Rentowności obligacji skarbowych na najwyższych poziomach od dekad, rentowność 10-letnich przekroczyła 5,2%
Najważniejsze informacje
- •Rentowność 10-letnich obligacji skarbowych przekroczyła 5,2%, najwyższy poziom od około 19 lat, a rentowność 30-letnich osiągnęła najwyższy punkt od 2004 roku.
- •Wzrost rentowności napędzają obawy inflacyjne związane z cenami ropy w kontekście konfliktu z Iranem, większe zapożyczenie rządu i firm budujących centra danych AI oraz mocna aktywność gospodarcza w USA, która może skłonić Fed do kolejnych podwyżek stóp.
- •Przeciętna stopa kredytu hipotecznego 30-letniego wzrosła do 7% po raz pierwszy od początku 2025 roku, zwiększając koszty kredytu dla nabywców mieszkań, firm i rządu federalnego.
- •Strategowie kierują inwestorów ku krótszym obligacjom skarbowym, papierom zabezpieczonym hipoteką i aktywami o rentowności około 4,5%, wysokiej jakości obligacjom korporacyjnym,acjom komunalnym zwolnionym z podatku oraz dłgowi rynków wschodzących, np. funduszowi przynoszącemu 5,6%.
- •Wzrost rentowności ma zasięg globalny: niemiecka rentowność 10-letnia wynosi około 3,60% (najwyższy poziom od 2008 roku), a japońska 3,08%, co oznacza zdecydowane zerwanie z erą stóp bliskich zera.
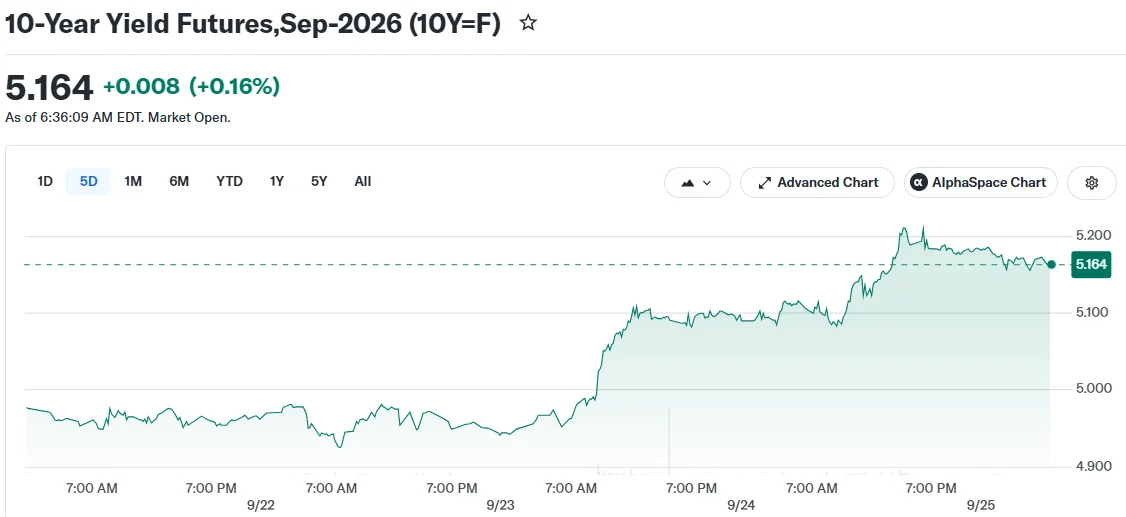
Rentowności amerykańskich obligacji skarbowych gwałtownie wzrosły w tym tygodniu do poziomów niewidzianych od około dwudziestu lat, co świadczy o szerokiej repricingu na globalnych rynkach długu. Rentowność 10-letnich obligacji skarbowych przekroczyła 5,2%, najwyższy poziom od około dwóch dekad, a rentowność 30-letnich osiągnęła najwyższy punkt od 2004 roku w związku ze spadkiem cen obligacji — według raportu CoinCentral opublikowanego 25 września.
Ceny obligacji i rentowności poruszają się w przeciwnych kierunkach: gdy ceny obligacji spadają, rentowności rosną, ponieważ kupujący otrzymują większy zwrot w stosunku do zapłaconej ceny.
Serwis komentujący rynki finansowe The Kobeissi zwrócił uwagę na tempo tego ruchu w poście na X z 24 września:
Unbelievable. 3 hours later and the 10Y Note Yield is now above 5.20% for the first time in 19 years. The 10Y Note Yield is now up +50 basis points in 30 days and +30 basis points in 2 days. Even more remarkable is that the average American has no idea this is happening. Yet.… pic.twitter.com/p5BOJfVIEy
— The Kobeissi Letter (@KobeissiLetter) September 24, 2026 (post na X)
Dlaczego rentowności rosną
Wzrost napędza kilka czynników. Inwestorzyawiają się inflacji, częściowo z powodu wyższych cen ropy naftowej związanych z konfliktem z Iranem.
Zwiększyło się również zapożyczenie rządowe, a większa podaż sprzedawanych obligacji popycha ceny w dół, a rentowności w górę. Firmy budujące centra danych sztucznej inteligencji również emitują duże ilości długu, co dodatkowo zwiększa podaż na rynku obligacji. Łączna emisja oznacza więcej obligacji konkurujących o tę samą pulę popytu inwestycyjnego, co wzmacnia dynamikę spadku cen i wzrostu rentowności stojącą za tym ruchem.
Gospodarka USA wykazała również siłę. Opublikowany w tym tygodniu raport wykazał, że aktywność biznesowa rosła w najszybszym tempie od ponad pięciu lat, co może przemawiać za kolejnymi podwyżkami stóp procentowych Rezerwy Federalnej. Fed podniósł w zeszłym tygodniu swoje krótkoterminowe stopy procentowe po raz pierwszy od 2023 roku, a traderzy oczekują co najmniej jednej kolejnej podwyżki w tym roku. Nadchodzące decyzje Fed i świeże dane o inflacji są więc wśród punktów odniesienia, które uczestnicy rynku obserwują, oceniając ścieżkę kosztów kredytu.
Wpływ na zwykłych kredytobiorców
Rosnące rentowności obligacji skarbowych dotyczą nie tylko inwestorów w obligacje. Przeciętna stopa kredytu hipotecznego 30-letniego wzrosła do 7% po raz pierwszy od początku 2025 roku. Wyższe rentowności utrudniają ludziom zakup mieszkań i podnoszą koszty zapożyczenia dla firm oraz rządu federalnego. Powiązanie jest mechaniczne: kredytodawcy wyceniają 30-letnie kredyty hipoteczne w odniesieniu do rentowności długoterminowych obligacji skarbowych, więc zmiany stopy 10-letniej bezpośrednio przekładają się na oferty widziane przez kredytobiorców.
Dla oszczędzających wyższe rentowności oznaczają lepsze zwroty z kont oszczędnościowych i krótkoterminowych obligacji. Rentowność 1-letnich bonów skarbowych wynosi nieco poniżej 4,5%.
Pod presją są również akcje. S&P 500 znajdował się na początku tygodnia blisko historycznego maksimum, zanim wyprzedaż obligacji osłabiła jego impuls. Fundusz iShares Core U.S. Aggregate Bond stracił w tym roku prawie 5%, podczas gdy S&P 500 nadal zyskuje około 13% od początku roku.
Co robią inwestorzy
Strategowie inwestycyjni twierdzą, że krótsze obligacje mogą obecnieować lepszy kompromis, ponieważ są mniej wrażliwe na wahania stóp procentowych niż długoterminowe obligacje skarbowe.
Jako opcje wskazywane są również papiery wartościowe zabezpieczone hipoteką i aktywami, a fundusze śledzące te aktywa przynoszą obecnie około 4,5%. Eksperci wskazują także na wysokiej jakości obligacje korporacyjne, zauważając, że wiele dużych firm pozostaje w dobrej kondycji finansowej mimo środowiska wyższych stóp.
Coraz większą uwagę przyciągają również obligacje komunalne, ponieważ ich zwolnienie podatkowe czyni je atrakcyjnymi w połączeniu z wyższymi stopami. Rosnącym popytem cieszą się też rządowe obligacje rynków wschodzących: jeden z funduszy śledzących krótkoterminowy dług krajów takich jak Arabia Saudyjska i Meksyk przynosi obecnie 5,6%.
Globalny trend
Wzrost rentowności nie ogranicza się do Stanów Zjednoczonych. Niemiecka rentowność 10-letnia wynosi około 3,60%, najwyższy poziom od 2008 roku. Japońska rentowność 10-letnia wynosi 3,08%, co stanowi wyraźną zmianę w porównaniu z ujemnymi rentownościami, jakie kraj ten notował jeszcze w 2020 roku. Razem te ruchy oznaczają zdecydowane zerwanie z erą stóp bliskich zera, która ukształtowała znaczną część poprzedniej dekady, podnosząc bazowy koszt pieniądza dla rządów, firm i gospodarstw domowych.
Analitycy twierdzą, że ten wzorzec odzwierciedla rosnący poziom zadłużenia i obawy inflacyjne w wielu krajach, nie tylko w USA.

