Przegląd tygodnia: S&P 500 i Nasdaq z tygodniowymi wzrostami wobec zmienności na rynku obligacji
Najważniejsze informacje
- •Dow zamknął piątek wzrostem o 0,9% na poziomie 51 829, a wszystkie trzy główne indeksy zakończyły tydzień na plusie, z czołowym wynikiem Nasdaq (+2%).
- •Rentowność 10-letnich obligacji skarbowych zamknęła się na 5,18%, świeżym 19-letnim maksimum, a rentowność 30-latek ustaliła się na 5,5% po raz pierwszy od 22 lat.
- •Kontrakty futures na stopę funds pokazują około 64–66% prawdopodobieństwa podwyżki stóp w październiku, a rynki wyceniają trzy kolejne podwyżki o ćwierć punktu do końca 2027 roku.
- •Ropa WTI spadła o 2,33% do 92,41 dolara za baryłkę, a Brent o 2,14% do 104,32 dolara, gdy negocjatorzy z USA i Iranu omawiali porozumienie w sprawie ponownego otwarcia cieśniny Ormuz.
- •Sekretarz skarbu Scott Bessent poinformował, że USA i Chiny uzgodniły dwumiesięczne przedłużenie rozejmu handlowego podczas wizyty prezydenta Xi Jinpinga w Stanach Zjednoczonych.
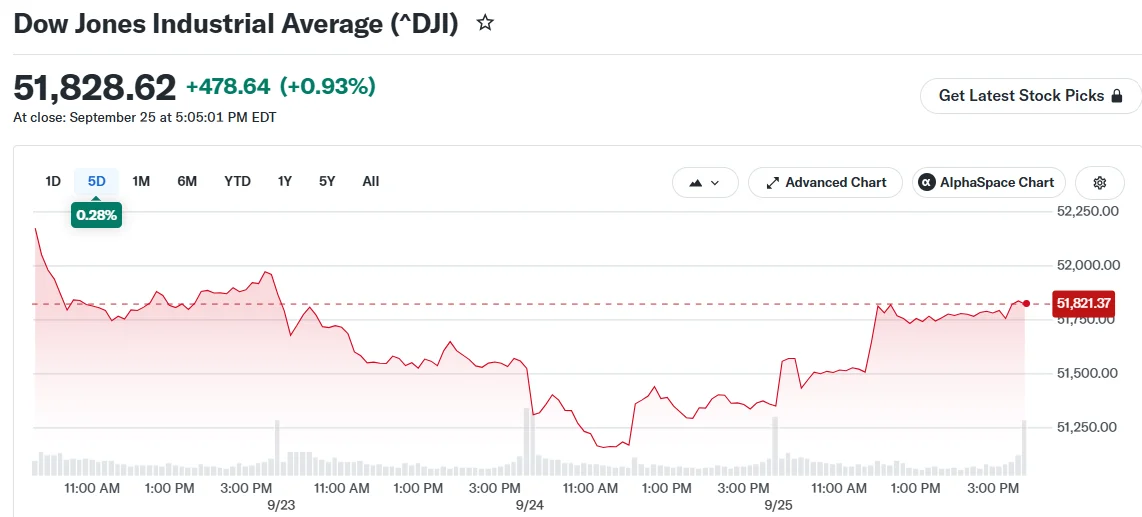
Akcje w USA zamknęły się w piątek na wyższych poziomach, kończąc zmienną similarities na Wall Street, w której wszystkie trzy główne indeksy zakończyły tydzień na plusie mimo sprzedażu w środku tygodnia. Wzrosty przyszły w momencie, gdy rentowności obligacji skarbowych wzrosły do poziomów niewidzianych od dziesięcioleci, a piątkowa sesja zwieńczyła kilka dni wahań napędzanych zmieniającymi się oczekiwaniami stóp procentowych i wydarzeniami geopolitycznymi.
Dow Jones Industrial Average wzrósł o 479 punktów, czyli 0,9%, kończąc na 51 829, podczas gdy S&P 500 i Nasdaq Composite zyskały po około 0,5%, według doniesień The Wall Street Journal. W skali tygodnia Dow dodał 0,3%,&P 500 zyskał 1,2%, a Nasdaq wzrósł o 2% — pomimo korekty w środku tygodnia.
Akamai Technologies, firma zajmująca się chmurą obliczeniową i cyberbezpieczeństwem, była w piątek wśród najmocniej rosnących spółek. Jej akcje wzrosły o 3% po ogłoszeniu wieloletniej umowy z firmą zajmującą się sztuczną inteligencją Anthropic. Meta Platforms, spółka macierzysta Facebooka, Instagrama i WhatsAppa, również miała mocny tydzień — kurs skoczył o prawie 13% na fali zainteresowania nowym agentem sztucznej inteligencji o nazwie Muse.
Zmienność na rynku obligacji obciąża nastroje
Rynek obligacji przeżył w tym tygodniu gwałtowne wahania. Rentowność 10-letnich obligacji skarbowych osiągnęła najwyższy poziom od 2007 roku, dotykając 5,228%, po czym nieco spadła. W piątek zamknęła się na 5,18%, co nadal stanowi świeże 19-letnie maksimum. Rentowność 30-letnich obligacji ustaliła się na 5,5%, przekraczając ten poziom po raz pierwszy od 22 lat. Rentowność dwuletnich obligacji nieznacznie spadła, kończąc sesję na 4,862%.
Rentowności papierów długoterminowych rosły, gdy rynki ponownie oceniały ścieżkę polityki pieniężnej, wypychając referencyjne koszty pożyczkowe do poziomów ostatnio notowanych przed globalnym kryzysem finansowym. Rentowność 10-latek w szczególności pełni rolę stopy referencyjnej w całej gospodarce, więc jej wzrost przenosi się na oprocentowanie kredytów hipotecznych, obligacji korporacyjnych i kredytów konsumenckich — jeden z powodów, dla których ruch ten jest obserwowany daleko poza parkietami obligacji.
The last time US Treasury yields were this high, total US national debt stood at just $8.9 trillion. Today, US debt stands at $40.1 trillion. That's +$31.2 trillion more, or over 4.5 TIMES higher. This means every 1 percentage point in the average cost of servicing the debt now… pic.twitter.com/xnKNXeMGuR
— The Kobeissi Letter (@KobeissiLetter) September 25, 2026 (via X)
Ta arytmetyka ma znaczenie dla polityki fiskalnej: ten sam wzrost średniego kosztu obsługi długu o 1 punkt procentowy dotyczy obecnie salda ponad czterokrotnie większego w 2007 roku.
Wzrost rentowności napędzało kilka czynników. Należą do nich jastrzębie wypowiedzi przedstawicieli Rezerwy Federalnej, wysokie ceny energii związane z konfliktem na Bliskim Wschodzie oraz lepszy od oczekiwań raport menedżerów zakupowych.
Kontrakty futures na stopę funds pokazują obecnie około 64–66% prawdopodobieństwa podwyżki stóp w październiku. Rynki wyceniają także trzy kolejne podwyżki o ćwierć punktu do końca 2027 roku.
Ceny ropy spadają na optymizm wokół Ormuzu
Ceny ropy spadły w ciągu tygodnia na wieści, że negocjatorzy z USA i Iranu omawiają porozumienie w sprawie ponownego otwarcia cieśniny Ormuz — kluczowego wąskiego gardła dla globalnych transportów energii. Podobno Iran zwrócił się do USA o powrót do memorandum porozumienia z czerwca. Rynki energii zostały wstrząśnięte konfliktem na Bliskim Wschodzie, który utrzymywał ceny na podwyższonych poziomach przed spadkami w tym tygodniu. Ponieważ ceny energii wpływają na odczyty inflacji kształtujące oczekiwania wobec Fed, kierunek ropy jest ściśle powiązany z perspektywą stóp procentowych, która napędzała wahania rynku obligacji w tym tygodniu.
Ropa West Texas Intermediate spadła o 2,33%, ustalając się na 92,41 dolara za baryłkę. Ropa Brent, międzynarodowy benchmark, potaniała o 2,14% do 104,32 dolara za baryłkę.
Rozmowy handlowe USA–Chiny w centrum uwagi
Inwestorzy śledzili w tym tygodniu także wydarzenia dotyczące relacji między USA a Chinami. Rozmowy handlowe trwały podczas wizyty chińskiego prezydenta Xi Jinpinga w USA, a sekretarz skarbu Scott Bessent poinformował, że oba kraje uzgodniły przedłużenie rozejmu handlowego o dwa miesiące; więcej szczegółów negocjacji zostanie wkrótce podanych. Przedłużenie rozejmu oznacza tymczasowe złagodzenie napięć między dwiema największymi gospodarkami świata.
Nastroje konsumentów
W piątek opublikowano również dane o nastrojach konsumentów. Wrześniowy odczyt Uniwersytetu Michigan osłabł, ale nie był tak niski jak pierwotnie szacowano. Badanie, uważnie obserwowane pod kątem sygnałów dotyczących oczekiwań cenowych gospodarstw domowych, wykazało wzrost inflacyjnych oczekiwań konsumentów, w tym długoterminowych, co stanowi kolejny czynnik, który Rezerwa Federalna będzie musiała wziąć pod uwagę przy nadchodzących decyzjach.
Perspektywy
Niektórzy analitycy zauważają, że utrzymujące się wysokie rentowności mogą ostatecznie obciążać ceny akcji i wzrost gospodarczy. Inni wskazują, że gospodarka jak dotąd pozostaje odporna mimo tej presji.
Inwestorzy będą nadal obserwować rentowności obligacji, ceny ropy i wydarzenia handlowe, szukając dalszych wskazówek. Decyzja Rezerwy Federalnej w październiku i obiecane szczegóły przedłużenia rozejmu handlowego to najbliższe punkty w kalendarzu.
Źródło: CoinCentral

