Dzień na giełdzie: kontrakty na Dow, S&P 500 i Nasdaq rosną przed kluczowym raportem o zatrudnieniu
Najważniejsze informacje
- •Ekonomiści oczekują, że amerykańska gospodarka dodała we wrześniu około 85 000–89 500 miejsc pracy, co oznacza spowolnienie względem silniejszego od oczekiwań sierpniowego przyrostu o 127 000.
- •Zgodnie z narzędziem CME FedWatch traderzy wliczają w ceny 74% prawdopodobieństwo, że Rezerwa Federalna utrzyma stopy procentowe bez zmian na posiedzeniu 28 października.
- •Rentowność 10-letnich obligacji skarbowych wzrosła we wrześniu o ponad pół punktu procentowego do 5,3% — to największy wzrost od września 2022 r. — a rentowność 30-letnich osiągnęła najwyższy poziom od czerwca 2002 r.
- •Ropa Brent utrzymywała się stabilnie w okolicach 102 dolarów za baryłkę, gdy konflikt na Bliskim Wschodzie wszedł w ósmy miesiąc, a USA skierowały do Zatoki Perskiej dodatkowy lotniskowiec z około 10 000 marynarzy i piechurów.
- •Strateg makroekonomiczny Deutsche Bank Henry Allen powiedział, że wrześniowy raport jest szczególnie ważny, ponieważ odporność danych wspierała amerykańskie aktywa ryzykowne i dawała Fed przestrzeń do podniesienia stóp.
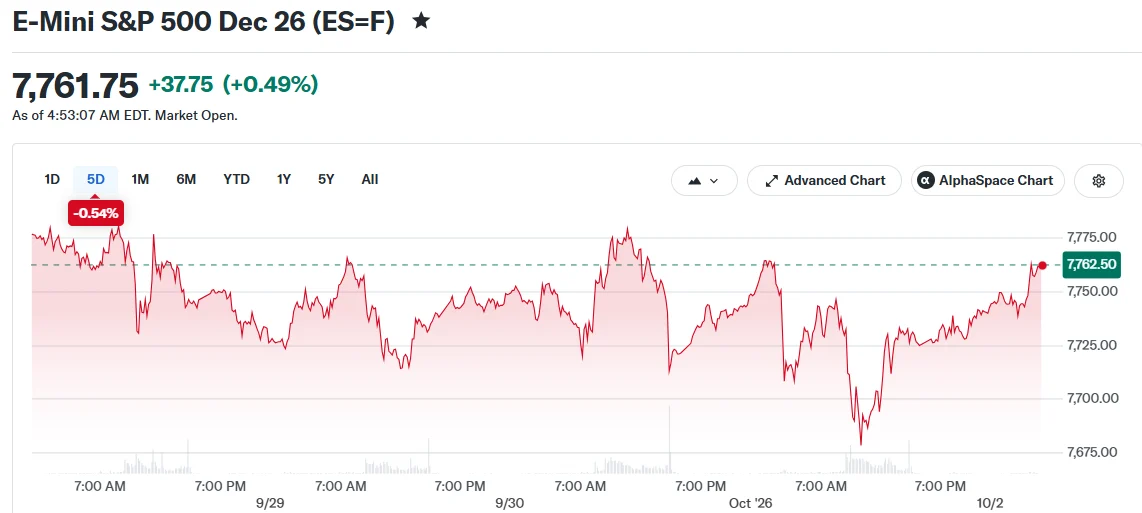
Kontrakty terminowe na akcje amerykańskie rosły w piątek rano, gdy inwestorzy oczekiwali wrześniowego raportu o zatrudnieniu — najważniejszego ekonomicznego publikowanego w tym tygodniu — zapowiedzianego na późniejsze godziny dnia.
Kontrakty na indeks Dow Jones Industrial Average i S&P 500 (ES=F) wzrosły o 0,3%-0,4% we wczesnym obrocie, według relacji na żywo Barron's, a kontrakty na Nasdaq-100 zyskały od 0,6% do 0,7%. Odczyty futures tego typu dają wczesny obraz pozycji inwestorów przed otwarciem sesji, co czyni je przydatnym barometrem nastrojów przed ważną publikacją danych.
Dane o zatrudnieniu pokażą, ile miejsc pracy dodała amerykańska gospodarka w zeszłym miesiącu i są powszechnie uznawane za główne wydarzenie tygodnia. Przygotowywany przez Biuro Statystyk Pracy Departamentu Pracy miesięczny raport zawiera także stopę bezrobocia i średnie godziny zarobki, a po jego publikacji rynki regularnie reagują gwałtownymi ruchami. Tym razem publikacja ma dodatkową wagę ze względu na to, co może oznaczać dla kolejnego kroku Rezerwy Federalnej w kwestii stóp procentowych.
Czego ekonomiści oczekują po wrześniowym raporcie o zatrudnieniu
Według prognoz ekonomistów amerykańska gospodarka dodała we wrześniu około 85 000–89 500 miejsc pracy, co oznaczałoby spowolnienie względem sierpnia, gdy płace i etaty wzrosły o 127 000. Sierpniowy raport zaskoczył analityków, okazując się silniejszy niż oczekiwano, a ta odporność pomogła akcjom w rajdzie pod koniec tygodnia.
Wcześniej w tygodniu zarówno Dow, jak i S&P 500 przerwały trzydniowe serie spadków, a Nasdaq rósł przez drugą sesję z rzędu.
Traderzy przyglądają się liczbie nowych miejsc pracy także dlatego, co oznacza ona dla Rezerwy Federalnej. Bank centralny ma zaplanowane posiedzenie 28 października, na którym zdecyduje o stopach procentowych. Zgodnie z narzędziem CME FedWatch traderzy wliczają w ceny 74% prawdopodobieństwo, że Fed utrzyma stopy bez zmian na tym posiedzeniu. Słaby raport o zatrudnieniu mógłby zwiększyć szanse na pauzę, a mocny — odnowić rozmowy o podwyżce.
Ta wrażliwość odzwierciedla podwójny mandat Fed, obejmujący zarówno zatrudnienie, jak i stabilność cen, co sytuuje dane o rynku pracy wprost na drodze decyzji o stopach.
Przedstawiciele Fed mówili w ostatnich dniach, że mają czas na przeanalizowanie danych o inflacji przed podjęciem ruchu. Dodawali też, że inflacja pozostaje zbyt wysoka w ich ocenie.
Rentowności obligacji, ropa i konflikt na Bliskim Wschodzie
Rentowności obligacji skarbowych były w piątek rano płaskie, ale w ciągu ostatniego miesiąca wzrosły, gdy traderzy korygowali oczekiwania wobec polityki Fed. Szczególnie rentowność 10-letnich obligacji służy jako punkt odniesienia dla kosztów obsługi zadłużenia w całej gospodarce — od kredytów hipotecznych po długi korporacyjne — dlatego jej trajektoria przyciąga dużą uwagę. Skalę tego ruchu podkreśliło konto z komentarzem rynkowym Coin Bureau w poście na X opublikowanym 1 października 2026 r.:
🚨WARNING: US Treasuries just posted their WORST month in four years, per FT. The 10-year yield surged more than half a percentage point in to 5.3%, the sharpest rise since September 2022. The 30-year yield is trading at its highest level since June 2002. Investors… pic.twitter.com/FycpiaSeqb
Mimo wzrostu rentowności większość traderów nadal spodziewa się co najmniej jednej podwyżki stóp o 25 punktów bazowych do końca roku. Te oczekiwania zmieniały się w ostatnich tygodniach wraz z napływem nowych danych.
Kontrakty terminowe na ropę Brent, globalny benchmark ropy naftowej, utrzymywały się stabilnie w okolicach 102 dolarów za baryłkę. Ceny ropy są kształtowane przez trwający konflikt na Bliskim Wschodzie, który wszedł już w ósmy miesiąc.
Prezydent Trump powiedział w tym tygodniu, że rozważa wznowienie akcji zbrojnej przeciwko Iranowi po wybor śródokresowych. Dodał też, że szuka rozwiązania konfliktu mniej więcej w tym samym czasie. W czwartek, według raportu Bloomberga, Stany Zjednoczone skierowały do Zatoki Perskiej dodatkowy lotniskowiec oraz około 10 000 marynarzy i piechurów.
Stratega makroekonomiczny Deutsche Bank Henry Allen powiedział, że miesięczne raporty o zatrudnieniu są zawsze jednym z najważniejszych wydarzeń makroekonomicznych. Dodał, że ten konkretny raport jest szczególnie ważny, ponieważ odporność danych wspierała amerykańskie aktywa ryzykowne i dawała Fed przestrzeń do podniesienia stóp.
Raport o zatrudnieniu ma zostać opublikowany o 8:30 czasu wschodniego. Rynki mają szybko zareagować po opublikowaniu danych, a stopa bezrobocia i średnie godzinowe zarobki z tej samej publikacji uzupełnią obraz rynku pracy obok nagłówkowej liczby nowych etatów.
Niniejszy artykuł opiera się na relacji CoinCentral.

