Podaż stablecoinów skurczyła się o 14,2 miliarda dolarów w 30 dni — najszybciej od czerwca 2022 roku
Najważniejsze informacje
- •Podaż stablecoinów spadła o 14,2 miliarda dolarów w 30 dni — najszybciej od czerwca 2022 roku — choć to około połowa spadku o około 30 miliardów dolarów odnotowanego około pięć miesięcy przed dołkiem Bitcoina na poziomie około 15 500 dolarów w 2022 roku.
- •Tether i Circle wspólnie wykupiły 4,4 miliarda dolarów w tygodniu do 7 listopada, odpowiadając za około dwie trzecie tygodniowej kontrakcji, podczas gdy USDe od Etheny i RLUSD od Ripple były wyjątkami, które wzrosły.
- •Bitcoin notowany był wokół 74 300 dolarów 11 listopada, poniżej kosztu bazowego krótkoterminowych posiadaczy na poziomie 75 600 dolarów i zamknięcia z dnia wyborczego na poziomie 77 800 dolarów, przy poziomie odniesienia od dołu na 73 000 dolarów.
- •Bitcoinowe ETF odnotowały około 1,6 miliarda dolarów netto wypływów w ciągu 20 sesji do 9 listopada, choć dopuszczone przez SEC wykupy w naturze oznaczają, że część tego Bitcoina opuściła fundusze bez being sprzedana.
- •Akumulują tylko portfele trzymające 100–1000 BTC oraz 1000–10 000 BTC, a Glassnode odnotowuje, że te same dwie kohorty na krótko przeszły do zakupów pod koniec września, zanim ten wysiłek wygasł.
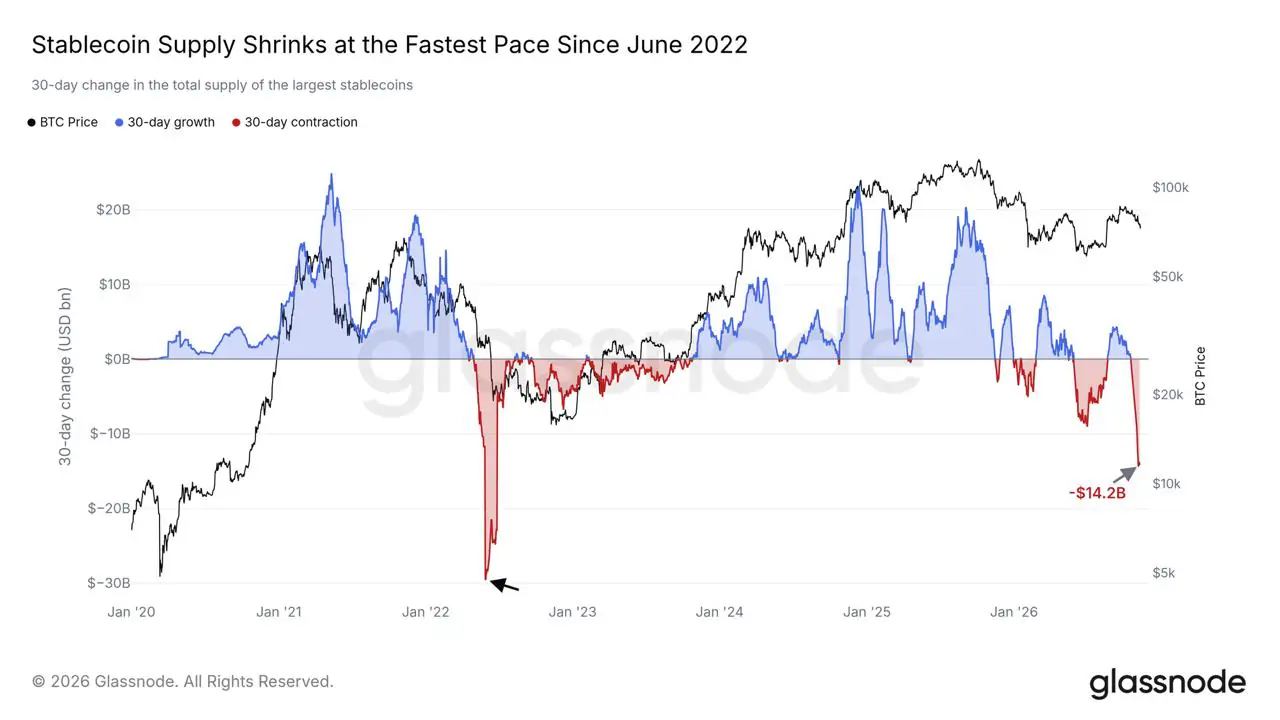
Podaż stablecoinów powiązanych z dolarem skurczyła się o 14,2 miliarda dolarów w ciągu ostatnich 30 dni — najszybciej od czerwca 2022 roku — według raportu Glassnode z 11 listopada, zatytułowanego „Running on Empty”. Porównanie sięga okresu, w którym rynek kryptowalut wciąż redukował dźwignię po upadku Terra oraz bankructwach Celsius i Three Arrows Capital. Według analizy The Block, opartej na tych samych danych, tamten epizod z 2022 roku oznaczał 30-dniowy spadek zbliżający się do 30 miliardów dolarów, około pięć miesięcy przed tym, jak Bitcoin znalazł dołek na poziomie około 15 500 dolarów w listopadzie tamtego roku. Obecny spadek to około połowa tamtej wielkości — i tego kontekstu wymaga porównanie z nagłówka.
Bitcoin notowany był wokół 74 300 dolarów na Coinbase o 17:33 UTC 11 listopada. To poniżej kosztu bazowego krótkoterminowych posiadaczy wynoszącego 75 600 dolarów, którego Glassnode używa jako szacunkowej ceny nabycia monet trzymanych krócej niż 155 dni, oraz poniżej zamknięcia z dnia wyborczego na poziomie 77 800 dolarów, które raport traktuje jako poziom przywracający Bitcoinowi krok ze stanowiskiem amerykańskich akcji.
Tether i Circle odpowiadają za większość wykupów
Dane Glassnode pochodzą ze stałego koszyka 11 tokenów dolarowych wycenianych po 1 dolarze za sztukę, co oznacza, że mierzą jednostki opuszczające obieg, a nie efekt cenowy. Szersza seria DefiLlama, obejmująca więcej tokenów, pokazuje nieco większy spadek o 15 miliardów dolarów w ciągu 30 dni do 7 listopada — z 307 miliardów do 292 miliardów dolarów. Łączna podaż stablecoinów osiągnęła szczyt blisko 316 miliardów dolarów 17 maja i wynosiła około 295 miliardów dolarów 9 listopada. Trzema najcięższymi pojedynczymi dniami spadków były 29 października, 3 listopada i 7 listopada, każdy powyżej 1,4 miliarda dolarów.
Dwaj emitenci odpowiadają za około dwie trzecie tygodniowej kontrakcji. Tether i Circle wspólnie wykupiły 4,4 miliarda dolarów w tygodniu do 7 listopada, a osiem z dziesięciu największych tokenów skurczyło się. Wyjątkiem były syntetyczne tokeny przynoszące dochód: USDe od Etheny i RLUSD od Ripple wzrosły.
Wzrost USDe zasługuje na wzmiankę, ponieważ pokazuje granice odczytywania zagregowanej sumy jako rejestru odpływu z fiat. Dokumentacja Etheny opisuje wykupy, które zwracają USDT lub USDC, a nie dolary bankowe, więc dolar syntetyczny może rosnąć, nawet gdy tokeny go wspierające maleją. Glassnode odnotowuje również, że Tether notowany jest nieco poniżej 1 dolara — drugi sygnał, że popyt na wykupy wyprzedza emisję.
ETF to drugi odpływ
Odczyt ETF Glassnode pokazuje około 1,6 miliarda dolarów netto wypływów w ciągu 20 sesji do 9 listopada. Dzienne dane z Farside Investors lokują 1,58 miliarda dolarów z tej sumy w siedmiu sesjach od 2 listopada, przy czym 4 listopada to jedyny dzień napływów, 201 milionów dolarów opuściło fundusze 9 listopada, a kolejne 95 milionów 10 listopada — po granicy czasowej Glassnode. Wcześniejsza analiza Coindoo dotycząca tych przepływów pokazała, jaką część wycofania pochodziło od jednego emitenta.
Wypływy z ETF nie są tym samym co sprzedaż na rynku spot: SEC dopuszcza wykupy w naturze, więc część tego Bitcoina opuściła fundusze bez being sprzedania. To, co łączy oba odpływy, to kierunek — tokeny dolarowe i główna regulowana droga dostępu do Bitcoina traciły saldo w tym samym miesiącu.
Kto mimo to kupuje
Na tym tle model akumulacji Glassnode pokazuje dwie kohorty dodające monety: portfele trzymające 100–1000 BTC oraz portfele trzymające 1000–10 000 BTC. Każdy inny przedział wielkości, w tym największa kohorta powyżej 10 000 BTC, znajduje się po stronie dystrybucji. Raport dodaje, że spadek wyczyścił większość dźwigni długiej blisko obecnej ceny, a w arkuszu zleceń spot podaż przewyższa popyt — to wspierająca połowa argumentacji.
Te same dwie kohorty zrobiły to już raz. Glassnode odnotowuje, że na krótko przeszły do akumulacji pod koniec września, zanim ten zakup wygasł, a Bitcoin od tego czasu spadł poniżej kosztu bazowego krótkoterminowych posiadaczy. Druga próba tych samych grup, bez dołączenia żadnej innej kohorty, to wzorzec wymagający ostrożnej interpretacji.
Ta dynamika wyjaśnia też, jak akumulacja i kurcząca się podaż stablecoinów mogą współistnieć. Załóżmy, że kupujący wydaje 10 000 USDC na Bitcoina. Sprzedający trzyma teraz USDC, Bitcoin zmienił właściciela, a żaden nowy stablecoin nie został wyemitowany. Jeśli sprzedający następnie dokona wykupu, podaż spada, podczas gdy wynik akumulacji rośnie. Wynik Glassnode ważuje salda podmiotów i ich zmiany, z wyłączeniem giełd i kopaczy; to miara tego, kto dodaje monety, a nie tego, ile świeżych dolarów napłynęło, by je opłacić.
Poziomy, na których popyt jest testowany
Najbliższym punktem odniesienia z góry jest koszt bazowy krótkoterminowych posiadaczy na poziomie 75 600 dolarów — poziom, który wcześniejsza analiza Coindoo dotycząca niedawnych kupujących poniżej progu opłacalności wskazała jako próg bilansowania dla posiadaczy, którzy kupili w ciągu ostatnich pięciu miesięcy. Powyżej niego znajdują się True Market Mean na poziomie 77 500 dolarów — punkt odniesienia kosztów inwestorów aktywnych według Glassnode, który, jak mówi raport, przywróciłby mniej więcej połowę podaży krótkoterminowych posiadaczy do zysku po jego odzyskaniu — oraz zamknięcie z dnia wyborczego na poziomie 77 800 dolarów.
Poniżej punkt odniesienia Glassnode na poziomie 73 000 dolarów wyznacza test od dołu. Odzyskanie 75 600 dolarów przy pozytywnych przepływach ETF przez kilka sesji wspierałoby tezę, że dwie akumulujące kohorty mają towarzystwo. Utrzymane zejście poniżej 73 000 dolarów przy dalszej kontrakcji podaży sugerowałoby, że nie mają. Sama cena — przekroczenie któregoś z tych poziomów w dzień o niskim wolumenie — nie rozstrzyga żadnej z tych kwestii.
Co mogłoby zmienić obraz sytuacji
Test samych Glassnode jest prosty: raport stwierdza, że powrót wzrostu podaży stablecoinów byłby pierwszym sygnałem napływu nowych pieniędzy. Przy stosowaniu tego testu krocząca wartość 30-dniowa wymaga jednego zastrzeżenia. Spadki z 29 października i 3 listopada, oba powyżej 1,4 miliarda dolarów, opuszczą okno pod koniec listopada i na początku grudnia, w którym to momencie miesięczna suma może się poprawić bez napływu choćby jednego nowego dolara. Serie dzienne i tygodniowe na DefiLlama, a nie suma krocząca, pokazują, czy wykupy faktycznie ustały.
Do tego czasu dołek jest kupowany płynnością już obecną w systemie, przez dwie kohorty, które próbowały tego samego we wrześniu. To może unieść odbicie. Nie uniosło jeszcze ożywienia.
Kontekst danych: odczyty Glassnode dotyczące stablecoinów, ETF, kosztów bazowych i akumulacji obejmują okres do 9 listopada 2026 roku. Dane podaży DefiLlama są aktualne na 7 i 9 listopada. Dodatkowe dane przepływów Farside obejmują 10 listopada. Notowanie ceny Coinbase ma znacznik czasu 11 listopada, 17:33 UTC.

