S&P 500 ignoruje 5-procentowe stopy obligacji skarbowych w szybkim rajdzie napędzanym AI do nowych rekordów
Najważniejsze informacje
- •S&P 500 i Nasdaq zamknęły się we wtorek na rekordowych poziomach – S&P 500 na 7844 pkt., a jego łączna wartość rynkowa sięgnęła niespotykanych 71,3 bln dolarów.
- •10-letnia rentowność obligacji skarbowych wzrosła do około 5,34%, najwyższego odczytu od około 24 lat, co odzwierciedla obawy inflacyjne, rosnące zadłużenie rządowe i odporną gospodarkę.
- •Analitycy z Wall Street oczekują, że spółki z S&P 500 osiągną wzrost zysków o ponad 30% rok do roku wraz z rozpoczęciem sezonu sprawozdawczego za trzeci kwartał, co łagodzi wpływ podwyższonych kosztów finansowania na akcje.
- •Nvidia zbliżyła się do kapitalizacji rynkowej 6 bln dolarów dzięki utrzymującemu się popytowi na procesory do centrów danych AI, a we wtorek wzrosty odnotował każdy z 11 sektorów S&P 500.
- •Poglądy strategów są mocno podzielone: część przewiduje, że indeks może osiągnąć 10 000 pkt. przed końcem dekady, podczas gdy Panmure Liberum sugeruje spadek do około 5 000 pkt. do końca 2027 roku, jeśli inflacja i stopy procentowe pozostaną wysokie.
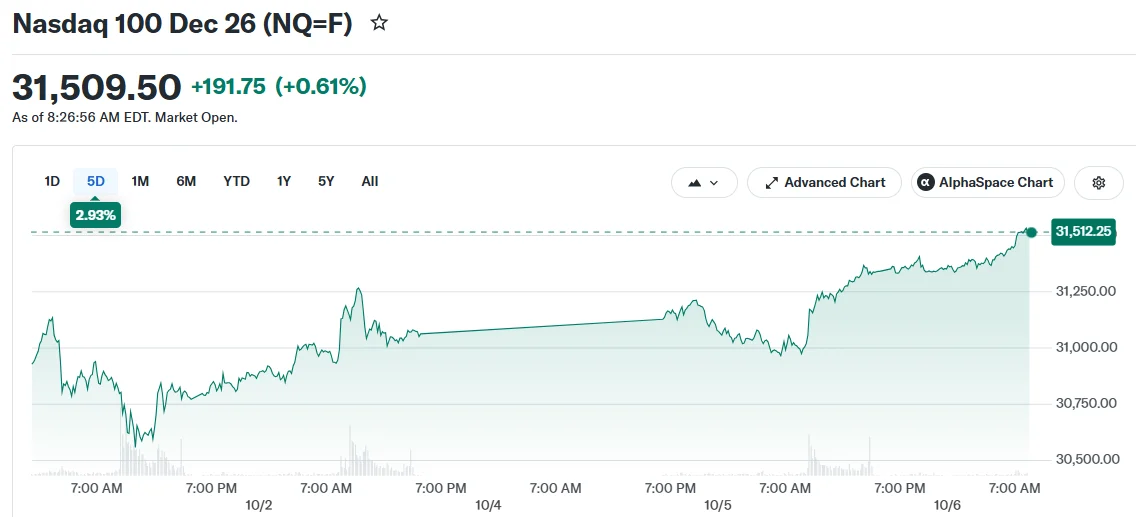
Rynki finansowe osiągnęły w tym tygodniu nowe rekordy, mimo że rentowności obligacji skarbowych utrzymują się w pobliżu najwyższych poziomów od ponad dwóch dekad. S&P 500 – benchmarkowy indeks około 500 dużych amerykańskich spółek, traktowany przez inwestorów jako wskaźnik całego rynku – oraz Nasdaq odnotowały we wtorek rekordowe zamknięcia, wzrost zanotował również średni przemysłowy Dow Jones. Tymczasem referencyjna 10-letnia rentowność obligacji skarbowych wciąż przekracza próg 5%, dochodząc ostatnio do poziomów ostatnio widzianych w 2002 roku.
W typowych warunkach rynkowych podwyższone rentowności obligacji tworzą przeciwny wiatr dla wycen akcji. Gdy papiery skarbowe oferują atrakcyjne, wolne ryzyka stopy zwrotu, inwestorzy mają mniejszą motywację do kierowania kapitału w zmienne akcje, a najsilniej odczuwają to spółki technologiczne nastawione na wzrost. Obecne otoczenie jednak okazuje się inne – solidny wzrost zysków pochłania presję, która normalnie obciążałaby kursy akcji.
Solidny wzrost zysków wspiera rynek
Głównym czynnikiem podtrzymującym rajd na akcjach jest dynamika zysków spółek. Analitycy z Wall Street prognozują, że spółki wchodzące w skład S&P 500 osiągną wzrost zysków przekraczający 30% rok do roku w miarę rozpoczęcia sprawozdawczości za trzeci kwartał, co stanowi fundamentalny bufor mimo podwyższonych kosztów finansowania. Sezon sprawozdawczy, w trakcie którego spółki publikują wyniki i aktualizują prognozy, to moment, w którym inwestorzy otrzymują bezpośrednią weryfikację, czy te przewidywania się potwierdzają.
BULLISH: S&P 500 hits a NEW ALL-TIME HIGH at 7,844. SPX is up 0.8% as Wall Street bets on a huge AI-driven Q3 earnings season The index is now worth a record $71.3 TRILLION, up 24% from its March 30 low, helping push the total US stock market above $82 TRILLION. That's… pic.twitter.com/ZfiRr6V59C
— Coin Bureau (@coinbureau) October 6, 2026 (link)
W czołówce tej ekspansji są spółki związane ze sztuczną inteligencją. Kurs akcji Nvidii ponownie wzrósł podczas wtorkowej sesji, przybliżając całkowitą kapitalizację rynkową giganta półprzewodników do progu 6 bln dolarów. Procesory tego producenta powszechnie napędzają centra danych AI, a spółka należy do głównych beneficjentów trwającej fali wydatków na infrastrukturę sztucznej inteligencji. Zyski odnotowały również inne firmy półprzewodnikowe, ponieważ uczestnicy rynku nadal spodziewają się utrzymujących się inwestycji w moce przerobowe centrów danych i zasoby obliczeniowe AI.
Siła rynku wykracza daleko poza garstkę technologicznych gigantów. We wtorek wzrosty odnotował każdy 11 sektorów S&P 500, przy czym szczególnie dobrze radziły sobie spółki utilities i nieruchomości, gdy rentowności obligacji skarbowych nieznacznie spadły z niedawnych szczytów. Taka szeroka partycypacja wskazuje, że wzrost wykracza daleko poza wielkie spółki technologiczne.
Znaczenie rosnących rentowności obligacji skarbowych
10-letnia rentowność obligacji skarbowych – stopa zwrotu wymagana przez inwestorów za pożyczenie rządowi USA na dekadę oraz benchmark kształtujący koszty kredytów hipotecznych i finansowania korporacyjnego – wzrosła ostatnio do około 5,34%, co stanowi najwyższy odczyt od około 24 lat. Wzrost odzwierciedla utrzymujące się obawy inflacyjne, rosnące zadłużenie rządowe oraz gospodarkę okazującą większą odporność, niż wielu przewidywało.
S&P 500 just hit its 28th record high of 2026, crossing $71 trillion in market cap for the first time in history. This is happening despite: 1. 10-year, 20-year and 30-year Treasury yields at 24-year highs 2. Inflation at 3.4%, above expectations 3. Mortgage rates at 7.28%,… pic.twitter.com/84aJu4GJNk
— Bull Theory (@BullTheoryio) October 6, 2026 (link)
Podwyższone rentowności stanowią strukturalne wyzwanie dla rynków akcji. Gdy inwestorzy mogą uzyskać zwrot powyżej 5% z papierów gwarantowanych przez rząd, relatywna atrakcyjność akcji maleje. Rosnące stopy zwiększają także koszty finansowania w całej gospodarce – dla korporacji, gospodarstw domowych i podmiotów rządowych.
Ta dynamika najsilniej uderza w spółki wzrostowe, których wyceny w dużej mierze opierają się na prognozach zysków sięgających wielu lat w przyszłość. Wraz ze wzrostem stóp procentowych wartość bieżąca tych oczekiwanych przyszłych zysków spada. Dotychczas potężny wzrost zysków wystarczał, by zrównoważyć tę presję wyceniającą. Niektórzy obserwatorzy rynku zadają sobie obecnie pytanie, czy to nie 6-procentowe rentowności, a nie obecny poziom 5%, stanowią prawdziwy punkt zwrotny, w którym akcje zaczną odczuwać istotny przeciwny wiatr.
Strategi gwałtownie podzieleni co do dalszej drogi
Opinie ekspertów o trajektorii rynku rozchodzą się dramatycznie. Przy S&P 500 notowanym okolicach 8 000 pkt. niektórzy strategi przewidują, że indeks może wzrosnąć do 10 000 pkt. przed końcem dekady. Inni analitycy malują bardziej ostrożny obraz: firma brokersko-badawcza Panmure Liberum opublikowała niedawno analizę sugerującą, że S&P 500 może cofnąć się do około 5 000 pkt. do końca 2027 roku, jeśli inflacja pozostanie uporczywa, a stopy procentowe wysokie. Takie rozbieżności w profesjonalnych prognozach podkreślają delikatną równowagę charakteryzującą obecne warunki rynkowe.
Uczestnicy rynku będą w najbliższych tygodniach uważnie śledzić nadchodzące wyniki za trzeci kwartał, sygnały polityki Fed – decyzje banku centralnego dotyczące stóp wpływają na koszty finansowania i kształtują oczekiwania wbudowane w długoterminowe rentowności obligacji skarbowych – odczyty inflacji oraz ruchy na rynku obligacji, ponieważ wzajemne oddziaływanie tych sił prawdopodobnie zdecyduje o krótkoterminowym kierunku indeksu. Utrzymujące się silne wyniki w połączeniu z łagodniejącymi rentownościami mogłyby pchnąć S&P 500 daleko powyżej 8 000 pkt. Większym ryzykiem jest scenariusz, w którym rozczarowujące wyniki spółek zbiegną się z dalszym wzrostem rentowności.
Na ten moment rekordowe wyceny akcji sygnalizują, że inwestorzy zachowują przekonanie, iż wzrost zysków korporacyjnych będzie nadal wyprzedzał ciężar wyższych kosztów finansowania – przekonanie, które dotąd okazywało się na tyle silne, by przeważyć najtrudniejsze otoczenie rynku obligacji od ponad dwóch dekad.
Ten artykuł ukazał się po raz pierwszy na Blockonomi.

