Akcje Nvidii osiągają rekordowy poziom, a prawdopodobieństwo wzrostu do 250 USD w październiku według Polymarket sięga 68%
Najważniejsze informacje
- •Akcje Nvidii osiągnęły 241 USD w handlu przed otwarciem sesji, rosnąc o ponad 47% względem tegorocznego minimum, a kapitalizacja rynkowa spółki zbliżyła się do 6 bilionów USD.
- •Traderzy na platformie prognostycznej Polymarket oceniają obecnie implikowane prawdopodobieństwo osiągnięcia przez Nvidię poziomu 250 USD w tym miesiącu na 68%, po tym jak kurs przebił poprzedni rekord w pobliżu 236 USD.
- •Przychody w drugim kwartale wyniosły 104 mld USD, marża brutto sięgnęła 75%, a wolne przepływy pieniężne osiągnęły rekordowy poziom; analitycy prognozują wzrost rocznych przychodów o około 90% w tym roku, do 411 mld USD.
- •Nvidia zwiększyła skalę skupu własnych akcji, ogłaszając w ubiegłym tygodniu odkup o wartości 150 mld USD obok trwającego programu o wartości 80 mld USD.
- •Do czynników ryzyka należą postępowanie sądowe dotyczące transakcji z Groq oraz konkurencja ze strony Microsoftu, Google i AMD, podczas gdy nadchodzące wyniki Microsoftu i Meta dostarczą informacji o popycie na układy AI.
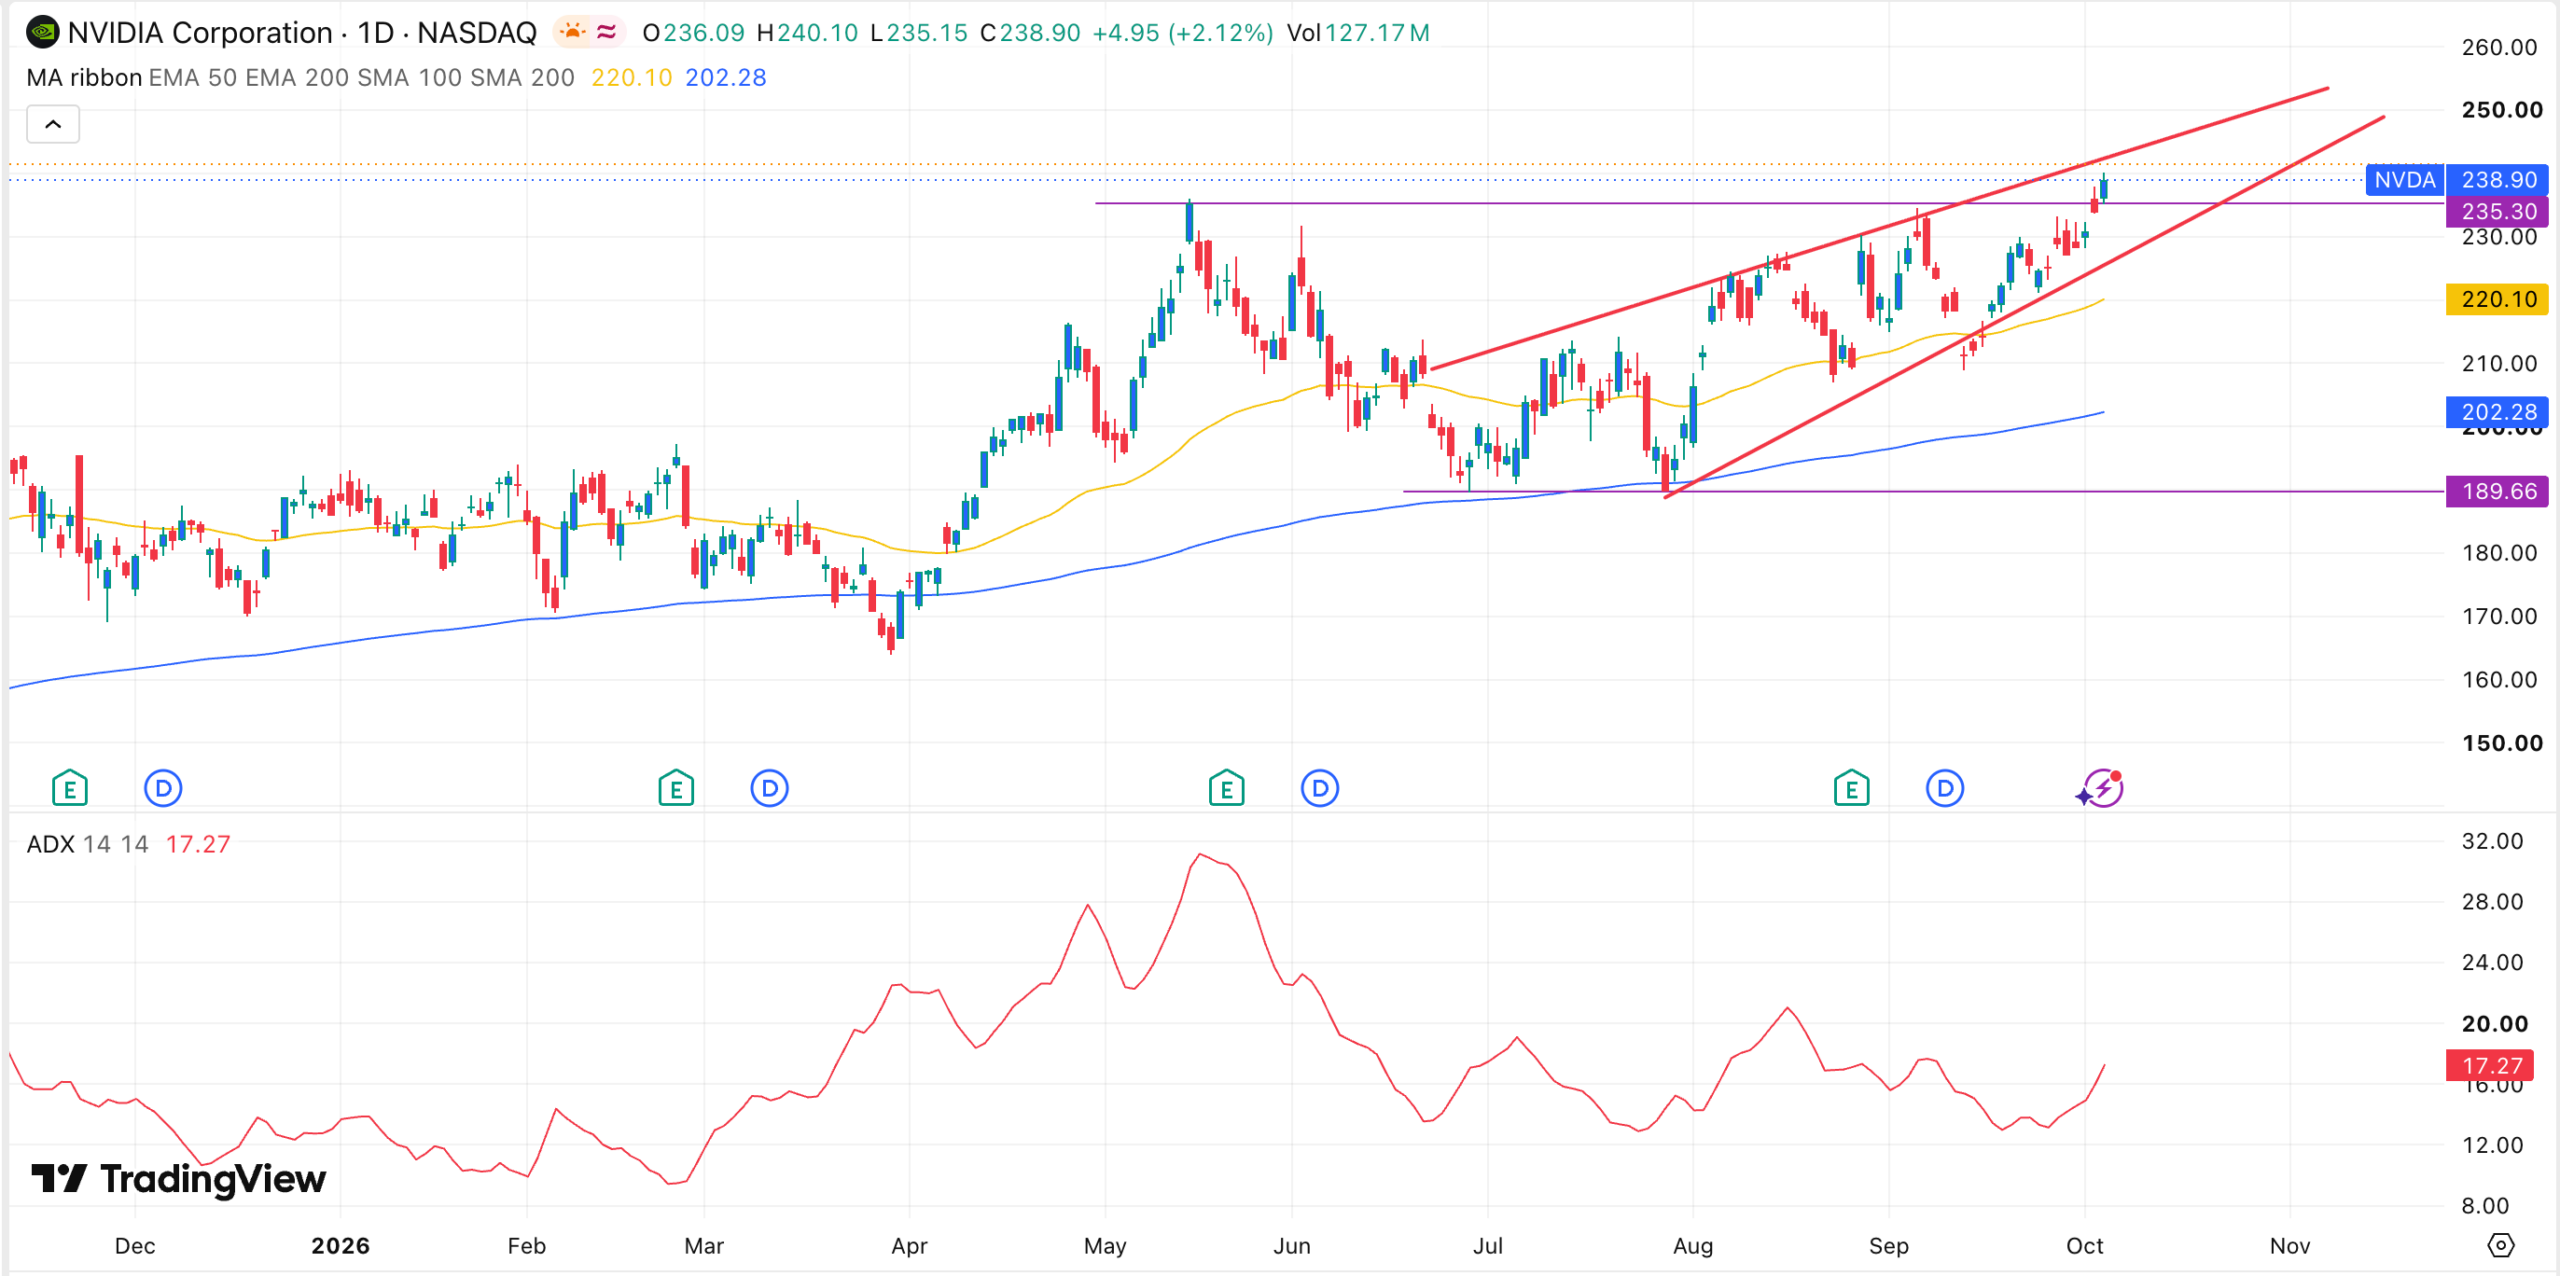
Akcje Nvidii przebiły się do rekordowego poziomu, a kapitalizacja rynkowa spółki zbliżyła się do granicy 6 bilionów USD. Kurs wzrósł do 241 USD w handlu przed otwarciem sesji, czyli o ponad 47% względem najniższego poziomu w tym roku, a traderzy na platformie prognostycznej Polymarket coraz częściej oczekują, że w tym miesiącu osiągnie 250 USD.
Traderzy na Polymarket celują w 250 USD
Akcje Nvidii w ostatnich tygodniach odnotowały silne odbicie, przebijając kluczowy opór na poziomie 236 USD, czyli poprzedni rekord wszech czasów. Na Polymarket prawdopodobieństwo, że Nvidia osiągnie w tym miesiącu poziom 250 USD, wzrosło do 68%.
Polymarket to rynek prognostyczny, na którym traderzy kupują i sprzedają kontrakty dotyczące rzeczywistych zdarzeń. Oznacza to, że wartość 68% odzwierciedla implikowane prawdopodobieństwo rynkowe, że Nvidia dotknie poziomu 250 USD przed końcem miesiąca. Wzrost do tego okrągłego poziomu oznaczałby dalsze oddalenie kursu od poprzedniego szczytu na poziomie 236 USD.
Analitycy dostrzegają dalszy potencjał wzrostu. Według MarketBeat średnia prognoza analityków wskazuje na poziom 321 USD, czyli około 35% powyżej obecnych poziomów. Analitycy BNP Paribas podtrzymali rekomendację „outperform” oraz cenę docelową na poziomie 345 USD, Cantor Fitzgerald wyznaczył cel na 350 USD, a Kevin Cassidy z Rosenblatt Securities zakłada poziom 390 USD.
Fundamenty uległy wzmocnieniu
Większość analityków wskazuje na fundamenty Nvidii, które systematycznie poprawiały się w czasie trwającego boomu na sztuczną inteligencję (AI). Przychody i rentowność nadal rosły w tym roku, nawet gdy wycena akcji spadała. Wyniki Nvidii są również szeroko obserwowane jako barometr popytu na infrastrukturę AI w całym sektorze technologicznym, ze względu na rolę spółki jako dostawcy układów AI dla całej branży.
Przychody w drugim kwartale wzrosły do 104 mld USD, wyraźnie powyżej oczekiwań analityków. Zyski nadal dynamicznie rosły, a marża brutto osiągnęła 75%. Zysk na akcję (EPS) w dalszym ciągu się zwiększał, a wolne przepływy pieniężne (FCF) wzrosły do rekordowego poziomu.
Oczekuje się, że wzrost będzie kontynuowany w dającej się przewidzieć przyszłości. Dane Yahoo Finance pokazują, że analitycy oczekują wzrostu rocznych przychodów o 90% w tym roku, do 411 mld USD, a następnie o kolejne 67% w przyszłym roku, do 687 mld USD. W swoim raporcie Nvidia podała, że jej przychody wzrosną w przyszłym roku o 70%. W większości przypadków przychody i zyski spółki były wyższe od oczekiwań.
Wzrost przychodów i przepływów pieniężnych sfinansował największy w historii program skupu akcji. W ostatnim raporcie wynikowym Nvidia podtrzymała program odkupu akcji o wartości 80 mld USD, a w ubiegłym tygodniu ogłosiła zakup za 150 mld USD. Z czasem liczba akcji pozostających w obrocie spadła z 25 mld w 2022 roku do 24,15 mld, co oznacza, że rosnące zyski spółki przypadają na mniejszą liczbę akcji.
Na kurs akcji wpłyną również nadchodzące wyniki części największych klientów spółki, w tym Microsoftu i Meta Platforms. Wyniki te powinny dostarczyć więcej informacji na temat kierunku wydatków na AI. Ponieważ obie firmy należą do największych nabywców układów AI, ich plany wydatków kapitałowych będą traktowane jako bieżący sprawdzian założeń dotyczących popytu, na których opierają się prognozy wzrostu Nvidii.
Wciąż występują jednak wyzwania. Transakcja Nvidii z Groq trafiła do sądu, a akcjonariusze zarzucają, że zostali pokrzywdzeni. Spółka mierzy się również ze znaczną konkurencją ze strony Microsoftu, Google i AMD, co ostatecznie może wywrzeć presję na jej marże. Rozwój postępowania sądowego oraz rywalizacja o obciążenia związane z zadaniami AI należą do czynników, które mogą sprawdzić trwałość obecnego optymizmu.
Analiza techniczna wskazuje na dalsze wzrosty
Wskaźniki techniczne sugerują, że akcje Nvidii pozostają w tym roku w silnym trendzie wzrostowym. Kurs zanegował formację podwójnego szczytu, przebijając kluczowy opór na poziomie 235 USD, i obecnie znajduje się powyżej wszystkich średnich kroczących oraz wskaźnika Supertrend.
Wskaźnik kierunkowego ruchu (ADX) wzrósł do 17,27, najwyższego poziomu od 9 września tego roku. W rezultacie kurs może nadal rosnąć, ponieważ strona popytowa celuje w psychologiczny poziom 250 USD. Taki scenariusz zostałby potwierdzony przez ruch powyżej rosnącej linii trendu, co oznaczałoby również zanegowanie formacji klina zwyżkującego, będącej częstym sygnałem odwrócenia trendu. Ponieważ kontrakt na Polymarket jest powiązany z zachowaniem Nvidii w październiku, nadchodzące wyniki klientów oraz zachowanie kursu wokół odzyskanych poziomów dadzą traderom konkretne punkty odniesienia pozwalające ocenić, czy prognoza wzrostu do 250 USD się sprawdzi.
Niniejszy artykuł ma wyłącznie charakter informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Prawdopodobieństwa z rynków prognostycznych, cele analityków oraz poziomy techniczne mogą się zmieniać wraz z ewolucją warunków rynkowych.
Ten artykuł pierwotnie ukazał się w serwisie The Market Periodical.

