Niew doceniana siła srebra: odporność po parabolicznym załamaniu
Najważniejsze informacje
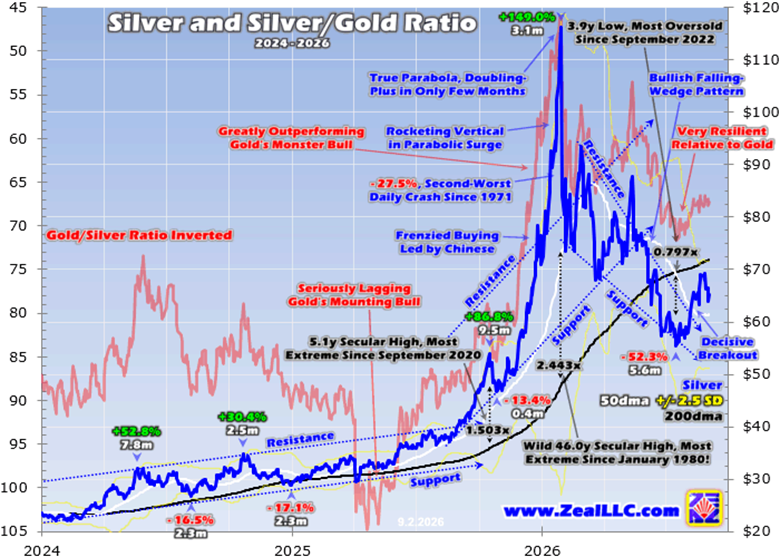
- •Srebo osiągnęło szczyt blisko 116 USD za uncję pod koniec stycznia 2026 r. po hossie o 455,2% w ciągu 27,8 miesiąca, a następnie spadło o maksymalnie 52,3% w ciągu 5,6 miesiąca do dna w połowie lipca powyżej 55 USD.
- •Jednodniowy spadek srebra o 27,5% tuż po szczycie był jego drugim najgorszym dziennym załamaniem w historii sięgającej 1971 r.
- •Mimo wyprzedania srebo średnio kosztowało prawie 74 USD w 2026 r. do początku września, o 116,7% więcej niż w porównywalnym okresie 2025 r., a na lipcowym dnie wciąż było 46,7% wyżej rok do roku.
- •Wskaźnik srebro/złoto wynosi średnio 65,4x od maja 2026 r., co jest najsilniejszym wynikiem srebra względem złota od około tuzina lat poza anomalią paraboliczną.
- •Autor argumentuje, że niedźwiedzi sentyment zakorzeniony w bieżącym błędzie poznawczym jest niezasłużony, a producenci srebra pozostają wysoce rentowni przy niskich wycenach ich akcji.
Autor: Adam Hamilton — 4 września 2026
Sentyment wokół srebra jest ostatnio wyraźnie obojętny, a nawet niedźwiedzi, a traderzy nie chcą mieć z tym metalem wiele do czynienia. Taka reakcja jest zrozumiała po tym, jak cena srebra została wcześniej w tym roku przecięta bardziej niż o połowę. Mimo tej percepcji srebro wykazuje znaczną, niedocenianą siłę. Względnie dobrze przetrwało niebezpieczne załamanie po paraboli i pozostaje całkiem wysoko w porównaniu zarówno z własną historią, jak i ze swoim głównym motorem — złotem. Taka odporność jest bycza.
Paraboliczny szczyt
Pod koniec stycznia srebro wzbiło się wraz ze złotem na rekordowy wszechczasów poziom blisko 116 USD za uncję. Ten punkt kulminacyjny uwieńczył spektakularną hossę z zyskami 455,2% w ciągu 27,8 miesiąca, przebijając równoległą rekordową cykliczną hossę złota, wzmacniając jej zyski 2,3-krotnie. Wyniki srebra były jednak dalekie od jednolitych: najpierw ustępowały złotu, by pod koniec wystrzelić parabolicznie i nadrobić zaległości. Ten końcowy skok był dziki — w ciągu zaledwie 3,1 miesiąca do szczytu pod koniec stycznia srebro wzrosło o niesamowite 149,0%.
Jak autor ostrzegał w połowie stycznia, około tydzień przed kulminacją srebra, była to niebezpieczna ekstremalna parabola — definiowana po dekadach studiowania historii rynków jako podwojenie ceny w ciągu dwóch–trzech miesięcy po wielkich hossach. Takie jednostronne, popychane przez masową spekulacyjną manię i chciwość ruchy zawsze kończą się źle.
Punkt odniesienia stanowi głośny epizod ze stycznia 1980 r. Wówczas srebro wzrosło o zdumiewające 196,1% w zaledwie 2,0 miesiąca do szczytu; tych poziomów ponownie nie widziano aż 31,3 roku później, w kwietniu 2011 r. Do marca 1980 r., zaledwie 2,2 miesiąca po kulminacji, srebo zdążyło spaść o 76,9%. Esej z połowy stycznia 2026 r. zamykał trzeźwe ostrzeżenia:
„Pionowe wystrzały są super ryzykowne i nie ma się z nimi bawić. ... Traderzy powinni unikać gonienia za zyskami srebra napędzanymi masową spekulacyjną manią i przygotować się na rychłe, duże i szybkie wyprzedanie."
Nieco ponad tydzień później srebro rozciągnęło się na zdumiewające 144,3% ponad kluczową linię bazową, jaką jest 200-dniowa średnia krocząca — 46,0-letni rekord wykupienia, najbardziej ekstremalny odczyt od stycznia 1980 r.
Załamanie
Po takim hiper ryzykownym parabolicznym wystrzale srebro było skazane na symetryczne załamanie, podobne do tych po porównywalnych wcześniejszych blowoffach — i nadeszło ono błyskawicznie. Tuż po szczycie pod koniec stycznia srebro spadło o 27,5% w ciągu jednej sesji — drugi najgorszy dzienny krach w historii sięgającej 1971 r. Autor przeanalizował jego konsekwencje w innym eseju w połowie lutego.
Skutki najdzikszych od niemal półwiecza ekstremów ze stycznia 2026 r. mogły być znacznie gorsze. W ramach koniecznego rozliczenia po paraboli srebro mogło spaść o ponad 75%; strata trzech czwartych ceny odesłałaby ją z powrotem w okolice 29 USD. Tymczasem w najgorszym momencie, w połowie lipca, srebo spadło o 52,3% w ciągu 5,6 miesiąca, tworząc dno powyżej 55 USD. Biorąc pod uwagę sytuację, jest to blisko najlepszego możliwego scenariusza po ekstremalnej paraboli.
Na lipcowym dnie srebro było 21,9% niżej od początku roku, co z pewnością przyczyniło się do niedźwiedziego sentymentu stada. Ta perspektywa jest jednak krótkowzroczna i zniekształcona przez rozliczenie po paraboli: na tym dnie srebro wciąż było 46,7% wyżej rok do roku. A mimo rzezi w półroczu do połowy lipca srebro osiągało średnio prawie 74 USD w 2026 r. — 116,7% więcej niż w porównywalnym okresie 2025 r. do początku września.
Ślepe punkty sentymentu
Zaskakujące, jeśli nie zagadkowe, jest więc słyszenie, jak traderzy i analitycy coraz częściej dają srebru niskie noty. Autor, od ponad ćwierci wieku działający w branży finansowych newsletterów, otrzymuje mnóstwo informacji zwrotnych od subskrybentów — i nie przypomina sobie ani jednego byczego e-maila o srebrze w ostatnich miesiącach. Każdy, kto zadawał sobie trud pisania o srebrze, był generalnie rozczarowany jego załamaniem i spodziewał się dalszego narastania strat.
Kilka tygodni temu, w wywiadzie podcastowym po długiej rozmowie o złocie, gospodarz zapytał autora, dlaczego srebro radzi sobie tak słabo. Autor odpowiedział, że jego zdaniem srebro w tym roku wypada bardzo dobrze, wykazując imponującą odporność względem złota — odpowiedź, która wyraźnie zaskoczyła gospodarza, który przeszedł do innego tematu.
Utrzymywanie właściwej perspektywy jest na rynkach wszystkim, bo ludzie z natury ekstrapolują najnowsze ruchy w nieskończoność. Psycholodzy zbadali to dogłębnie pod różnymi nazwami, w tym bieżącego błędu poznawczego (recency bias), heurystyki dostępności i hiperbolicznego dyskontowania. To ogromny problem dla traderów, bo emocjonalne przeszacowywanie teraźniejszości poważnie upośledza kupowanie tanio i sprzedawanie drogo. Kilka dni, tygodni, a nawet miesięcy akcji ceny to za mało kontekstu; minimum to ostatnie pół roku, a po ekstremalnej anomali typu parabolicznego skoku, jak w przypadku srebra, perspektywę tę trzeba rozszerzyć na ostatnie kilka lat.
Odczyt wskaźnika srebro/złoto
Złoto jest dominującym, głównym motorem srebra, a jego recentcja cenowa w przytłaczającym stopniu napędza sentyment do srebra, a tym samym obrót nim. Wynika to częściowo z podwójnej tożsamości srebra: w przeciwieństwie do złota jest ono zarówno metalem szlachetnym o charakterze pieniężnym, jak i szeroko stosowanym surowcem przemysłowym, co historycznie czyni je bardziej zmiennym od złota i skłonnym do wzmacniania jego większych ruchów. Dla czytelności zamiast dziesiętnego wskaźnika srebro/złoto (0,015x w środku tygodnia) stosowany jest identyczny wskaźnik złoto/srebro z odwróconą osią; w środę wynosił on 67,3x.
Gdyby srebo po prostu spadło o połowę w ciągu sześciu miesięcy po zwykwej hossie, byłaby to katastrofa. Ale po wzroście o 149,0% w 3,1 miesiąca do najbardziej wykupionych poziomów od stycznia 1980 r. przecięcie ceny o połowę świadczy o sporej odporności — straty po paraboli z ekstremów niespotykanych od niemal półwiecza mogły sięgnąć trzech czwartych lub więcej.
W lipcu, wokół dna po paraboli, srebro średnio kosztowało nieco ponad 58 USD — wciąż 55,0% powyżej porównywalnej średniej z lipca 2025 r. Gdyby rok temu powiedzieć traderom, że srebro będzie na obecnych poziomach, byliby zachwyceni. W tegoroczne wyniki wydają się słabe tylko wtedy, gdy patrzy się krótkowzrocznie od parabolicznego szczytu z końca stycznia — ekstremum, które nigdy nie miało szans być trwałe.
Podczas załamania po paraboli srebro wyznaczyło ogromną, byczą formację spadkowego klina, równoległą do złotej. Takie formacje zwykle rozwiązują się silnymi wybiciami wzrostowymi, co zresztą nastąpiło w przypadku złota, akcji jego producentów i srebra. Zdecydowane wybicie srebra oraz głębokość lipcowego dna sugerują przygotowanie do większego ruchu: przy nieco ponad 55 USD srebro zanurkowało do zaledwie 79,7% swojej 200-dniowej średniej — minimum z 3,9 roku i najbardziej wyprzedany poziom od września 2022 r., ponad rok przed rozpoczęciem jego wielkiej hossy. Wyprzedanie o 52,5% w ciągu 5,6 miesiąca wypleniło stadną chciwość parabolicznego szczytu, resetując techniczny i sentymentalny etap.
Niedocenianą siłę srebra najlepiej widać w wskaźniku srebro/złoto, który nie jest szeroko śledzony. Od stycznia 2020 r. do września 2023 r., tuż przed rozpoczęciem się późnej hossy srebra, SGR wynosił średnio 81,7x — oznaczało to, że potrzeba było 81,7 uncji srebra, aby równać się wartością jednej uncji złota — wobec długoterminowych średnich rzędu 55x–60x. Od października 2023 r. do października 2025 r., przed ostatnimi trzema parabolicznymi miesiącami do końca stycznia 2026 r., SGR był jeszcze gorszy i wynosił średnio 87,3x. Srebro poważnie ustępowało rekordowej hossie złota przez większość jej trwania; jak zauważa autor, radziło sobie wtedy tak mizernie, że rzadko bothered się o nie pisać.
Trzy miesiące do parabolicznego szczytu i symetryczne trzy miesiące po nim to ponownie ekstremalna anomalia, jakiej nie widziano od niemal półwiecza: odczyty SGR wynosiły średnio 66,5x w drodze na górę i 62,0x w drodze w dół, nie będąc reprezentatywne dla niczego trwałego. Ale to, co nastąpiło od tamtej pory — począwszy od maja, po odwróceniu się anomalii — ujawnia siłę srebra. W ciągu ostatnich ponad czterech miesięcy, gdy sentyment wegetował w niedźwiedzim rynsztoku, a cena została przecięta o połowę, SGR nadal wynosił średnio 65,4x. Z krótkim wyjątkiem nietrwałej paraboli srebro nie było tak silne względem złota od połowy 2014 r. — najlepszy wynik wobec złota od tuzina lat, mimo koniecznego załamania po paraboli.
Producenci i konserwatywny scenariusz
Firma autora dodała 18 nowych transakcji w newsletterach dotyczących mniejszych producentów o wyższej pozycji fundamentalnej, gdy złoto bottomowało w ostatnich miesiącach; pod koniec sierpnia niezrealizowane zyski sięgały już +63% w niecałe sześć tygodni. Byli to głównie producenci złota, ale wśród transakcji znalazł się także duży producent srebra. Nie raportuje on pełnych kosztów utrzymania (AISC), ale u jego rówieśników w drugim kwartale wyniosły one od około 6 do 37 USD za uncję — a przy średniej cenie srebra powyżej 73 USD na zamknięciu w ostatnim kwartale jego wydobycie pozostawało bajecznie rentowne mimo krachu po paraboli. Duży i pierwotni producenci srebra zarabiają ogromne pieniądze, podczas gdy ich akcje wciąż notowane są przy niskich wycenach względem zysków.
Zamiast zgadywać cele cenowe, autor przedstawia konserwatywny scenariusz. Srebro jest w przytłaczającym stopniu napędzane przez złoto, zwykle wzmacniając jego większe ruchy ponad 2-krotnie. Jeśli młoda faza wzrostowa złota rozwinie się w nową hossę rosnącą w skromnym tempie 15% rocznie, oznacza to dla srebra przyszłe zyski rzędu 30%+ rocznie. Przyjmijmy, że AISC dużych producentów srebra wynoszą w tym roku średnio 25 USD i rosną o 10% rocznie: jeśli następna hossa srebra wystartuje z lipcowej średniej blisko 58 USD, zyski producentów srebra ponownie więcej niż się podwoją w ciągu zaledwie dwóch lat — a dwa lata 30-procentowych wzrostów wyniosłyby srebro tylko w okolice 98 USD za uncję, wciąż daleko poniżej parabolicznego ekstremum ze stycznia 2026 r. ponad 116 USD. (Są to ilustracyjne założenia autora, a nie gwarancje.)
Traderzy obciążeni bieżącym błędem poznawczym ryzykują przegapienie większości tych zysków — pozostaną obojętni lub niedźwiedzi tak długo, jak stado, nie będąc w stanie kupić względnie tanio, gdy akcje producentów srebra są naprawdę niepopularne — i turned bullish dopiero, gdy następna hossa będzie w pełnym rozkwicie. Lekarstwem jest utrzymywanie wystarczającej perspektywy na akcje cenowe.
Podsumowanie
Srebro wykazało w ostatnich miesiącach dużą, niedocenianą siłę. Tak, jego cena została przecięta o połowę po parabolicznym wystrzale, ale po takich, niemal półwiecznych ekstremach straty mogły — według historycznych analogii — przekroczyć trzy czwarte. Rozliczenie po paraboli ubiło srebro do najbardziej wyprzedanych poziomów od niemal czterech lat, a od tamtej pory srebro zaliczyło zdecydowane wybicie z ogromnej formacji spadkowego klina. Względem swojego dominującego motora — złota — srebro notuje najlepsze poziomy od ponad tuzina lat. Niedawna obojętność i niedźwiedzie nastawienie do srebra były, zdaniem autora, krótkowzroczne i nie na miejscu: srebro radzi sobie znacznie lepiej, niż przypisuje mu stado.
Adam Hamilton, CPA, jest prezesem Zeal LLC, firmy specjalizującej się w kontrariańskiej spekulacji i inwestowaniu na rynku akcji oraz wydającej newslettery rynkowe; jej klienci pochodzą ze wszystkich 50 stanów i ponad 60 krajów.
Źródło: GoldSeek
