Niewychwalona siła srebra: odporność po parabolicznym załamaniu
Najważniejsze informacje
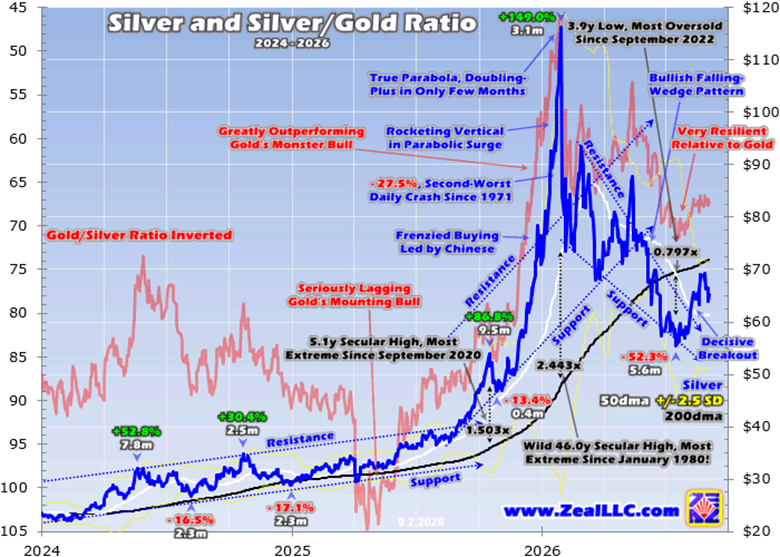
- •Srebro osiągnęło szczyt w okolicach 116 dolarów za uncję pod koniec stycznia 2026 r. po wzroście o 149,0% w 3,1 miesiąca, po czym runęło o 27,5% w ciągu jednej sesji — drugi najgorszy dzienny spadek od 1971 r.
- •Na dołku z połowy lipca 2026 r. srebro straciło 52,3% w ciągu 5,6 miesiąca, spadając powyżej 55 dolarów, co autor uznaje za wynik bliski najlepszemu scenariuszowi po ekstremalnej paraboli, jak epizod z 1980 r. zakończony załamaniem o 76,9%.
- •Srebro osiągnęło w 2026 r. średnio prawie 74 dolary, o 116,7% więcej niż w analogicznym okresie 2025 r., i było o 46,7% wyżej rok do roku nawet na lipcowym dołku.
- •Wskaźnik srebro/złoto osiągał od maja 2026 r. średnio 65,4x, co oznacza najsilniejszy wynik srebra względem złota od około tuzina lat poza nierównowaznym epizodem parabolicznym.
- •Konserwatywny scenariusz autora zakłada, że przy wzroście złota o 15% rocznie srebro mogłoby zyskiwać 30% lub więcej rocznie, co potencjalnie więcej niż podwoiłoby zyski dużych producentów srebra w ciągu dwóch lat.
Autor: Adam Hamilton | SilverSeek | 4 września 2026 r.
Sentiment wokół srebra jest ostatnio apatyczny wręcz niedźwiedzi, a inwestorzy chcą mieć z tym metalem jak najmniej do czynienia. Jest to zrozumiałe po tym, jak srebro straciło wcześniej w tym roku ponad połowę wartości. Jednakże, wbrew temu postrzeganiu, srebro wykazuje znaczną, niewychwalaną siłę. Względnie dobrze przetrwało niebezpieczne załamanie po paraboli i pozostaje dość wysoko w porównaniu z własną historią oraz swoim głównym motorem — złotem. Autor argumentuje, że taka odporność jest byczym sygnałem.
Pod koniec stycznia srebro wzbiło się w górę wraz ze złotem do historycznego szczytu w okolicach 116 dolarów za uncję. Szczyt ten zwieńczył spektakularną hossę o zyskach 455,2% w ciągu 27,8 miesiąca, przebijając równoległą rekordową cykliczną hossę złota, wzmacniając jej zyski 2,3-krotnie. Wyniki srebra nie były jednak jednolite: początkowo ustępowały złotu, by pod koniec wystrzelić parabolicznie, nadrabiając straty. Ten końcowy „lot ku księżycowi" był ekstremalny — w zaledwie 3,1 miesiąca do szczytu z końca stycznia srebro wzrosło o niesamowite 149,0%. Skłonność srebra do wzmacniania ruchów złota w obie strony odzwierciedla jego podwójny charakter: podobnie jak złoto pełni funkcję monetarnego magazynu wartości, ale napotyka też znaczny popyt przemysłowy — mieszanka, która historycznie czyni je bardziej zmiennym niż żółty metal.
Jak autor ostrzegał w połowie stycznia, około tydzień przed kulminacją srebra, była to niebezpieczna ekstremalna parabola, definiowana na podstawie dekad badania historii rynków jako podwojenie ceny w ciągu dwóch–trzech miesięcy po masowej hossie. Takie jednostronne, napędzane chciwością ruchy spekulacyjnej manii zawsze kończą się źle.
Ryzyko ilustruje niesławny przykład ze stycznia 1980 r. Wówczas srebro wzrosło o 196,1% w zaledwie 2,0 miesiąca do szczytu; te poziomy nie zostały ponownie osiągnięte aż 31,3 roku później, w kwietniu 2011 r. Do marca 1980 r., zaledwie 2,2 miesiąca po kulminacji, srebro spadło o 76,9%. Esej z połowy stycznia 2026 r. kończył się trzeźwymi ostrzeżeniami: „Pionowe wystrzały cenowe są super-ryzykowne i nie ma z nimi żartów. ... Inwestorzy powinni unikać gonienia za zyskami srebra z popularnej spekulacyjnej manii i przygotować się na rychłą, dużą i szybką wyprzedaż."
Nieco ponad tydzień później srebro odchyliło się o 144,3% powyżej swojej kluczowej linii bazowej, czyli 200-dniowej średniej kroczącej — był to 46,0-letni rekord wykupienia, najskrajniejszy odczyt od stycznia 1980 r. Symetryczne załamanie nadeszło zgodnie z przewidywaniami, brutalną siłą: tuż po szczycie z końca stycznia srebro runęło o 27,5% w ciągu jednej sesji — drugi najgorszy dzienny krach w historii sięgającej 1971 r. Autor przeanalizował konsekwencje w innym eseju z połowy lutego.
Skutki najbardziej dzikich ekstremów stycznia 2026 r., niespotykanych od niemal półwiecza, mogły być znacznie gorsze. Srebro mogło spaść o ponad 75% w powyparabolicznym rozliczeniu, co odbiłoby cenę aż w okolice 29 dolarów. Tymczasem w najgorszym momencie, w połowie lipca, srebo spadło o 52,3% w ciągu 5,6 miesiąca, znajdując dno powyżej 55 dolarów. Choć utrata połowy wartości to poważna wyprzedaż, taki wynik plasuje się blisko najlepszego scenariusza po ekstremalnej paraboli — dowód, zdaniem autora, prawdziwej odporności.
Na powyparabolicznym dołku z połowy lipca srebro traciło 21,9% od początku roku, co napędzało niedźwiedzi sentiment stada. Ta perspektywa jest jednak krótkowzroczna, zniekształcona przez powyparaboliczne rozliczenie: nawet na tym dołku srebro było wciąż o 46,7% wyżej rok do roku. Mimo rzezi w półroczu do połowy lipca srebro osiągnęło w 2026 r. średnio prawie 74 dolary — o 116,7% więcej niż w analogicznym okresie 2025 r. do początku września.
Sprzężenie zwrotne od czytelników, które otrzymuje autor — wydawca newsletterów finansowych od ponad ćwierci wieku — odzwierciedla tę niedźwiedziość. Ani jeden e-mail od subskrybentów w ostatnich miesiącach nie był byczy na srebro; piszący byli generalnie rozczarowani tegorocznym załamaniem i oczekiwali dalszego narastania strat. Kilka tygodni temu, po długiej dyskusji o złocie w podcaście, gospodarz zapytał autora, dlaczego srebro radzi sobie tak słabo. Autor odpowiedział, że srebro w tym roku wypada naprawdę dobrze, wykazując imponującą odporność względem złota — odpowiedź, która zaskoczyła gospodarza.
Utrzymywanie perspektywy jest na rynkach wszystkim, ze względu na ludzką skłonność do ekstrapolowania ostatnich ruchów w nieskończoność. Psychologowie zbadali to zjawisko w głębi pod różnymi nazwami, m.in. błąd aktualności, heurystyka dostępności i hiperboliczne dyskontowanie. Emocjonalne przeszacowywanie teraźniejszości poważnie upośledza kupowanie tanio i sprzedawanie drogo. Kilka dni, tygodni, a nawet miesięcy akcji ceny to niewystarczający kontekst; minimum to ostatnie pół roku — a po ekstremalnej anomalii parabolicznego wybicia srebra rama powinna sięgać ostatnich kilku lat.
Złoto jest dominującym głównym motorem srebra, a jego akcja cenowa w przytłaczającym stopniu napędza sentiment i handel srebrem. Choć faktyczny wskaźnik srebro/złoto to trudny do odczytania ułamek (0,015x w środku tygodnia), identyczny wskaźnik złoto/srebro z odwróconą osią jest czytelniejszy i w środę wynosił 67,3x.
Gdyby srebo runęło o połowę w ciągu sześciu miesięcy po zwykwej hossie, byłaby to katastrofa. Ale po wzroście o 149,0% w 3,1 miesiąca do najbardziej wykupionych poziomów od stycznia 1980 r. utrata połowy wartości wypada stosunkowo odpornie; straty po niemal-półwiecznych ekstremach parabolicznych mogły ponownie przekroczyć trzy czwarte wartości.
W lipcu, wokół powyparabolicznego dna, srebro osiągało średnio nieco ponad 58 dolarów — wciąż o 55,0% powyżej porównywalnej średniej z lipca 2025 r. Wyniki srebra w tym roku wydają się słabe tylko wtedy, gdy ocenia się je krótkowzrocznie, od parabolicznego szczytu z końca stycznia — poziomów, które nigdy nie miały szansy być zrównoważone.
Nawet w trakcie powyparabolicznego załamania srebro wyrysowało masywną byczą formację spadającego klinu, zupełnie jak równoległa formacja złota. Takie formacje mają tendencję do rozstrzygania się silnymi wybiciami w górę, co zresztą nastąpiło w przypadku złota, akcji jego producentów i srebra. Zdecydowane wybicie srebra nastąpiło po głębokim dnie z połowy lipca: przy nieco ponad 55 dolarach srebo spadło zaledwie do 79,7% swojej 200-dniowej średniej kroczącej — minimum z 3,9 roku, najbardziej wyprzedany odczyt od września 2022 r., ponad rok przed rozpoczęciem jego wielkiej hossy. Wyprzedaż o 52,5% w ciągu 5,6 miesiąca wypleniła hiperboliczną chciwość stada z parabolicznego szczytu, resettingując techniczne i sentymentalne tło, zdaniem autora, pod kolejną wielką hossę.
Niewychwalana siła srebra jest najbardziej widoczna w wskaźniku srebro/złoto, który nie jest szeroko śledzony. Od stycznia 2020 r. do września 2023 r., tuż przed rozpoczęciem późnej hossy srebra, SGR wynosił średnio zaledwie 81,7x — oznaczało to, że potrzeba było 81,7 uncji srebra, by równać się wartością jednej uncji złota, co historycznie było bardzo słabe wobec długoterminowych średnich w okolicach 55x–60x. Od października 2023 r. do października 2025 r., podczas późnej hossy srebra przed ostatnimi trzema parabolicznymi miesiącami do końca stycznia 2026 r., SGR był jeszcze gorszy, średnio 87,3x. Jak pokazywała linia SGR, srebro poważnie odstawało od rekordowej hossy złota przez zdecydowaną większość jej trwania — autor zaznacza, że rzadko wtedy pisał o srebrze, bo pozostawało ono wyrzutkiem wśród metali szlachetnych.
Trzy miesiące do parabolicznego szczytu srebra i symetryczne trzy miesiące po nim stanowiły ekstremalną anomalię, ze średnimi odczytami SGR 66,5x w drodze w górę i 62,0x w drodze w dół — niereprezentatywnymi dla czegokolwiek trwałego. Siła ujawniła się w tym, co nastąpiło później: od maja, przez ostatnie ponad cztery miesiące, mimo że sentiment srebra wegetował, a cena została przecięta na pół, SGR utrzymywał średnio 65,4x. Z krótkim wyjątkiem nierównowaznej paraboli, srebro nie było tak silne względem złota od połowy 2014 r. — najlepszy wynik wobec złota od tuzina lat, mimo powyparabolicznego załamania. Dla czytelników nowych w tej metryce: wskaźnik historycznie wahał się od około 30x przy skrajnej sile srebra na początku 1980 r. do ponad 100x, gdy srero jest głęboko nielubiane, więc odczyt w połowie lat 60. (multipleksów) plasuje się wyraźnie w silniejszej połowie długoterminowego zakresu historycznego srebra.
Autor wskazuje praktyczne konsekwencje: gdy złoto znajdowało w ostatnich miesiącach dno, jego newslettery agresywnie dodały nowe transakcje w mniejszych spółkach wydobywczych, a pod koniec sierpnia niezrealizowane zyski sięgały już +63% w niecałe sześć tygodni. Z tych 18 nowych transakcji, w większości dotyczących producentów złota, jedna objęła dużego producenta srebra. Spółka ta nie raportuje pełnych kosztów utrzymania wydobycia (AISC), ale AISC jej konkurentów w drugim kwartale mieściły się z grubsza między 6 a 37 dolarów za uncję. Przy średniej cenie srebra ponad 73 dolary na zamknięciu w poprzednim kwartale, wydobycie było ekstremalnie zyskowne mimo powyparabolicznego krachu. Duzi i pierwotni producenci srebara zarabiają potężne pieniądze, podczas gdy ich akcje wciąż notowane są przy niskich wycenach względem zysków.
Zamiast zgadywać cele cenowe, autor przedstawia konserwatywny scenariusz: srebro jest w przytłaczającym stopniu napędzane przez złoto i wykazuje tendencję do wzmacniania jego głównych ruchów ponad 2x+. Jeśli młody wzrost złota przekształci się w nową hossę rosnącą w skromnym tempie 15% rocznie, implikuje to dla srebra zyski rzędu 30%+ rocznie, a zyski producentów wzmacniają ten efekt dalej. Przy założeniu, że AISC dużych producentów srebra wynoszą średnio 25 dolarów w tym roku i rosną o 10% rocznie, a następna hossa srebra wystartuje od lipcowej średniej w okolicach 58 dolarów, zyski producentów srebra ponownie więcej niż podwoiłyby się w ciągu dwóch lat — a dwa lata 30-procentowych wzrostów wyniosłyby srebro ledwie w okolice 98 dolarów za uncję, wciąż daleko poniżej parabolicznego ekstremum stycznia 2026 r. powyżej 116 dolarów. Czytelnicy oceniający to ujęcie mogą śledzić kilka konkretnych znaczników, na których sam autor polega: czy wzrost złota się przedłuży, gdzie ustabilizuje się SGR względem ostatniej średniej 65,4x oraz czy raporty zarobkowe producentów nadal odzwierciedlają szeroką różnicę między AISC a realizowanymi cenami srebra.
Inwestorzy obciążeni błędem aktualności ryzykują przegapienie tych zysków, argumentuje autor: pozostaną apatyczni lub niedźwiedzi, dopóki takie pozostaje stado, nie będąc w stanie kupować relatywnie tanio, gdy akcje srebrnych producentów są naprawdę niepopularne, a byczy staną się dopiero, gdy większość dużych zysków zostanie już zdobyta. Lekarstwem jest utrzymywanie wystarczającej perspektywy na akcję ceny.
Wniosek końcowy: srebro wykazało w ostatnich miesiącach znaczną, niewychwalaną siłę. Tak, straciło połowę wartości po parabolicznym wystrzale, ale po niemal-półwiecznych ekstremach te straty mogły się, w świetle precedensu historycznego, nasnąćć ponad trzy czwarte. Powyparaboliczne rozliczenie zbiło srebro do najbardziej wyprzedanych poziomów od niemal czterech lat. Od tego czasu srebro dokonało zdecydowanego wybicia z masywnej formacji spadającego klinu i pozostaje odporne względem złota, notując najlepsze relatywne poziomy od ponad tuzina lat. Cała niedawna apatia i niedźwiedziość wobec srebra była krótkowzroczna i nietrafiona, konkluduje autor — srebro radzi sobie znacznie lepiej, niż przyznaje mu stado.
Adam Hamilton, CPA, 4 września 2026 r. Copyright 2000–2026 Zeal LLC. Zeal LLC specjalizuje się w spekulacji i inwestowaniu na rynku akcji z perspektywy kontrariańskiej, badając rynki światowe w poszukiwaniu okazji kupna tanio w niedowartościowanych i nielubianych sektorach, a owoce jej badań publikowane są w newsletterach rynków finansowych obsługujących klientów ze wszystkich stanów i ponad 60 krajów.
Źródło: SilverSeek
