Metale szlachetne: faza 1 dobiega końca, przygotowując grunt pod fazę 2
Najważniejsze informacje
- •Złoto, spółki wydobywcze, a następnie srebro poprowadziły silny wzrost metali szlachetnych w 2025 roku, po którym nastąpiła pięciomiesięczna korekta.
- •Artykuł twierdzi, że możliwe do zagrania odbicie z warunków wyprzedania stało się wyraźne 5 sierpnia, gdy zarówno złoto, jak i srebro gwałtownie wzrosły.
- •GDX nadal utrzymuje się powyżej 200-dniowej średniej kroczącej, a rajd pozostaje nienaruszony, o ile nie spadnie poniżej tego poziomu i strefy wsparcia 84-87.
- •Relacja Gold/SPX ma wyznaczać dołek na wyższym minimum, co sugeruje, że złoto przeszło od wysokiego ryzyka względnego do niskiego ryzyka względnego.
- •Sygnały sezonowe wskazują na słabsze warunki na szerokim rynku do września i potencjalną okazję zakupową w czwartym kwartale, która mogłaby sprzyjać złotu, srebru i spółkom wydobywczym.
Metale szlachetne: faza 1 dobiega końca, przygotowując grunt pod fazę 2
Gary Tanashian
Jak doszliśmy do tego miejsca
2025 był mocnym rokiem dla metali szlachetnych. Złoto najpierw oderwało się od niedźwiedziego trendu rynkowego, który rozwinął się późną zimą i wiosną, następnie dołączyły spółki wydobywcze, a ostatecznie srebro przejęło prowadzenie od złota. Gdy srebro objęło liderstwo, metale szlachetne, metale krytyczne i inne surowce wyraźnie wzrosły, tworząc bardzo wysokie ryzyko. Jak oczekiwano, ryzyko to ostatecznie się zmaterializowało.
Następnie pojawiła się oczekiwana wielomiesięczna korekta, która trwała około pięciu miesięcy.
Hossa 2026, faza 1
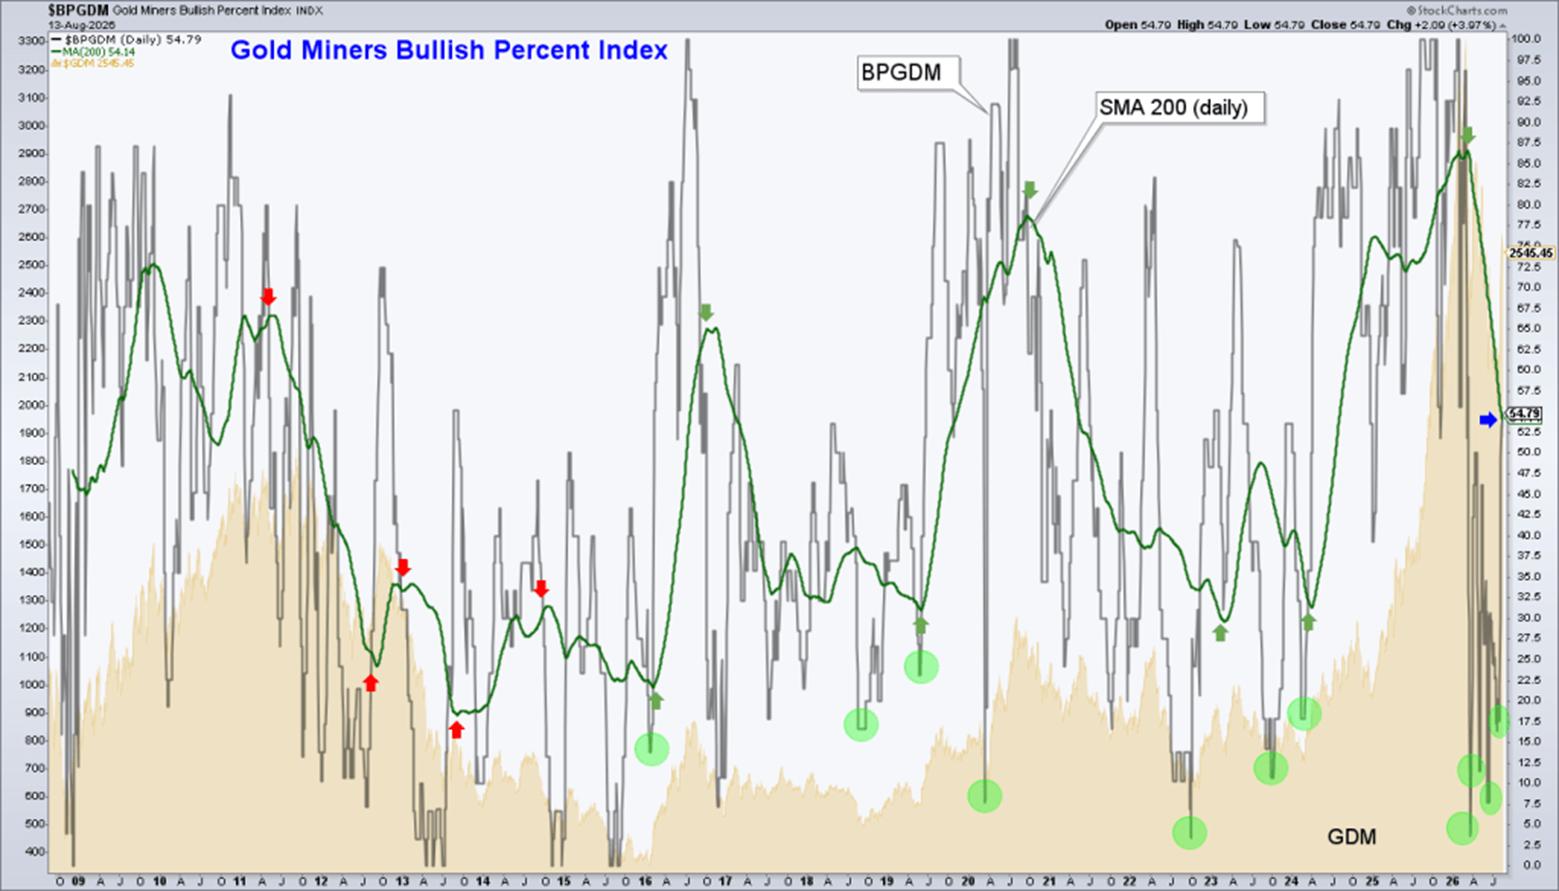
Od początku lipca oczekiwaliśmy możliwego do rozegrania odbicia lub rajdu na metalach szlachetnych po głęboko wyprzedanej sytuacji. Naszym głównym wskaźnikiem była 200-dniowa średnia krocząca BPGDM — Bullish Percent Index dla spółek wydobywających złoto, wskaźnik szerokości rynku pokazujący odsetek akcji górników złota z sygnałami kupna na wykresie punktowo-symbolicznym — przedstawiona jako zielona linia, która zgodnie z oczekiwaniami zniżkowała do wyższego dołka.
Ignorując szum samego, skokowego wskaźnika, mogliśmy wygładzić obraz i dostrzec skrajnie niskie ryzyko zamiast gonić codzienne skoki korekty. Nawet gdy BPGDM znów dynamicznie rośnie, a kompleks metali szlachetnych prawdopodobnie wyznaczył już ostateczne minima, 200-dniowa prosta średnia krocząca powinna nadal opadać i ostatecznie uformować wyższy dołek względem minimum z 2024 roku. To był nasz plan od stycznia i nadal jest on realizowany zgodnie z założeniem.
5 sierpnia rajd wreszcie wyraźnie się potwierdził. Złoto gwałtownie wzrosło, srebro gwałtownie wzrosło, a relacja Silver/Gold (SGR) nadal budowała układ, z którego może później wyjść w górę i poprowadzić fazę 2 hossy 2026.
Choć moim zdaniem większe prawdopodobieństwo przemawia za tym, że SGR wkrótce wzrośnie w kierunku pomarańczowej 200-dniowej prostej średniej kroczącej, jego prawdziwy ruch liderujący najpewniej zostanie zachowany na fazę 2 hossy, która powinna przynieść wzrost wielu spółek surowcowych i zasobowych wraz z metalami szlachetnymi. Ta relacja zasługuje na uwagę, ponieważ srebro łączy w sobie popyt monetarny i przemysłowy, przez co jest bardziej bezpośrednio powiązane z szerszym kompleksem surowcowym niż złoto.
Obecnie w NFTRH uważnie zarządzamy rajdem akcji złotowych, wykorzystując szczegółową analizę techniczną, w tym poziomy zniesień Fibonacciego i opory na wykresie, aby określić cele wzrostowe dla indeksu HUI Gold Bugs, benchmarku NYSE Arca dla spółek wydobywających złoto. Zarządzamy również parametrami niewielkiego cofnięcia, które obecnie trwa.
Tutaj skupiamy się na GDX, funduszu VanEck Gold Miners ETF i największym funduszu śledzącym akcje spółek wydobywających złoto, oraz na tym cofnięciu, podczas gdy wyznaczanie celów wzrostowych zostawiamy NFTRH Premium. Jak dotąd GDX utrzymuje 200-dniową prostą średnią kroczącą, więc możemy dopuścić wypełnienie bezpośredniej luki w dół przy 78.86 bez nadmiernych obaw o trwający rajd. Ruch rozpoczął się od dodatniej dywergencji RSI — GDX ustanowił niższe minimum cenowe, podczas gdy oscylator momentum utworzył wyższe minimum — podobnie jak główna korekta rozpoczęła się od dywergencji negatywnej.
Gdyby GDX spadł poniżej 200-dniowej prostej średniej kroczącej oraz obszaru wsparcia 84-87, musielibyśmy rozważyć, czy rajd kończy się wcześniej — przy niższym z naszych dwóch celów opartych na HUI — zamiast później, przy wyższym celu. Na obecnym etapie rajd pozostaje jednak w pełni nienaruszony.
W miarę jak lato dobiega końca, większym zmartwieniem niż metale szlachetne staje się szeroki rynek akcji. Relacja Gold/SPX, czyli GLD/SPY — porównanie relatywnej siły ETF-u na złoto wobec ETF-u na S&P 500 — wydaje się wyznaczać dołek dokładnie tam, gdzie oczekiwaliśmy, czyli na wyższym minimum względem poprzedniego głównego dołka.
Złoto przeszło od wysokiego ryzyka względnego do niskiego ryzyka względnego. To była jak dotąd historia 2026 roku.
W międzyczasie
Sezonowe średnie dla rynku akcji stają się niedźwiedzie wraz z wejściem we wrzesień. Interesujące spojrzenie na sezonowość VIX-u — indeksu Cboe wyprowadzanego z cen opcji na S&P 500 i najczęściej śledzonego miernika zmienności na rynku — omawiane przez Johna Authersa z Bloomberg Opinion, dobrze współgra z tym, o czym ostatnio mówiliśmy w NFTRH. Impreza najpewniej zostanie przerwana, zanim pojawi się okazja zakupowa w szerokim rynku w czwartym kwartale.
Hossa 2026, faza 2
Biorąc pod uwagę niskie ryzyko względne sygnalizowane przez relację Gold/SPX, 200-dniową średnią BPGDM i inne działające wskazania makroekonomiczne, rozsądne jest faworyzowanie liderowania złota, spółek złotowych i srebra w związku z okazją zakupową w czwartym kwartale.
Przez cały 2026 rok, po uznaniu metali szlachetnych za aktywa wysokiego ryzyka na początku roku, kładliśmy nacisk na dywersyfikację. Osobiście w większości ominąłem korektę, choć wykonałem kilka transakcji długich i krótkich. Staraliśmy się pozostawać w zgodzie z wewnętrznymi rotacjami rynku, przechodząc z sektorów półprzewodników do biotechnologii, następnie do oprogramowania, częściowo z powrotem z oprogramowania, ponownie do półprzewodników i do innych obszarów, gdy zmieniały się warunki. To podejście było w 2026 roku zyskowne.
Nadal mam długą pozycję w jakościowych spółkach złotowych, z preferencją dla firm royalty, które posiadają umowne roszczenia do części wydobycia kopalni zamiast samodzielnie prowadzić wydobycie, co ogranicza ich bezpośrednią ekspozycję na koszty produkcji. Jednak po przejściowym trudniejszym okresie najlepsza rotacja ma według oczekiwań wrócić w kierunku złota, srebra i spółek wydobywczych. NFTRH będzie oceniał ten proces na każdym etapie, a ja osobiście nadal będę zarządzać gotówką, realizować zyski na mocno rosnących pozycjach na szerokim rynku, w tym w spółkach złotowych, oraz przenosić środki do nowych kandydatów do rajdu, dopóki muzyka nie przestanie grać.
Kiedy muzyka znów się rozpocznie, spodziewam się być już ustawiony na metale szlachetne i w pełni gotowy na 2027 rok. Tak właśnie wygląda obecnie obraz makro.
Aby otrzymywać najlepszą w swojej klasie analizę makro z góry na dół i strategię rynkową obejmującą metale szlachetne, surowce, akcje i wiele więcej, zasubskrybuj NFTRH Premium, które obejmuje kompleksowy tygodniowy raport rynkowy, szczegółowe aktualizacje NFTRH+ i pomysły na ustawienia wykresów/transakcji oraz Daily Market Notes. Bezpłatne treści publiczne są dostępne na NFTRH.com, a czytelnicy mogą również zapisać się do darmowego Substacka.
O autorze
Gary Tanashian
Aby otrzymywać analizę głównych rynków z góry na dół, zasubskrybuj NFTRH Premium, które obejmuje pogłębiony tygodniowy raport rynkowy, szczegółowe pośrednie aktualizacje rynku oraz dynamiczne aktualizacje NFTRH+ z pomysłami na wykresy i transakcje.
Obserwuj na Twitterze @NFTRHgt.
Gary Tanashian z nftrh.com przez 21 lat prowadził nowoczesną firmę produkującą komponenty medyczne, utrzymując jej fundamenty w zgodzie z globalnymi realiami gospodarczymi przez kolejne cykle koniunkturalne. To doświadczenie doprowadziło do zrozumienia globalnej makroekonomii w odniesieniu do poszczególnych rynków i sektorów.
Biiwii.com, zamknięty w 2019 roku, ponieważ doba nie miała wystarczająco wielu godzin na dwie strony internetowe, został utworzony w 2004 roku, aby komunikować obawy dotyczące nadmiernego zadłużenia i dźwigni w napompowanym systemie finansowym. Obawy te potwierdziły się w 2007 roku, gdy system zaczął usuwać te zniekształcenia, co doprowadziło do kulminacyjnego wyprzedania od października 2008 do marca 2009.
Nazwa biiwii.com pochodzi od powiedzenia „but it is what it is”, co odzwierciedla potrzebę pozostawania bezstronnym wobec rynków mimo osobistych przekonań. Z czasem świat się zmienia, a skuteczny uczestnik rynku musi być gotowy zaakceptować zmiany lub korekty planu.
Do zestawu później dodano analizę techniczną, psychologię człowieka oraz unikalne wskaźniki relacji makro rynkowych, co zaowocowało raportem finansowym Notes From the Rabbit Hole (NFTRH), zaprojektowanym tak, aby pozostawał skuteczny w każdym otoczeniu rynkowym.
Od 2004 roku prace te były publikowane na serwisach finansowych, w tym GoldSeek i SilverSeek.com.

