Dywidenda odporności: repozycjonowanie filipińskiego rynku nieruchomości z myślą o przyszłości
Najważniejsze informacje
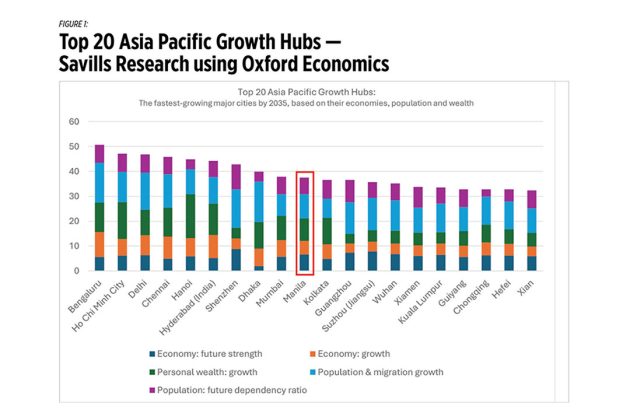
- •Oczekuje się, że do 2035 r. Metro Manila stanie się trzecią najszybciej rozwijającą się dużą gospodarką Azji Południowo-Wschodniej, za Ho Chi Minh City i Hanoi.
- •Filipiny zajmują 90. miejsce na 130 krajów w złożonym indeksie odporności oraz piąte miejsce wśród sześciu ocenianych rynków Azji Południowo-Wschodniej.
- •Moc zainstalowana w energetyce odnawialnej osiągnęła w 2025 r. około 8,7 GW, ale produkcja energii odnawialnej nadal stanowiła mniej niż 25% miksu energetycznego.
- •Prognozuje się, że filipiński rynek centrów danych wzrośnie z około 0,69 mld USD w 2025 r. do 2,48 mld USD w 2031 r., przy czym kluczowym ograniczeniem pozostaje dostęp do energii.
- •Wskaźnik pustostanów w mieszkaniach kondominium wyniósł w 2025 r. 24,7%, a pustostanów w biurach klasy A w Bay Area — 36% w drugim kwartale 2026 r., co kontrastuje z silniejszą aktywnością w sektorze przemysłowym i REIT.
Autor: Cha Carbonell
Według Savills Research, na podstawie danych Oxford Economics, do 2035 r. Metro Manila ma znaleźć się wśród 10 najszybciej rozwijających się dużych gospodarek regionu Azji i Pacyfiku oraz zająć trzecie miejsce pod względem tempa wzrostu w Azji Południowo-Wschodniej, za Ho Chi Minh City i Hanoi.
Na papierze historia wzrostu pozostaje aktualna, wspierana przez rosnącą populację, zwiększający się majątek i rozwijającą się gospodarkę. Wzrost i odporność nie są jednak tym samym.
W złożonym indeksie odporności obejmującym czynniki klimatyczne, sejsmiczne, makroekonomiczne i związane z zarządzaniem Filipiny zajmują 90. miejsce na 130 krajów oraz piąte miejsce wśród sześciu uwzględnionych rynków Azji Południowo-Wschodniej. Kraj wypada słabo pod względem ryzyka klimatycznego, sejsmicznego i cyberbezpieczeństwa, ale dobrze w zakresie zarządzania inflacją.
Rozbieżność między obszarami wzrostu kraju a jego podatnością na zagrożenia wyznacza zadanie dla branży nieruchomości. Pomóc w jej zmniejszeniu może pięć priorytetów.
Rozwój infrastruktury
Skuteczna ochrona przeciwpowodziowa
Wspierany przez Bank Światowy i JICA projekt poprawy kanału rzecznego Pasig-Marikina zmniejszył obszar zalewany przez powodzie o 18% i pozwolił uniknąć szacowanych szkód w wysokości 14,3 mld P w 2024 r. Reformy przeprowadzone w Marikinie po tajfunie Ondoy doprowadziły do zera ofiar śmiertelnych podczas powodzi Habagat w 2012 r., a projekt ochrony przeciwpowodziowej w Iloilo o wartości 4,3 mld P pozostaje skuteczny od ponad dekady.
Wzorzec jest jasny: długi horyzont realizacji, finansowanie wielostronne i weryfikowalne rezultaty. To właśnie tych cech brakowało tak zwanym projektom widmom. Powinny one stanowić standard, którego deweloperzy będą wymagać, zanim uwzględnią publiczną ochronę przeciwpowodziową w wycenie lokalizacji.
Odciążenie wąskiego gardła portowego Manili
Korki w porcie w Manili wynikają przede wszystkim z problemu wykorzystania placów składowych. Sam Manila International Container Terminal obsługuje około 70% krajowego ruchu kontenerowego, zbliżając się do maksymalnej przepustowości.
Batangas pomaga zmniejszyć presję. Istniejący terminal zwiększył swoją przepustowość o 400 000 jednostek ekwiwalentu dwudziestostopowego (TEU) na początku 2026 r. International Container Terminal Services, Inc. (ICTSI) rozpoczęła również budowę Bauan South Luzon Container Terminal, największego w historii Filipin prywatnie finansowanego terminalu morskiego. Niewykorzystany port w Subic zapewnia dodatkową przepustowość.
Lotnisko w Bulacan i sieć lotniczo-kolejowa Regionu 3
New Manila International Airport w Bulacan ma odciążyć Ninoy Aquino International Airport (NAIA). Z Metro Manila, Bulacan i Clark łączą je drogi płatne oraz odnoga MRT-7. Clark International Airport jest rozbudowywane o drugi pas startowy i pozostaje najwyraźniejszą alternatywą dostępną już teraz.
Davao, Zamboanga, Bohol-Panglao i Kalibo pokazują, że regionalne węzły komunikacyjne mogą odnosić sukces bez kierowania każdego odwiedzającego przez NAIA.
Hotelarstwo i wypoczynek
Każda modernizacja regionalnego węzła komunikacyjnego jest również historią o hotelarstwie i wypoczynku. Bohol-Panglao, Kalibo, Davao, Zamboanga i Dumaguete są jednocześnie obszarami oddziaływania lotnictwa i kurortów.
Równie szybko rozwija się turystyka rejsowa. Liczba przyjazdów wzrosła ponad dwukrotnie — z 88 080 w 2023 r. do 226 247 w 2025 r. — przekraczając poziomy sprzed pandemii. Wzrost wspiera terminal macierzysty dla statków wycieczkowych w Entertainment City nad Zatoką Manilską o wartości 5 mld P, które jest zarazem najbardziej nasyconym nadpodażą podrynkiem biurowym i mieszkaniowym w kraju.
Sieci kolejowe i drogowe
Realizowane projekty kolejowe, na czele z North-South Commuter Railway i Metro Manila Subway, mają skrócić czas dojazdu na tyle, by miasta satelickie stały się bardziej przyjazne do życia, a jednocześnie skłonić do korzystania z transportu niskoemisyjnego.
Cavite-Laguna Expressway (CALAX), Cavite-Batangas Expressway oraz łącznik NLEX-SLEX spinają te inwestycje w jeden system omijający zatłoczone drogi Manili.
Zrównoważony rozwój i energia odnawialna
Priorytet dla energii odnawialnej
Moc zainstalowana w energetyce odnawialnej (RE) nadal rosła, osiągając do 2025 r. około 8,7 tys. megawatów (MW), w porównaniu z 11,9 tys. MW w energetyce węglowej — różnica wynosiła 1,4 raza.
Dysproporcja jest większa w przypadku produkcji energii: elektrownie węglowe wytworzyły 72 tys. gigawatogodzin (GWh), a źródła RE 32 tys. GWh, czyli ponad dwukrotnie mniej. Dane pokazują, że Filipiny zbudowały znaczące moce w energetyce odnawialnej, ale nie wytwarzają z nich jeszcze proporcjonalnej ilości energii elektrycznej. Niestabilne źródła odnawialne działają obok węgla, który niemal przez całą dobę pracuje jako źródło obciążenia podstawowego.
Krajowy Program Energii Odnawialnej Departamentu Energii (DoE) zakłada, że udział RE w produkcji energii wyniesie 35% do 2030 r. i 50% do 2040 r. Jednak w 2025 r. produkcja z RE nadal stanowiła mniej niż 25% miksu energetycznego, mimo silniejszego wzrostu mocy.
Program Green Energy Auction łączy projekty solarne i wiatrowe z magazynami energii w bateriach. Bez magazynowania wzrost mocy jest widoczny w MW, ale niekoniecznie w GWh. Morska energetyka wiatrowa, której liderem jest aukcja DoE 3.3-GW GEA-5, stanowi największą potencjalną dźwignię dla stabilniejszej produkcji.
Standardy raportowania dla zrównoważonych przedsiębiorstw
Między właścicielami nieruchomości a najemcami nadal istnieje luka strukturalna. Mechanizmy takie jak Green Energy Option Program rejestrują właściciela jako odbiorcę energii, pozostawiając najemców bez informacji, które mogliby wykorzystać we własnym raportowaniu środowiskowym, społecznym i dotyczącym ładu korporacyjnego (ESG).
Potencjalne rozwiązania obejmują podliczniki na poziomie najemcy, przypisywanie certyfikatów energii odnawialnej każdemu najemcy oraz zapisanie przeniesienia kosztów w umowie najmu. W związku z wdrażaniem od roku obrotowego 2026 zasad ujawniania informacji przez Securities and Exchange Commission (SEC), właściciele, którzy jako pierwsi rozwiążą ten problem, będą lepiej przygotowani do utrzymania globalnych centrów kompetencyjnych (GCC) i międzynarodowych przedsiębiorstw (MNC).
Sztuczna inteligencja i przełom technologiczny
Centra danych wyłaniają się jako nowa klasa aktywów
Wartość rynku centrów danych wynosi około 0,69 mld USD w 2025 r. i ma wzrosnąć do 2,48 mld USD do 2031 r.
Głównym ograniczeniem jest energia. Sektor technologii informacyjnych i komunikacyjnych (ICT) potrzebuje 300–500 MW mocy bazowej do 2026 r., podczas gdy Filipiny mają najwyższe komercyjne ceny energii elektrycznej w Azji Południowo-Wschodniej. Rozwój energii odnawialnej jest zatem kwestią konkurencyjności, a nie tylko klimatu.
BPO i usługi IT: zakłócenia i reinwencja
Sztuczna inteligencja (AI) stanowi istotne zagrożenie dla sektora odpowiadającego za największą część absorpcji powierzchni biurowej w Metro Manila. Badania Międzynarodowego Funduszu Walutowego (IMF) oceniają ryzyko automatyzacji obsługi klienta na nawet 80% do 2025 r.
Jednocześnie Information Technology and Business Process Association of the Philippines (IBPAP) nadal prognozuje, że przychody branży osiągną 42,3 mld USD w 2026 r., ponieważ większość stanowisk narażonych na wpływ AI ma charakter uzupełniający, a nie zastępowalny.
Global Capability Centers odpowiadają obecnie za 39% popytu na biura IT-BPM, co odzwierciedla przejście od arbitrażu kosztowego do działalności o wyższej wartości dodanej.
Podnoszenie kwalifikacji i talenty na Filipinach
Filipiny nadal mają jedną z najmłodszych populacji w Azji. Około 67,1% mieszkańców jest w wieku produkcyjnym, a współczynnik aktywności zawodowej jest najwyższy od 2005 r.
IMF wskazuje lata 2025–2035 jako kluczowe okno dla przekształcenia tej struktury demograficznej w rzeczywistą dywidendę. Ekspozycja na AI koncentruje się na stanowiskach administracyjnych i związanych z bezpośrednią obsługą klienta.
Największe filipińskie ścieżki kształcenia talentów obejmują biznes, administrację i prawo oraz edukację. Łącznie niemal 2 mln studentów i absolwentów tych kierunków trafia bezpośrednio do zawodów wskazywanych przez dane jako najbardziej narażone na wpływ AI. Dziedziny o niższej ekspozycji, takie jak rolnictwo i rzemiosło, korzystają ze znacznie mniejszych zasobów kadrowych.
Podnoszenie kwalifikacji powinno rozpocząć się od kierunków biznesowych, administracyjnych i prawniczych oraz edukacyjnych, ponieważ łączą one największą ekspozycję z największą liczbą pracowników. Szkolenia powinny koncentrować się na złożonym osądzie i umiejętnościach uzupełniania pracy przez AI.
Należy rozszerzyć ścieżkę ICT, obejmującą około 590 000 osób i zbyt małą w stosunku do jej znaczenia. Kierunki związane z rzemiosłem, rolnictwem oraz kształceniem technicznym i zawodowym (TVET) mają najmniejsze zasoby, mimo że są najbardziej odporne na wpływ AI, dlatego powinny być chronione jako zabezpieczenie.
Równoważenie klas aktywów nieruchomościowych
Rynek mieszkaniowy Metro Manila pokazuje najwyraźniejsze przeinwestowanie. Wskaźnik pustostanów w mieszkaniach kondominium osiągnął 24,7% w 2025 r., co odpowiada około 81 000 niesprzedanych lokali skoncentrowanych w Pasay, Parañaque i Muntinlupa. Obszary te należą do tej samej strefy Bay Area, która otrzymała słabe oceny pod względem ryzyka klimatycznego i sejsmicznego.
Rynek biurowy przedstawia podobny obraz. Wskaźnik pustostanów w biurach klasy A w Bay Area wynosił 36% w drugim kwartale 2026 r., w porównaniu z mniej niż 8% w Bonifacio Global City (BGC).
Dla kontrastu, zasób powierzchni przemysłowych rósł systematycznie od 2015 r., zwiększając się z około 9,8 mln metrów kwadratowych do prognozowanych 15,9 mln m kw. w 2025 r. — o 63%. Ekspansja odzwierciedla utrzymujące się tempo oddawania obiektów w dojrzałych i rozwijających się lokalizacjach, ponieważ deweloperzy nadal odpowiadają na popyt ze strony logistyki, produkcji i dystrybucji.
Największy jednoroczny wzrost nastąpił w 2024 r., gdy nowa podaż przekroczyła 1 mln m kw. Batangas i Laguna odpowiadały za większość przyrostu, potwierdzając dominację South Luzon jako głównego korytarza przemysłowego kraju.
Fundusze inwestycyjne nieruchomości (REIT), jako zdywersyfikowana klasa aktywów, umożliwiają przepływ kapitału na dużą skalę. Łączne przychody REIT wzrosły w 2025 r. o 24% rok do roku, a kapitał przepływał z nadpodażowych mieszkań kondominium do logistyki i centrów danych, handlu detalicznego oraz hotelarstwa.
Portfel skoncentrowany na jednej nadpodażowej klasie aktywów i w najbardziej narażonej geograficznie części kraju jest równie kruchy jak gospodarka uzależniona od jednego portu lub lotniska.
Deweloperzy, którzy ograniczą spekulacyjną zabudowę mieszkaniową, skupią się na popycie ze strony przemysłu i centrów danych, hotelarstwie oraz handlu detalicznym, a także uwzględnią zrównoważony rozwój od samego początku, nie wybierają między odpornością a stopą zwrotu. Budują nieruchomości odpowiadające Filipinom, jakimi staje się ten kraj.
Cha Carbonell jest dyrektorem operacyjnym Savills Philippines.

