Sześć lat po przejęciu przez Stripe Paystack uczy się zatrzymywania pieniędzy
Najważniejsze informacje
- •Stripe przeł Paystack z Lagos za 200 milionów dolarów w październiku 2020 roku — wówczas największe przejęcie nigeryjskiego startupu — gdy firma miała 60 000 klientów.
- •Paystack przewodził zakupowi bankructwa zagrożonego startupu bankowego Brass w maju 2024 roku, uruchomił pierwszą aplikację konsumencką Zap w marcu 2025 roku i został ukarany grzywną 250 milionów ₦ przez Centralny Bank Nigerii w kwietniu 2025 roku za prowadzenie Zapa jako portfela na licencji wyłącznie płatniczej.
- •W styczniu 2026 roku Paystack kupił Ladder Microfinance Bank i utworzył spółkę holdingową The Stack Group, uzyskując możliwość przyjmowania depozytów, udzielania pożyczek i zarabiania na odsetkach poza prowizjami transakcyjnymi.
- •Paystack deklaruje, że jego wolumen płatności urósł ponad dwunastokrotnie od 2020 roku i że grupa jest rentowna.
- •W przeciwieństwie do konkurentów opartych na sieciach agentów, takich jak Moniepoint, obsługujący osobiście ponad 6 milionów aktywnych firm, Paystack nie ma fizycznej obecności i liczy na migracje klientów Brass i Allawee do Paystack MFB, aby zbudować bazę depozytów.
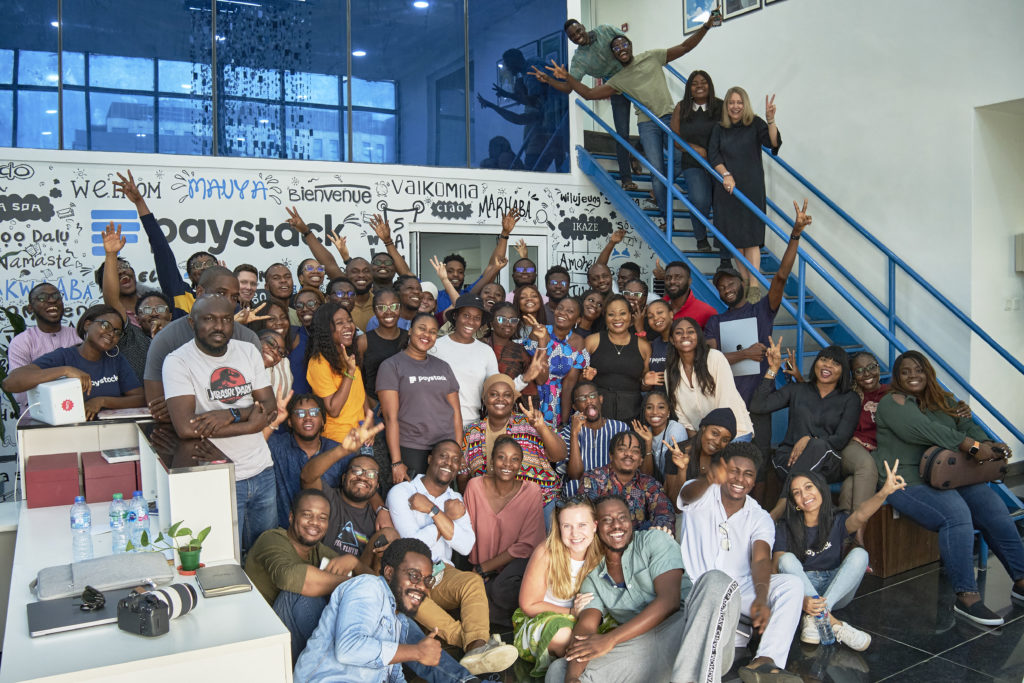
W październiku 2020 roku Stripe zgodził się przejąć Paystack, startup z Lagos pomagający firmom przyjmować płatności online, za 200 milionów dolarów — wówczas największe przejęcie nigeryjskiego startupu. Paystack miał 60 000 klientów w momencie ogłoszenia transakcji.
Stripe stwierdził, że przejęcie sfinansuje nowe produkty i pomoże scalić rozdrobniony rynek płatności w Afryce, a Paystack będzie nadal działać niezależnie. Shola Akinlade, dyrektor generalny firmy, obiecał więcej krajów, więcej kanałów płatności i więcej usług. Sześć lat po przejęciu zrealizował tę obietnicę.
W tamtym czasie Paystack zarabiał, pobierając prowizję od każdej płatności online zebranej przez firmę — model zależny od skali. Pobiera 1,5% plus 100 ₦ od transakcji, z limitem 2000 ₦, co oznacza, że zamówienie o wartości 10 000 ₦ przynosi mu 250 ₦, czyli około 19 centów.
Ten model generuje dochód tylko wtedy, gdy pieniądze są w ruchu. Bank, który przechowuje pieniądze klientów, działa inaczej: może pożyczać lub inwestować te salda po wyższej stopie niż ta, którą za nie płaci, a ten dochód płynie tak długo, jak długo salda pozostają — niezależnie od tego, czy transakcje mają miejsce.
Brazylijski Nubank pokazuje, jak skuteczne to może być. Rok 2025 zakończył z 41,9 miliarda dolarów depozytów, finansował się na poziomie 87% stopy międzybankowej i zarobił 2,9 miliarda dolarów. Na całym świecie odsetki stanowiły 46% przychodów z płatności w 2024 roku, według McKinsey.
Sześć lat później firma, którą Stripe kupił, zmieniła kształt. Posiada obecnie bank mikrofinansowy i aplikację konsumencką. Jej droga ilustruje, dlaczego afrykańskie fintechy wciążieniają się w banki — i jak trudny jest ten ostatni krok.
Paystack najpierw stał się większy i bardziej narażony na ryzyko
Paystack przeznaczył wsparcie Stripe na ekspansję. Obsługuje obecnie firmy w Wybrzeżu Kości Słoniowej, Ghanie, Kenii, Nigerii i RPA, z zatwierdzeniami w Egipcie i Rwandzie, i zatrudniał wszędzie tam, gdzie dostępni byli specjaliści, w tym centrum inżynieryjne w Dubaju.
Z czasem ta ekspansja przyniosła większy wolumen płatności, ale także koszty w dolarach zestawione z przychodami w słabszych walutach afrykańskich. Do listopada 2023 roku naira straciła ponad połowę wartości od czerwca tego roku, a kenijski szyling spadł o prawie 20% w ciągu dwunastu miesięcy. To, co Paystack zarabiał na przepływie pieniędzy, drastycznie spadło w przeliczeniu na dolary, mimo wzrostu w walutach lokalnych. W odpowiedzi firma zwolniła 33 pracowników w Europie i ZEA.
W tym samym roku przelewy bankowe stanowiły 34% płatności firmy w Nigerii, jej największym rynku, w porównaniu z 12% w 2021 roku. Paystack dodał opcję płatności przelewem w 2020 roku, a ten wzrost pokazał, że klienci zaczęli preferować przelewy, ponieważ były tanie i niezawodne.
Paystack poszedł za pieniędzmi. Do 2023 roku uruchomił Virtual Terminal, który daje sklepowi konto bankowe Paystack-Titan, na które klienci mogą wykonywać przelewy. To wprowadziło duże kwoty na konta noszące nazwę Paystack — ale odsetki od tych sald trafiały do Titan Trust Bank.
Brass pokazuje Paystack wartość depozytów
W maju 2024 roku Paystack przewodził grupie, która kupiła Brass, startup bankowości dla firm. Brass miał trudności z wypłatą środków od października 2023 roku, a dwie osoby powiedziały, że w jego księgach była dziura 2 miliardów ₦ (1,5 miliona dolarów). Kupujący zainterweniowali, ponieważ obawiali się, że upadek sprawi, iż klienci uciekną z innych fintechów.
Był to pierwszy znany udział Paystack w firmie przechowującej pieniądze innych ludzi. Oprócz klientów biznesowych Brassu dawał mu bliski wgląd w to, co dzieje się, gdy depozyty zaczynają się kurczyć.
Dziesięć miesięcy później, w marcu 2025 roku, Paystack uruchomił Zap, swoją pierwszą aplikację konsumencką, z depozytami przechowywanymi w Titan.
Do końca kwietnia Centralny Bank Nigerii ukarał Paystack grzywną 250 milionów ₦. Osoba znająca sprawę powiedziała, że regulator ustalił, iż Zap był prowadzony jako portfel, czego licencja Paystack nie obejmowała. Firma posiadała tylko licencję płatniczą, która pozwala przenosić pieniądze między kontami innych osób. Przechowywanie tych pieniędzy — nawet przez chwilę, na saldzie, które klient może później wydać — wymaga innej licencji. Zap wyglądał jak portfel Paystack miał pozwolenie na płatności.
Paystack już wcześniej zdecydował, że chce przechowywać pieniądze klientów. Kara pokazała, że nie może tego robić na licencji płatniczej w taki sposób, w jaki Zap początkowo działał. Zap później uzyskał zatwierdzenie regulacyjne, a w styczniu 2026 roku Paystack kupił bank.
Paystack zmienia się w grupę
W styczniu 2026 roku Paystack kupił Ladder Microfinance Bank i oświadczył, że Paystack MFB będzie pożyczał najpierw firmom, a następnie osobom prywatnym. Kilka dni później utworzył spółkę holdingową, The Stack Group, strukturę utrzymującą niezależnie licencjonowane firmy pod jednym właścicielem. Paystack poinformował, że jego wolumen płatności urósł ponad dwunastokrotnie od 2020 roku i że grupa jest rentowna.
W czerwcu Brass poinformował, że zakończy działalność jako samodzielna firma i przeniesie swoich klientów do Paystack MFB. W sierpniu Allawee, firma kartowa po cichu kupiona przez Paystack w 2025 roku, poinformowała klientów, że ich konta zostaną zamknięte 1 grudnia i że muszą otworzyć nowe w Paystack.
Licencja mikrofinansowa pozwala Paystack przyjmować depozyty, pożyczać i zarabiać na odsetkach, dzięki czemu firma mniej zależy od prowizji.
Wobec obecnych graczy Paystack jednak startuje z deficytem. Moniepoint deklaruje, że obsługuje osobiście ponad 6 milionów aktywnych firm. OPay i PalmPay zostały zbudowane w ten sam sposób — poprzez sieci agentów, które tworzą fizyczny punkt kontaktu na rynkach, w sklepach i na ulicach w całej Nigerii. Agent zapisuje handlarza, obsługuje jego gotówkę i staje się powodem, dla którego handlarz utrzymuje saldo w fintechu zamiast w banku.
Paystack nie ma porównywalnej obecności. Jego siłą zawsze był checkout online, gdzie firma integruje się raz, a relacja przebiega całkowicie online. Jego terminal kartowy nigdy nie dorównał sieciom bankowości agencyjnej, więc codzienny, osobisty nawyk, który zamienia klienta płatniczego w deponenta, nigdy nie powstał.
Dlatego Paystack MFB musi zdobywać depozyty konto po koncie, i dlatego kupił Brass i Allawee. Każde przejęcie przynosi istniejące już konta firmowe, co jest szybsze niż ich rekrutacja. Obie migracje są już zaplanowane: klienci Brassu mają zostać przeniesieni do Paystack MFB, a klienci Allawee muszą otworzyć nowe konta w Paystack przed zamknięciem starych 1 grudnia — co czyni je pierwszym widocznym miernikiem tego, czy przejęte konta staną się trwałymi depozytami.
W 2020 roku Stripe kupił firmę, która szybko przenosiła pieniądze. Następnym testem dla Paystack jest to, ile z tych pieniędzy zdoła przekonać, by zostały.
Źródło: TechCabal

