Nasdaq zanotował najgorszy tydzień od czerwca, bo wyprzedaż akcji AI uderzyła w spółki czipowe
Najważniejsze informacje
- •Nasdaq Composite spadł w piątek o 2,14% do 26 140,03 pkt, notując najgorszy tydzień od czerwca i kończąc czterotygodniową serię wzrostów.
- •Amerykańskie spółki technologiczne utraciły ponad 3 biliony dolarów kapitalizacji w ciągu 10 sesji, a Nasdaq 100 dzieli około 2,5% od technicznej korekty.
- •VanEck Semiconductor ETF stracił 3% w piątek i 10% w skali tygodnia — największy tygodniowy spadek od kwietnia 2025 roku — na tle obaw o konkurencję z Chin.
- •CoreWeave spadł o prawie 12% w piątek i o 25% w skali tygodnia, a jego łączne zadłużenie przekroczyło 51 miliardów dolarów.
- •Ropa West Texas Intermediate wzrosła o 3,51% do 101,41 dolara za baryłkę, a Brent o 3,72% do 109,86 dolara, w miarę narastania napięć między USA a Iranem oraz Rosją a Ukrainą.
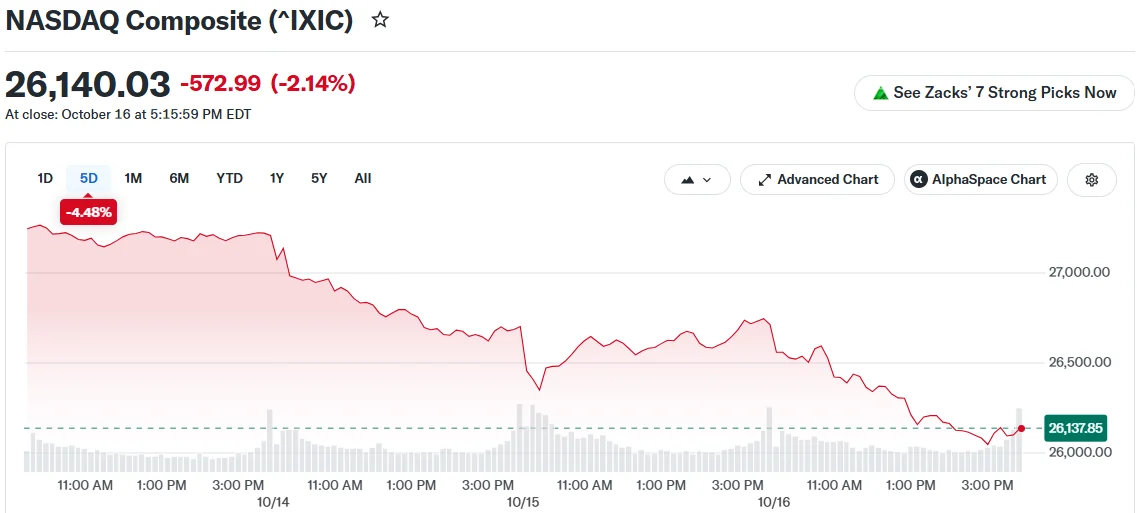
Amerykańskie akcje znalazły się w piątek pod trwałą presją podażową, gdy inwestorzy wycofywali się ze spółek technologicznych i powiązanych ze sztuczną inteligencją, a rosnące ceny ropy dodatkowo obciążały już i tak trudną sesję.
Nasdaq Composite stracił 2,14%, kończąc na 26 140,03 pkt, co zamknęło jego najgorszy tydzień od czerwca i przerwało czterotygodniową serię wzrostów. S&P 500 spadł o 1,09% do 7659,44 pkt, a średni przemysłowy Dow Jones obniżył się o 175,28 punktu, czyli 0,34%, do 52 002,41 pkt. Zarówno S&P 500, jak i Nasdaq zakończyły sesję poniżej 50-dniowych średnich kroczących — progu, który wielu traderów traktuje jako szybką wskazówkę, czy średnioterminowy trend rynkowy pozostaje nienaruszony. Indeks zmienności Cboe, szeroko śledzona miara oczekiwanej zmienności rynku, po raz pierwszy od czterech miesięcy przekroczył poziom 22.
Spadki prowadzą spółki czipowe
Producenci czipów ponownie znaleźli się wśród najbardziej poszkodowanych. VanEck Semiconductor ETF stracił w piątek 3%, a spadki napędzały Micron Technology, Advanced Micro Devices i Sandisk. Fundusz zniżkował o 10% w skali tygodnia — to jego największy tygodniowy spadek od kwietnia 2025 roku — ponieważ inwestorzy obawiają się konkurencji z Chin. Półprzewodniki są kluczowym komponentem infrastruktury AI, co uczyniło z tej grupy powszechny wskaźnik nastrojów wokół szerszej gry na sztucznej inteligencji.
Serwis komentujący rynek The Kobeissi Letter zasygnalizował skalę korekty w poście na X:
There it is folks. The Nasdaq 100 is now down -3% on the day and on track for its biggest weekly decline since April 2025. US tech stocks have erased over -$3 trillion in market cap in just 10 days. This puts the Nasdaq 100 just ~2.5% away from entering a technical correction.… pic.twitter.com/Llhtk5QUoj
Według danych przywołanych w poście Nasdaq 100 zmierzał w kierunku najstromszego tygodniowego spadku od kwietnia 2025 roku, amerykańskie spółki technologiczne straciły ponad 3 biliony dolarów kapitalizacji w ciągu 10 sesji, a od technicznej korekty dzieli indeks około 2,5%. Korekta techniczna jest konwencjonalnie definiowana jako spadek o 10% lub więcej od ostatniego szczytu — próg, który zwykle przyciąga wzmożoną uwagę obserwatorów rynku.
CoreWeave, dostawca infrastruktury chmurowej skoncentrowany na AI, spadł w piątek o prawie 12% i traci 25% w skali tygodnia. Łączne zadłużenie spółki wzrosło do ponad 51 miliardów dolarów. Straty rozszerzyły się na cały sektor technologiczny — CrowdStrike obniżył się o 7%, a Oracle o 4,5%. Inwestorzy zadają też pytania o modele biznesowe firm Anthropic i OpenAI.
Nick Colas z DataTrek Research stwierdził, że inwestorzy są "wykończeni AI", dodając, że katalizatorem są stopy procentowe. Michael Rosen, główny strateg inwestycyjny w Angeles, powiedział, że warto obserwować rosnącą emisję długu, choć zauważył, że rynek nie znajduje się obecnie blisko poziomów nadmiernych. Wrażliwość na stopy procentowe, na którą wskazuje Colas, pomaga wyjaśnić, dlaczego wyprzedaż skupiła się na akcjach związanych z AI i technologiami: ich wyceny w dużej mierze opierają się na prognozowanych przyszłych zyskach, więc oczekiwania dotyczące ścieżki stóp procentowych przekładają się bezpośrednio na ich wycenę.
Spadki nie były jednak powszechne. W S&P 500 w piątek wzrosły 221 spółek, a Dow zanotował tygodniowy wzrost o 0,7% — rozbieżność pokazująca, że tygodniowe straty koncentrowały się w technologii, a nie rozkładały równomiernie na całym rynku.
Ropa i inflacja dodają presji
Ceny ropy rosły w miarę narastania napięć między Stanami Zjednoczonymi a Iranem oraz między Rosją a Ukrainą. Ropa West Texas Intermediate wzrosła o 3,51% do 101,41 dolara za baryłkę, utrzymując się powyżej poziomu 100 dolarów, natomiast Brent zyskała 3,72% do 109,86 dolara. Spółki energetyczne, takie jak Chevron, zyskiwały i pomagały ograniczać straty Dowu. Wzrost cen ropy działa na inwestorów giełdowych dwukierunkowo: wspiera zyski sektora energetycznego, ale zasilą też szersze presje cenowe, które utrzymują podwyższoną inflację.
Dane o inflacji również budzą obawy inwestorów. Inflacja hurtowa zanotowała w tym tygodniu największy wzrost od 2022 roku, a inflacja konsumencka pozostaje znacznie powyżej celu Federalnego Rezerwy na poziomie 2%.
Przewodniczący Fed Kevin Warsh przemówił nocą na wydarzeniu Międzynarodowego Funduszu Walutowego w Bangkoku, ale nie powiedział, czy Fed podniesie stopy przed końcem roku. Traderzy odczytali to jako sygnał, że bank centralny utrzyma politykę bez zmian. Narzędzie FedWatch grupy CME pokazuje 82% prawdopobieństwo, że Fed pozostawi stopy bez zmian na posiedzeniu 27–28 października. Pomiędzy decyzją Fed, ścieżką cen ropy wobec napięć między USA a Iranem oraz Rosją a Ukrainą, a nadchodzącymi odczytami inflacji, inwestorzy mają jasną listę krótkoterminowych wydarzeń, podczas gdy trawią straty minionego tygodnia.

