Prognoza akcji META: BofA utrzymuje cel 810 USD, a Citi potwierdza rekomendację kupna
Najważniejsze informacje
- •BofA Securities potwierdziło rekomendację kupna i cenę docelową 810 USD dla Meta, co oznacza około 20% wzrostu względem bieżących poziomów notowań w okolicach 675 dolarów.
- •Według BofA Meta może zaoszczędzić około 8,5 miliarda dolarów dzięki wdrożeniu opracowanych z Broadcomem układów MTIA 450 i MTIA 500 do zadań inferencji AI od 2027 roku, wraz z planowaną rozbudową 5–6 gigawatów własnej mocy obliczeniowej.
- •Agent AI Muse, uruchomiony 8 września do wykonywania wieloetapowych zadań w tle, odnotował według Citi liczbę pobrań przekraczającą Instagram i Facebooka w kilku ostatnich dniach.
- •Rosenblatt potwierdziło rekomendację kupna z ceną docelową 886 USD, wskazując na 15 milionów subskrybentów próbnych i płatnych Meta One, podczas gdy Goldman Sachs i Citi utrzymały rekomendacje kupna z celami odpowiednio 725 USD i 800 USD.
- •Meta anulowała projekt Olympus dotyczący procesora łączonego trenowanie AI i inferencję, po tym jak wewnętrzne szacunki wskazały, że konstrukcja będzie kosztować o około 30% więcej, co ograniczało jej opłacalność w dużej skali.
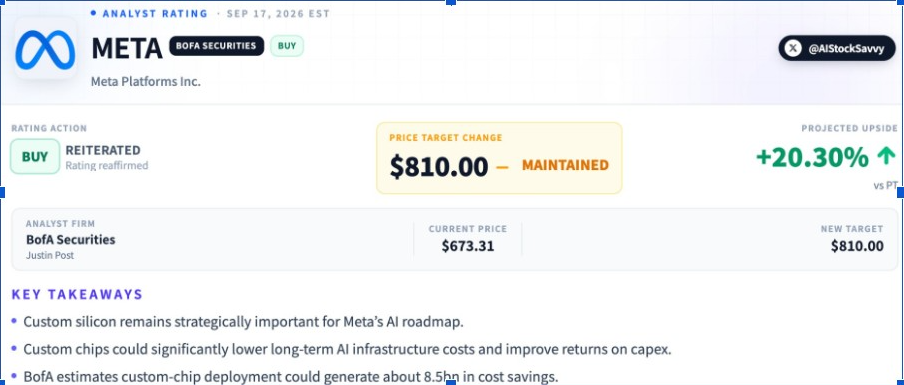
Akcje Meta Platforms Inc. notowane były 17 września w okolicach 675 dolarów, gdy analitycy z Wall Street potwierdzili pozytywne rekomendacje wobec spółki, wskazując na jej strategię sztucznej inteligencji, harmonogram rozwoju własnych układów oraz działalność subskrypcyjną.
BofA Securities potwierdziło rekomendację kupna dla META i utrzymało cenę docelową 810 USD, co oznacza około 20% wzrostu względem bieżących poziomów notowań. Citi również utrzymało rekomendację kupna i wyznaczyło cel 800 USD, wskazując na pipeline produktów AI Meta oraz zbliżającą się imprezę Meta Connect w dniach 23–24 września. Aktualizacje analityczne następują w momencie, gdy Meta poszerza ofertę AI za pośrednictwem agenta Muse i przygotowuje się do wdrożenia nowej generacji własnych układów AI od 2027 roku.
BofA szacuje 8,5 miliarda dolarów oszczędności dzięki własnym układom AI Meta
Analityk BofA Justin Post stwierdził, że własne układy krzemowe pozostają ważnym elementem długoterminowej strategii infrastruktury AI Meta. Spółka planuje wprowadzić układ trzeciej generacji MTIA 450, o nazwie kodowej Arke, w pierwszej połowie 2027 roku, a jeszcze w tym samym roku wydajniejszy MTIA 500, znany jako Astrid. Oba procesory są opracowywane we współpracy z Broadcomem i zaprojektowane przede wszystkim do zadań inferencji AI. Inferencja — czyli uruchamianie wytrenowanych modeli w celu odpowiadania na zapytania użytkowników — skaluje się wraz z użytkowaniem produktu, co czyn ją powtarzalnym kosztem operacyjnym dla firm świadczących usługi AI na dużą skalę.
Spółka zobowiązała się do wdrożenia ponad 1 gigawata mocy obliczeniowej opartej na własnych układach w ciągu 12 miesięcy, z szerszym wdrożeniem planowanym wraz z dojrzewaniem technologii. Według szacunków BofA Meta może dysponować w 2027 roku od 5 GW do 6 GW własnej mocy obliczeniowej, co wymagałoby wydatków rzędu około 200 miliardów dolarów. Zakładając, że układy stanowią około 60% tego kosztu, a własne procesory Meta są o około 40% tańsze niż rozwiązania zewnętrzne, firma szacuje oszczędności na około 8,5 miliarda dolarów. Szacunek ten ilustruje, dlaczego sourcing układów stał się kluczową zmienną w modelowaniu kosztów dużych inwestycji w infrastrukturę AI.
Meta rozważała wcześniej opracowanie procesora zdolnego zarówno do trenowania AI, jak i inferencji. Projekt, znany jako Olympus, został anulowany po tym, jak wewnętrzne szacunki wskazały, że taka konstrukcja może kosztować o około 30% więcej, co ograniczało jej opłacalność ekonomiczną w dużej skali.
Citi wskazuje Muse i Meta Connect jako krótkoterminowe czynniki napędowe
Citi potwierdziło rekomendację kupna i cenę docelową 800 USD, zaliczając Meta do preferowanych spółek sektora internetowego przed konferencją Meta Connect, doroczną imprezą deweloperską firmy. Firma oczekuje, że wydarzenie w dniach 23–24 września przyniesie aktualizacje dotyczące strategii produktów AI Meta, w tym rozwój osobistego agenta AI Muse.
Muse zadebiutował 8 września i został zaprojektowany do wykonywania wieloetapowych zadań, a nie jedynie działania jako chatbot pytanie-odpowiedź. Agent działa w oparciu o model Muse Spark firmy Meta i może kontynuować wykonywanie zadań w tle po opuszczeniu aplikacji przez użytkownika. Citi zauważyło, że liczba pobrań Muse w kilku ostatnich dniach przekroczyła liczbę pobrań Instagrama i Facebooka.
Biuro analityczne oczekuje również, że inwestorzy będą szukać informacji o kolejnym modelu fundamentowym Meta, wewnętrznie znanym jako Watermelon, w miarę zwiększania przez spółkę mocy obliczeniowej AI do 2027 roku. Według Citi nowsze produkty AI mogą wspierać zaangażowanie i monetyzację, gdy Meta rozbudowuje infrastrukturę wymaganą do uruchamiania większych modeli i usług opartych na agentach.
Relacje analityczne wzmacniają pozytywne perspekty dla META
Inni analitycy również utrzymali pozytywne rekomendacje wobec spółki. Rosenblatt potwierdziło rekomendację kupna z ceną docelową 886 USD, wskazując na wdrożenie Meta One oraz utrzymującą się dynamikę użytkowania Muse. Meta One zgłosił 15 milionów subskrybentów próbnych i płatnych po wcześniejszym uruchomieniu subskrypcji Plus dla pojedynczej aplikacji — linii usługowej, która zapewnia Meta przychody bezpośrednio od konsumentów, obok prowadzonej w oparciu o reklamę działalności podstawowej.
Goldman Sachs osobno utrzymał rekomendację kupna i cenę docelową 725 USD, koncentrując się na zdolności Meta do przekształcania rozbudowanej mocy obliczeniowej AI w produkty konsumenckie i możliwości przychodowe.
Akcje META notowane były w okolicach 675,50 dolara, wzrastając o około 0,33% w ciągu dnia. Opublikowane cele, od 725 USD Goldman Sachsa do 886 USD Rosenblatta, znajdują się wszystkie powyżej bieżącego poziomu kursu. Łącznie niedawne cele analityczne podkreślają koncentrację Wall Street na zdolności Meta do kontroli wydatków na infrastrukturę AI przy jednoczesnym skalowaniu Muse, subskrypcji i innych usług opartych na AI.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Cele cenowe analityków i szacunki oszczędności są prognozami i nie gwarantują przyszłych wyników akcji.
Źródło: The Market Periodical

