Aplikacja 737 od GTBank: łatwa w obsłudze, ale czy może pokonać OPay, PiggyVest, Cowrywise i inne fintechy w dziedzinie oszczędzania?
Najważniejsze informacje
- •Aplikacja 737 od GTBank jest skierowana do młodych Nigerijczyków i łączy przelewy, oszczędności, pożyczki, karty wirtualne i codzienne płatności w jednej aplikacji.
- •Aplikacja pozwala używać numeru telefonu jako numeru konta i zawiera darmową wirtualną kartę Naira Mastercard, którą można płacić na platformach takich jak Netflix, Spotify, Amazon i AliExpress.
- •Rejestracja była dla recenzenta szybka, ale podniesienie konta z Tier 1 do Tier 3 wymagało numeru NIN, danych finansowych i dokumentu potwierdzającego, a zatwierdzenie miało nastąpić w ciągu trzech dni.
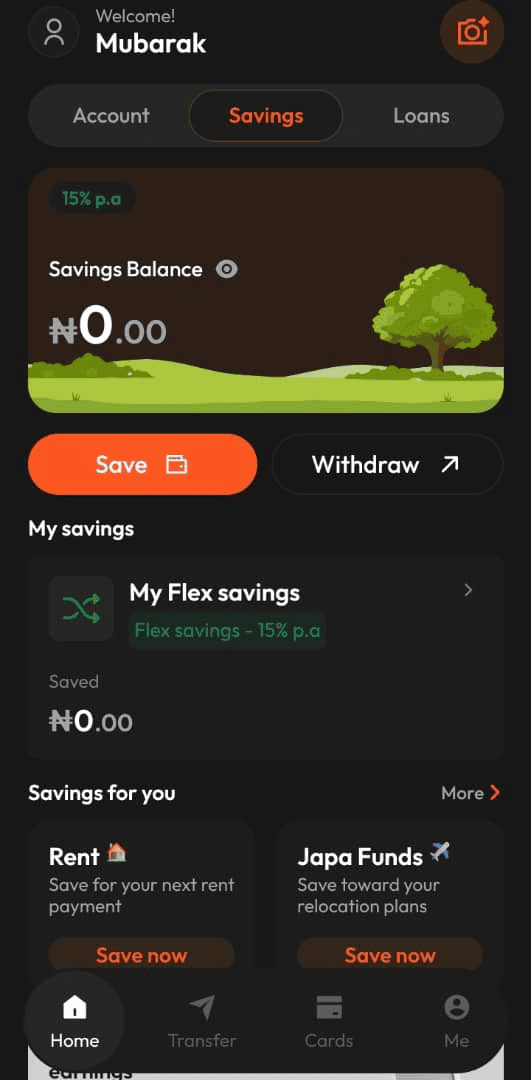
- •Opcja Flex Savings w aplikacji daje 15% rocznie, czyli mniej niż konkurenci, w tym SafeLock od PiggyVest do 18,5% i maksimum Laddy wynoszące 20%.
- •Recenzja uznała aplikację obiecującą do codziennej bankowości, ale zaznaczyła, że GTBank musi jeszcze wykazać niezawodność przelewów, szybkość wypłat i responsywną obsługę klienta, by przyciągnąć długoterminowych oszczędzających od ugruntowanych platform.
Nowa aplikacja 737 od GTBank zrobiła mocne pierwsze wrażenie. Otwarcie konta było szybkie i proste, bez problemów podczas konfiguracji. Głębsze pytanie brzmi jednak, czy aplikacja przekona młodych Nigerijczyków do przeniesienia pieniędzy z platform oszczędnościowych, którym już ufają.
Ten debiut ma znaczenie, ponieważ stawia tradycyjny bank w bezpośredniej konkurencji z aplikacjami oszczędnościowymi, które przez lata budowały lojalność wśród młodszych klientów — a, jak pokazują poniższe porównania, płynna rejestracja to dopiero pierwszy krok w tym wyścigu.
Usprawniony zestaw funkcji
Aplikacja, dostępna w Google Play, jest skierowana do młodych Nigerijczyków i łączy przelewy, oszczędzanie, karty wirtualne, pożyczki i codzienne płatności w jednym miejscu.
Na szczególną uwagę zasłużyła nawigacja. Aplikacja organizuje swoje główne usługi w trzy sekcje — Konto, Oszczędności i Pożyczki — co ułatwia znalezienie potrzebnych funkcji bez przeszukiwania wielu menu. Użytkownicy mogą również używać swoich numerów telefonu jako numerów kont, więc nie trzeba zapamiętywać ani udostępniać długiego numeru konta bankowego, gdy ktoś chce wysłać ci pieniądze. Funkcja Scan to Pay pozwala skanować dane konta zamiast wpisywać je ręcznie.
Dodatkowo aplikacja 737 oferuje darmową wirtualną kartę Naira Mastercard do płatności internetowych, którą można używać do subskrypcji i zakupów na stronach takich jak Netflix, Spotify, Amazon i AliExpress. Jak wcześniej informowaliśmy, GTBank uruchomił aplikację 737, by konkurować z OPay, Kuda, MoMo i innymi, oferując konta oparte na numerze telefonu, darmowe karty wirtualne i natychmiastowe pożyczki. Te funkcje są szczególnie przydatne dla osób, które często płacą online lub chcą załatwiać codzienną bankowość w jednym miejscu.
Rejestracja i podnoszenie poziomu konta
Proces rejestracji był pozytywnym doświadczeniem: szybki i prosty, bez typowych usterek, które mogą uczynić otwieranie konta bankowym irytującym. Istnieje jednak różnica między samo otwarciem konta a odblokowaniem wyższych limitów. Zacząłem od konta Tier 1 i próbowałem podnieść je do Tier 3.
Aplikacja wskazała, że muszę podać swój National Identification Number (NIN), niektóre dane finansowe oraz dokument potwierdzający. Mój Bank Verification Number (BVN) był już potwierdzony. Jedną z zalet Tier 3 jest brak limitów depozytów i salda konta po spełnieniu wymagań. Złożyłem niezbędne dokumenty i obecnie czekam na zatwierdzenie w ramach wyznaczonych trzech dni.
To część doświadczenia, która wciąż czeka na ocenę. Choć otwarcie konta było szybkie, sposób, w jaki bank obsługuje weryfikację i podnoszenie poziomu konta, niewątpliwie będzie miał znaczenie dla klientów.
Pytanie o oszczędności
Funkcja oszczędności sprawia więcej trudności. Panel oszczędności pokazywał oprocentowanie 15% rocznie dla opcji Flex Savings, co jest przyzwoitym punktem wyjścia dla osób chcących trzymać bankowość i oszczędności w tym samym banku. Przy tym oprocentowaniu 100 000 ₦ zarobiłoby około 1 250 ₦ w ciągu miesiąca, dając łącznie 101 250 ₦ — przy założeniu, że stawka pozostanie bez zmian i przed odliczeniem ewentualnych opłat. Aplikacja pozwala również wyznaczać cele oszczędnościowe, takie jak Rent czy Japa Funds, pomagając zarządzać pieniędzmi na konkretne cele.
Jednak 15% nie jest szczególnie konkurencyjne w porównaniu z innymi platformami oszczędnościowymi. PiggyVest oferuje 16% dla Piggybank, 14% dla Target Savings, 12% dla Flex Naira oraz do 18,5% dla SafeLock, przeznaczonego dla środków, które użytkownik jest gotów zamrozić. Flex Naira oferuje większą elastyczność, ale niższe odsetki, a PiggyVest zaznacza, że stawki mogą zmieniać się wraz z warunkami rynkowymi.
Ladda reklamuje oprocentowanie do 20% na oszczędnościach w nairach w ramach szeregu opcji: Emergency Savings, pozwalającej wypłacać środki w dowolnym momencie bez opłat; Regular Savings dla zamrożonych funduszy oraz Presto, która wypłaca odsetki z góry za zamrożone środki. Należy jednak pamiętać, że 20% to stawka maksymalna i nie jest gwarantowana dla każdego klienta ani planu.
Jak wypadają konkurenci
Cowrywise przyjmuje inne podejście. Zamiast oferować stałą stawkę dla wszystkich planów, opiera zwroty na inwestycjach takich jak bony skarbowe i obligacje skarbowe. Klienci widzą dostępną stawkę przy konfigurowaniu planu, a Cowrywise zapewnia, że pozostaje ona stała do momentu zapadalności planu, przy dziennym naliczaniu zwrotów.
Jest też OPay, znane z codziennych płatności i oszczędzania. Jego produkt OWealth zapewnia dzienne odsetki przy jednoczesnym dostępie do środków, a platforma oferuje także Fixed Savings, Target Savings i SafeBox. OPay nie wyświetla aktualnego oprocentowania OWealth na swojej stronie internetowej, więc użytkownicy muszą sprawdzić dostępne stawki w aplikacji.
Ogólnie obraz jest jasny: GTBank wkracza na rynek, na którym wielu klientów ma już kilka opcji, a niektóre z nich oferują lepsze stawki lub bardziej wyspecjalizowane plany oszczędnościowe. Dla oszczędzających rozważających te opcje różnice wykraczają poza nagłówkowe stawki: dostęp do środków, wymogi zamrożenia i sposób ustalania stawek przez daną platformę kształtują to, jak dobrze plan pasuje do konkretnego celu.
Werdykt
Aplikacja 737 ma wiele zalet: jest łatwa w obsłudze, konfiguracja konta była szybka, a w jednej aplikacji łączy przelewy, karty wirtualne, oszczędności i pożyczki.
Mimo to nie przeniósłbym jeszcze do niej swoich oszczędności. Jest duża różnica między korzystaniem z aplikacji do otrzymywania pieniędzy a korzystaniem z niej do długoterminowego oszczędzania. Czuję się swobodnie, używając 737 do codziennej bankowości i otrzymywania przelewów, ale wolę trzymać oszczędności na platformach, które już znam.
To nie znaczy, że z aplikacją 737 jest coś nie tak. Została uruchomiona niedawno i potrzeba czasu, aby zobaczyć, jak sobie poradzi, gdy zacznie z niej korzystać więcej klientów. Kluczowe otwarte pytania obejmują niezawodność przelewów w okresach szczytowych, szybkość przetwarzania wypłat, sposób naliczania odsetek od oszczędności oraz responsywność obsługi klienta w razie problemów.
Na razie aplikacja 737 pokazuje duży potencjał w nigeryjskiej bankowości cyfrowej, ale potrzeba więcej niż ładnego designu i 15% oprocentowania, by konkurować z platformami, które przez wiele lat budowały zaufanie oszczędzających. GTBank zrobił solidny pierwszy krok. Prawdziwym wyzwaniem będzie zdobycie trwałego zaufania klientów.

