Grey uruchamia konto płacowe Paycheck dla pracowników zdalnych, gdy transgraniczna fintech zbliża się do 5 miliardów dolarów obrotu w całej historii
Najważniejsze informacje
- •Grey uruchomił Paycheck — konto wynagrodzeń dla specjalistów zarabiających w dolarach amerykańskich, funtach brytyjskich i euro — podczas konferencji TechCabal Moonshot 2026.
- •Firma przetworzyła niemal 5 miliardów dolarów łącznego wolumenu płatności w ponad 40 milionach transakcji dla ponad 3 milionów użytkowników w 70 krajach.
- •Posiadacze konta płacowego Paycheck otrzymują wprowadzającą roczną stopę oszczędnościową 3%, a także profity takie jak 1% cashback od wydatków kartą, pakiety danych eSIM i nadchodzące fizyczne karty USD.
- •Grey ocenia kredyt na podstawie regularności zarobków klienta i nie ponosi ryzyka bilansowego, współpracując z licencjonowanymi pożyczkodawcami przy etapowych, zależnych od jurysdykcji wdrożeniach.
- •Grey Business, uruchomiony na początku 2026 roku, przekroczył 100 milionów dolarów przetworzonego wolumenu i przyczynił się do wzrostu ogólnego TPV o 170% do 175% rok do roku.
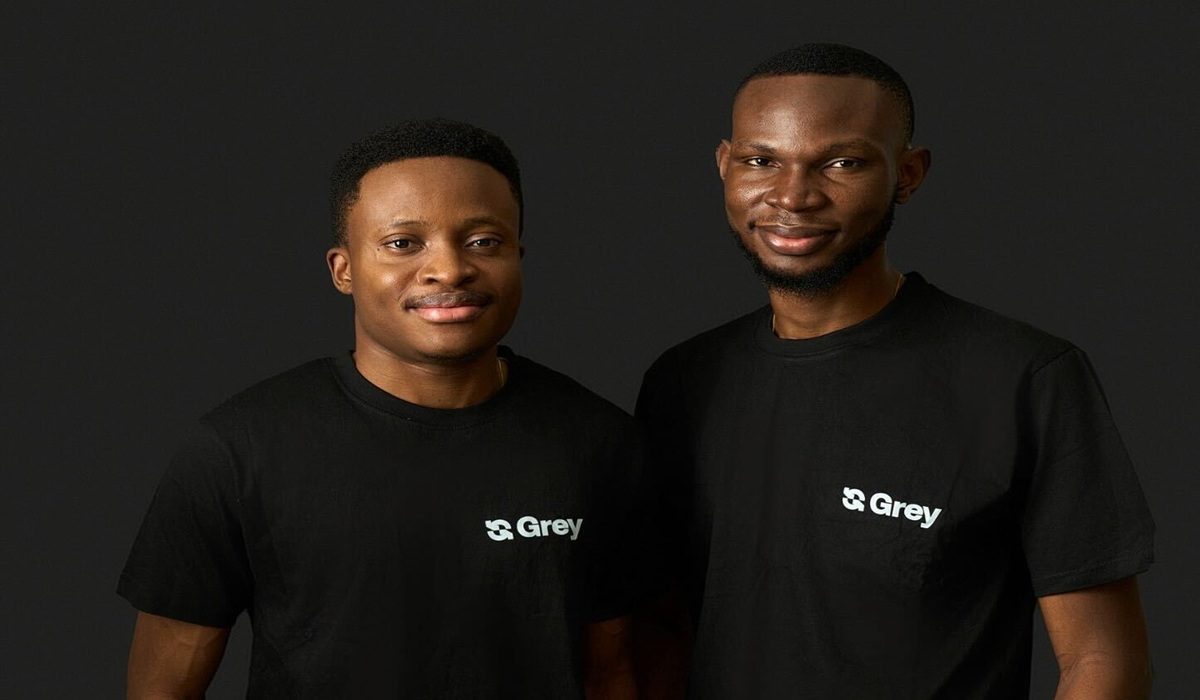
Afrykańska firma płatnicza Grey uruchomiła Paycheck — dedykowane konto wynagrodzeń dla specjalistów zarabiających w dolarach amerykańskich, funtach brytyjskich i euro — zmierzając do zostania podstawowym systemem operacyjnym finansów, w którym pracownicy zdalni oszczędzają, pożyczają i wydają.
Idorenyin „Idee” Obong, CEO i współzałożyciel startupu wspieranego przez Y Combinator, zaprezentował produkt na scenie flagowej konferencji TechCabal Moonshot 2026 w środę. Przy okazji ogłoszenia ujawnił, że Grey po cichu obsłużył niemal 5 miliardów dolarów łącznego wolumenu płatności (TPV) — skumulowaną miarę całej wartości przetworzonych transakcji, a nie przychodów — w ponad 40 milionach transakcji dla ponad 3 milionów użytkowników w 70 krajach. Obong współzałożył firmę wraz z dyrektorem operacyjnym Josephem Femi Aghedo.
Premiera oznacza świadome zerwanie ze schematem, który definiował afrykański fintech transgraniczny przez ostatnie pięć lat. Niezależnie od tego, czy inżynier oprogramowania w Lagos czy projektant produktów w Nairobi zarabiał w dolarach, funtach czy euro, zachowanie użytkowników pozostawało uporczywie jednolite: w momencie zaksięgowania zagranicznej faktury użytkownik wymieniał twardą walutę i wypłacał środki na lokalne konto w banku komercyjnym. Platformy budowały imponujące wolumeny transakcji brutto na spreadach walutowych, lecz przechwytywały niemal żadnego długoterminowego depozytu. Keynote Obonga był wymierzony wprecyzyjnie w tę odruchową rolę rury tranzytowej.
„Kiedy zaczynaliśmy Grey, to był czysty produkt wymiany walut” — powiedział Obong Technext w wyłącznym wywiadzie bezpośrednio po swoim wystąpieniu. „Następnie przekształciliśmy go w to, czym jest dzisiaj, i byliśmy bardzo zdeterminowani, by nie być tylko przepustem.”
Podczas gdy oficjalne ogłoszenie premiery podkreśla automatyczne sortowanie wynagrodzeń, przychodzącą wypłatę bez opłat, comiesięczne losowania nagród i priorytetowe wsparcie, rozmowa z Obongiem ujawniła znacznie głębszą grę architektoniczną. Pod perkiami skierowanymi do konsumentów kryje się przemyślany ruch w kierunku algorytmicznego scoringu kredytowego, partnerstw pożyczkowych poza bilansem, fizycznej realizacji kart oraz zamkniętej pętli płacowej B2B2C.
Rozwiązanie ślepego punktu kredytowego pracownika zdalnego
Na rynkach wschodzących zdalni specjaliści technologiczni i twórcy cyfrowi znajdują się w dziwnym paradoksie finansowym. Często zarabiają wielokrotności lokalnych pensji korporacyjnych w walucie obcej, a krajowe banki komercyjne i tradycyjne biura informacji kredytowej często ich nie widzą. Ponieważ ich wpływy płyną zagranicznymi torami fintech, a nie lokalnymi schematami wynagrodzeń, uzyskanie kredytu krajowego, a nawet prostego debetu, jest niemal niemożliwe. To luka, którą Grey buduje się, by wypełnić: platforma przyjmująca wynagrodzenie posiada historię zarobków, której tradycyjny scoring nigdy nie widzi.
„Problem, który zaobserwowaliśmy, polega na tym, że osoby korzystające z naszego produktu do otrzymywania wynagrodzeń często nie mają dostępu do kredytu” — wyjaśnił Obong. „Dlaczego? Ponieważ standardowe biura informacji kredytowej praktycznie nie finansują waluty obcej poprzez inny bank. To więc dane i inteligencja, które budowaliśmy przez ostatnie sześć lat, żeby oceniać klientów lepiej niż ktokolwiek inny.”
Ocenianie zdalnych pracowników wiąże się jednak z wyraźnym ryzykiem strukturalnym: globalna praca dorywcza i kontrakty zagraniczne mogą zostać nagle zakończone, a cykle faktur fluctuate. Gdy Technext zapytał, jak własnościowa „inteligencja dochodów” Grey oddziela stabilną pensję zdalną od zmiennej pracy freelancerskiej, Obong wyraźnie rozgraniczył Paycheck jako warstwę sortowania wynagrodzeń i leżący pod nią silnik scoringu kredytowego.
„Najpierw musimy oddzielić Paycheck od naszego produktu kredytowego” — wyjaśnił. „Paycheck to usługa dla pracowników na etacie, w której oferujemy im profity oprócz otrzymywania wynagrodzenia. Jednym z tych profitów są wyższe stopy procentowe dla oszczędności; drugim jest kredyt.”
Aby wycenić ryzyko nagłej utraty kontraktu lub nieregularnych wpływów, Grey traktuje swój wewnętrzny księgi rachunkowe jak wysokoczęstotliwościowy analizator wyciągów bankowych. O decyzji scoringowej decyduje regularność zarobków klienta, a nie wielkość pojedynczej płatności.
„Z naszych danych możemy oceniać tych klientów, aby wiedzieć, jakie ryzyko i ekspozycję mogą podjąć przy kredycie lub debecie w Grey” — wyjaśnił Obong. „To tak jak w każdej innej firmie pożyczkowej, gdzie wysyłasz wyciąg bankowy, a częstotliwość zarobków mówi o apetycie na ryzyko tej firmy. Jeśli masz klienta, który co miesiąc otrzymuje wpływy, to bardziej odpowiedni klient. Możesz mu zaproponować wyższe kredyty niż komuś, kto jest mniej regularny.”
Pożyczanie na rynkach wschodzących doświadczyło dziesiątek dobrze finansowanych fintechów w ciągu ostatniej dekady przez niedopasowania walutowe i wysokie wskaźniki niewypłacalności. Zamiast z dnia na dzień zmieniać Grey w pożyczkodawcę na własny bilans, Obong potwierdził, że firma w tej fazie całkowicie izoluje własny kapitał.
„Nie nakładamy żadnego ryzyka na nasz bilans, oferując ten produkt, i dlatego współpracujemy z bardzo wiarygodnymi partnerami pożyczkowymi, aby świadczyć tę usługę” — powiedział. „To tak, jak kiedy zaczynaliśmy Grey i chcieliśmy świadczyć usługi bankowe. Sami nie jesteśmy bankiem; nie zaczęliśmy od razu wydawać własnych kont na własną nazwę. Musieliśmy przejść przez partnera, zacząć to budować, a potem znacznie później myśleć o posiadaniu infrastruktury. To samo podejście stosujemy tutaj.”
Pozwalanie ugruntowanym partnerom pożyczkowym nieść ryzyko główne umożliwia Grey uniknięcie zamrożenia własnej płynności lub zaplątania się w krajowe licencje bankowe. Ponieważ produkty kredytowe i oprocentowane uruchamiają rygorystyczne przepisy dotyczące papierów wartościowych i pożyczek w różnych jurysdykcjach, Obong zauważył, że zarówno funkcje kredytowe, jak i odsetkowe będą wprowadzane etapami, fala po fali, w zależności od jurysdykcji, wraz z licencjonowanymi lokalnymi partnerami.
Budowanie powodów, by zostać
Utrzymanie pieniędzy w aplikacji wymaga dawania użytkownikom konkretnych powodów, by nie wypłacać ich od razu po zaksięgowaniu płatności. Kilka tygodni przed Moonshot Grey uruchomił Pouch — funkcję pozwalającą użytkownikom dzielić środki na celowe buckete oszczędnościowe. Z Paycheck firma dodaje wprowadzającą roczną stopę procentową 3% dla posiadaczy kont wynagrodzeń, podczas gdy użytkownicy bez Paycheck otrzymują 2%.
Stopa pojawia się w otoczeniu makroekonomicznym, gdzie stopy amerykańskich obligacji skarbowych — zwyczajowy punkt odniesienia dla oszczędności w dolarach — nadal wahają się powyżej 4%, co rodzi pytanie, czy sama stopa wprowadzająca jest w stanie zmienić utrwalone nawyki wypłacania środków. Odpowiedzią Grey jest szeroka oferta, a nie pojedynczy haczyk: oprócz 3% oprocentowania Paycheck łączy 1% punktów cashback od wydatków kartą, pakiety danych eSIM dla podróżujących międzynarodowo, wejścia do przestrzeni coworkingowych, opcje inwestycji krypto w wybranych jurysdykcjach oraz nadchodzące fizyczne plastikowe i metalowe karty USD.
„Uważamy, że jedna rzecz nie wystarczy; budujemy kompleksowy ekosystem” — powiedział Obong. „Weźmy klienta mieszkającego w Lagos w Nigerii, pracującego dla firmy w USA. Otrzymuje wynagrodzenie i decyduje się wysłać pieniądze rodzinie w innym kraju albo odłożyć 20% pensji i zarobić na tym odsetki. Jeśli podróżuje, może użyć karty Grey, by zapłacić za bilet lotniczy, i pobrać eSIM od Grey po przybyciu do nowego kraju. Jeśli wypłata się spóźniła i potrzebuje kredytu, by szybko rozwiązać problem, możemy mu go zaoferować. Celem jest spotykanie naszych klientów w każdym ważnym punkcie styku.”
W kwestii logistyki wysyłki fizycznych plastikowych i metalowych kart do Afryki, Ameryki Łacińskiej i Azji Południowo-Wschodniej — branży notorycznej z powodu nagłych zamykań banków sponsorujących i wysokich kosztów kurierskich — Obong podkreślił redundancję wielu partnerów.
„Mamy wielu partnerów bankowych i wielu partnerów kartowych, ponieważ chcemy uniknąć sytuacji, w której nasi klienci zostaną na lodzie” — powiedział. „Jeśli chodzi o koszty, wysyłka karty może coś kosztować, ale zadbamy o to, by stawki były przystępne dla naszych klientów niezależnie od tego, gdzie na świecie się znajdują.”
Grey Business przyspiesza powyżej 100 milionów dolarów
Być może najbardziej wymowną metryką ujawnioną w środę była dynamika Grey Business, działu B2B firmy. Uruchomiony na początku 2026 roku, przetworzył 61,4 miliona dolarów w pierwsze cztery miesiące i przekroczył już 100 milionów dolarów łącznego wolumenu, przyczyniając się do wzrostu ogólnego TPV firmy o 170% do 175% rok do roku. Wzrost napędzają startupy wspierane przez fundusze wysokiego ryzyka, przerzucające kapitał zagraniczny na lokalne koszty operacyjne, oraz MŚP handlowe korzystające z nowo uruchomionych torów wypłat w chińskim juanie (RMB).
„Grey Business powinien pojawić się dla nas jako firmy znacznie wcześniej” — zastanawiał się Obong. „Typowy przypadek to startup technologiczny, który otrzymał finansowanie, ale jego codzienne wydatki muszą być w lokalnej walucie. Zapewniamy mu ten most. Coś bardzo ważnego to wypłaty RMB, które uruchomiliśmy na skutek popytu klientów. Dziś widzimy naszych klientów używających wypłat RMB do płacenia dostawcom.”
Zamknięta pętla płacowa
Postawione obok siebie — możliwości masowych wypłat Grey Business w ponad 170 krajach i konsumenckie konta wynagrodzeń Paycheck — rysują znacznie większy obraz strategiczny: samowystarczalną sieć płacową eliminującą zewnętrznych pośredników, takich jak Deel czy Wise, i omijającą opłaty banków korespondencyjnych. Gdy zapytano, czy budowa tego zamkniętego obiegu płacowego B2B2C jest ostatecznym celem, Obong nie zawahał się.
„To jest cel” — powiedział. „Bo już dziś mamy firmy, które płacą swoim pracownikom także przez Grey Personal. To tor i korytarz, które zamierzamy agresywnie rozwijać w najbliższych tygodniach i miesiącach.”
Te deklaracje dają obserwatorom konkretną listę kontrolną na najbliższe miesiące: tempo korytarza płacowego Grey-do-Grey, jurysdykcje, które otrzymają etapowe uruchomienia kredytów i oprocentowania, oraz to, jak szybko fizyczne karty dotrą do użytkowników w Afryce, Ameryce Łacińskiej i Azji Południowo-Wschodniej.
Sześć lat po starcie jako Aboki Africa Grey nie chce już dłużej być tylko mostem między zagranicznymi pracodawcami a lokalnymi kontami bankowymi. Łącząc tary B2B z konsumenckim kredytem i oprocentowaniem opartym na wynagrodzeniu, Obong stawia na to, że kolejne 5 miliardów dolarów nie tylko przejdzie przez Grey — zostanie tam.

