Goldman Sachs i UBS podnoszą cele cenowe Meta powyżej 850 USD, utrzymują rekomendacje kupna
Najważniejsze informacje
- •Goldman Sachs podniósł cel cenowy dla Meta z 725 do 860 USD, a UBS z 715 do 884 USD, przy czym oba banki utrzymały rekomendacje kupna dla akcji.
- •UBS wskazał Business Agents i Muse jako potencjalne źródła przychodów poprzez WhatsApp i Messenger oraz sugerował, że Meta może stać się graczem w reklamie w wyszukiwarkach — rynku od lat zdominowanym przez Google.
- •Akcje Meta zamknęły się w poniedziałek na poziomie 742,96 USD, zyskując 3,38%, i ponownie wzrosły po ogłoszeniu Muse Wonder, zanim odnowiona presja podażowa w środę sprowadziła je poniżej ostatnich szczytów.
- •Meta zaprezentowała w poniedziałek Muse Wonder i Muse Wonder Full, zgłaszając konkurencyjne wyniki w rozumowaniu i programowaniu względem rywali takich jak OpenAI i Anthropic, co skłoniło Zuckerberga do ogłoszenia, że firma osiągnęła front AI.
- •Inne firmy również zaktualizowały prognozy: Guggenheim podniósł cel do 850 USD, Truist Securities do 1 000 USD, a BNP Paribas określił go na 885 USD, podczas gdy wyniki Meta z 21 października mają ujawnić koszty i przychody reklamowe stojące za tymi projekcjami.
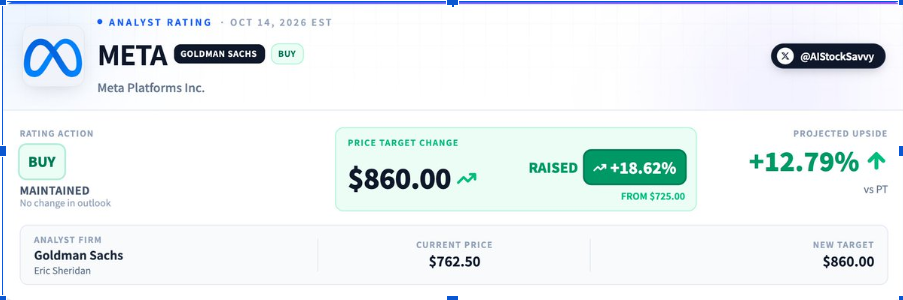
Goldman Sachs i UBS podniosły cele cenowe dla Meta powyżej 850 USD, utrzymując przy tym rekomendacje kupna dla akcji. Zrewidowane prognozy odzwierciedlają plany Meta dotyczące dywersyfikacji oferty sztucznej inteligencji i poszukiwania nowych źródeł przychodów wykraczających poza podstawową działalność reklamową.
Aktualizacje analityków pojawiły się w momencie, gdy Wall Street oceniał wydatki firmy na AI i perspektywy wzrostu, a raport kwartalny Meta za trzeci kwartał zaplanowano na 21 października.
Goldman Sachs i UBS podnoszą cele cenowe dla Meta
Analityk Goldman Sachs Eric Sheridan podniósł cel cenowy dla Meta z 725 do 860 USD, pozostawiając rekomendację kupna bez zmian. Równolegle analityk UBS Stephen Ju podniósł swój cel z 715 do 884 USD i utrzymał rekomendację kupna.
Reklama pozostaje trzonem przychodów Meta, a uwaga UBS koncentruje się na planach firmy dotyczących zarabiania na nowszych produktach AI. Bank wskazał Business Agents i Muse jako możliwe źródła przychodów, w szczególności poprzez WhatsApp i Messenger. UBS uważa również, że Meta może stać się graczem w rywalizacji o budżety reklamowe w wyszukiwarkach — rynku od lat zdominowanym przez Google. Najnowszy test reklamowy firmy wykazał wyższy poziom finansowania z narzędzi automatyzacji kampanii i rekomendacji opartych na AI, a bank oczekuje, że te zmiany pomogą Meta przyciągnąć większe wydatki reklamowe.
Zmiany rekomendacji nastąpiły po wcześniejszych wzrostach akcji Meta związanych z adaptacją Muse AI, które przyciągnęły świeżą uwagę Wall Street.
Wyniki akcji Meta i inne prognozy Wall Street
Akcje Meta rozpoczęły październik na poziomie 25,93 USD, po czym odbiły się w drugim tygodniu miesiąca. W poniedziałek zamknęły się na poziomie 742,96 USD, zyskując 3,38%, w reakcji inwestorów na najnowsze osiągnięcia firmy w dziedzinie AI. Rajd kontynuowany był we wtorek, gdy akcje Meta ponownie poszybowały po ogłoszeniu Muse Wonder. however, środa przyniosła odnowioną presję podażową, przez co akcje znalazły się poniżej ostatnich szczytów. Dla porównania, nowe cele Goldman Sachs i UBS znajdują się odpowiednio około 16% i 19% powyżej poniedziałkowego zamknięcia.
Inne firmy analityczne również zaktualizowały swoje oczekiwania wobec spółki. Guggenheim podniósł cel z 700 do 850 USD, Truist Securities podniósł prognozę z 763 do 1 000 USD, a BNP Paribas określił cel na 885 USD, gdy Wall Street oceniał produkty AI Meta.
Prognozy różnią się oczekiwaniami co do przyszłych zysków i kosztów rozwoju usług AI. Inwestorzy czekają, czy przychody z subskrypcji, reklamy i produktów biznesowych pokryją dodatkowe koszty infrastruktury. Podobne pytania dotyczyły Nvidii, gdzie ostatnie prognozy akcji analizowały obawy dotyczące bańki wydatków na AI.
Wyniki kwartalne Meta za trzeci kwartał, zaplanowane na 21 października, mogą dostarczyć więcej szczegółów na temat kosztów i przychodów reklamowych — danych kluczowych dla założeń stojących za zrewidowanymi celami banków.
Zuckerberg: Meta zbliża się do frontu rozwoju AI
CEO Meta Mark Zuckerberg powiedział, że firma osiągnęła „front AI” — termin odnoszący się do modeli znajdujących się na czele możliwości technologicznych — po premierze Muse Wonder. Ogłoszenie oznaczało kolejny krok w wysiłkach Meta, by konkurować z OpenAI i Anthropic.
Meta zaprezentowała w poniedziałek Muse Wonder i Muse Wonder Full, dodając nowe możliwości do swojej rosnącej gamy produktów AI. Firma zgłosiła konkurencyjne wyniki w rozumowaniu, programowaniu i innych zadaniach w porównaniu z modelami opracowanymi przez rywali.
Zuckerberg kontynuuje wspieranie inwestycji w infrastrukturę obliczeniową, badania i talenty AI, podczas gdy Meta rozwija swoją technologię. Firma chce, aby te produkty były dostępne w swoich aplikacjach, budując jednocześnie płatne usługi dla firm i konsumentów. Wydatki te przypadają na czas, gdy firmy technologiczne poszukują większej mocy obliczeniowej do obsługi coraz bardziej złożonych modeli. Na przykład ostatnie prognozy akcji Nvidii koncentrowały się na konkurencji o układy AI, gdy firmy pracują nad opracowaniem alternatyw dla istniejących procesorów.
Nadchodzące wyniki kwartalne przyniosą kolejne informacje dla Meta na temat przychodów reklamowych, wydatków biznesowych i planów przyszłych inwestycji w AI.
Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej.

