Czy trawienie po FOMC, dobra trwałe i sygnały cenowe z Chin utrzymają się w 39. tygodniu?
Najważniejsze informacje
- •39. tydzień jest skonstruowany jako tydzień potwierdzenia, w którym rynki muszą zweryfikować, poprzez napływające dane, a nie same komunikaty polityczne, czy przekazy z posiedzeń FOMC i Banku Japonii w 38. tygodniu mogą się utrzymać.
- •Popyt finalny PPI za sierpień wzrósł o 0,4% miesiąc do miesiąca i o 5,4% rok do roku, napędzany skokiem kosztów energii o 4,2% i wzrostem oleju napędowego o ,1%, podczas gdy CPI utrzymał się na 3,4% rok do roku z inflacją rdzeniową 2,4%.
- •Europejski Bank Centralny podniósł 10 września swoje stopy kluczowe o 25 punktów bazowych, podnosząc stopę depozytową do 2,50% i zmniejszając szanse na zsynchronizowane globalne łagodzenie polityki.
- •Chińskie dane aktywności z 15 września wykazały przyspieszenie produkcji przemysłowej do 5,2% rok do roku, podczas gdy sprzedaż detaliczna zwolniła do 0,4%, a inwestycje w środki trwałe spadły o 7,2% od początku roku, wystawiając marże fabryczne na presję kosztów czynników.
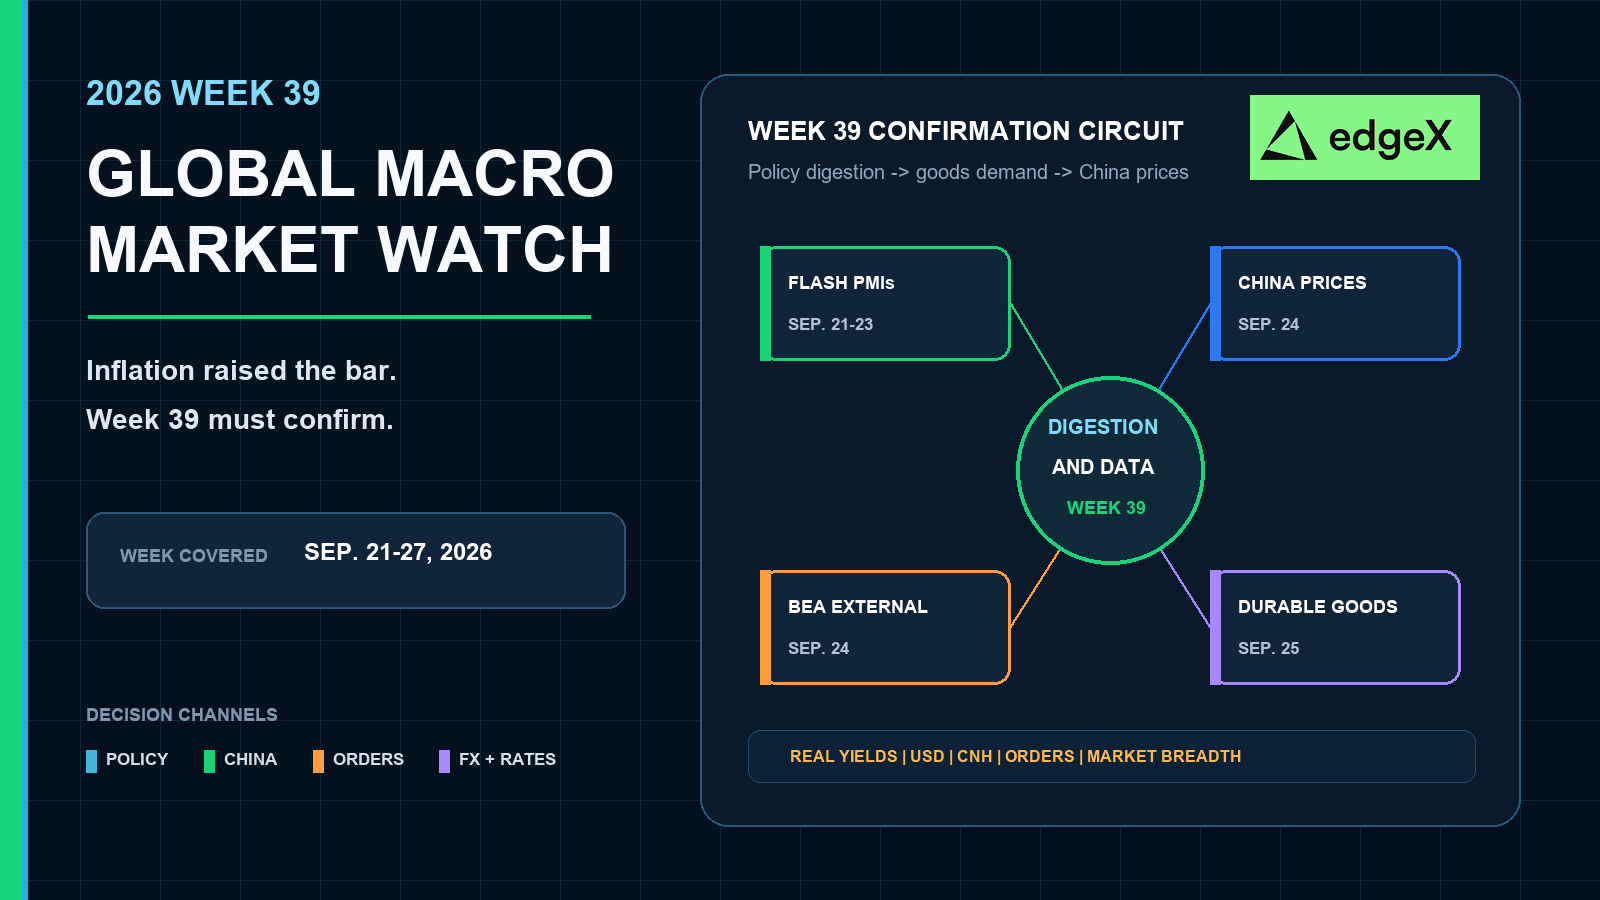
- •Klaster danych 24-25 września — chiński raport cen środków produkcji, amerykańskie transakcje międzynarodowe za II kwartał i wstępne zamówienia na dobra trwałe za sierpień — przesądzi, czy stabilne rentowności po FOMC, odporne PMI i mocne rdzeniowe zamówienia na dobra kapitałowe potwierdzą fazę uporządkowanego trawienia.
Krótka odpowiedź
39. tydzień to tydzień potwierdzenia po 37. tygodniu, który przywrócił presję inflacyjną, i po 38. tygodniu, skoncentrowanym na globalnym ryzyku polityki monetarnej. Stabilne rentowności po FOMC, wstępne PMI, które nie załamią się, dobra trwałe, które nie pozwolą na załamanie zamówień na dobra kapitałowe bez transportu, oraz sygnały cen czynników produkcji lub marż przemysłowych z Chin, które nie wymuszą nowego szoku surowcowego, wspierałyby uporządkowaną fazę trawienia. hawkishowska kac w rentownościach realnych, słaby popyt na amerykańskie dobra oraz kolejny odczyt z Chin łączący silne fabryki ze słabym popytem krajowym zaostrzyłyby warunki finansowe poprzez silniejszego dolara, węższe spektrum rynku i słabsze surowce przemysłowe. Kompletne dane z 37. tygodnia już ostrzegały przed wliczaniem czystej dezinflacji do wrześniowego okna polityki.
Dlaczego 39. tydzień to test trawienia i potwierdzenia
38. tydzień pomieścił w jednej krótkiej sekwencji chińskie dane o aktywności, posiedzenie FOMC z projekcjami, amerykańską sprzedaż detaliczną i decyzję BOJ. 39. tydzień nie powtarza tej gęstości. Zadaje pytanie, czy przekaz polityki przetrwa kontakt z aktywnością sektora prywatnego, bilansem handlowym oraz kolejnymi chińskimi punktami kontrolnymi cen i marż.
Pozycjonowanie powinno traktować te etapy osobno. Niespodzianka polityczna może w jedno popołudnie wycenić ponownie krótkie stopy. Trwały reżim makro wymaga potwierdzenia w zamówieniach, tempie PMI, przełożeniu na FX i absorpcji popytu azjatyckiego. 39. tydzień jest zbudowany pod ten drugi etap.
Baza inflacyjna nie jest już na tyle miękka, by ją ignorować
Producer Price Index Biura Statystyki Pracy wykazał wzrost popytu final w sierpniu o 0,4% po wzroście o 0,1% w lipcu, z 12-miesięcznym wzrostem nieprzeliczonym sezonowo na poziomie 5,4%. Ceny dóbr skoczyły o 1,1%, gdy energia w popycie finalnym wzrosła o 4,2%, a olej napędowy o 24,1%. Popyt finalny bez żywności, energii i usług handlowych wzrósł mimo wszystko o 0,3% miesiąc do miesiąca i o 4,7% rok do roku.
Consumer Price Index następnie potwierdził przenikanie po stronie konsumenta. CPI-U w sierpniu wzrósł o 0,4% po uwzględnieniu sezonowości i o 3,4% w ujęciu rocznym. Rdzeń CPI wzrósł o 0,3% i o 2,4% rok do roku. Benzyna podrożała o 3,9% miesiąc do miesiąca, energia o 2,1%, a mieszkalnictwo przyspieszyło z powrotem do 0,3% miesięcznie. Żywność pozostała relatywnie opanowana na poziomie 0,1% miesiąc do miesiąca i 2,7% rok do roku. Ta kombinacja sprawiła, że 39. tydzień zależał od tego, czy rynki po posiedzeniu potraktują inflację napędzaną energią jako tymczasowy szok w łańcuchu cen czy jako powód do utrzymania podwyższonych rentowności realnych.
Kalendarz makro globalny na 39. tydzień
| Data | Region | Zaplanowane wydarzenie | Dlaczego rynki się przejmują |
|---|---|---|---|
| Okno 21-23 września | Globalnie | Wstępne PMI przemysłowe i usługowe S&P Global | Wczesny odczyt, czy produkcja i nowe zamówienia sektora prywatnego stygną po szoku inflacyjnym i politycznym. |
| 24 września | Chiny | Ceny rynkowe ważnych środków produkcji w obiegu | Śledzi koszty czynników przemysłowych, transmisję surowców do marż fabrycznych, CNH i metali. |
| 24 września | Stany Zjednoczone | Transakcje międzynarodowe i pozycja inwestycyjna, II kw. 2026 | Aktualizuje bilans zewnętrzny, przepływy dochodów i tło rachunku finansowego po zmiennym roku handlowym i energetycznym. |
| 25 września | Stany Zjednoczone | Wstępne zamówienia na dobra trwałe za sierpień | Testuje popyt na dobra kapitałowe, szumy w sprzęcie transportowym i zamówienia rdzeniowe po odbiciu zatrudnienia. |
| 25 września | Stany Zjednoczone | Świadczenia pracownicze w USA, marzec 2026 | Dodaje szczegóły struktury kosztów pracy, a nie jest wysokoczęstotliwościowym czynnikiem rynkowym. |
| 28 września | Chiny | Pakiet korzyści gospodarczych przemysłu / zysków przemysłowych | Sąsiadujący z otwarciem 40. tygodnia test, czy sierpniowe przyspieszenie fabryk przełożyło się na marże. |
Trawienie po FOMC wyznacza ton ścieżki stóp
Kalendarz FOMC Rezerwy Federalnej umieszcza wrześniowe posiedzenie 15-16 września, z decyzją i Podsumowaniem Projekcji Ekonomicznych 16 września. Harmonogram posiedzeń polityki pieniężnej Banku Japonii nadal wskazywał na 17-18 września wewnątrz niekompletnego klastra 38. tygodnia w momencie odcięcia. 39. tydzień zaczyna się zatem od procesu, a nie od zablokowanego wniosku politycznego.
To, co 39. tydzień może rozstrzygnąć, to kontynuacja. Jeśli przekaz FOMC będzie umiarkowany, potwierdzenie pojawi się jako opanowane skoki rentowności realnych, selektywne osłabienie dolara i szerokość akcji, która nie zawęzi się do garstki defensywnych. Jeśli przekaz będzie jastrzębi po odczytach inflacyjnych z 37. tygodnia i sierpniowym odbiciu zatrudnienia, potwierdzenie pokaże się w lepkim wycenie krótkiego końca krzywej, mocniejszym dolarze i presji na akcje o długim czasie trwania i krypto o wysokiej zmienności. Jeśli obawy o wzrost zdominują odczyt rynku nawet bez gołębi komunikatu, krzywe mogą się skręcać, podczas gdy spółki cykliczne będą tracić.
Wstępne PMI przychodzą przed testem zamówień na dobra
Wstępne publikacje S&P Global PMI zazwyczaj koncentrują się w oknie 21-23 września w strefie euro, Stanach Zjednoczonych i innych głównych gospodarkach. Te badania nie przepiszą kro Fed, ale mogą zmienić narrację trawienia. Miękki wstępny odczyt przemysłowy po silnej inflacji dóbr PPI podniósłby obawy stylu stagflacyjnego: ceny wciąż gorące, zamówienia słabnące. Odporny wstępny odczyt usługowy z chłodniejszymi komponentami cen czynników wspierałby tezę, że szok energetyczny z 37. tygodnia nie jest jeszcze szerokim pęknięciem sektora prywatnego.
Traderzy międzyklasowi powinni parować odczyty PMI z dolarem i metalami przemysłowymi, a nie z pojedynczym otwarciem indeksu akcyjnego. Potwierdzenie PMI jest najsilniejsze, gdy FX, stopy i cykliczne ruszają razem.
Dobra trwałe i rachunki zewnętrzne testują jakość popytu w USA
Harmonogram M3 Biura Spisu Ludności USA wyznacza wstępne zamówienia na dobra trwałe za sierpień na 25 września, godz. 8:30 czasu wschodnioamerykańskiego. Ta publikacja to najczystszy punkt kontrolny popytu na dobra w USA w 39. tygodniu po niekompletnej sekwencji sprzedaży detalicznej i produkcji przemysłowej z 38. tygodnia.
Wynik zbiorczy dóbr trwałych może być zniekształcony przez samoloty i obronność. Rynki będą mocniej opierać się na zamówieniach i dostawach rdzeniowych dóbr kapitałowych jako dowodzie, że inwestycje firm wciąż absorbują wyższe koszty finansowania. Mocny odczyt rdzeniowy wspierałby narrację o odporności rynku pracy z wcześniejszego września. Spadek skoncentrowany w maszynach i dobrach kapitałowych nieobronnych otworzyłby na nowo kanał strachu o wzrost, nawet jeśli przekaz polityczny z 38. tygodnia nie był wprost gołębi.
BEA: transakcje międzynarodowe resetują tło zewnętrzne
Biuro Analiz Ekonomicznych planuje publikację U.S. International Transactions and Investment Position za drugi kwartał 2026 na 24 września. Publikacja przychodzi w roku już naznaczonym szokami cen energii, wahaniem bilansu handlowego i zmieniającymi się przepływami dochodów. Jest mniej czynnikiem minutowym niż dobra trwałe, ale może przeframować popyt na USD i obligacje skarbowe, jeśli szczegóły rachunku bieżącego lub finansowego pokażą większą potrzebę finansowania zewnętrznego lub ostrzejsze pogorszenie dochodów.
39. tydzień dzieli zatem dowody amerykańskie na dwie warstwy. Dobra trwałe mówią o bliskoterminowym pędzie fabrycznym i nakładach inwestycyjnych. Transakcje międzynarodowe mówią o zapasie korekty zewnętrznej, który rynkizą sfinansować po tygodniach inflacji i polityki.
Chińskie sygnały cenowe i marżowe po rozbieżnym odczycie aktywności
Kalendarz 2026 Chińskiego Narodowego Biura Statystycznego jest kotwicą dla wymaganego wydarzenia chińskiego tego tygodnia. Raporty cen środków produkcji w cyklach dziesięciodniowych są z zasady planowane na 4., 14. i 24. dzień miesiąca, co umieszcza następny punkt kontrolny cen czynników przemysłowych na 24 września. Ten sam kalendarz umieszcza korzyści gospodarcze przemysłu na 28 września, tuż po zamknięciu 39. tygodnia, a oficjalne PMI na 30 września.
Pakiet aktywności z 15 września już ustalił bazę na stronie najnowszych publikacji NBS. Produkcja przemysłowa przyspieszyła do 5,2% rok do roku, sprzedaż detaliczna zwolniła do 0,4%, a inwestycje w środki trwałe pogłębiły się do −7,2% od początku roku. Ta mieszanka poprawiła przepustowość fabryk bez przywracania popytu gospodarstw domowych ani inwestycyjnego. Pytanie chińskie 39. tygodnia brzmi, czy ceny czynników i bliskie dane o zyskach utrzymają tę nierównowagę w ryzach, czy wepchną ją w nową kompresję marż.
Transmisja wciąż biegnie przez CNH, metale i wyniki
Stabilny odczyt cen środków produkcji po sierpniowym szoku naftowym i dieselowym złagodziłby jeden z kanałów importowanej presji kosztowej do chińskich fabryk i wyceny metali przemysłowych. Kolejny krok wzrostu kosztów czynników przemysłowych, zwłaszcza przy słabej sprzedaży i inwestycjach, pogorszyłby nierównowagę podażową-popytową: fabryki produkują, popyt krajowy odstaje, a marże się kurczą. Potwierdzenie międzyklasowe powinno pojawić się w CNH, miedzi i pokrewnych surowcach przemysłowych, Hang Sengu i cyklicznych nashore oraz w oczekiwaniach wynikowych korporacji wielonarodowych powiązanych z przychodami z Chin.
Sąsiadujący pakiet zysków przemysłowych z 28 września staje się potem pierwszym twardym testem, czy sierpniowy wzrost produkcji przemysłowej o 5,2% przekształcił się w zyski, czy tylko w pres zapasów i cen. 39. tydzień nie musi czekać na ten odczyt, by zacząć pozycjonowanie, ale powinien traktować zyski jako następny węzeł potwierdzenia, a nie jako dopisek.
Przegląd 37. tygodnia: inflacja przyspieszyła, gdy EBC zaostrzał
37. tydzień, 7-13 września, był najnowszym ukończonym oknem tygodniowym dostępnym przy wrześniowym odcięciu produkcyjnym 15 września. Jego głównym przesłaniem było to, że ścieżka dezinflacji nie była już wystarczająco czysta, by zdominować wrześniową debatę polityczną.
Tydzień otworzył się po Święcie Pracy z inflacją w łańcuchu cen z powrotem w centrum uwagi. 10 września publikacja PPL BLS wykazała wzrost popytu finalnego o 0,4%, dóbr o 1,1% i energii o 4,2%, z olejem napędowym jako wybitnym motorem na poziomie 24,1%. Nie było to szerokie wybicie usługowe, ale było wyraźnym ponownym przyspieszeniem dóbr i energii po łagodniejszych odczytach z połowy lata. Tego samego dnia EBC podniósł stopy kluczowe o 25 punktów bazowych i podniósł stopę depozytową do 2,50%, potwierdzając, że europejscy decydenci wciąż reagują na ryzyko inflacyjne związane z wojną i energią, a nie przygotowują łatwego zwrotu.
11 września przyniósł potem potwierdzenie konsumenckie zgodnie z wrześniowym harmonogramem BLS. CPI wzrósł o 0,4% miesiąc do miesiąca i utrzymał się na 3,4% rok do roku. Inflacja rdzeniowa wzrosła o 0,3% i zwolniła tylko nieznacznie do 2,4% rok do roku. Benzyna, mieszkalnictwo, bilety lotnicze i zakwaterowanie przyczyniły się do mocniejszego profilu miesięcznego, podczas gdy opieka medyczna i ubezpieczenia pojazdów zelżały. Realne zarobki opublikowano razem z CPI, utrzymując kanał dochodów z pracy w polu widzenia po mocniejszym raporcie o zatrudnieniu za sierpień z poprzedniego ukończonego tygodnia.
Chińskie dane cenowe z wcześniejszej części 37. tygodnia również lekko wzrosły na kosztach surowcowych, wzmacniając globalny motyw transmisji energii bez napiania popytu krajowego. Pod koniec tygodnia rynki wchodziły do niekompletnego klastra politycznego 38. tygodnia z trzema jednoczesnymi przesłaniami: inflacja konsumencka w USA była wystarczająco lepka, by mieć znaczenie, hurtowe koszty energii znów przyspieszyły, a EBC wybrał już kolejny krok zaostrzenia.
Implikacja 37. tygodnia dla 39. jest warunkowa. Dowody inflacyjne podniosły poprzeczkę dla każdego rajdu ulgi zależnego od bezproblemowego gołębi odczytu FOMC. Ruch EBC zmniejszył szanse na zsynchronizowane łagodzenie polityki globalnej. 39. tydzień może poprawić szerokość rynku tylko jeśli rentowności po FOMC się ustabilizują, popyt na amerykańskie dobra się nie załamie, a chińskie sygnały cenowe lub zyskowe powstrzymają pogłębianie się nierównowagi podażowo-popytowej.
Mapa decyzyjna międzyklasowa
| Miks 39. tygodnia | Krypto | Akcje | Surowce | FX i stopy |
|---|---|---|---|---|
| Rentowności po FOMC stabilizują, PMI trzymają, rdzeń dóbr trwałych pozostaje mocny | Niższa zmienność stóp i lepsza płynność mogą wspierać BTC i ETH, jeśli popyt spot potwierdzi. | Szerokość może się poprawić, jeśli cykliczne i spółki powiązane z Azją uczestniczą. | Metale przemysłowe zyskują na odporności zamówień; złoto zależy od rentowności realnych. | USD osłabia się selektywnie; zmienność krótkiego końca wygasa; CNH stabilizuje się, jeśli chińskie ceny chłodną. |
| Jastrzębi kac po inflacji z 37. tygodnia, słaby popyt na amerykańskie dobra | Wyższe rentowności realne i ciaśniejsza płynność obciążają lewarowane pozycje krypto. | Akcje o długim czasie trwania i wysokiej zmienności tracą; prowadzą jakościowe defensywne. | Złoto mierzy się z przeciwnością rentowności; metale przemysłowe absorbują ryzyko zamówień. | Rentowności realne i USD rosną; krzywe mogą się spłaszczać niedźwiedzie; CNH pozostaje wrażliwe. |
| Chińskie koszty czynników rosną, gdy sprzedaż i inwestycje pozostają słabe | Azjatycka ucieczka od ryzyka może uderzyć w krypto o wysokiej zmienności, nawet jeśli amerykańskie rentowności są mieszane. |
tracą.
| Miedź i pokrewne metale słabną na ryzyku absorpcji popytu; energia pozostaje dwukierunkowa. | CNH osłabia się; waluty surowcowe rozchodzą się; popyt na bezpieczne USD może utrzymywać się. | |||
| Wzrost słabnie przy trawieniu, gdy inflacja pozostaje lepka | Nadzieje na cięcia stóp pomagają tylko, jeśli delewarowanie nie zdominuje. | Rewizje wyników i ryzyko marż stają się centralne; defensywne wyprzedzają cykliczne. | Złoto może przewyższać surowce przemysłowe. | Krzywe mogą się skręcać; niepewność ścieżki polityki pozostaje podwyższona dla USD i EUR. |
Co potwierdziłoby sygnał 39. tygodnia?
Scenariusz bazowy to zmienność trawienia, a nie czysty trend jednokierunkowy. Potwierdzenie 39. tygodnia powinno pojawić się w wspólnym zachowaniu rentowności realnych, dolara, tempa wstępnych PMI, rdzenia dóbr trwałych, CNH i metali przemysłowych. Przekaz polityczny z 38. tygodnia, który rusza tylko jedną klasę aktywów, jest mniej trwały niż zsynchronizowana korekta, która przetrwa klaster danych 24-25 września.
Chiny wymagają własnej listy kontrolnej. Raport cen środków produkcji z 24 września trzeba czytać na tle rozdźwięku aktywności z 15 września, a nie w izolacji. Stabilne lub chłodniejsze ceny czynników przemysłowych bez nowego załamania sprzedaży wspierałyby przypadek opanowania. Kolejny impuls kosztowy przy słabym popycie krajowym utrzymałby Azję jako ryzyko selektywne. Pakiet zysków przemysłowych z 28 września testuje potem, czy przyspieszenie fabryk stało się zyskami. Trwały wynik risk-on wymaga opanowanych rentowności po FOMC, niezałamujących się badań sektora prywatnego, mocniejszego popytu rdzeniowego na amerykańskie dobra oraz chińskich sygnałów, które powstrzymają nierównowagę podażowo-popytową przed dominacją nad globalnymi cyklicznymi.
Handluj z przewagą
W szybko zmieniających się rynkach egzekucja ma znaczenie równie duże jak kierunek. Dlatego coraz więcej traderów zwraca się ku zdecentralizowanym platformom, takim jak X, do handlu kontraktami wieczystymi i spot.
W przeciwieństwie do tradycyjnych scentralizowanych platform, edgeX jest zbudowany wokół samodzielnej kontroli nad środkami (self-custody), co oznacza, że zachowujesz kontrolę nad swoimi aktywami i sam autoryzujesz przepływy środków. Dla aktywnych traderów to istotna przewaga: dostęp do rynku bez oddawania aktywów pod opiekę giełdzie.
edgeX łączy także kluczowe zalety DeFi z doświadczeniem handlowym zaprojektowanym pod poważną egzekucję. Platforma kładzie nacisk na głęboką płynność, szybkie dopasowywanie zleceń i niskie poślizgi, pomagając traderom pozostawać elastycznymi w warunkach zmienności. Dzięki obsłudze wysokiej dźwigni daje doświadczonym uczestnikom rynku większą elastyczność w wyrażaniu poglądów makro i zarządzaniu ryzykiem.
Poza egzekucją zdecentralizowana infrastruktura handlowa może oferować przewagi strukturalne: większą przejrzystość, weryfikację on-chain i zmniejszoną zależność od scentralizowanych pośredników. Dla traderów, którzy chcą wydajności bez rezygnacji z kontroli, ten model jest coraz bardziej przekonujący.
edgeX jest zbudowany z myślą o tej równowadze: łącząc profesjonalne doświadczenie handlowe z podstawowymi zasadami zdecentralizowanych rynków.
Traderzy, którzy chcą poznać bardziej kapitałowoefektywny, samozarządzany sposób handlu, mogą przyjrzeć się bliżej edgeX.
Często zadawane pytania
Co jest najważniejszym wydarzeniem globalnego tygodnia makro 39?
39. tydzień to tydzień potwierdzenia, a nie tydzień pojedynczego katalizatora. Najbardziej wpływowy klaster to pas 24-25 września: chińskie ceny środków produkcji, transakcje międzynarodowe BEA i amerykańskie zamówienia na dobra trwałe, czytane na tle tego, jaki przekaz FOMC i BOJ pozostawił 38. tydzień.
Dlaczego przeglądać 37. tydzień zamiast 38.?
Produkcja zamknęła się 15 września, gdy 38. tydzień był jeszcze w toku. Decyzja FOMC, posiedzenie BOJ, sprzedaż detaliczna i produkcja przemysłowa nie zdążyły się jeszcze zamknąć jako gotowe wyniki tygodniowe. 37. tydzień, 7-13 września, był najnowszym ukończonym oknem tygodniowym i jest wyraźnie oznaczony.
Dlaczego chiński raport cenowy z 24 września ma znaczenie globalne?
Ceny środków produkcji łączą koszty czynników przemysłowych z marżami fabrycznymi, CNH, surowcami przemysłowymi i wynikami korporacji wielonarodowych. Po tym, jak sierpniowa produkcja przemysłowa przyspieszyła, podczas gdy sprzedaż detaliczna i inwestycje słabły, następny punkt kontrolny cenowy testuje, czy nierównowaga podowo-popytowa się stabilizuje, czy pogarsza.
Jak dobra trwałe mogą zmienić narrację po FOMC?
Zamówienia rdzeniowe na dobra kapitałowe pokazują, czy popyt firmowy absorbują wyższe koszty finansowania po odbiciu zatrudnienia i ponownym przyspieszeniu inflacji. Miękki odczyt rdzeniowy może przywrócić wycenę strachu o wzrost, nawet jeśli sam komunikat polityczny nie był gołębi.
Co 37. tydzień zmienił dla perspektywy 39. tygodnia?
37. tydzień przywrócił impuls inflacyjny napędzany energią, utrzymał CPI na 3,4% rok do roku i przyniósł kolejną podwyżkę EBC do stopy depozytowej 2,50%. Ta mieszanka podniosła poprzeczkę dla bezproblemowej ulgi politycznej i sprawiła, że potwierdzenie w 39. tygodniu zależy od rentowności, popytu na dobra i absorpcji w Chinach, a nie od samej nadziei.
Jaki jest konstruktywny scenariusz 39. tygodnia?
Konstruktywna kombinacja to opanowana zmienność rentowności realnych po FOMC, wstępne PMI trzymające się ponad wyraźnym progiem kontrakcji, mocny rdzeń dóbr trwałych, chłodniejsze lub stabilne chińskie ceny czynników przemysłowych i brak nowego załamania absorpcji popytu azjatyckiego. Potwierdzenie powinno pojawić się w selektywnym osłabieniu dolara, szerszej szerokości rynku akcyjnego i stabilniejszych surowcach przemysłowych.

