Wzrost francuskich stablecoinów o 192% ma wymiar podatkowy
Najważniejsze informacje
- •W 2026 r. stablecoiny stanowiły 54,2% wypłat z francuskich scentralizowanych giełd, umieszczając Francję na pierwszym miejscu wśród dużych rynków Europy Zachodniej według tego wskaźnika, wobec dziesiątego miejsca w 2023 r.
- •Liczba francuskich prywatnych portfeli posiadających stablecoiny wzrosła 3,4-krotnie z 3577 w czerwcu 2025 r. do 12255 w czerwcu 2026 r., a salda stablecoinów w samozarządzaniu wzrosły o 192% wobec 2% wzrostu francuskich depozytów bankowych.
- •Francuskie prawo podatkowe traktuje wymianę jednego aktywa cyfrowego na inne jako odroczenie podatku, więc wymiana bitcoina na stablecoin pozwala uniknąć około 30% podatku, który natychmiast wywołałaby sprzedaż za euro.
- •Zgromadzenie Narodowe przyjęło poprawki nakładające podatek na wymiany stablecoinów od stycznia 2027 r. i wymagające zgłaszania portfeli samozarządzanych o wartości co najmniej 100 000 euro, ale oba środki upadły, gdy 4 listopada Zgromadzenie odrzuciło sekcję dochodową budżetu na 2027 r. wynikiem 458 głosów, bez głosów przeciw.
- •Miesięczny wzrost liczby portfeli przyspieszył do około 18% po jesiennym stresie na rynku obligacji w 2025 r. i zwolnił do 5% w czerwcu 2026 r., a dziesięcioletni koszt pożyczek Francji przekroczył później 5% pod koniec października — poziom ostatnio widziany w 2002 r.
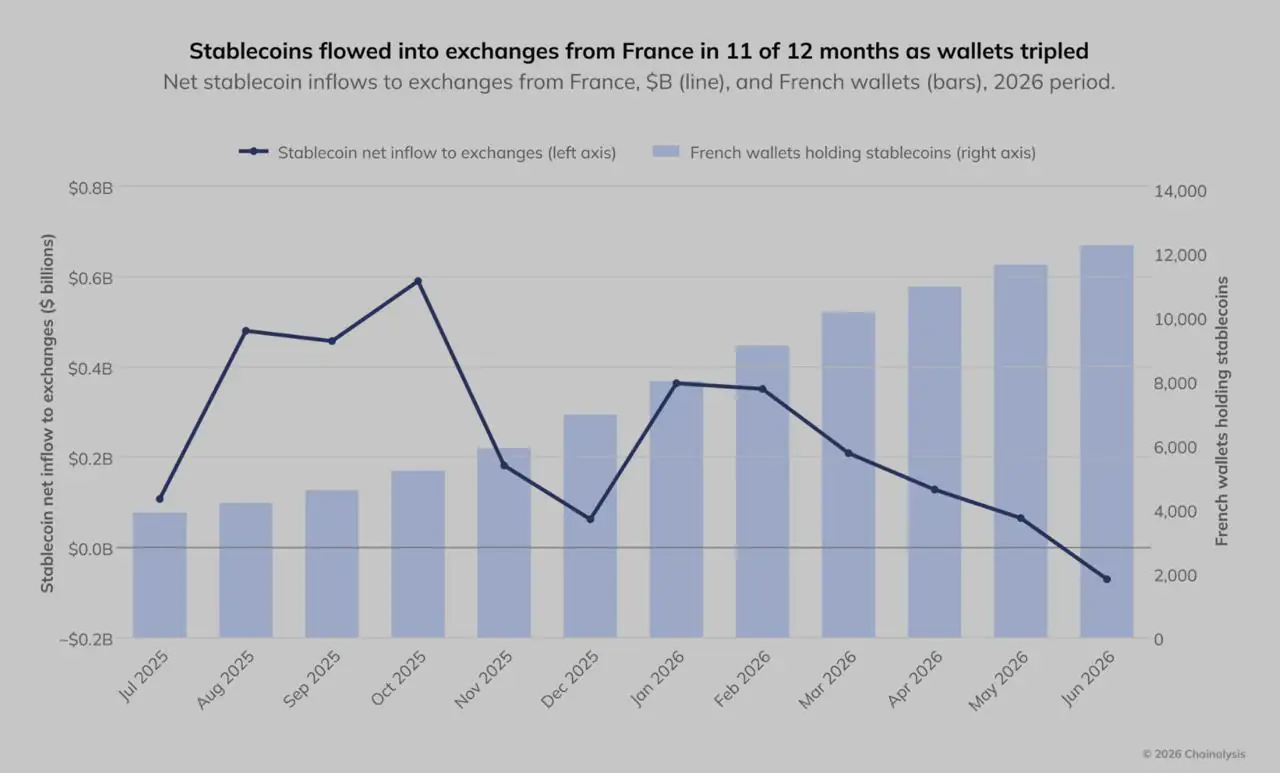
Dane zawarte w sprawozdaniu o Europie Zachodniej firmy Chainalysis, opublikowanym 9 listopada i obejmującym okres od lipca 2025 r. do czerwca 2026 r., pokazują gwałtowny wzrost aktywności stablecoinowej we Francji. Stablecoiny stanowiły 54,2% wypłat z francuskich scentralizowanych giełd, liczba francuskich prywatnych portfeli posiadających stablecoiny wzrosła z 3577 do 12255, a salda stablecoinów w samozarządzaniu wzrosły o 192%. Francuskie depozyty bankowe w tym samym okresie wzrosły o 2%.
Chainalysis interpretuje te dane jako dowód na to, że użytkownicy „dywersyfikowali sposób przechowywania i uzyskiwania dostępu do swoich środków”, i wyklucza szerszą utratę zaufania do euro. Dane zbiegły się jednak również z cechą francuskiego prawa podatkowego, która pozwala inwestorom przejść z bitcoina na stablecoin bez natychmiastowego wywołania obowiązku podatkowego. Ta zasada oraz nieudana próba jej zmiany w parlamencie nadają francuskim danym o stablecoinach wyraźny wymiar podatkowy.
Trzy wskaźniki wskazują w tym samym kierunku
Chainalysis śledzi francuską aktywność za pomocą trzech wskaźników, z których wszystkie wzrosły w okresie sprawozdawczym.
Po pierwsze, w 2026 r. stablecoiny stanowiły 54,2% wypłat z francuskich scentralizowanych usług. Umieściło to Francję na pierwszym miejscu wśród dużych rynków Europy Zachodniej według tego wskaźnika, wobec dziesiątego miejsca w 2023 r. Wartość przekazywana z giełd do francuskich portfeli wzrosła o 12%, wobec 7% w pozostałej części regionu.
Po drugie, liczba francuskich prywatnych portfeli posiadających stablecoiny wzrosła z 3577 w czerwcu 2025 r. do 12255 w czerwcu 2026 r. Chainalysis opisuje to jako wzrost 3,4-krotny, w porównaniu ze wzrostem 1,7-krotnym w pozostałej części Europy Zachodniej. Liczba ta rosła co miesiąc, choć w zmiennym tempie. Miesięczny wzrost wynosił około 6% w połowie 2025 r., przyspieszył do 18% pod koniec 2025 r. po jesiennym stresie na rynku obligacji, a zwolnił do 5% w czerwcu 2026 r., gdy rynki się uspokoiły.
Po trzecie, salda stablecoinów w samozarządzaniu wzrosły o 192% w ciągu 12 miesięcy. Chainalysis zestawił ten wzrost z 2% wzrostem francuskich depozytów bankowych, zauważając jednocześnie, że suma stablecoinów pozostaje niewielka w stosunku do tradycyjnych oszczędności.
Okno sprawozdawcze Chainalysis zamknęło się w czerwcu. Koszt dziesięcioletnich francuskich pożyczek przekroczył później 5% pod koniec października — poziom ostatnio widziany w 2002 r., według CNBC. Dostępne dane nie pozwalają pokazać, czy ten epizod wywołał kolejny wzrost liczby francuskich portfeli stablecoinowych porównywalny z tym, który nastąpił po jesiennym stresie na rynku obligacji w 2025 r.
Zasada podatkowa stojąca za drogą stablecoinów
Zgodnie z francuskim prawem zyski z kryptowalut są opodatkowane dopiero wtedy, gdy aktywo cyfrowe jest sprzedawane za pieniądz ustawowy lub wykorzystywane do zakupu towaru lub usługi. Wymiana jednego aktywa cyfrowego na inne jest traktowana jako odroczenie. W momencie wymiany nie płaci się podatku, a transakcji nie trzeba nawet zgłaszać — potwierdza to wytyczna BOFiP administracji podatkowej. Zysk jest opodatkowany później, gdy ostatecznie wpłyną euro, według 12,8% podatku dochodowego plus składki społeczne, łącznie około 30%.
Stablecoin kwalifikuje się jako aktywo cyfrowe. Dla francuskiego posiadacza z niezrealizowanym zyskiem na bitcoinie tworzy to dwie drogi o różnych konsekwencjach podatkowych: sprzedaż bitcoina za euro i zapłacenie w bieżącym roku około jednej trzeciej zysku albo wymiana bitcoina na USDC lub EURC i odroczenie podatku do późniejszej sprzedaży. Wartość pozostaje w rynku kryptowalut w obu przypadkach, ale tylko pierwsza droga natychmiast wywołuje opodatkowanie.
- Bitcoin → euro: Sprzedaż opodatkowana, wykazywana w rocznej deklaracji podatkowej.
- Bitcoin → stablecoin: Podatek odroczony, bez podatku ani zgłoszenia zgodnie z obecnym prawem.
- Bitcoin → stablecoin od 2027 r., jeśli powróci październikowy tekst Zgromadzenia: Sprzedaż opodatkowana.
Ta zasada obowiązywała w okresie mierzonym przez Chainalysis, gdy globalny rynek kryptowalut stracił połowę swojej wartości. Francuscy posiadacze chcący opuścić bitcoin mogli przejść na stablecoiny bez natychmiastowego obciążenia podatkowego, o ile pozostawali wewnątrz systemu kryptowalut. Przeniesienie powstałego salda do prywatnego portfela nie generowało żadnego zdarzenia podatkowego i usuwało giełdę z układu przechowywania.
Ta sekwencja jest zgodna z udziałem wypłat wynoszącym 54,2%, wzrostem liczby portfeli oraz 192% wzrostem sald w samozarządzaniu, bez konieczności traktowania szerszej utraty zaufania do euro jako jedynego wyjaśnienia. Nie eliminuje to roli warunków rynkowych. Tempo wzrostu przyspieszyło po jesiennym strachu obligacyjnym z 2025 r. i zwolniło, gdy sytuacja się uspokoiła. Zasada podatkowa pomaga wyjaśnić, dlaczego wyjście przybrało formę stablecoinów, a nie gotówki, a rynek obligacji może pomagać wyjaśnić, kiedy użytkownicy działali.
Parlament próbował zamknąć odroczenie
Francuscy ustawodawcy wycelowali w tę samą drogę. 16 października Zgromadzenie Narodowe przyjęło poprawkę I-3898 do ustawy budżetowej na 2027 r. wynikiem 38 głosów do 37. Środek ten traktowałby każdą wymianę z aktywa krypto na token elektronicznego pieniądza — termin z MiCA oznaczający stablecoin jednowalutowy — jako zbycie podlegające opodatkowaniu od 1 stycznia 2027 r. Wersja komisji opisywała istniejące odroczenie jako „dziurę w ustawodawstwie”. Poprawka jest dostępna za pośrednictwem Zgromadzenia Narodowego.
3 listopada Zgromadzenie przyjęło odrębną poprawkę Charlesa de Coursona wynikiem 150 głosów do 44. Wymagałaby ona od podatników zgłaszania krypto portfeli w samozarządzaniu o wartości co najmniej 100 000 euro na koniec roku, z grzywną do 10 000 euro za niezgłoszenie.
Oba środki dotyczyły dokładnie zachowania odzwierciedlonego w danych Chainalysis: konwersji aktywów na stablecoiny, a następnie trzymania ich poza giełdą lub inną platformą. Żaden z nich nie przetrwał tygodnia. 4 listopada Zgromadzenie odrzuciło całą sekcję dochodową budżetu na 2027 r. wynikiem 458 głosów przeciw, bez głosów przeciw, przy dwóch wstrzymujących się. Wszystkie przyjęte w izbie poprawki upadły wraz z nią. Pierwotny tekst rządu, bez przepisów dotyczących kryptowalut, trafił następnie do Senatu.
Senatorowie rozpoczynają obrady 20 listopada, a głosowanie zaplanowano na 9 grudnia. Mogą przedstawić własne wersje środków dotyczących podatku od stablecoinów i deklaracji portfeli, ale czy to zrobią, pozostaje otwarte.
Timing ustawodawczy ma znaczenie przy interpretacji danych. Wzrost o 192% nastąpił według istniejącej zasady podatkowej, zanim parlament zagłosował za jej zmianą. Jeśli podatek od wymiany stablecoinów powróci w jakiejś formie, struktura zachęt stojąca za danymi kolejnego roku byłaby inna.
Bezwzględna skala pozostaje nieznana
Chainalysis nie publikuje bezwzględnej wartości francuskich sald stablecoinów w samozarządzaniu, więc wzrost o 192% nie może być bezpośrednio przeliczony na euro. Dostępne porównanie to szersza pula oszczędności gospodarstw domowych. Według danych Banque de France za sierpień 2026 r. depozyty bankowe gospodarstw domowych wynosiły 1889 miliardów euro. Z tej kwoty 405 miliardów euro było ulokowane na kontach Livret A, które od sierpnia płacą 1,70%, a 555 miliardów euro na kontach bieżących zarabiających średnio 0,04%.
Konta bieżące są bardziej trafnym porównaniem dla stablecoina, który nie płaci odsetek. Francuskie gospodarstwa domowe trzymają już ponad pół biliona euro w formie nieoprocentowanej, więc posiadanie stablecoina, który nic nie płaci, niekoniecznie jest wyborem im nieznajomym. Nie oznacza to, że jest to opcja lepsza.
Co zmienia samozarządzanie — a czego nie
Przeniesienie salda z giełdy eliminuje jedną zależność: posiadacz nie potrzebuje już platformy do obsługi wypłaty. Ostrzeżenie europejskich organów nadzoru opisuje odpowiadające ryzyko: jeśli posiadacz straci klucze prywatne, może nie być komu zadzwonić.
Samozarządzanie nie usuwa emitenta z układu. Warunki USDC Circle zastrzegają prawo do blokowania transferów dotyczących adresów wskazanych przez Circle, niezależnie od tego, kto kontroluje klucz prywatny. Konwersja USDC z powrotem na euro według polityki wykupu Circle w EOG wymaga weryfikacji tożsamości i konta bankowego odbiorcy. Polityka stanowi, że proces może potrwać do pięciu dni roboczych. Alternatywnie posiadacz może użyć giełdy po cenie tam dostępnej.
Informator MiCA Europejskiego Organu Nadzoru Giełd i Papierów Wartościowych wskazuje, że tokeny elektronicznego pieniądza nie mogą płacić odsetek posiadaczom. Token dolarowy niesie też ryzyko kursowe względem euro, którego konto Livret A nie ma. Stablecoiny denominowane w euro istnieją i ich podaż rośnie, ale Chainalysis nie podaje rozbicia walutowego dla Francji. Udział francuskich zasobów denominowanych w dolarach pozostaje więc nieznany.
Ograniczenia wyjaśnienia podatkowego
Dostępne dane nie pozwalają oddzielić motywów podatkowych od rynkowych czy walutowych. Posiadacz, który w październiku 2025 r. wymienił środki na USDC, mógł chcieć odroczyć podatek, zmniejszyć ekspozycję na euro, albo po prostu przestać trzymać aktywo o spadającej cenie. Chainalysis rejestruje transakcję, nie powód.
Liczba portfeli również nie równa się liczbie osób. Jedna osoba może kontrolować wiele portfeli, a metodologia Chainalysis przypisuje portfele do krajów na podstawie zachowań, takich jak interakcje z krajową giełdą, a nie zweryfikowanej tożsamości. Liczba 12255 portfeli jest więc miarą zaobserwowanej aktywności, a nie potwierdzoną liczbą osób.
Odroczenie podatkowe istnieje też od 2019 r. Gdyby sam podatek napędzał akumulację stablecoinów, wzrost mógłby nastąpić wcześniej. Zmianą w 2025 r. było prawdopodobnie połączenie: zysk wart ochrony, szybko spadający rynek, który sprawił, że ochrona stała się pilna, oraz krajowe tło polityczne, w którym giełda mogła wydawać się kolejną instytucją, od której można odejść.
Daty, które mogą rozjaśnić obraz
Trzy wydarzenia mogą dostarczyć dodatkowych dowodów. Debata Senatu o dochodach otwiera się 23 listopada i kończy zaplanowanym głosowaniem 9 grudnia. Jeśli podatek od wymiany stablecoinów lub próg deklaracji portfeli powrócą, zachęty wpływające na aktywność w 2026 r. zmienią się od stycznia.
Kolejne okno sprawozdawcze Chainalysis, obejmujące lipiec–grudzień 2026 r., uwzględni październikowy pik na rynku obligacji. Może pokazać, czy wzrost liczby francuskich portfeli zareagował na to wydarzenie w sposób podobny do reakcji z jesieni 2025 r. Kwartalne dane Banque de France o oszczędnościach gospodarstw domowych pokażą także, czy 2% wzrost depozytów, na który powołuje się Chainalysis, utrzymał się w drugiej połowie roku.
Do czasu tych danych wzrost o 192% najlepiej czytać jako to, czym jest: odchodzenie od podatku zmalejącego rynku, podejmowane przez rosnącą liczbę francuskich użytkowników, w roku poprzedzającym próbę opodatkowania go przez ich parlament. Dane wspierają tezę o wyjściu z bitcoina oszczędzającym podatek, ale nie dowodzą, że względy podatkowe były jedynym powodem tego ruchu.

