Dow Jones nadrabia zyski względem Nasdaq 100, gdy rotacja od AI przyspiesza
Najważniejsze informacje
- •Dow spadł o 3,53% we wrześniu 2026 r., ale zyskał 2,46% w październiku do 15 października, wyprzedzając Nasdaq 100 o 4,32 punktu procentowego w obliczu słabości spółek technologicznych związanych z.
- •Rotacja od spółek infrastruktury AI wrażliwych na zadłużenie do defensywnych sektorów zdrowotnych i konsumenckich napędzała przewagę Dow, przy czym indeks Philadelphia Semiconductor stracił w październiku 9,73%.
- •Wyniki UnitedHealth za trzeci kwartał przekroczyły oczekiwania wraz z podniesioną prognozą oraz sygnałami łagodzenia kosztów rządowych programów zdrowotnych, co dało fundamentalny katalizator dla wagi sektora zdrowotnego w Dow.
- •Wyższa niż oczekiwano wrześniowa inflacja bazowa CPI — 2,7% rok do roku i 0,3% miesiąc do miesiąca — podniosła oczekiwania podwyżki stóp Fed w październiku do około 30% z około 20%, według danych CME FedWatch.
- •Technicznie US Wall Street 30 dokonał wzrostowego wybicia z średnioterminowego kanału spadkowego, a utrzymanie powyżej 51 950 uznawane jest za kluczowe dla osiągnięcia oporów na poziomach 52 390, 52 687 i 53 100.
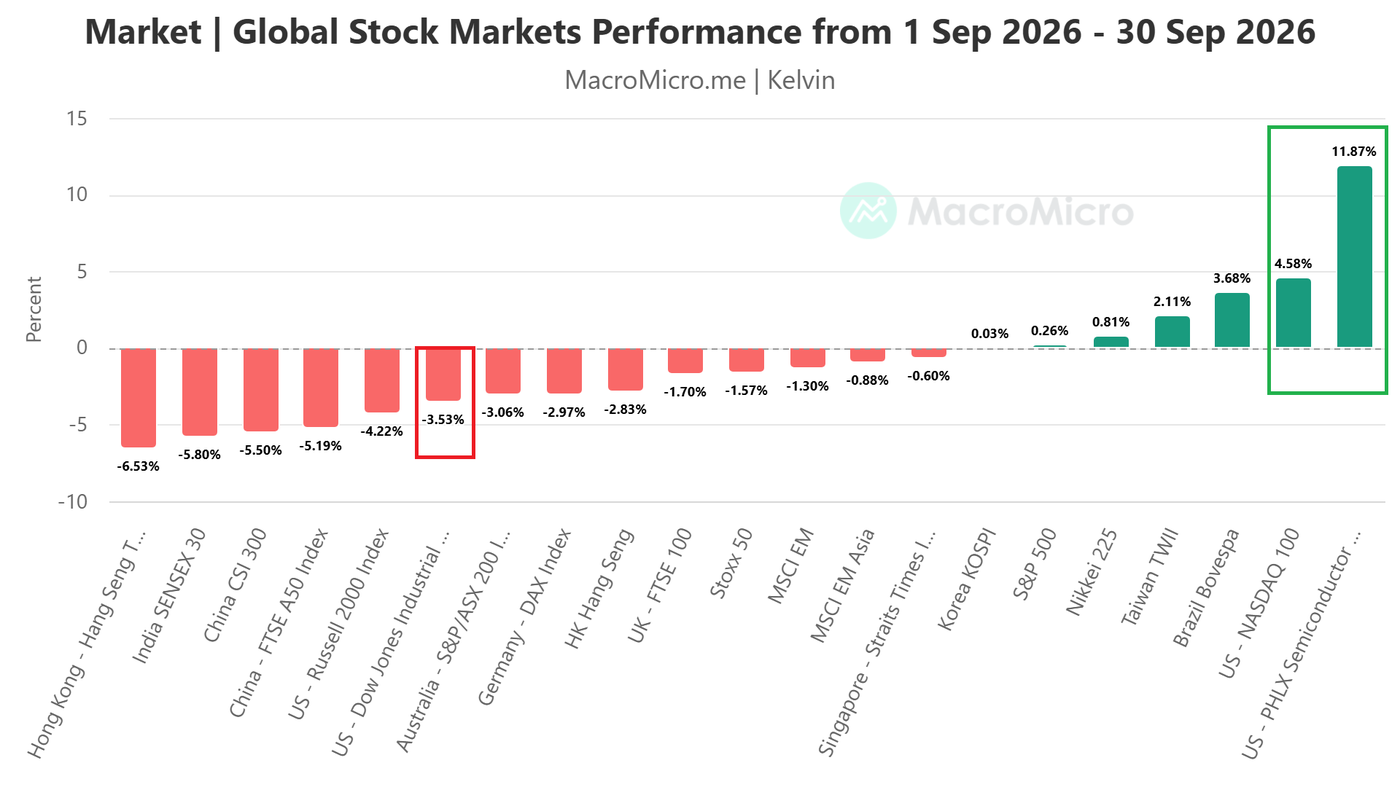
Wskaźnik Dow Jones Industrial Average (DJIA) w ciągu ostatnich sześciu tygodni zmienił się z opóźnionego w lidera wśród głównych amerykańskich indeksów giełdowych — wynika z analizy opublikowanej przez MarketPulse należący do OANDY. Odwrócenie zostało napędzone rotacją ze spółek technologicznych powiązanych z AI do spółek zdrowotnych i konsumenckich, a krótkoterminowy techniczny moment wskazuje obecnie na potencjalną kontynuację wzrostów.
Z tylnego rzędu do lidera w sześć tygodni
We wrześniu 2026 r. DJIA odnotował miesięczną stratę 3,53%, wypadając gorzej zarówno od S&P 500 (+0,26%), jak i wysoko lecącego Nasdaq 100 (+4,58%) — rajdu napędzanego przez spółki półprzewodnikowe związane z AI, przy czym indeks PHLX Semiconductor wzrósł w tym miesiącu o 11,87%.
Październik opowiada inną historię. Od początku miesiąca do czwartku, 15 października 2026 r., DJIA odwrócił trend w górę i zanotował wzrost o 2,46%, wyprzedzając zorientowany technologicznie Nasdaq 100 (-1,86%) o 4,32 punktu procentowego. Odwrócenie zostało w dużej mierze wywołane słabością indeksu PHLX Semiconductor, który stracił 9,73% w obliczu obaw o nadmierny optymizm wokół AI.
Październikowe ożywienie Dow zyskało w tym tygodniu na sile wraz z wyraźniejszą rotacją w kierunku spółek zdrowotnych i konsumenckich, gdy transakcje powiązane z AI znalazły się pod presją. Do czwartku, 15 października 2026 r., po zamknięciu sesji amerykańskiej, Dow zyskał 1,0% w skali tygodnia do poziomu 52 183, podczas gdy S&P 500 i Nasdaq 100 spadły odpowiednio o 0,9% i 3,1%.
Rozbieżność ma częściowo charakter strukturalny: Dow jest indeksem ważonym cenowo, obejmującym 30 dużych amerykańskich spółek o stosunkowo niskiej wadze sektora technologicznego, podczas gdy Nasdaq 100 śledzi największe spółki niefinansowe notowane na giełdzie Nasdaq — luka ta naraża oba indeksy na różne obszary rynku za każdym razem, gdy zmienia się przywództwo sektorowe.
Rotacja od transakcji AI
Czynniki napędzające ożywienie Dow zmieniły się od początku października. Główną siłą stojącą za obecną przewagą jest rotacja od spółek infrastruktury AI wrażliwych na zadłużenie w kierunku firm z bardziej ugruntowanymi zyskami.
W tym okresie nasiliły się obawy dotyczące kosztów finansowania AI, a ostrożne komentarze TSMC, największego kontraktowego producenta chipów na świecie, dotyczące roku 2027 stłumiły entuzjazm, mimo że kontraktor ponownie odnotował rekordowy zysk kwartalny. Indeks Philadelphia Semiconductor spadł po raz siódmy z rzędu w czwartek, 15 października 2026 r.
Spółki zdrowotne i konsumenckie, tradycyjnie uważane za sektory defensywne, przyciągały popyt, pomagając Dow w wyprzedzaniu technologicznie obciążonych konkurentów — schemat sugerujący, że jego względna siła coraz bardziej odzwierciedla zmianę przywództwa rynkowego.
UnitedHealth zapewniło wsparcie specyficzne dla spółki. Wyniki ubezpieczyciela — jednej z 30 spółek w składzie Dow — za trzeci kwartał przekroczyły oczekiwania, zarząd podniósł prognozę, a wypowiedzi wskazywały na wstępne złagodzenie kosztów rządowych programów opieki zdrowotnej. To dało ekspozycji Dow na sektor zdrowotny fundamentalny katalizator zyskowy obok szerszej rotacji.
Lekka inflacja zaciemnia obraz makroekonomiczny
Tło makroekonomiczne pozostaje trudne. Wrześniowa inflacja bazowa CPI, nieuwzględniająca zmiennych cen żywności i energii, kontynuowała wzrost do 2,7% rok do roku, podczas gdy CPI bazowy wzrósł o 0,3% miesiąc do miesiąca; oba odczyty okazały się wyższe od prognoz wynoszących odpowiednio 2,5% i 0,2%. Po środowej publikacji oczekiwania na podwyżkę stóp procentowych Fed w październiku wzrosły do około 30% z około 20%, według narzędzia CME FedWatch, które wylic prawdopodobieństwa na podstawie wycen kontraktów terminowych na stopę funds.
Odporność Dow mimo tej repricingu wzmacnia argument rotacji, ale uporczywa inflacja pozostaje zagrożeniem dla wycen i popytu konsumenckiego.
Krótkoterminowa perspektywa względnych wyników Dow jest bardziej konstruktywna. Utrzymanie przywództwa spółek zdrowotnych i konsumenckich, a następnie rosnący udział finansów i przemysłu wzmocniłyby scenariusz wzrostowy. Jeśli przywództwo pozostanie skoncentrowane, podczas gdy inflacja i koszty finansowania rosną, Dow mógłby nadal wypadać lepiej niż Nasdaq 100.
Wzrostowe wybicie z kluczowego kanału spadkowego
Przechodząc do krótkoterminowych uwarunkowań technicznych kontraktu CFD US Wall Street 30, zastępczego wskaźnika futures Dow Jones Industrial Average — od piątkowej sesji azjatyckiej 16 października akcje cenowe dokonały znaczącego wzrostowego wybicia z średnioterminowego (wielomiesięcznego) kanału spadkowego, z oporem biegnącym od obecnego rekordowego poziomu dziennego z 5 sierpnia 2026 r.
Przed wybiciem ceny przekroczyły 20-dniową średnią kroczącą — szeroko obserwowany wskaźnik krótkoterminowego trendu — w piątek, 9 października 2026 r., a następnie w czwartek, 15 października, przetestowały ją i odbiły wzrostowo od tej średniej.
Biorąc te obserwacje łącznie, wcześniejsza faza średnioterminowej korekty — spadek o 7,65% od rekordowego poziomu dziennego z 5 sierpnia 2026 r. do dołka z 1 października 2026 r. — prawdopodobnie dobiegła końca, a US Wall Street 30 przechodzi obecnie potencjalnie nową, impulsywną sekwencję wzrostową.
Kluczowe krótkoterminowe wsparcie do obserwacji to 51 950; utrzymanie się powyżej pozwoli zachować momentum wzrostowe. Przebicie oporu krótkoterminowego na poziomie 52 390, znajdującego się również w pobliżu 50-dniowej średniej kroczącej, otworzyłoby drogę do kolejnych oporów pośrednich na poziomach 52 687 i 53 100.
Odwrotnie, brak utrzymania i zamknięcie godzinowe poniżej 51 950 zniweczyłoby wzrostowy ton, sugerując potencjalną niewielką korektę spadkową i ponowny test 20-dniowej średniej kroczącej, która pokrywa się z kolejnym pośrednim wsparciem na poziomie 51 550.
Wyrażone opinie należą do autora i niekoniecznie odzwierciedlają poglądy OANDA Business Information & Services, Inc. ani żadnych z jej spółek stowarzyszonych, zależnych, członków zarządu ani dyrektorów. Publikacja ma charakter wyłącznie informacyjny i edukacyjny.
Źródło: OANDA MarketPulse

