Obietnice złożone, obietnice dotrzymane — i niedotrzymane
Najważniejsze informacje
- •Odsetek ubóstwa wśród osób spadł do 9.7% w 2025 roku z 15.5% w 2023 roku, co oznacza, że administracja wyprzedza swój cel dotyczący ubóstwa.
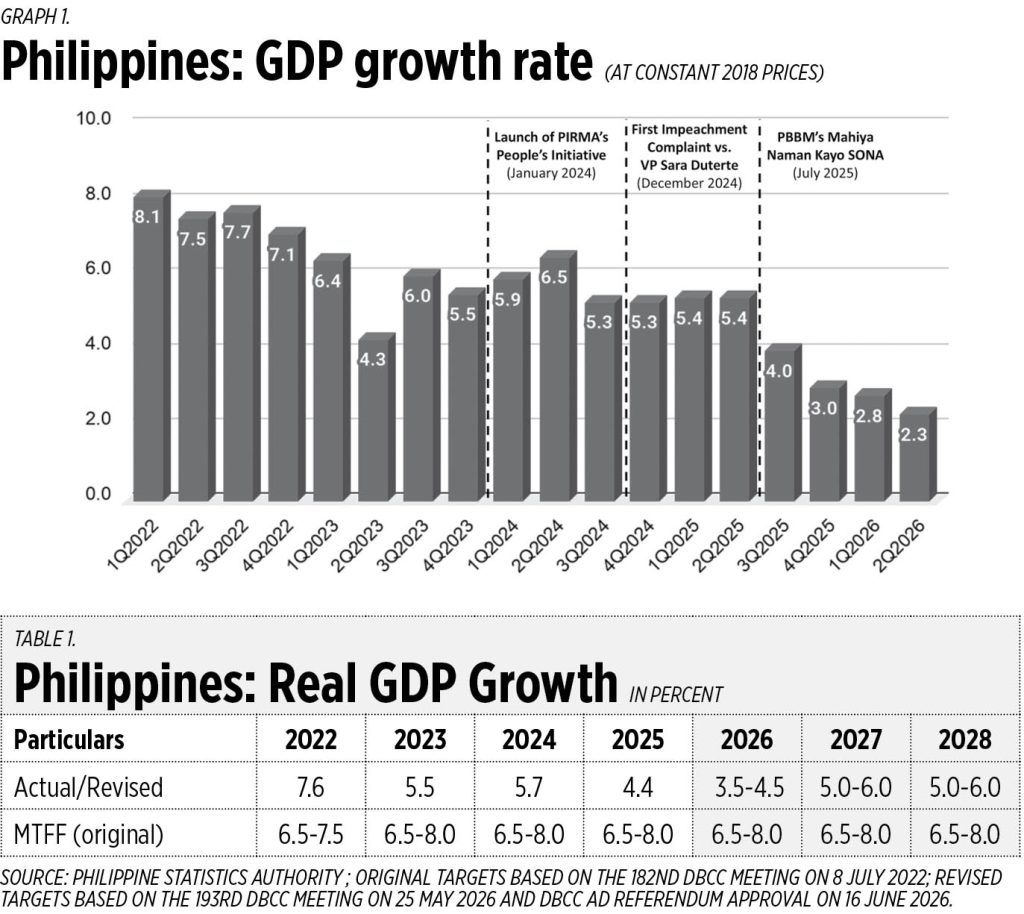
- •Wzrost gospodarczy z czasem wyraźnie osłabł, spadając z 8.1% w pierwszym kwartale 2022 roku do 2.3% w drugim kwartale 2026 roku.
- •Administracja nie osiągnęła celów konsolidacji fiskalnej, a dług, deficyty i płatności odsetkowe pogarszały się względem planu.
- •Dług rządu krajowego osiągnął rekordowe P19.07 biliona na koniec czerwca 2026 roku, a płatności odsetkowe mają pochłaniać 22.4% dochodów do 2028 roku.
- •Wydatki infrastrukturalne spełniły cel 5% do 6% PKB w pierwszej połowie kadencji, ale Diokno wskazał, że słabe wykonanie i obawy o korupcję obniżyły jakość wydatków.
W komentarzu dla BusinessWorld ekonomista Benjamin E. Diokno ocenił administrację prezydenta Ferdinanda Marcosa Jr. na tle pięciu gospodarczych obietnic — i uznał bilans za mieszany.
W filipińskiej polityce kandydaci na prezydenta z łatwością obiecują dobrobyt. Rządzenie natomiast sprawdza, ile z tego dobrobytu przetrwa zderzenie z arytmetyką fiskalną. Najważniejsze obietnice nie są więc kampanijnymi ozdobnikami, lecz zobowiązaniami podjętymi wtedy, gdy prezydent elekt zobaczył już księgi, skompletował gabinet i zaczął rządzić w warunkach odziedziczonych, a nie w rytmie oklasków.
Pięć obietnic gospodarczych
Obejmując urząd po pandemii i po stratach fiskalnych, jakie po niej pozostały, prezydent Marcos złożył pięć gospodarczych zobowiązań, według których jego administrację można dziś oceniać:
- Gospodarka Filipin będzie rosła w sposób zrównoważony i szybki w tempie od 6.5% do 8% w latach 2023-2028.
- Udział ubóstwa zostanie sprowadzony do jednocyfrowego poziomu do końca kadencji, konkretnie do 9% lub mniej do 2028 roku.
- Wskaźnik długu rządu krajowego do PKB spadnie do 51.1% do 2028 roku z 61.8% w 2022 roku, a wskaźnik deficytu fiskalnego do PKB zmniejszy się z -7.6% w 2022 roku do -3% do 2028 roku. Wskaźnik długu do PKB wynosił 39.6% przed pandemią COVID-19. Te dwa cele stanowią fundament programu konsolidacji fiskalnej.
- Zapewnione zostaną wysokiej jakości wydatki publiczne poprzez inwestowanie od 5% do 6% PKB w infrastrukturę publiczną. To istota programu Build Better More, kontynuacji poprzedniego programu Build, Build, Build.
- Stopa bezrobocia zostanie obniżona do około 4% do 5% w latach 2022-2028, a rocznie powstanie milion miejsc pracy.
Werdykt: mieszany
Wzrost gospodarczy
Na początku administracja ruszyła mocno, a produkcja przekroczyła cel w pierwszym roku pana Marcosa. Z czasem wzrost wyraźnie jednak zwolnił: z 8.1% w pierwszym kwartale 2022 roku do 2.3% w drugim kwartale 2026 roku. To spowolnienie ma znaczenie, ponieważ wzrost jest podstawą wspierającą miejsca pracy, dochody i przestrzeń, jaką rząd ma na finansowanie usług bez większego polegania na zadłużeniu. Prognoza rządu zakładająca wzrost o 3.5% do 4.5% rocznie w 2026 roku oraz o 5% do 6% rocznie w latach 2027-28 brzmi teraz bardziej życzeniowo niż realistycznie. Ocena: 3.0 (zaliczone).
Ograniczanie ubóstwa
Redukcja ubóstwa jest najmocniejszym argumentem administracji. Pan Marcos obiecał obniżyć odsetek ubóstwa do jednocyfrowego poziomu, być może do 9% lub mniej do 2028 roku, i pod tym względem wyprzedza harmonogram. Według Badania Dochodów i Wydatków Gospodarstw Domowych Filipińskiego Urzędu Statystycznego odsetek ubóstwa wśród osób spadł do 9.7% w 2025 roku z 15.5% w 2023 roku.
Ten spadek zmniejszył liczbę Filipińczyków poniżej granicy ubóstwa z 17.5 miliona w 2023 roku do 11.1 miliona w 2025 roku. Krajowa granica ubóstwa w 2025 roku wynosiła P14,634 miesięcznie dla pięcioosobowej rodziny, czyli około P97 na osobę dziennie. Ocena: 1.0 (doskonałe).
Konsolidacja fiskalna
Konsolidacja fiskalna przedstawia znacznie mniej optymistyczny obraz. Administracja obiecała obniżyć zarówno wskaźnik długu do PKB, jak i wskaźnik deficytu fiskalnego do PKB, lecz nie osiągnęła żadnego z tych celów. Początkowy cel zakładał obniżenie długu do 51.1% PKB do 2028 roku; zrewidowany cel wynosi teraz 64.2%. Od 2024 roku rzeczywista ścieżka konsekwentnie pozostaje poniżej lub poza ramami Medium-Term Fiscal Framework.
Deficyt podążał tym samym wzorcem. W 2023 roku był bliski planu, lecz od 2024 roku rzeczywisty deficyt stopniowo przesuwał się powyżej docelowej ścieżki.
Dług rządu krajowego osiągnął rekordowy poziom P19.07 biliona na koniec czerwca 2026 roku, z czego P12.84 biliona stanowił dług krajowy, a P6.23 biliona — zagraniczny. Nie sygnalizuje to kryzysu, ale staje się coraz kosztowniejszym ograniczeniem. W proponowanym budżecie na 2027 rok P1.1 biliona, czyli 15.5% całkowitych wydatków, przeznaczono na obsługę długu — środki, które mogłyby zostać wydane na infrastrukturę, zdrowie, edukację i ochronę socjalną.
Jeszcze wyraźniej ostrzegają płatności odsetkowe. Ich udział w dochodach rośnie, podczas gdy wolniejszy wzrost zagraża wpływom, a globalna niepewność może utrzymywać wysokie koszty pożyczek. Do 2028 roku płatności odsetkowe mają pochłaniać 22.4% dochodów, niemal dwa razy więcej niż planowane 12.5%. Konsolidacja fiskalna wymaga więc większej pilności, a nie dalszego odkładania.
W trzech testach dyscypliny fiskalnej — długu, deficytów i płatności odsetkowych — administracja zboczyła z kursu. Nadal jest czas, by skorygować odchylenie, ale im dłużej będzie ono odkładane, tym bolesniejsza stanie się korekta. Ocena: 4.0 (warunkowa porażka).
Jakość wydatków publicznych
Argument na rzecz infrastruktury jest prosty. Filipiny nadal pozostają w tyle za partnerami z ASEAN-5 — Indonezją, Malezją, Tajlandią i Singapurem — po dekadach niedoinwestowania. W ciągu ostatniego półwiecza kraj przeznaczał na infrastrukturę publiczną tylko około 2% PKB, co jest zdecydowanie zbyt mało dla gospodarki, która chce rosnąć szybciej i konkurować regionalnie. Wydatki na poziomie 5% do 6% PKB były więc rozsądnym celem, najpierw w ramach Build, Build, Build, a teraz Build Better More.
Drogi, mosty, koleje i lotniska nie są jedynie ozdobami; stanowią podstawową infrastrukturę handlu. Administracja rzeczywiście osiągnęła cel wydatków na poziomie 5% do 6% w pierwszej połowie kadencji. Problemem jest jakość. Zbyt duża część budżetu inwestycyjnego wydaje się być źle alokowana, źle zarządzana albo utracona w wyniku korupcji.
Odpowiedzią było zmniejszenie budżetu na roboty publiczne do 4.03% PKB w 2027 roku i 3.96% w 2028 roku. To niewłaściwe lekarstwo. Z korupcją należy walczyć lepszymi zamówieniami publicznymi, skuteczniejszym wdrażaniem, większą przejrzystością i wiarygodnymi karami, a nie mniejszymi inwestycjami. Filipinom potrzebne są czystsze wydatki infrastrukturalne, a nie mniejsza ambicja.
Rzeczywiste wydatki infrastrukturalne jako procent PKB mieściły się w docelowym przedziale przez pierwsze trzy lata administracji Marcosa Jr. To, jaka ich część stała się faktyczną budową, pozostaje niejasne. Planowane wydatki na lata 2026-28 są rozczarowująco niskie, choć nadal powyżej historycznej średniej. Ocena: 3.0 (zaliczone).
Tworzenie miejsc pracy
Po redukcji ubóstwa zatrudnienie pozostaje najbardziej obronionym elementem bilansu. Cel stopy bezrobocia na poziomie 4% do 5% jest osiągalny, a tworzenie miliona miejsc pracy rocznie nadal pozostaje możliwe. Ryzyka jednak narastają: słabszy wzrost może ograniczać mikro, małe i średnie przedsiębiorstwa; wzrost płac wyższy od inflacji i produktywności może spowolnić zatrudnianie; a globalna niepewność, od wojen po napięcia handlowe, może ograniczyć zatrudnianie filipińskich pracowników za granicą.
Rynek pracy ostatecznie zależy od wzrostu gospodarczego. Gdy produkcja spowolniła w 2025 roku, bezrobocie wzrosło. Utrzymanie tworzenia miejsc pracy wymaga więc nie tylko programów rynku pracy, ale także silniejszej gospodarki. Ocena: 2.0 (dobre).
Ostatnie słowa
Bilans jest nierówny. Prezydent Marcos może wskazać realny postęp w ograniczaniu ubóstwa i zasadniczo obronny wynik w zakresie zatrudnienia, ale wzrost osłabł, konsolidacja fiskalna nadal nie osiąga celu, a polityka infrastrukturalna została osłabiona przez słabe wykonanie i obawy o korupcję. Wniosek nie jest taki, że pierwotne obietnice gospodarcze były błędne, lecz że dziś wymagają trudniejszych decyzji: szybszego wzrostu, czystszych wydatków publicznych i bardziej wiarygodnego powrotu do dyscypliny fiskalnej.
Benjamin E. Diokno jest ekonomistą, profesorem emerytowanym ekonomii i członkiem Monetary Board Bangko Sentral ng Pilipinas. Był sekretarzem ds. budżetu i zarządzania w trzech administracjach (Corazon Aquino, Joseph Estrada i Rodrigo Duterte), przewodniczącym Monetary Board oraz gubernatorem BSP w latach 2019-2022, a także sekretarzem finansów za Ferdinanda Marcosa Jr. w latach 2022-2024.

