Akcje CoreWeave rosną po wynikach za III kwartał, gdy odsetki na poziomie 846 mln USD pogłębiają straty
Najważniejsze informacje
- •Przychody za trzeci kwartał przekroczyły 3,7 mld USD, wzrastając o 168% rok do roku, a portfel zamówień urósł do 132 mld USD, co czyni CoreWeave największą spółką neochmurową pod względem skontraktowanego biznesu.
- •Skorygowany EBITDA skoczył o 62% do 2,3 mld USD, a skorygowany zysk operacyjny wzrósł do 379 mln USD, jednak spółka nadal zanotowała skorygowaną stratę netto w wysokości 529 mln USD, a kierownictwo oczekuje, że straty będą się utrzymywać przed osiągnięciem progu rentowności.
- •Amortyzacja wzrosła w kwartale do ponad 1,88 mld USD — ponad połowy przychodów — i przekroczyła 4,4 mld USD w pierwszych dziewięciu miesiącach przy 8,3 mld USD przychodów w tym samym okresie.
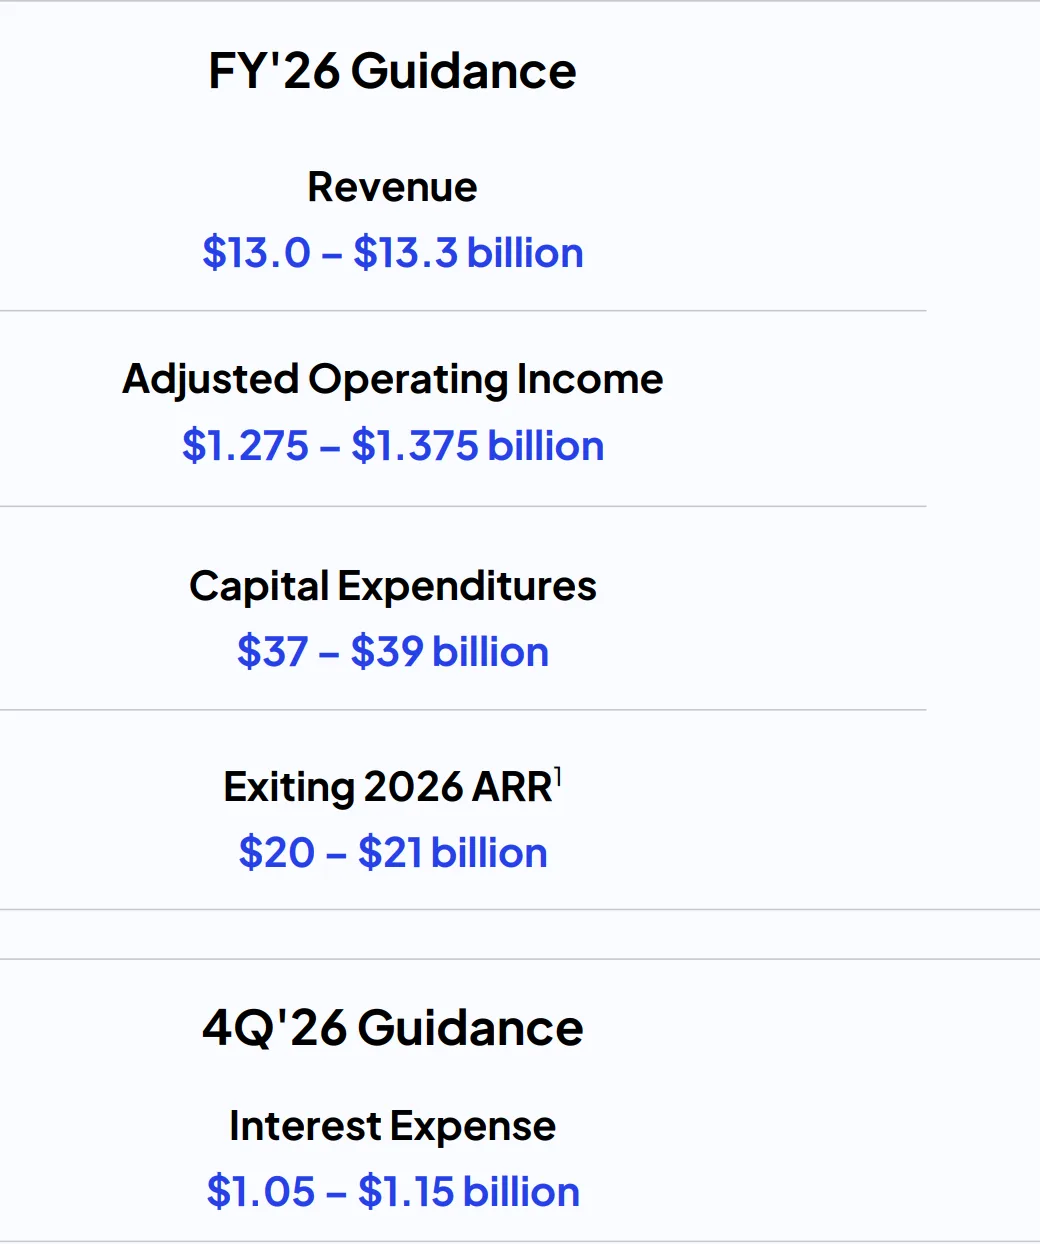
- •CoreWeave podniosło roczną prognozę wydatków kapitałowych do przedziału 37–39 mld USD, z wcześniejszego zakresu 35–39 mld USD, co podkreśla kapitałochłonność budowy chmury AI.
- •Koszty odsetek przekroczyły w kwartale 846 mln USD, a od początku roku 2 mld USD; wydatki na odsetki w czwartym kwartale prognozowane są na 1,05–1,15 mld USD wraz ze wzrostem stóp obligacji.
Akcje CoreWeave skoczyły o ponad 7% w handlu pozasesyjnym po opublikowaniu wyników za trzeci kwartał, które ukazały głębszy obraz działalności spółki, ujawniając szybki wzrost wraz z gwałtownie rosnącą amortyzacją i narastającymi kosztami odsetek. CRWV wzrósł do 56,6 USD — umiarkowane ożywienie po miesięcznym minimum na poziomie 40 USD. Raport ukazał się w momencie, gdy lider neochmury staje w obliczu poważnych wyzwań, w tym rosnących stóp obligacji, i wskazywał na presje kosztowe sugerujące kolejne trudności.
Silne wyniki w warunkach rosnącego popytu
Akcje CRWV odbiły się po tym, jak spółka przedstawiła mieszane wyniki finansowe. Z pozytywnej strony, CoreWeave poinformowało, że przychody w trzecim kwartale gwałtownie wzrosły do ponad 3,7 mld USD — o 168% więcej niż rok wcześniej. Wzrost ten nastąpił wraz ze wzrostem popytu na usługi spółki, a portfel zamówień — skontraktowany biznes, który ma zostać przekształcony w przychody w przyszłych okresach — skoczył do 132 mld USD, co czyni CoreWeave największą spółką neochmurową na świecie. Neochmura to określenie klasy dostawców chmury skoncentrowanych na AI, którzy wynajmują moc obliczeniową procesorów GPU do zadań sztucznej inteligencji.
Poprawiły się również kluczowe wskaźniki rentowności spółki. Skorygowany zysk przed odsetkami, podatkami oraz amortyzacją (EBITDA) wzrósł o 62% do 2,3 mld USD, co jest pozytywnym sygnałem. Skorygowany zysk operacyjny wzrósł do 379 mln USD.
Sygnały ostrzegawcze w raporcie
Mimo silnego wzrostu nagłówkowego, raport finansowy wskazywał na kilka niepokojących zjawisk.
Po pierwsze, skorygowana strata netto spółki skoczyła do 529 mln USD w tym kwartale, a kierownictwo oczekuje, że straty będą się utrzymywać, zanim CoreWeave osiągnie próg rentowności. Różnica między 2,3 mld USD skorygowanego EBITDA a 529 mln USD skorygowanej straty netto pokazuje, jak duża część rentowności operacyjnej CoreWeave jest pochłaniana przez amortyzację i odsetki — dwa pozycje, które w największym stopniu zdecydują o tym, ile drogi spółka musi jeszcze przebyć, by osiągnąć próg rentowności wskazany przez kierownictwo.
Po drugie, amortyzacja jest ogromna i ten trend może się utrzymywać w przyszłości. Podczas gdy przychody skoczyły do ponad 3,7 mld USD, koszty amortyzacji (D&A) wzrosły do ponad 1,88 mld USD — ponad 50% przychodów. W pierwszych dziewięciu miesiącach roku D&A przekroczyła 4,4 mld USD — znaczną kwotę w porównaniu z 8,3 mld USD przychodów wygenerowanych przez CoreWeave w tym samym okresie. Liczby te są istotne, ponieważ niektórzy analitycy ostrzegają przed przyszłymi odpisami wartości wśród spółek neochmurowych. Z pozytywnej strony, wysokie wskaźniki amortyzacji pomogą spółce obniżyć podatek.
Po trzecie, wyniki pokazały, że spółka planuje w tym roku wydać więcej na wydatki kapitałowe. CoreWeave podniosło prognozę do przedziału od 37 do 39 mld USD — w porównaniu z wcześniejszym zakresem od 35 do 39 mld USD — zgodnie z oficjalną prezentacją outlook. Oznacza to, że spółka będzie musiała nadal intensywnie wydawać w czasie, co podkreśla, jak kapitałochłonna pozostaje budowa chmury AI.
Płatności odsetkowe to kolejne narastające obciążenie — trend, który może się utrzymywać wraz ze wzrostem stóp obligacji. Koszty odsetek skoczyły do ponad 846 mln USD w trzecim kwartale i 2 mld USD w pierwszych dziewięciu miesiącach roku. Spółka planuje również wydać od 1,05 do 1,15 mld USD na odsetki w czwartym kwartale. Te prognozowane kwoty, wraz z podniesionym budżetem wydatków kapitałowych, dają czytelnikom konkretne punkty odniesienia do śledzenia, czy presje kosztowe w kolejnych kwartałach osłabną, czy nasilą się.
Działalność CoreWeave narażona jest dodatkowo na szersze ryzyko, ponieważ inwestorzy nadal obawiają się, że bańka sztucznej inteligencji (AI) może pęknąć. Jeśli to nastąpi, spółki neochmurowe takie jak CoreWeave znajdą się wśród najbardziej dotkniętych.
Analiza ceny akcji CoreWeave
Wykres dzienny pokazuje, że akcje CRWV od kilku miesięcy znajdują się w silnej wyprzedaży. Spadły do minimum na poziomie 40,4 USD — najniższego poziomu od miesięcy i znaku, że niedźwiedzie chciały zepchnąć je w stronę historycznego minimum. Akcje pozostają poniżej ważnego poziomu wsparcia na 63,40 USD, który wyznaczał najniższy poziom w grudniu zeszłego roku oraz w lipcu tego roku. Ten odwrót, jak odnotowała analiza, wskazuje na formowanie się formacji przełamania i testowania.
W tym ujęciu prawdopodobny był dalszy spadek akcji, potencjalnie w kierunku kluczowego wsparcia na poziomie 40 USD. Przebicie tego poziomu poniżej wskazywałoby na dalszą przecenę, potencjalnie do 35 USD.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Ceny akcji wiążą się z ryzykiem rynkowym, a prognozy spółek mogą odbiegać od rzeczywistych wyników. Czytelnicy powinni samodzielnie zapoznać się z oficjalnymi sprawozdaniami finansowymi przed podjęciem decyzji inwestycyjnych.
Oryginalnie opublikowane przez The Market Periodical.

