Przegląd rynku surowców, tydzień 38: ropa utrzymała się powyżej 100 USD, złoto odbiło po podwyżce Fed, a miedź odrabiała straty dzięki popytowi z Chin
Najważniejsze informacje
- •Ropa WTI zamknęła piątek na 100,30 USD, utrzymując się powy 100 USD w tygodniu, gdy mniejsze niż obawiano zakłócenie saudyjskiego rurociągu i przeławianie przez Ormuz na sześciomiesięcznym maksimum złagodziły obawy.
- •Amerykańskie komercyjne zapasy ropy spadły o 0,64 mln baryłek w tygodniu kończącym się 11 września, podczas gdy zapasy benzyny i destylatów rosły, a rekordowy diesel po 6,29 USD za galon, w górę o 68% rok do roku, utrzymywał podwyższoną presję inflacyjną na konsumentów.
- •Grudniowe kontrakty na złoto zamknęły tydzień wyżej na 4 424,90 USD nawet po tym, jak Rezerwa Federalna podniosła stopy o 25 punktów bazowych do 3,75%–4,00% 16 września – pierwszej podwyżki od ponad trzech lat – przy odbiciu rentowności 10-letnich obligacji w kierunku 4,995% w piątek.
- •Miedź odbiła się powyżej 6,60 USD za funt na wzmacniającym się chińskim popycie, z premią Yangshan osiągającą 121 USD za tonę, najwyżej od listopada 2022 roku, po wczesnotygodniowym spadku wywołanym odroczoną decyzją o cłach na rafinowaną miedź.
- •Soja zamknęła tydzień wyżej na 13,03½ USD, podczas gdy kukurydza i pszenica zamknęły niżej, co pokazuje, że rolnictwo nadal handluje według własnych kalendarzy zbiorów, eksportu i handlu, a nie podąża za energią czy metalami.
Krótka odpowiedź
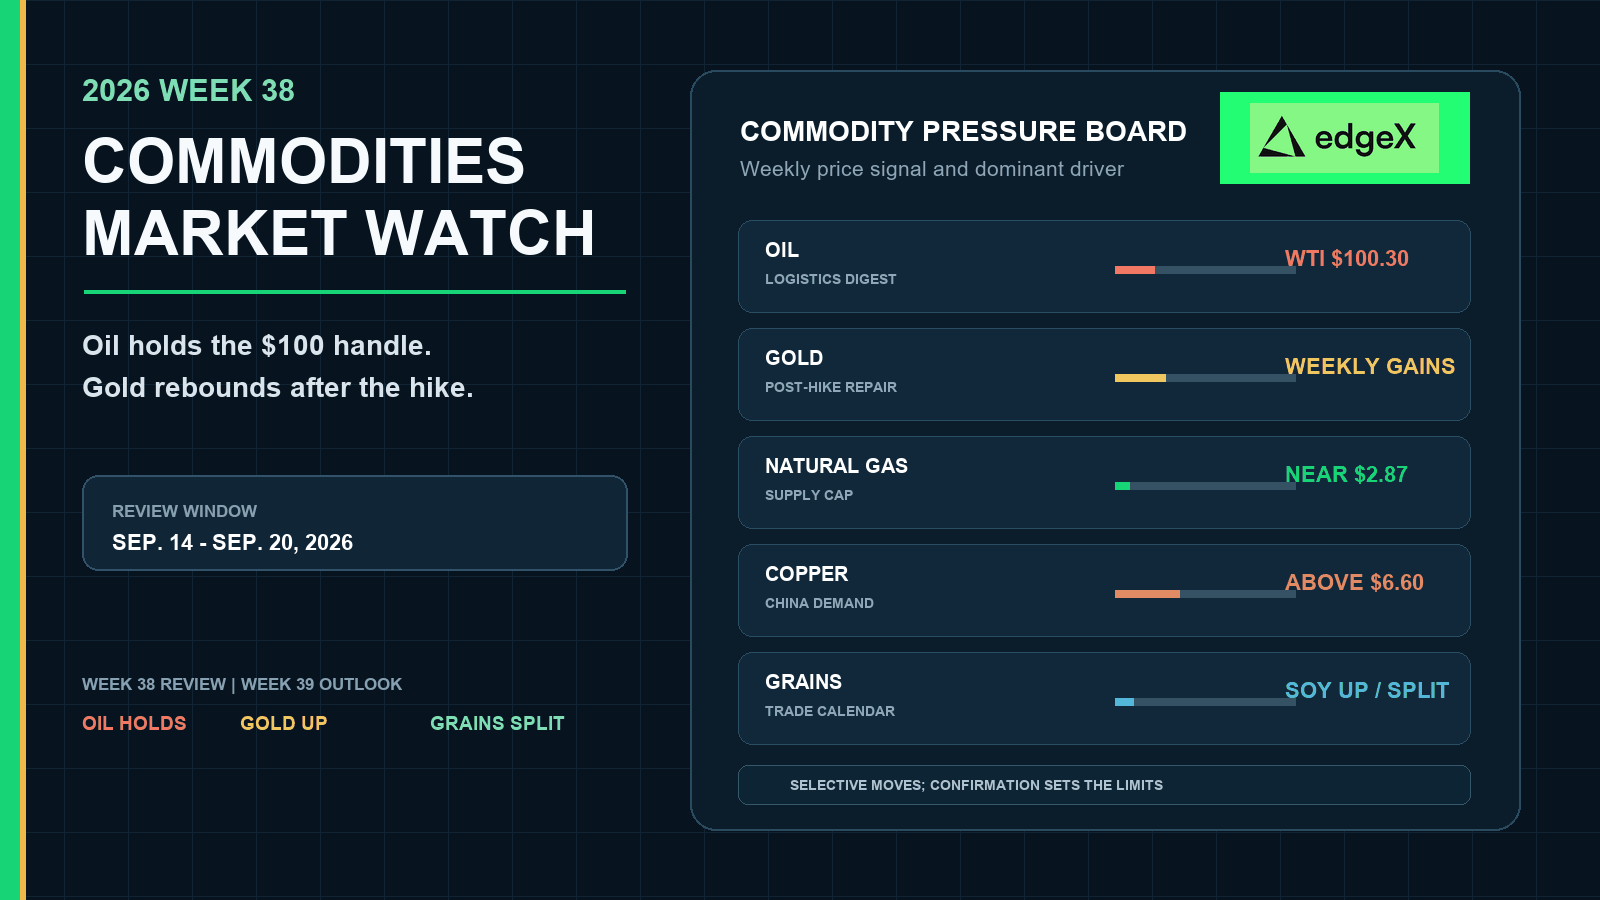
Tydzień 38 nie przyniósł jednego scenariusza dla surowców. Ropa utrzymała WTI powyżej 100 USD aż do piątku, przy odbudowie produktów rafinowanych i rekordowym dyzele, co pokazywało, że sektor energetyczny trawił ryzyko logistyczne, a nie rozpoczął nowy boom popytowy. Złoto poszło w przeciwnym kierunku niż w tygodniu 37: kontrakty grudniowe zamknęły tydzień na wyższych poziomach nawet po pierwszej podwyżce Fed, ponieważ ropa osłabła, a kruszec odrabiał wcześniejsze straty związane z stopami. Gaz ziemny pozostawał ograniczony podażą w okolicach 2,87 USD. Miedź odbiła się powyżej 6,60 USD na silniejszych sygnałach popytu z Chin po wczesnym spadku wywołanym odroczeniem decyzji o cłach. Zboża nie poszły ani ścieżką ropy, ani miedzi – soja zyskała w skali tygodnia, a kukurydza i pszenica osłabły do piątku. Tydzień 39 otwiera się więc z energią wciąż jako najgłośniejszym kanałem inflacyjnym, metalami bardziej wrażliwymi na rentowności i chiński popyt fizyczny oraz rolnictwem handlującym według własnych kalendarzy eksportu i zbiorów.
Tydzień 38 podzielił rynek surowców po pierwszej podwyżce Fed
Po tym jak w tygodniu 37 ropa przebiła 100 USD na ryzyku logistycznym, a złoto ucierło przez prawdopodobieństwo podwyżki stóp, tydzień 38 sprawdził, czy sektor energetyczny będzie dalej rósł przed decyzją FOMC, czy wróci do średniej pod presją zapasów i dyplomacji. Ropa pozostała trzy cyfrowa na WTI, po czym osłabła do piątku, nie rezygnując z tego poziomu. Tygodniowe odbicie złota pokazało przeciwne ograniczenie: kruszec może odrabiać straty nawet w tygodniu podwyżki, gdy ropa mięknije, a wcześniejszy szok stópoprocentowy jest już wyceniony. Miedź i zboża ponownie nie poszły jedną ścieżką.
Ropa utrzymała trzy cyfrowy WTI przy odbudowie produktów
Piątkowe zamknięcia kontraktów wykazały październikową ropę na 100,30 USD, a Brent na 103,87 USD po spadkowym dniu, który mimo to pozostawił WTI powyżej tygodnia 37 z zamknięciem 100,05 USD, a Brent nieco poniżej obszaru 104,61 USD z poprzedniego tygodnia. Ten rozkład miał większe znaczenie niż wymuszony tygodniowy procent. Rynki trawiły mniejszy niż obawiano wpływ saudyjskiego rurociągu, komentarze o wyższych wolumenach przeławiania przez Ormuz i odbudowę zapasów produktów. Rekordowy odczyt detaliczny oleju napędowego utrzymywał presję inflacyjną w mocy.
Metale i zboża nie przyjęły jednego scenariusza energetycznego
Złoto zamknęło tydzień na wyższych poziomach mimo 25-punktowej podwyżki Fed do 3,75%–4,00% i piątkowego odbicia rentowności 10-letnich obligacji w kierunku 4,995%. Gaz ziemny pozostał w okolicach 2,87 USD przy chłodniejszej pogodzie, silnej produkcji w Lower-48 i remontach terminali LNG. Miedź odbiła się powyżej 6,60 USD po początkowych dołkach tygodnia w związku z odroczoną decyzją o cłach na rafinowan miedź. Zboża podzieliły się według własnych kalendarzy: soja wyżej tygodniowo, kukurydza i pszenica niżej. Energia pozostała najgłośniejszym czynnikiem.
Tablica rozdzielczości surowców, tydzień 38
| Rynek | Dowody z ukończonego tygodnia 38 | Co oznacza wynik |
|---|---|---|
| Ropa WTI | Piątkowe zamknięcie 100,30 USD (−1,61 USD w dniu); powyżej 100,05 USD z tygodnia 37 | Trzycyfrowa amerykańska ropa przetrwała piątkowe trawienie |
| Ropa Brent | Piątkowe zamknięcie 103,87 USD (−0,95 USD w dniu); poniżej okolic ~104,61 USD | Globalny benchmark osłabł, podczas gdy WTI utrzymał poziom |
| Zapasy ropy naftowej w USA | Ropa −0,64 mln; benzyna +0,794 mln; produkty destylowane +1,585 mln | Ropa nadal się uszczuplała, ale produkty były odbudowywane |
| Olej napędowy | Rekordowe 6,29 USD/gal, +68% rok do roku | Kanał inflacji konsumenckiej pozostał głośny |
| Złoto | Kontrakty grudniowe 4 424,90 USD w piątek; tydzień ze zyskami | Kruszec odrabiał straty po stopach z tygodnia 37 |
| Gaz ziemny w USA | Okolice górnych 2 USD/mmBtu, blisko 2,87 USD | Wsparcie pogodowe i LNG pozostało ograniczone podażą |
| Miedź | Odbicie powyżej 6,60 USD; premia Yangshan 121 USD/t | Popyt z Chin odbudował się po spadku związanym z cłami |
| Kukurydza, soja, pszenica | Kukurydza 5,27½ USD; soja 13,03½ USD wyżej tygodniowo; pszenica 7,14¼ USD | Rolnictwo się podzieliło zamiast kopiować ropę lub miedź |
Ropa trawiła ryzyko logistyczne przy odbudowie produktów
Historią ropy w tygodniu 38 było trawienie, a nie czysta kontynuacja wybicia. Wrześniowy przegląd rynku Investrade z 18 września oraz zamknięcia kontraktów Brownfield wskazały październikowy WTI na 100,30 USD, w dół o 1,61 USD, a Investrade wycenił Brent na 103,87 USD, w dół o 0,95 USD. Rynek pozostał trzycyfrowy do decyzji Fed, po czym zmięknął do piątku, gdy rynki oceniły zakłócenie saudyjskiego rurociągu Wschód–Zachód jako mniej poważne niż początkowo obawiano i śledziły wyższe wolumeny na Ormuzie. Trading Economics odnotował później, że przeławianie ropy i LNG przez Ormuz w poprzednich dwóch tygodniach osiągnęło sześciomiesięczne maksimum, zgodnie z komentarzami Dowództwa Centralnego USA na przełomie tygodni 39.
Trzycyfrowy WTI przetrwał piątek bez dowodu na boom popytowy
Utrzymanie poziomu powyżej 100 USD nadal miało znaczenie dla inflacji i matematyki frachtowej. Nie dowodziło jednak zsynchronizowanego globalnego boomu popytowego. Relacje podkreślały ponowną ocenę logistyki i odbudowę zapasów produktów, a nie paniczną gorączkę niedoborów. Jedna z piątkowych notatek Trading Economics wskazywała, że ropa spadła o około 0,5% w tygodniu po zmiennych sesji, która zetrzeła wcześniejsze zyski, gdy datowane zamknięcia pokazywały WTI nieco powyżej, a Brent nieco poniżej poziomów z tygodnia 37. Ten rozkład jest użytecznym cotygodniowym sygnałem. Jeśli przepływy przez Ormuz się poprawią, a zapasy produktów będą dalej rosły, ropa może szybko stracić trzycyfrowy poziom; jeśli dyplomacja utknie lub diesel pozostanie na rekordowym poziomie stresu, presja inflacyjna może pozostać otwarta.
Zapasy i diesel utrzymały otwarty kanał inflacyjny
Cotygodniowy raport EIA o stanie ropy naftowej za tydzień kończący się 11 września, podsumowany przez Trading Economics i relacje WSJ o zapasach, wykazał spadek zapasów ropy o 0,64 mln baryłek wobec oczekiwań głębszego spadku o 1,6 mln baryłek. Zapasy w Cushing spadły o 0,342 mln baryłek. Zapasy benzyny wzrosły o 0,794 mln baryłek wobec prognoz uszczuplenia, a produkty destylowane wzrosły o 1,585 mln baryłek wobec znacznie mniejszego oczekiwanego przyrostu. Przerób ropy w rafineriach spadł o 256 tys. baryłek dziennie. Taka mieszanka utrzymała ropę na tyle mocno, by wspierać trzycyfrowy WTI, przy jednoczesnej odbudowie produktów. Diesel pozostawał bliższym powiązaniem inflacji konsumenckiej: notatka Investrade oparta na danych EIA podała średnią cenę amerykańskiego oleju napędowego na rekordowych 6,29 USD za galon, w górę o 68% z 3,74 USD rok wcześniej. Tydzień 38 pozostawił ropę jako rynek logistyki i produktów, który utrzymał poziom bez przywracania pilności z tygodnia 37.
Złoto odbiło, mimo że Fed przeprowadził pierwszą podwyżkę
Złoto wychodzi z tygodnia 38, odrabiając straty, a nie powtarzając szkody stópowe z tygodnia 37. Investrade wycenił grudniowe złoto na 4 424,90 USD, w górę o 25,20 USD, czyli 0,57% w piątek, a grudniowe srebro na 67,15 USD, w górę o 1,05 USD, czyli 1,59%, zamykając tydzień z zyskami. Notatki Trading Economics o złocie śledziły tę samą ścieżkę kruszcu po podwyżce. Brownfield podał tego samego dnia zamknięcie grudniowego złota na 4 415,60 USD, w górę o 15,90 USD; ten przegląd preferuje zestawienie zamknięć Investrade oznacza alternatywny odczyt Brownfielda. Wobec grudniowego zamknięcia tygodnia 37 na 4 391,30 USD, zamknięcie Investrade oznacza wyraźne odbicie od stopowo uszkodzonego zamknięcia z poprzedniego tygodnia.
Rentowności w piątek nadal rosły; kruszec mimo to zamknął tydzień wyżej
Fed podniósł widełki stóp funduszy o 25 punktów bazowych do 3,75%–4,00% 16 września – pierwszej podwyżki od ponad trzech lat – i pozostawił rynki z wycenami dodatkowych zaostrzeń w 2026 roku. Rentowność 10-letnich obligacji w piątek nadal odbiła w kierunku 4,995%. Taka kombinacja normalnie pozostałaby wroga dla metalu nieprzynoszącego odsetek. Tydzień 38 pokazał, że to ograniczenie nie jest absolutne, gdy podwyżka została już przeprowadzona, a ropa mięknie: kruszec może zamknąć tydzień wyżej w tygodniu podwyżki, jeśli wcześniejszy szok stópowy został już zapłacony. Odbudowa złota była selektywnym trawieniem, a nie dowodem, że Fed przestaje mieć znaczenie dla kruszców.
Gaz ziemny pozostał ograniczony podażą w górnych 2 USD
Amerykański gaz ziemny ponownie odmówił zachowywania się jak czysty satelita ropy. Trading Economics pozostawił Henry Hub w okolicach 2,87 USD/mmBtu na przełomie tygodni 38/39 po tym, jak chłodniejsze prognozy pogodowe zmniejszyły popyt na spalanie w energetyce. Przy braku spójnie zweryfikowanego tygodniowego procenta, czystszym odczytem jest kierunek wokół tego poziomu górnych 2 USD.
Pogoda i LNG pomogły mniej; produkcja nadal chroniła przedział
Wrześniowa produkcja w Lower-48 wynosiła średnio około 113,1 mld stóp sześciennych dziennie, powyżej rekordowej miesięcznej średniej sierpnia 112,2 mld stóp sześciennych dziennie. Średnie przepływy do dziewięciu głównych amerykańskich terminali eksportowych LNG miały wynieść blisko trzytygodniowego minimum17,5 mld stóp sześciennych dziennie z powodu remontu Cameron LNG. Odczyt magazynów EIA za tydzień kończący się 11 września pokazał poniżejprzeciętny przyrost, który zawęził nadwyżkę zapasów względem pięcioletniej średniej do 118 mld stóp sześciennych ze 148 mld tydzień wcześniej. Ta mieszanka pozostawiła gaz mocniejszym niż czysta historia nadwyżki i miększym niż wybicie prowadzone przez ropę, z wsparciem w górnych 2 USD i bez panicznej gorączki niedoboru.
Miedź odbiła się powyżej 6,60 USD po wczesnym spadku celnym
Miedź zakończyła tydzień 38 mocniej niż słaby okres tygodnia 37 po dwuczęściowym tygodniu. Notatki Trading Economics o miedzi wskazywały, że kontrakty wzrosły w piątek powyżej 6,60 USD za funt, przedłużając zyski czwartą sesję z rzędu na silniejszych sygnałach popytu z Chin. Premia Yangshan wzrosła w czwartek do 121 USD za tonę, najwyżej od listopada 2022 roku. Wcześniej w tygodniu miedź spadła do wielotygodniowych minimów po doniesieniach, że administracja Trump odroczyła decyzję o potencjalnych cłach na rafinowaną miedź. Magazyny LME odnotowały nowe dostawy na najwyższym poziomie od prawie czterech tygodni, a londyńska miedź przeszła w kontango, wskazując na obfitą krótkoterminową dostępność, nawet gdy chińska premia popytowa tężała.
Popyt z Chin odbudował się pierwszy; krótkoterminowe zapasy nadal sugerowały ostrożność
Wobec miększego poziomu z tygodnia 37 w górnych 6,20 USD / około 6,28 USD, piątkowe odbicie powyżej 6,60 USD oznaczało wyraźną odbudowę bez wymazania wczesnego spadku celnego ani odbudowy zapasów LME. Krótkoterminowe potwierdzenie nadal zależało od chińskich premii fizycznych i od tego, czy sygnały kontango zanikną. Tydzień 38 pozostawił miedź jako odbicie popytu z Chin po policyjnym strachu, a nie ścisk podażowy.
Zboża się podzieliły: soja wyżej tygodniowo, kukurydza i pszenica niżej
Rolnictwo ponownie odmówiło kopiowania scenariuszy energii lub miedzi. Zamknięcia kontraktów Brownfield Ag News z 18 września wyceniły grudniową kukurydzę na 5,27½ USD, w dół o 3 centy; listopadową soję na 13,03½ USD, w dół o 16¼ centów; i grudniową pszenicę chicagowską na 7,14¼ USD, w dół o 12¾ centa. Wobec piątk zamknięć tygodnia 37 w okolicach 5,30¼ USD kukurydzy, 12,96½ USD soi i 7,25¼ USD pszenicy, kukurydza i pszenica zamknęły niżej, a soja wyżej. Interpretacja Farm Progress wskazywała, że soja mimo to zdołała zanotować wyższy ruch tygodniowy mimo piątkowej wyprzedaży, z ostrożnością wobec handlu Trump–Xi przytaczaną w komentarzach o nasionach oleistych.
Kalendarze zbiorów, eksportu i handlu nadal dominują
Późnolatnia pogoda nadal może zmieniać założenia plonowania kukurydzy i soi, podczas gdy pszenica pozostaje wrażliwa na globalne nagłówki podażowe i konkurencję eksportową. Wyższe koszty oleju napędowego i frachtu mogą wspierać dłuższe dno, ale bieżący kierunek nadal zależy od produkcji, sprzedaży eksportowych i nagłówków handlowych. Piątkowy spadek soi w tygodniu 38 przy wciąż wyższym zamknięciu tygodniowym pokazał traderów realizujących zyski przed weekendowym ryzykiem dyplomatycznym, bez wymazania tygodniowego popytu na nasiona oleiste. To selektywne rolnicze trawienie, nie handel ropą.
Mapa wpływu międzyrynkowego
| Sygnał surowcowy | Transmisja gospodarcza | Co by to potwierdziło |
|---|---|---|
| WTI utrzymał 100,30 USD, podczas gdy Brent osłabł do 103,87 USD | Inflacja energetyczna pozostała otwarta bez świeżego panicznego skoku | Ścieżka przepływów przez Ormuz i kolejny odczyt zapasów produktów |
| Uszczuplenie ropy przy przyrostach benzyny i destylatów | Wspierająca równowaga ropy, mniejszy niedobór produktów | Czy kolejny raport EIA będzie dalej odbudowywał produkty |
| Tygodniowe odbicie złota po pierwszej podwyżce Fed | Trawienie szoku stópowego i mniejsze automatyczne uszkodzenie metali | Miększe rentowności realne, słabszy dolar lub odnowiony popyt zabezpieczający |
| Gaz blisko 2,87 USD przy silnej produkcji | Wsparcie popytu ograniczone przez podaż i remonty LNG | Byczy odczyt magazynów lub słabsza produkcja w Lower-48 |
| Odbicie miedzi powyżej 6,60 USD przy Yangshan 121 USD | Odbudowa popytu z Chin po spad związanym z cłami | Utrzymane premie bez szybkiej odbudowy zapasów |
| Soja wyżej tygodniowo; kukurydza/pszenica niżej | Kalendarze handlowe i zbiorowe nadal oddzielone od ropy | Sprzedaż eksportowa, nagłówki Trump–Xi i raporty o uprawach |
Co tydzień 38 zmienił
Tydzień 38 zastąpił wybicie ropy i straty złota z tygodnia 37 tygodniem trawienia pod pierwszą podwyżką Fed. Energia utrzymała trzycyfrowy poziom WTI przy odbudowie produktów i rekordowym oleju napędowym. Złoto odrabiało wcześniejsze straty stópowe, nawet gdy polityka się zaostrzała. Gaz ziemny pozostał ograniczony podażą. Miedź odbiła się powyżej 6,60 USD na popycie z Chin po wczesnym spadku celnym. Zboża się podzieliły: soja wyżej tygodniowo, kukurydza i pszenica niżej.
Prognoza na tydzień 39: dyplomacja, zapasy i selektywne potwierdzenie
Tydzień 39 obejmuje 21–27 września. Scenariuszem bazowym jest selektywne potwierdzenie pod kątem dyplomacji i zapasów, a nie jednolita rajsa surowcowa. Ropa startuje z trzycyfrowego poziomu WTI, przy zapisanych już odbudowach produktów, więc przepływy przez Ormuz i kolejne odczyty EIA mają większe znaczenie niż zeszłotygodniowy strach logistyczny. Złoto startuje z odrobionego zamknięcia i potrzebuje, by popodwyżkowe rentowności i dolar pozostawały cooperating. Miedź musi udowodnić chiński popyt ponad jeden skok Yangshan. Zboża potrzebują handlowej lub plonowej kontynuacji po podziale prowadzonym przez soję.
Ropa i gaz rozstrzygną się przez przepływy Ormuzu, produkty i magazyny
Pierwsze testy energii pozostają fizyczne. Obserwuj wolumeny przeławiania przez Ormuz, wymianę sygnałów USA–Iran wokół okna Zgromadzenia Ogólnego ONZ i nagłówki o naprawie saudyjskiego rurociągu, by ocenić, czy premia logistyczna może utrzymać poziom powyżej 100 USD bez śródtygodniowej paniki. Użyj kolejnego Cotygodniowego raportu EIA o stanie ropy naftowej, by sprawdzić, czy odbudowa benzyny i destylatów będzie trwać po przyrostach produktów z 11 września. Jeśli produkty będą się dalej odbudowywać, a przepływy przez Ormuz pozostaną wysokie, ropa może stracić trzycyfrow poziom WTI; jeśli produkty znów się zaostrzą lub dyplomacja utknie, rekordowa ścieżka detaliczna oleju napędowego może utrzymać otwarty kanał inflacyjny. Dla amerykańskiego gazu kolejny odczyt magazynów, trend produkcji i ścieżka zasilania LNG pozostają decydujące po tym, jak chłodniejsze prognozy i remont Cameron ograniczyły tydzień 38.
Złoto potrzebuje, by popodwyżkowy kanał stópowy pozostał przyjazny
Ścieżka złota w tygodniu 39 zależy mniej od dokładnego poziomu ropy, a bardziej od kontynuacji wypowiedzi przedstawicieli Fed, realnych rentowności i dolara po pierwszej podwyżce. Przeprowadzona podwyżka nadal może zaszkodzić kruszcowi, jeśli urzędnicy ponownie podniosą realne rentowności; łagodniejsza komunikacja, słabszy dolar lub odnowiony popyt bezpiecznej przystani pomogłyby przedłużyć odbudowę z tygodnia 38. Resztkowe ryzyko geopolityczne nie jest automatycznym wsparciem dla złota, gdy stopy stają się wrogie.
Miedź i zboża muszą przekształcić piątkowe dowody w kontynuację
Miedź już niesie odbicie popytu z Chin i otwartą dłuższą historię podażową. Potwierdzenie w tygodniu 39 wymaga, by premia Yangshan pozostała mocna, szersze dane przemysłowe współpracowały, a sygnały zapasowe przestały argumentować za krótkoterminową obfitą podażą. Bez tego nagłówki celne lub presja stóp mogą zdominować. Zboża potrzebują handlowej i eksportowej kontynuacji po wyższym tygodniowym zamknięciu soi i piątkowej wyprzedaży nasion oleistych. Nagłówki Trump–Xi, mocniejsze sprzedaże eksportowe lub dalsze pogorszenie kondycji upraw odbudowałyby premię; komfortowe założenia produkcyjne i słabszy zagraniczny popyt – nie.
Pojedynczy nagłówek o Ormuzie może przewycenić ropę szybciej niż tygodniowe zapasy, podczas gdy pojedynczy akapit wypowiedzi przedstawiciela Fed może przewycenić złoto szybciej niż surowcowe przepływy. Na tydzień 39 kryteria decyzyjne są jasne: ropa potrzebuje upośledzonej logistyki i mocniejszej równowagi produktów, złoto potrzebuje współpracujących rentowności po podwyżce, miedź potrzebuje utrzymanego chińskiego popytu fizycznego, a zboża potrzebują zacieśnienia handlowego lub pogodowego.
Handluj perpetuami na surowce on-chain z edgeX2>
Rynki surowcowe poruszają się szybko. Twoja infrastruktura handlowa również powinna.
edgeX to zdecentralizowana giełda zbudowana na EDGE chain, rozliczająca na Ethereum poprzez Arbitrum, która pozwala traderom uzyskać dostęp do perpetuów na tokenizowane surowce RWA z wykonaniem klasy instytucjonalnej i prawdziwą samodzielna pieczą nad aktywami. Bez KYC. Bez scentralizowanego depozytariusza. Tylko pełna kontrola nad swoimi aktywami, kluczami prywatnymi i pozycjami.
Dlaczego traderzy wybierają edgeX dla surowców:
- Ultra-głęboka płynność: 10 milionów USD głębokości w spreadzie jednego punktu bazowego, z poślizgiem poniżej 0,1 punktu bazowego przy transakcjach powyżej 100 000 USD, nawet przy szczytowej zmienności.
- Silnik wysokiej wydajności: do 200 000 zleceń na sekundę z opóźnieniem dopasowania poniżej 10 milisekund.
- Prawdziwa samodzielna piecza: wypłaty wymagają jedynie autoryzacji z Twojego portfela; nie potrzeba zgody platformy.
- Bez wymogu KYC: zacznij handlować surowcami, tokenizowanymi akcjami i perpetuami krypto bez weryfikacji tożsamości.
- 100% nagród z opłat transakcyjnych: program Trade to Own w edgeX zwraca 100% opłat transakcyjnych użytkownikom w tokenach $EDGE.
- Rozliczenia oparte na USDC: USDC jest zaprojektowane przez Circle jako wymienialne 1:1 na dolary amerykańskie, dając traderom znaną bazę rozliczeniową.
Niezależnie od tego, czy handlujesz złotem, ropą czy innymi surowcami RWA, edgeX daje Ci głębokość płynności giełdy scentralizowanej z bezpieczeństwem rozliczeń on-chain.
Platforma jest dostępna na desktopie oraz jako natywna aplikacja mobilna na iOS i Android, więc możesz zarządzać pozycjami i reagować na ruchy rynku surowców z dowolnego miejsca.
Gotowy handlować perpetuami na surowce bez ograniczeń giełdy scentralizowanej? Zacznij handlować na edgeX bez KYC i bez kompromisów.
Często zadawane pytania
Jakie daty obejmował 38. tydzień 2026 roku?
Ten przegląd obejmuje okres od 14 do 20 września 2026 roku. Główne zamknięcie rynku kontraktów terminowych przypadło na piątek, 18 września, po decyzji Rezerwy Federalnej o stopach z 16 września.
Dlaczego ropa utrzymała się powyżej 100 USD w tygodniu 38?
Październikowy WTI zamknął piątek na 100,30 USD, a Brent na 103,87 USD po spadkowym dniu, który mimo to pozostawił amerykań ropę powyżej zamknięcia tygodnia 37 na 100,05 USD. Tydzień był trawieniem logistyki i odbudową produktów bardziej niż świeżym boomem popytowym, przy oleju napędowym wciąż na rekordowych 6,29 USD za galon.
Co zapasy mówiły o równowadze ropy?
W tygodniu kończącym się 11 września amerykańskie komercyjne zapasy ropy spadły o 0,64 mln baryłek, mniej niż oczekiwany spadek o około 1,6 mln baryłek. Zapasy benzyny wzrosły o 0,794 mln baryłek, a destylaty o 1,585 mln baryłek, osłabiając tezę o niedoborze produktów, nawet gdy ropa nadal się uszczuplała.
Dlaczego złoto zyskało w tygodniu, mimo że Fed podniósł stopy?
Grudniowe złoto zamknęło piątek na 4 424,90 USD i zakończyło tydzień z zyskami nawet po podniesieniu widełek stóp funduszy do 3,75%–4,00%. Kruszec odrabiał straty stópowe z tygodnia 37, gdy ropa osłabła, a przeprowadzona podwyżka została strawiona, zamiast dowodzić, że stopy policyjne przestają mieć znaczenie dla złota.
Jaka jest prognoza surowcowa na tydzień 39?
Scenariusz bazowy to selektywne potwierdzenie pod kątem dyplomacji i zapasów. Ropa potrzebuje przepływów przez Ormuz i kontynuacji zapasów produktów powyżej 100 USD, złoto potrzebuje współpracujących popodwyżkowych rentowności, miedź potrzebuje chińskiego popytu potwierdzającego odbicie powyżej 6,60 USD, a zboża potrzebują handlowej lub plonowej kontynuacji. Jednolita rajsa surowcowa nie jest scenariuszem bazowym.

