CBN chce usunąć cztery „hamulce” ograniczające rozwój fintechu w Nigerii
Najważniejsze informacje
- •Bank Centralny Nigerii wskazał rozdrobnione regulacje, niski poziom zaufania, wykluczenie oraz obawy przed innowacjami jako cztery główne hamulce rozwoju krajowego sektora fintech.
- •Nowo utworzony dział CBN Innovation Management, kierowany przez Abioduna Okunolę, ma koordynować działania regulatorów, aby firmy fintech potrzebujące wielu licencji, na przykład od NAICOM lub PenCom, napotykały mniej opóźnień.
- •Raport CBN dotyczący fintechu z 2026 roku proponuje Single Regulatory Window, które obsługiwałoby zgodność z wymogami wielu instytucji w jednym miejscu; jego wdrożenie będzie ważnym testem reform.
- •Okunola oszacował, że około 40 milionów Nigeryjczyków z niepełnosprawnościami nie jest odpowiednio obsługiwanych przez infrastrukturę finansową, i zasugerował weryfikację za pomocą tęczówki dla klientów, którzy nie mogą dostarczyć odcisków palców.
- •Uznał interoperacyjność ponad 430 nigeryjskich firm fintech za strategiczny priorytet i wskazał produkty kredytowe wbudowane w usługi, takie jak ratalne płatności za podróże, jako przykłady obciążające istniejące kategorie regulacyjne.
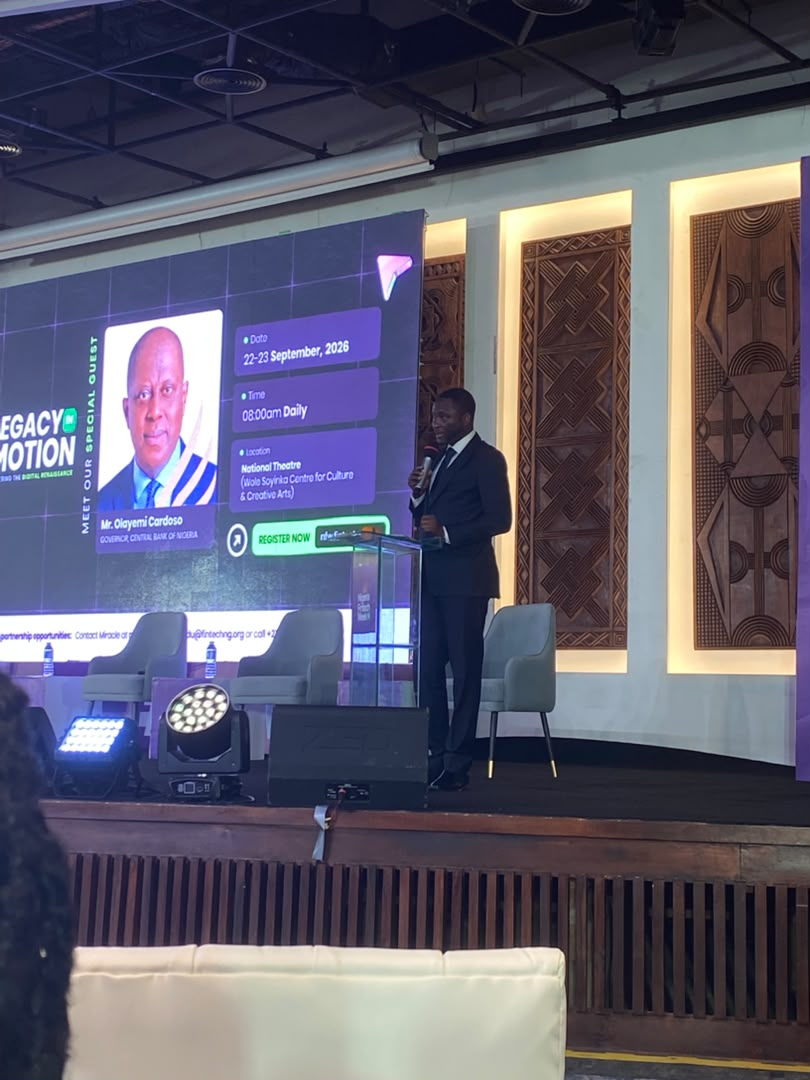
Bank Centralny Nigerii (CBN) chce usunąć cztery główne „hamulce”, które — jak twierdzi — spowalniają krajowy sektor fintech, ponieważ nowe produkty finansowe wykraczają daleko poza tradycyjną bankowość, a regulatorzy starają się nadążać za innowacjami.
Abiodun Okunola, przemawiając w imieniu prezesa CBN Olayemiego Cardoso podczas otwarcia Nigeria Fintech Week 2026, wskazał rozdrobnienie regulacji, zaufanie, wykluczenie oraz obawy przed innowacjami jako kluczowe wyzwania stojące przed nigeryjskim cyfrowym systemem finansowym. Wydarzenie odbywa się w Wole Soyinka Centre for Culture and Creative Arts, dawniej National Theatre, i potrwa od 22 do 23 września pod hasłem „Legacy in Motion: Powering the Digital Renaissance”. Każdy z tych hamulców odpowiada etapowi, na którym produkty finansowe faktycznie trafiają do Nigeryjczyków: jak szybko są zatwierdzane, czy klienci im ufają, kto może z nich korzystać oraz jak regulowane są całkowicie nowe kategorie produktów.
Jego wypowiedź padła w czasie, gdy nigeryjski fintech wychodzi poza podstawowe płatności i obejmuje sztuczną inteligencję, otwarte finanse, finanse wbudowane, aktywa cyfrowe oraz płatności transgraniczne — wszystkie te obszary są głównymi tematami tegorocznego wydarzenia.
„Stanie w miejscu nie oznacza stabilności; stanie w miejscu oznacza pozostawanie w tyle” — powiedział Okunola uczestnikom. „Wyzwanie nie polega na tym, czy nadejdą zmiany, lecz na tym, czy będziemy mieć odwagę, dalekowzroczność i zdolność do koordynacji, aby nimi pokierować”.
Pierwszy hamulec: rozdrobnione regulacje
Okunola wielokrotnie wracał do niewygodnej prawdy: pieniądze przemieszczają się szybciej niż przepisy. Innowacje finansowe rzadko pojawiają się w formie, dla której regulatorzy mają już gotową kategorię.
Firma fintech może rozpocząć działalność od płatności, a następnie rozszerzyć ją o ubezpieczenia, emerytury i kredyty. Nagle nie współpracuje już z jednym regulatorem, lecz z kilkoma, z których każdy ma własne formularze, terminy i definicję „zgodności”. Produkty, których zatwierdzenie powinno zająć miesiące, mogą utknąć na znacznie dłużej — nie dlatego, że ktoś się im sprzeciwia, lecz dlatego, że nie istnieje jedno stanowisko, które mogłoby sprawnie przeprowadzić je przez cały proces.
„W tym obszarze CBN również zmienił podejście” — powiedział Okunola, wskazując na nowo utworzony dział Innovation Management banku centralnego, którym kieruje. Zadaniem tej jednostki jest skłonienie regulatorów do współpracy, aby firmy budujące działalność na styku różnych obszarów nie musiały same rozstrzygać sporów między instytucjami.
Pojedyncza firma fintech, która obok swojej podstawowej działalności oferuje ubezpieczenia, potrzebuje na przykład licencji CBN oraz kolejnej licencji od NAICOM lub PenCom — odpowiednio National Insurance Commission i National Pension Commission, które nadzorują ubezpieczenia i system emerytalny.
„Jak możemy szybko się ze sobą porozumiewać” — zapytał — „aby konieczność uzyskania wszystkich tych licencji nie opóźniała wartości, którą próbujecie dostarczyć?”
Własny raport CBN dotyczący fintechu z 2026 roku sugeruje, że branża od dawna zadaje to samo pytanie. Wśród obaw zgłaszanych przez uczestników rynku znalazły się rozdrobnienie, przewlekłe procedury zatwierdzania, niejednoznaczne przepisy oraz rosnące koszty zgodności. Raport proponuje Single Regulatory Window, które obsługiwałoby zgodność z wymogami wielu instytucji w jednym miejscu.
Drugi hamulec: zaufanie do technologii
Aplikacja finansowa może wyglądać nowocześnie i przesyłać pieniądze w ciągu kilku sekund, ale nie ma to znaczenia, jeśli ludzie nie ufają jej w kwestii swoich środków lub danych osobowych.
Okunola określił zaufanie mianem fundamentu każdej cyfrowej transakcji. „Każda płatność może zaczynać się jako transakcja, ale odnosi sukces tylko wtedy, gdy kończy się zaufaniem” — powiedział.
Ludzie muszą wierzyć, że ich pieniądze dotrą do odbiorcy, dane pozostaną prywatne, oszustwa zostaną powstrzymane lub naprawione, a skargi będą szybko rozpatrywane. To zadanie staje się trudniejsze, ponieważ sztuczna inteligencja zmienia zarówno usługi finansowe, jak i przestępczość finansową. Okunola ostrzegł, że przestępcy już wykorzystują AI do tworzenia bardziej zaawansowanych oszustw wymierzonych zarówno w klientów, jak i instytucje. Oznacza to, że AI znajduje się po obu stronach bilansu nigeryjskiego fintechu — jest obszarem rozwoju produktów, na którym branża buduje, ale także wektorem oszustw, za którym jej zabezpieczenia muszą nadążać.
Wniosek dla firm fintech: sama szybkość nie wystarczy, aby zdobyć klientów. Systemy przechowujące pieniądze ludzi muszą być również bezpieczne i niezawodne.
Trzeci hamulec: wykluczenie
Nigeryjski sektor fintech od lat poszerza dostęp do finansów za pośrednictwem aplikacji mobilnych, bankowości agencyjnej i płatności cyfrowych. Zdaniem Okunoli dostęp nie jest jednak tym samym co włączenie finansowe. Jako przykład wskazał osoby z niepełnosprawnościami — według jego szacunków około 40 milionów Nigeryjczyków — dla których krajowa infrastruktura finansowa nigdy nie została zaprojektowana.
Podał dobitny przykład: niewidomy klient wchodzi do banku z milionami na koncie, a pierwszą rzeczą, z którą się spotyka, jest niewłaściwe traktowanie. „Nawet jeśli taka osoba ma na koncie 20 milionów nair, nie jest dobrze traktowana” — powiedział.
Są też klienci, od których nie można pobrać odcisków palców. „Osoby, które chorowały na trąd, nie mają już odcisków palców” — powiedział Okunola, sugerując przejście na skanowanie tęczówki lub inne formy weryfikacji tożsamości. Jego szerszy przekaz był następujący: te luki nie są wyłącznie problemami społecznymi — są również rynkami. „Można tam zarobić dużo pieniędzy” — stwierdził.
Czwarty hamulec: obawy przed innowacjami
Ostatni hamulec może być najtrudniejszy do przyznania przez regulatorów: sam strach — obawa, że technologia rozwija się szybciej niż przepisy stworzone, aby ją kontrolować. Regulatorzy muszą zachować delikatną równowagę. Jeśli będą działać zbyt wolno, przydatne produkty nigdy nie dotrą do osób, które ich potrzebują. Jeśli będą działać zbyt szybko, konsumenci zostaną narażeni na ryzyko, którego nikt jeszcze w pełni nie przeanalizował.
Zdaniem Okunoli regulacje i innowacje nigdy nie miały być rywalami. „Innowacje i regulacje nie powinny być traktowane jako przeciwstawne siły” — powiedział.
Jak argumentował, regulatorzy powinni nadążać za branżą i stale uczyć się od sektora, który nadzorują. Jest to ważniejsze niż kiedykolwiek, ponieważ produkty wchodzące obecnie na rynek nie mieszczą się już łatwo w dawnych kategoriach.
Przykłady Okunoli pokazały, jak daleko fintech odszedł od tradycyjnej bankowości. W finansach wbudowanych firmy niefinansowe sprzedają produkty finansowe bezpośrednio klientom.
„Jeśli pójdziecie do Air Peace i spróbujecie zarezerwować bilet, zobaczycie, że pytają: «Czy chce pan zapłacić małymi ratami?»” — powiedział. Wakanow robi to samo, umożliwiając klientom opłacanie podróży w ratach.
„Pomyślcie o tym: oferują kredyt. Z naszej perspektywy są podmiotem niebankowym; nie mają licencji na oferowanie kredytów. Jak mamy to regulować?”
To pytanie oddaje dylemat, przed którym stoją obecnie regulatorzy: produkty finansowe pojawiają się w firmach, których nikt nie nazwałby instytucjami finansowymi. Stawka jest praktyczna: przycisk umożliwiający płatność ratalną na stronie turystycznej jest w oczach regulatora produktem kredytowym, niezależnie od podstawowej działalności firmy. Ten sam trend obejmuje otwartą bankowość, aktywa cyfrowe, programowalne pieniądze i płatności transgraniczne — wszystkie te obszary znajdują się w programie Nigeria Fintech Week 2026.
Finanse klimatyczne mogą otworzyć kolejny rynek. Okunola wskazał na nigeryjskie plany dotyczące rynku emisji dwutlenku węgla, w ramach których rolnicy chroniący lasy mogliby otrzymywać kredyty węglowe kupowane przez firmy z innych miejsc. „Oznacza to, że pojawi się zapotrzebowanie na rozwiązania fintech, które umożliwią realizację takich płatności” — powiedział.
Interoperacyjność jako kolejny obszar rozwoju
Według organizatorów Nigeria Fintech Week w Nigerii działa już ponad 430 firm fintech. Zdaniem Okunoli kolejnym wyzwaniem jest skłonienie ich do współpracy. Uznał interoperacyjność za strategiczny priorytet i powiedział, że platformy, instytucje oraz regulatorzy nie mogą nadal działać w izolacji.
„Kiedy systemy łączą się i bezpiecznie komunikują, transakcje stają się bardziej niezawodne, koszt uczestnictwa spada, konkurencja się pogłębia, a innowacje szybciej zyskują skalę” — powiedział.
Jak zasugerował, właśnie to oznacza „usunięcie hamulców”. CBN nie domaga się zniknięcia regulacji — chce jedynie usunięcia zbędnych przeszkód.
„Naszym zadaniem nie jest zniesienie dyscypliny ani rezygnacja z zabezpieczeń; jest nim zastąpienie zbędnych utrudnień inteligentnymi ramami ochronnymi, aby innowacje mogły rozwijać się w tempie odpowiadającym pojawiającym się możliwościom, pozostając jednocześnie zakorzenione w interesie publicznym” — powiedział Okunola.
Dwa wskaźniki pokażą, czy ta zmiana rzeczywiście się urzeczywistni: czy Single Regulatory Window zaproponowane w raporcie CBN dotyczącym fintechu z 2026 roku przejdzie od propozycji do działającego systemu oraz jak dużą część współpracy między instytucjami dział Innovation Management przełoży na szybsze zatwierdzanie produktów.
Płatności, firmy i infrastruktura już istnieją. To, co wydarzy się dalej, zależy od tego, czy regulatorzy ułatwią poruszanie się po systemie, nie czyniąc go przy tym mniej bezpiecznym.

