Sześć największych banków Kanady buduje infrastrukturę zdigitalizowanych depozytów w wyścigu o pieniądz on-chain
Najważniejsze informacje
- •Sześć największych banków Kanady wspólnie buduje kanadyjskie dolary w formie zdigitalizowanych depozytów, badając, czy regulowane depozyty banków komercyjnych mogą zastąpić wyłączne poleganie na kryptowalutach przy rozliczeniach na blockchain.
- •OSFI stwierdziła 10 września, że zdigitalizowane depozyty prawnie nie różnią się od depozytów konwencjonalnych, więc banki mogą działać w ramach istniejących ram regulacyjnych bez czekania na nowe ustawodawstwo.
- •Zdigitalizowane depozyty to zwykłe zobowiązania bankowe reprezentowane i przekazywane w technologii rozproszonego rejestru, oferujące programowalność, szybsze płatności i działanie całodobowe w ramach regulowanej przestrzeni bankowej.
- •Projekt kanadyjski ma swoje odpowiedniki, w tym projekt Agorá BIS, prowadzoną przez banki amerykańską sieć zdigitalizowanych depozytów zarządzaną przez The Clearing House oraz test rejestru blockchainowego SWIFT z udziałem 17 banków.
- •Inicjatywa pozostaje na etapie eksploracji, a nie wdrożenia; Citi Institute szacuje, że w scenariuszu bazowym tokenizowane aktywa mogą osiągnąć 5,5 bln dolarów do 2030 roku.
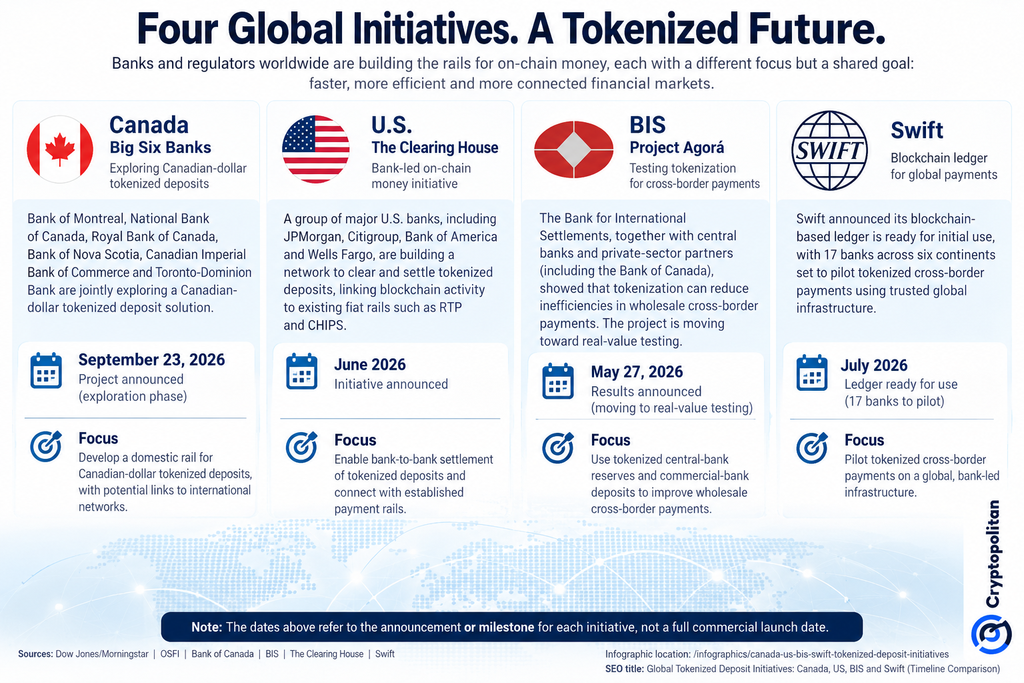
Sześć największych banków Kanady wspólnie buduje kanadyjskie dolary w formie zdigitalizowanych depozytów – to część szerszego globalnego przedsięwzięcia mającego ustalić, jaka forma pieniądza posłuży do rozliczania tokenizowanych płatności, papierów wartościowych i aktywów świata rzeczywistego.
W projekcie połączą siły Bank of Montreal, National Bank of Canada, Royal Bank of Canada, Bank of Nova Scotia, Canadian Imperial Bank of Commerce oraz Toronto-Dominion Bank. Wiodące kanadyjskie banki badają, czy regulowane depozyty banków komercyjnych mogą zastąpić wyłączne poleganie na kryptowalutach przy rozliczeniach na blockchainie.
Depozyt bankowy zapisany na blockchainie
Jak podało Dow Jones Newswires, inicjatywa jest pierwszym krokiem w kierunku modernizacji krajowego systemu płatniczego Kanady.
Zdigitalizowane depozyty to w istocie zwykłe depozyty bankowe z jedną różnicą: są reprezentowane i przekazywane za pomocą technologii rozproszonego rejestru (DLT), a nie tradycyjnej infrastruktury, i nie stanowią odrębnej klasy aktywów. Według MFW depozyty te księgowane są jako zobowiązania bankowe przechowywane, rejestrowane i transakcyjne na infrastrukturze blockchain lub innego DLT.
Ich wartość wynika z programowalności bez wychodzenia z regulowanej przestrzeni bankowej. Banki mogą zwiększyć wydajność i szybkość płatności, działać całobowo i zapisywać instrukcje w transferach jako złożony kod. Pierwszym krokiem jest umożliwienie transferów depozytów między kanadyjskimi instytucjami finansowymi, a połączenia z innymi sieciami aktywów cyfrowych możliwe są na późniejszym etapie.
Dlaczego decyzja OSFI daje projektowi fundament
Projekt korzysta z jasnych regulacji. W oświadczeniu opublikowanym 10 września Urząd Nadzoru Instytucji Finansowych (OSFI), federalny regulator nadzorujący kanadyjskie banki, stwierdził, że zdigitalizowane depozyty prawnie nie różnią się od depozytów konwencjonalnych, potwierdzając swoje technologicznie neutralne podejście do tej kwestii.
"Technologia stojąca za produktem lub usługą finansową nie determinuje jego natury prawnej." — OSFI
To rozróżnienie ma istotne konsekwencje. Ponieważ OSFI nadzoruje sześć największych banków, mogą one nadal działać w ramach istniejących ram regulacyjnych dotyczących instytucji finansowych, zamiast czekać, aż ustawodawcy stworzą nowy reżim prawny obejmujący zdigitalizowane depozyty. OSFI nadal jednak oczekuje, że podmioty regulowane będą przestrzegać właściwych wymogów regulacyjnych w zakresie ryzyka technologicznego, cybernetycznego i związanego z podmiotami trzecimi.
Kanada przetestowała już część podstawowej infrastruktury. Projekt Samara, eksperyment Banku Kanady, angażował TD, RBC oraz Export Development Canada we wdrożeniu DLT i hurtowej cyfrowej waluty banku centralnego w transakcji tokenizowanej obligacji. Projekt wykazał, że rozliczenia atomowe działają w zasadzie, wskazując jednocześnie wyzwania dotyczące złożoności, zarządzania, płynności, operacji oraz zgodności prawnej.
Ten sam zakład rozgrywany w czterech inicjatywach
Kanada nie jest sama w tym podejściu. W maju Bank Rozliczeń Międzynarodowych (BIS), instytucja z siedzibą w Bazylei obsługująca banki centralne świata, poinformował, że projekt Agorá wykazał, iż tokenizacja może zwiększyć wydajność hurtowych płatności transgranicznych dzięki tokenizowanym rezerwom banków centralnych połączonym z depozytami w bankach komercyjnych. Projektchodzi w fazę testów koncepcji w warunkach rzeczywistych, a Bank Kanady jest jego częścią.
W czerwcu duże banki w Stanach Zjednoczonych przedstawiły inicjatywę prowadzoną przez banki. Programem zarządzać będzie The Clearing House, umożliwiając rozliczanie i zatwierdzanie zdigitalizowanych depozytów przy jednoczesnym połączeniu blockchaina z prowadzonymi przez siebie istniejącymi systemami, takimi jak sieć płatności natychmiastowych RTP i system rozliczeniowy CHIPS.
"Ta inicjatywa łączy innowacje finansów cyfrowych z zaufaniem, skalą i pewnością rozliczeń ugruntowanej infrastruktury płatniczej banków." — Mark Monaco, Bank of America
Cryptopolitan poinformował, że wśród instytucji wspierających amerykańską sieć są JPMorgan, Citigroup, Bank of America oraz Wells Fargo.
W lipcu SWIFT, sieć komunikacyjna łącząca banki na całym świecie, oświadczyła, że jej rejestr blockchainowy jest gotowy do rzeczywistych testów, a 17 banków z sześciu kontynentów przygotowuje się do pilotażu tokenizowanych płatności transgranicznych.
Cztery inicjatywy wskazują ten sam kierunek: regulowany pieniądz bankowy walczy o pozostanie w centrum rynku finansowego, gdy rozliczenia przenoszą się na blockchain.
Depozyty kontra stablecoiny i brakująca warstwa rozliczeniowa
Głębszy spór dotyczy różnych form pieniądza cyfrowego. Zdigitalizowane depozyty pozostają zobowiązaniami banków komercyjnych, podczas gdy stablecoiny to odrębne zobowiązania cyfrowe zabezpieczone aktywami rezerwowymi. Pytanie nie dotyczy tylko tego, która technologia jest szybsza, ale jakiej formy pieniądza instytucje ostatecznie zaufają jako warstwie rozliczeniowej finansów tokenizowanych.
Szanse są duże, ale to dopiero początek. Citi Institute szacuje, że w scenariuszu bazowym tokenizowane aktywa mogą osiągnąć 5,5 bln dolarów do 2030 roku. Według Binance Research wartość aktywów świata rzeczywistego on-chain wynosiła około 34,18 mld dolarów na 15 września, przy czym jedynie około 0,01% adresowalnych aktywów jest tokenizowanych, a mniej więcej 12% śledzonego tokenizowanego kapitału jest aktywnie wykorzystywane w pożyczkach, płynności lub zabezpieczeniach.
Na razie sześć największych banków Kanady eksploruje, a nie wdraża. Kolejne pytania to: którą technologię wybiorą, czy dołączy więcej instytucji i jak kanadyjski system krajowy ostatecznie połączy się z inicjatywami USA, BIS i SWIFT, które zmierzają już do praktycznego zastosowania.

