Ekonomiści ważą przychody potrzebne do uzasadnienia nakładów na AI
Najważniejsze informacje
- •Jared Bernstein, były przewodniczący Rady Doradców Ekonomicznych Białego Domu, i inni ekonomiści obliczyli w wpisie na blogu Econbrowser poziomy przychodów potrzebne do uzasadnienia obecnych i planowanych nakładów kapitałowych na AI.
- •Analiza wskazuje, że przychody wymagane, aby rozbudowa AI była racjonalna ekonomicznie, raczej nie nadejdą wystarczająco szybko, aby spełnić oczekiwany horyzont czasowy rynków finansowych.
- •Ekonomista Uniwersytetu Columbia Stijn Van Nieuwerburgh bada ten sam temat w artykule opublikowanym w Brookings Papers on Economic Activity, a komentarze dotyczące rozbudowy odnotowują, że jej finansowanie migruje w stronę bardziej egzotycznych, mniej przejrzystych zakątków systemu finansowego.
- •Badania planowanych przez firmy wydatków na usługi AI są znacznie mniejsze niż kwoty sugerowane przez potok inwestycyjny, co oznacza, że argument o przychodach opiera się obecnie na popycie, którego firmy nie ujęły w budżetach.
- •Wskaźniki ceny do prognozowanych zysków dla Mag-7 — Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta i Tesla — są niskie na tle historycznym, choć dane te opierają się na prognozowanych, a nie wykazanych zyskach.
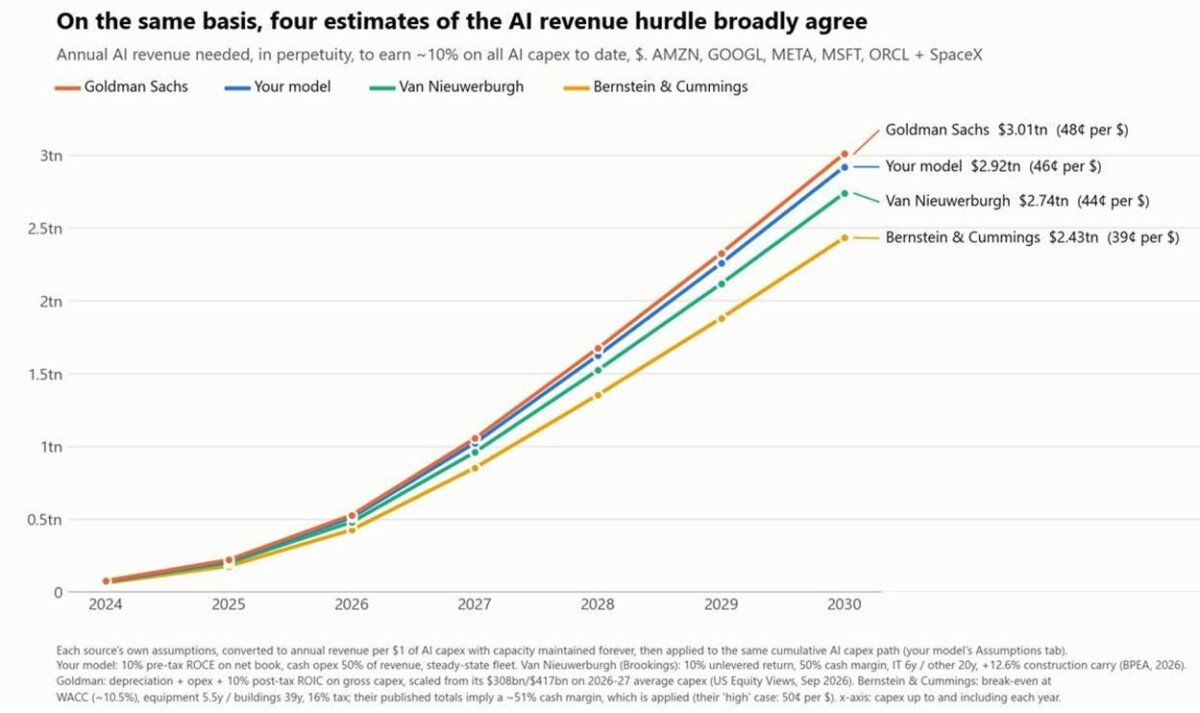
Ekonomista Jared Bernstein, były przewodniczący Rady Doradców Ekonomicznych Białego Domu, wraz z innymi obliczył przychody potrzebne do uzasadnienia inwestycji kapitałowych w sztuczną inteligencję (AI) — obecnie realizowanych i planowanych — w wpisie na wieloletnim blogu ekonomicznym Econbrowser.
Szacunek, oparty na wykresie sporządzonym przez Calluma Williamsa i udostępnionym przez Bernsteina (dostępnym poprzez jego Substacka), wskazuje poziom przychodów, który — jak relacjonuje Bernstein — raczej nie urzeczywistni się w horyzoncie czasowym, który rynki finansowe byłyby skłonnie zaakceptować, czyli szybko. Obliczenie to jest w istocie sprawdzianem progu: ile przychodów musiałyby zaksięgować dostawcy AI, aby już realizowane wydatki miały sens ekonomiczny.
Artykuł w Brookings Papers on Economic Activity (BPEA) autorstwa ekonomisty Uniwersytetu Columbia Stijna Van Nieuwerburgha porusza ten sam temat; ta seria stanowi wieloletnie miejsce publikacji badań ekonomicznych Instytucji Brookings. Wskazywano również, że finansowanie tych wydatków migruje w stronę bardziej egzotycznych, mniej przejrzystych obszarów systemu finansowego.
Nasuwa to podstawowe pytanie: jeśli przychody nadejdą, to skąd? Badania planowanych wydatków na usługi AI — same w sobie wysoce spekulacyjne — są znacznie mniejsze niż kwoty sugerowane przez potok inwestycyjny. Ta luka ma znaczenie, ponieważ oznacza, że argument o przychodach dla tej rozbudowy opiera się obecnie na popycie, którego firmy nie ujęły jeszcze w swoich budżetach.
Duży zysk może nadal przypadnąć firmie lub firmom, które pierwsze doprowadzą usługi AI na rynek. Jednak spory chaos może wyniknąć z następstw dla firm, które przyjdą ostatnie lub przedostatnie.
Jeden z interesujących aspektów obserwacji tego sektora: wskaźniki ceny do prognozowanych zysków dla Mag-7 — to nie do końca laboratoria AI, ponieważ czerpią przychody z innych źródeł — są dość niskie, jak na standardy historyczne. Takie wskaźniki porównują cenę akcji spółki z zyskami, które analitycy prognozują jej z wyprzedzeniem, a nie z zyskami już wykazanymi, a określenie Mag-7 to skrót od Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta i Tesla. Niemniej trzeba pamiętać, że są to zyski prognozowane, czyli „zgadywanki” analityków. Sposób, w jaki te prognozy będą rewizowane, czy badania planowanych wydatków zmniejszą lukę względem potoku inwestycyjnego oraz gdzie ostatecznie ulokuowane jest finansowanie — to praktyczne mierniki pozwalające ocenić, czy argument o przychodach stojący za tą rozbudową się umacnia.

