Analiza Econbrowser: co odwrócenie boomu AI oznaczałoby dla amerykańskiego PKB i konsumpcji
Najważniejsze informacje
- •W ujęciu rachunkowym PKB znaczna część fali wydatków kapitałowych na AI jest kompensowana przez import komputerów, urządzeń peryferyjnych i półprzewodników, który jest odejmowany od produkcji krajowej.
- •Jeśli mnożniki keynesowskie dla inwestycji i importu są w przybliżeniu podobne, koniec boomu wydatków kapitałowych na AI byłby bliski neutralności dla mierzonego PKB.
- •Osłabienie oczekiwań co do zwrotu z AI — czy to z powodu ograniczeń finansowania, czy zmian politycznych — mogłoby obniżyć ceny aktywów i majątek gospodarstw domowych, spowalniając konsumpcję, która stanowi około dwóch trzecich amerykańskiego PKB.
- •Badacze Banque de France, Bigot i Espic, szacują, że około połowa 2-procentowego wzrostu konsumpcji w USA odnotowanego w 2025 r. wynikała z rosnącego majątku akcyjnego, przy krańcowej skłonności do konsumpcji wynoszącej około 0,027 na dolara.
- •W scenariuszu bazowym bez odbicia giełdy w czwartym kwartale analiza wskazuje, że wynikające spowolnienie konsumpcji nie zepchnęłoby wzrostu PKB na teren ujemny, ceteris paribus, choć nieuporządkowana korekta rynkowa mogłaby zwiększyć niepewność i osłabić popyt zagregowany.
Analiza opublikowana 6 listopada 2026 r. na Econbrowser, wieloletnim blogu ekonomicznym prowadzonym przez ekonomistów akademickich Menzie Chinn i Jamesa Hamiltona, rozważa, co się stanie, jeśli boom inwestycji kapitałowych w AI osłabnie wraz z redukcją wycen aktywów, zestawiając mechaniczną arytmetykę PKB z ekonomią cen aktywów i majątku gospodarstw domowych.
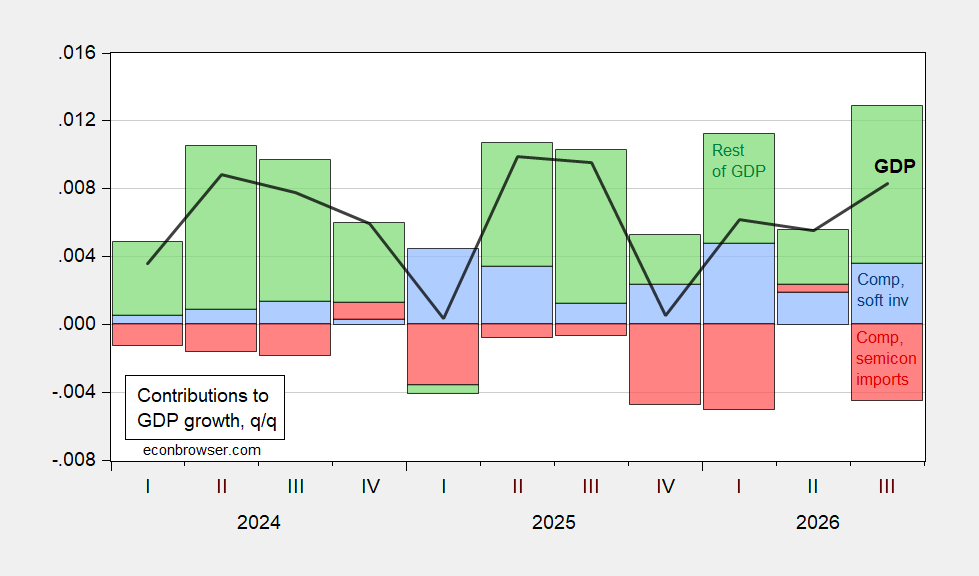
Po pierwsze, jak szeroko omawiano, fala inwestycji kapitałowych jest — w ujęciu PKB — w dużej mierze kompensowana przez import, który w rachunkach narodowych występuje jako pozycja ujemna, co oznacza, że wydatki na sprzęt produkcji zagranicznej nie zwiększają bezpośrednio mierzonej produkcji krajowej. W ujęciu rachunkowym pokazuje to Wykres 1.
Wykres 1: Kwartalny wzrost PKB (linia czarna), wkłady do kwartalnego wzrostu PKB z inwestycji w komputery i oprogramowanie (słupek niebieski), z importu komputerów, urządzeń peryferyjnych i półprzewodników (słupek czerwony) oraz reszta PKB (słupek zielony), wszystkie dane bez annualizacji. Źródło: Bureau of Economic Analysis (BEA), obliczenia autora.
Chociaż budowa centrów danych nie jest ujęta w składniku wydatków kapitałowych, analiza zauważa, że jej doliczenie do 2025 r. — tyle, ile wynosi zakres dostępnych danych — nie zmieniłoby ogólnego obrazu.
Ocena wpływu na gospodarkę jako całość wymaga co najmniej uwzględnienia mnożników keynesowskich — ilości dodatkowej produkcji generowanej na każdego dolara nowych wydatków — zarówno od strony inwestycji, jak i importu. Jeśli mnożniki dla tych dwóch kategorii są w przybliżeniu podobne, koniec boomu byłby bliski neutralności, przynajmniej w ujęciu PKB.
Ekonomia jest jednak bardziej skomplikowana. Falę wydatków kapitałowych napędzają wielkie oczekiwania co do zwrotu z AI. Jeśli te oczekiwania zostaną obniżone — wskutek zderzenia planów wydatków z możliwościami finansowania albo zmian w postrzeganym otoczeniu politycznym — ceny aktywów spadłyby, a konsumpcja byłaby niższa, niż byłaby inaczej.
Odmawiając prognozowania cen aktywów związanych z AI, analiza przyjmuje jako punkt odniesienia scenariusz, w którym kapitalizacja giełdowa nie odbije się w czwartym kwartale. Wtedy majątek netto gospodarstw domowych spadnie, co — ceteris paribus — oznacza spowolnienie wzrostu konsumpcji.
Wykres 2: Konsumpcja, w miliardach dolarów w cenach łańcuchowych 2017 r., SAAR (niebieski, lewa skala logarytmiczna); majątek netto gospodarstw domowych w bln dolarów (gruba ciemnoczerwona, prawa skala logarytmiczna); implikowany majątek netto przy założeniu stałego majątku netto poza akcjami; wzrost kapitalizacji giełdowej o 3,4 bln dolarów (czerwona linia, prawa skala logarytmiczna); redukcja o 3 bln dolarów (czerwony +). Źródło: BEA, Federal Reserve Flow of Funds (gruba czerwona), obliczenia autora.
O tym, o ile spowolni konsumpcja, decyduje efekt majątkowy — kanał istotny dla całej gospodarki, ponieważ wydatki gospodarstw domowych stanowią około dwóch trzecich amerykańskiego PKB. Bigot i Espic (2026) w badaniach opublikowanych przez Banque de France szacują, że około połowa 2-procentowego wzrostu konsumpcji odnotowanego w 2025 r. wynikała ze wzrostu majątku akcyjnego, przy krańcowej skłonności do konsumpcji z majątku wynoszącej około 0,027 — 2,7 centa na każdego dolara majątku akcyjnego.
Przy wzroście konsumpcji o 2,5% w roku kończącym się w trzecim kwartale efekt domina nie zepchnąłby wzrostu PKB na teren ujemny, ceteris paribus — wynik, który zdaje się odzwierciedlać pewnego rodzaju konsensus, jak wskazują niedawne komentarze na temat tego, czy zbieg wydatków na AI mógłby wywołać recesję. Dla czytelników śledzących tę debatę najbliższymi punktami odniesienia są kwartalne publikacje BEA dotyczące PKB i konsumpcji oraz szacunki Federal Reserve Flow of Funds dotyczące majątku netto gospodarstw domowych — te same szeregi, na których opiera się scenariusz bazowy — które pokażą, jak wyceny akcji, majątek i wydatki rzeczywiście układają się w czwartym kwartale.
Niemniej analiza przestrzega, że nieuporządkowane dostosowanie rynków finansowych w odpowiedzi na recalibrację AI prawdopodobnie przyniesie podwyższoną niepewność, która sama w sobie osłabia popyt zagregowany. Jak ujmuje to autor: „Kto wie”.

