Rentowność 30-letnich obligacji skarbowych USA na 22-letnim maksimum, Bitcoin pod presją
Najważniejsze informacje
- •Rentowność 30-letnich obligacji skarbowych osiągnęła 24 września około 5,44% — poziom ostatnio widziany około czerwca 2004 roku — a rentowność 10-letnich przekroczyła 5,1%.
- •Wstępny amerykański indeks kompozytowy PMI S&P Global wzrósł we wrześniu z 56,0 w sierpniu do 58,4, co oznacza najszybszą ekspansję aktywności gospodarczej od ponad pięciu lat.
- •Federalny Komitet Otwartego Rynku jednogłośnie podniósł 16 września stopę docelową o 25 punktów bazowych do 3,75%-4,00%, a gubernator Michael Barr stwierdził, że zgodnie z jego scenariuszem bazowym dalsze korekty będą prawdopodobnie wymagane.
- •Skarbiec USA podniósł limit skupów wsparcia płynności dla dłuższych papierów z 2 mld USD do co najmniej 4 mld USD na operację i oszacował 739 mld USD netto prywatnego zapotrzebowania na pożyczki dla kwartału lipiec-wrzesień.
- •Bitcoin notowany był 24 września w okolicach 84 300 USD po spadku z poziomów powyżej 86 000 USD z początku tygodnia, choć artykuł nie ustalił bezpośredniego związku przyczynowego między wzrostem rentowności a spadkiem.
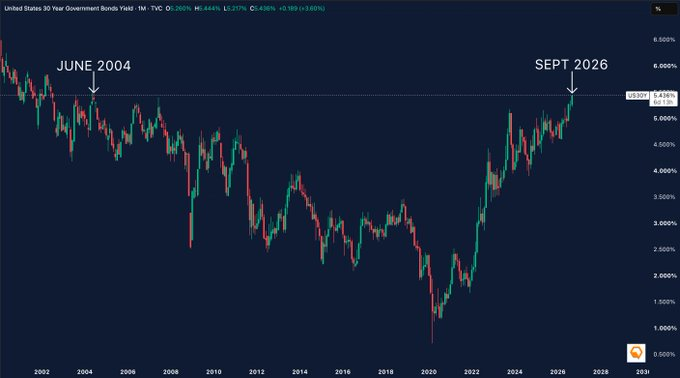
Rynek amerykańskich obligacji skarbowych kontynuował 24 września wyprzedaż, podnosząc długoterminowe koszty pożyczkowe do najwyższych poziomów od ponad dwóch dekad. Dane TradingView pokazały rentowność 30-letnich obligacji blisko 5,44%, a rentowność 10-letnich powyżej 5,1%. Wzrost nastąpił po mocniejszych danych o aktywności gospodarczej USA i odnowionych oczekiwaniach, że polityka Rezerwy Federalnej pozostanie restrykcyjna.
Rentowności długoterminowych obligacji skarbowych stanowią punkt odniesienia dla kosztów pożyczkowych w całej gospodarce — to jeden z powodów, dla których ten ruch miał znaczenie dla rynków krypto: wyższe rentowności obligacji rządowych zwiększają konkurencję o kapitał. Bitcoin notowany był w okolicach 84 300 USD po spadku z poziomów powyżej 86 000 USD z początku tygodnia, według danych CoinMarketCap.
Długoterminowe rentowności osiągają wieloletnie maksima
TradingView pokazał 24 września rentowność 30-letnich amerykańskich obligacji rządowych na poziomie 5,44%. Historyczne dane Rezerwy Federalnej umieszczały porównywalne rentowności 30-letnie na podobnym poziomie w czerwcu 2004 roku, co podkreśla skalę ruchu.
Oficjalne dane amerykańskiego Skarbca wykazały, że krzywa rentowności już dzień wcześniej mocno poszybowała. Rentowność 30-letnich obligacji par osiągnęła 23 września 5,40%, w porównaniu z 5,29% 22 września. Rentowność 10-letnich wzrosła w tym samym okresie z 4,96% do 5,11%.
Te ruchy nastąpiły po szerokiej reprycingowej korekcie papierów o średnim i długim terminie. Rentowność 5-letnich osiągnęła 4,99%, a 20-letnich wzrosła do 5,45%.
S&P Global dodał 23 września kolejny katalizator makroekonomiczny. Jego wstępny amerykański indeks kompozytowy Menedżerów Zakupów wzrósł z 56,0 w sierpniu do 58,4, a firma podała, że aktywność gospodarcza rozszerzała się najszybciej od ponad pięciu lat. Odczyty powyżej 50 w tym indeksie wskazują na ekspansję, a wynik ze września był znacznie powyżej tego progu.
S&P Global odnotował także szybszy przyrost miejsc pracy i wyższe presje kosztowe. Te odczyty wzmocniły oczekiwania, że restrykcyjna polityka monetarna może się utrzymać.
Skup obligacji przez Skarbiec pod rosnącą presją rentowności
Amerykański Skarbiec rozszerzył już swój program skupu papierów o długim terminie przed najnowszą wyprzedażą. 19 sierpnia departament podniósł maksymalne zakupy wsparcia płynności dla dłuższych papierów nominalnych, zwiększając limit z 2 mld USD do co najmniej 4 mld USD na operację.
Korekta dotyczyła przedziałów terminów 10-20 lat oraz 20-30 lat od 9 września do 4 listopada. Departament stwdził, że rozszerzenie miało na celu wsparcie płynności papierów o dłuższym terminie. Skarbiec nie określił programu jako próby ukierunkowania na konkretne rentowności rynkowe.
Sierpniowe kwartalne oświadczenie o refinansowaniu przewidywało do 38 mld USD skupów wsparcia płynności w trakcie kwartału. Skarbiec oczekiwał także do 25 mld USD krótkoterminowych zakupów zarządzania gotówką.
Osobno departament oszacował 739 mld USD netto prywatnego zapotrzebowania na pożyczki w zbywalnych papierach dla kwartału lipiec-wrzesień. Szacunek zakładał saldo gotówki 950 mld USD na koniec września.
Wyższe rentowności rozwinęły się zatem równolegle z ciągłymi potrzebami finansowania federalnego. Inwestorzy czekała także kolejna aukcja Skarbca 24 września, z zaplanowaną sprzedażą 7-letnich obligacji.
Polityka Fed dodaje presji na rynek obligacji USA
Do reprycingu stóp przyczyniła się także polityka Rezerwy Federalnej. Federalny Komitet Otwartego Rynku podniósł 16 września stopę docelową o 25 punktów bazowych, podnosząc przedział docelowy stopy funduszy federalnych do 3,75%-4,00%. Komitet zatwierdził decyzję jednogłośnie, zgodnie z oficjalnym oświadczeniem.
Gubernator Michael Barr wzmocnił 23 września przekaz o ostrzejszej polityce. Barr stwierdził, że inflacja pozostaje powyżej celu Fed wynoszącego 2%, a wzrost gospodarczy pozostaje silny. Dodał, że zgodnie z jego scenariuszem bazowym dalsze korekty polityki będą prawdopodobnie wymagane. Jego wypowiedzi przypadły tyń po podniesieniu stóp referencyjnych przez bank centralny.
Sierpniowe badanie S&P Global wskazywało w tym samym kierunku. Firma podała, że jej zbiorcze miary produkcji, zatrudnienia i kosztów wkroczyły na terytorium associated z podwyżkami stóp.
Ta kombinacja wywarła dodatkową presję na rentowności amerykańskich obligacji skarbowych, ponieważ wyższe oczekiwania dotyczące polityki mogą popychać rentowności w górę, gdy inwestorzy żądają większej rekompensaty za posiadanie dłuższych papierów.
Bitcoin spada, gdy rentowności wystawiają na próbę aktywa ryzykowne
CoinMarketCap odnotował Bitcoina w okolicach 84 300 USD 24 września po odnowionej wyprzedaży na pozycjach lewarowanych w krypto. Aktyw notowany był powyżej 86 000 USD wcześniej w tym tygodniu.
Ruch rentowności nie ustalił bezpośredniej przyczyny spadku Bitcoina. Jednak wyższe stopy zwrotu z obligacji skarbowych zwiększyły koszt alternatywny posiadania aktywów bez umownych przepływów pieniężnych.
Wyższe realne i nominalne rentowności mogą również zaostrzać warunki finansowe. Ten efekt może ograniczać płynność dostępną dla akcji, aktywów krypto i innych bardziej zmiennych rynków.
Traderzy Bitcoina stoją teraz w obliczu dwóch bezpośrednich katalizatorów makro. Aukcja 7-letnich obligacji Skarbca była zaplanowana na 24 września, a najbliższe posiedzenie Rezerwy Federalnej przypada 27-28 października.
Kolejny ważny zaplanowany katalizator inflacyjny nastąpi przed tym posiedzeniem. Rynki będą obserwować dane o inflacji, rynku pracy i aukcjach Skarbca, szukając dowodów na osłabianie presji stóp.

