Nieuw artikel herbeoordeelt de voorspellende kracht van de term spread na de uitgebleven recessie van 2024
Belangrijkste punten
- •Term spread-modellen van vóór 2020 verklaarden meer variatie in recessie-uitkomsten dan modellen geschat over de volledige steekproef.
- •Het toevoegen van de debtdienstbaarheidsratio verhoogde de verklaarde variantie van 0,26 naar 0,57 en elimineerde fout-positieven in de gerapporteerde specificatie.
- •Het model met de debtdienstbaarheidsratio identificeerde de recessies van 1990-91 en 2008-09, maar voorspelde niet de pandemie van 2020 of een recessie in 2024.
- •Het meenemen van verwachte werkloosheid verlaagde de geschatte recessiekans voor 2024 tot onder 40%, althans deze aanpak miste de recessie van 2008-09.
- •De studie onderzoekt ook Canada en Duitsland en stelt vast dat de rentecurve na de recessie van 0 minder nauwkeurig werd.
Het uitblijven van een breed verwachte recessie in de Verenigde Staten in 2024 heeft economen gedwongen de term spread te herbeoordelen, die lange tijd werd beschouwd als de meest betrouwbare recessie-voorspeller voor de VS. De term spread — het verschil tussen de rendementen op langlopende en kortlopende staatsobligaties — draagt die reputatie omdat inversies, waarbij de korte rente boven de lange rente uitkomt, historisch gezan aan Amerikaanse neergangen voorafgingen. Een nieuw artikel, “Missing Recessions: Revisiting the Term Spread’s Predictive Power,” van Menzie Chinn en Laurent Ferrara, herbeoordeelt de voorspellende kracht van de indicator en verklaart het fout-positieve signaal.
Het uitblijven van een recessie in 2024 heeft geleid tot een herbeoordeling van de term spread als de meest betrouwbare recessie-voorspeller voor de VS. In dit artikel herwaarderen wij de voorspellende kracht van de term spread en verklaren wij het fout-positieve signaal aan de hand van steekproefspecificiteit, gelijktijdigheid en weggelaten variabelen, met de nadruk op de Verenigde Staten, maar inclusief andere geavanceerde economieën waarin de term spread zich in het verleden heeft bewezen. Wij bevestigen dat vóór de recessie van 2020 de rentecurve een nauwkeurige voorspeller was van recessies in de VS, Canada en Duitsland, maar daarna minder nauwkeurig bleek. Voor de VS verbetert correctie voor term premiums de voorspelling nauwelijks, terwijl het meenemen van verwachtingen over toekomstige werkloosheid dat wel doet. Definitiever, in lijn met Borio et al. (2020), constateren wij dat de opname van de debtdienstbaarheidsratio verklaart waarom er in 2024 geen recessie volgde op de sterke inversie van de rentecurve eind 2022, zowel in de VS als in Duitsland.
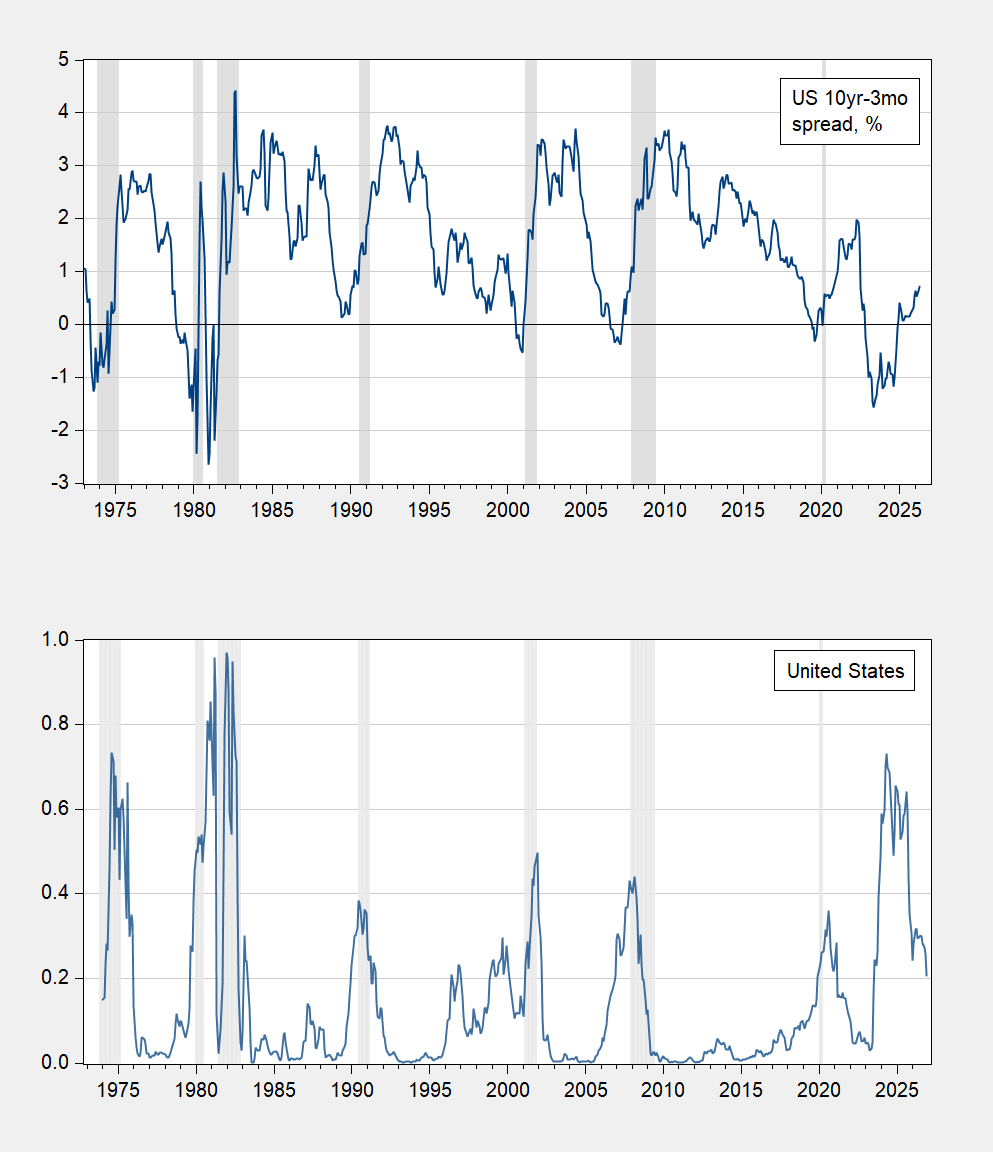
Met de focus op de Verenigde Staten gaven de meeste term spread-maten — waaronder de 10yr-3mo- en 10yr2yr-spreads — in 2023-24 een hoge waarschijnlijkheid van recessie aan, gegeven de grote en aanhoudende inversie van 2022. Op basis van gegevens van vóór 2020 leken de geschatte recessiekansen opvallend verhoogd. Figuur 1 in het artikel toont in het bovenste paneel de Amerikaanse 10yr-3mo-spread in procenten en in het onderste paneel de bijbehorende recessiekans, afgeleid uit een regressie geschat tot 2019M12, met de door het NBER gedefinieerde piek-troeb-datum van recessies grijs gekleurd. Het NBER — de National Bureau of Economic Research — is de organisatie die Amerikaanse recessies formeel dateert, en daarom dient de piek-troeb-arcering als standaardreferentie in dit soort grafieken.
De auteurs sommen verschillende mogelijke verklaringen op voor het misser van de term spread in 2024. Het datagenererende proces kan sinds 2020 zijn veranderd. Het gedrag van de term premium — het extra rendement dat investeerders vragen voor het aanhouden van langlopende schuld in plaats van het doorrollen van kortlopende paperassen — dat deel uitmaakt van de term spread, kan zijn verschoven. Schattingen kunnen ook vertekend zijn door het weglaten van Taylor Rule-variabelen, zoals verwachte werkloosheidscijfers, of van financiële variabelen die de financiële cyclus weergeven. Het is ook mogelijk dat de recessie "toevallig" gewoon niet plaatsvond — men is immers nooit 100% zeker.
Om deze mogelijkheden af te wegen, schatten de auteurs term spread-specificaties over de volledige steekproef, of breiden ze deze uit met belangrijke variabelen.
De resultaten, gerapporteerd in Tabel 2 van Chinn en Ferrara (2026), tonen dat de verklaarde variantie met de term spread hoger is in de steekproef van vóór 2020 dan in de volledige steekproef: 0,33 tegenover 0,26. Het toevoegen van een afzonderlijk geschatte term premium — de ACM-schatting van de NY Fed — verandert het resultaat voor de volledige steekproef nauwelijks. Het toevoegen van de verwachte verandering in de werkloosheid — een variabele die voortvloeit uit de implicatie van de Taylor Rule dat toekomstige Fed funds-rentes lager zullen zijn als markten een vertraging of recessie verwachten — levert wel een marginaal significante coëfficiënt op, al blijft de pseudo-R² in wezen onveranderd.
Alleen de opname van een proxy voor de financiële cyclus — de debtdienstbaarheidsratio (DSR), die meet welk deel van het inkomen leners aan aflossing en rente besteden —hoogt de verklaarde variantie aanzienlijk, tot 0,57. De vergelijking met de DSR levert bovendien de beste fit op in de zin dat er geen fout-positieven zijn en dat de recessies van 1990-91 en 2008-09 worden opgepikt; deze verschijnt als de teal lijn gemarkeerd met &DSR in Figuur 5 van het artikel, met de door het NBER gedefinieerde piek-troeb-datums grijs gekleurd. Voor prognosemakers is de praktische conclusie dat de vorm van de rentecurve op zichzelf niet weergeeft hoe zwaar de budgetten van huishoudens en bedrijven worden belast door schuldenbetalingen — een dimensie die volgens de resultaten van de auteurs naast de spread thuishoort in recessie-forecastmodellen.
De bevinding dat de DSR de recessievoorspelling verbetert, geldt ook wanneer de schattingsperiode beperkt blijft tot gegevens van vóór 2020. In die configuratie voorspelt het model de recessies van 1990-91, 2001 en 2008-09, maar niet de pandemierecessie van 2020 — evenmin als een recessie in 2024.
De auteurs beschouwen de Taylor Rule niet als volledig nutteloos. Zoals kolom 4 in Tabel 2 laat zien, verlaagt de opname van de verwachte verandering in de werkloosheid — in combinatie met het gebruik van de Fed funds-rente in plaats van de rente op drie maanden — de geschatte recessiekans voor 2024 tot onder de drempel van 40% (de blauwe lijn gemarkeerd met &UE), terwijl eerdere recessies worden opgepikt, met uitzondering van die van 2008-09. In die zin zou het niet expliciet meenemen van de Taylor Rule deel kunnen uitmaken van de verklaring voor de foutieve recessievoorspelling voor 2024.
Het artikel, dat ook de ervaringen van Canada en Duitsland onderzoekt, is een wezenlijk herziene versie van eerder werk dat hier wordt beschreven. Lees hier het volledige artikel.

