Hedgefondsen en money market fondsen domineren de repo-markt van $13,5 biljoen, toont analyse New York Fed
Belangrijkste punten
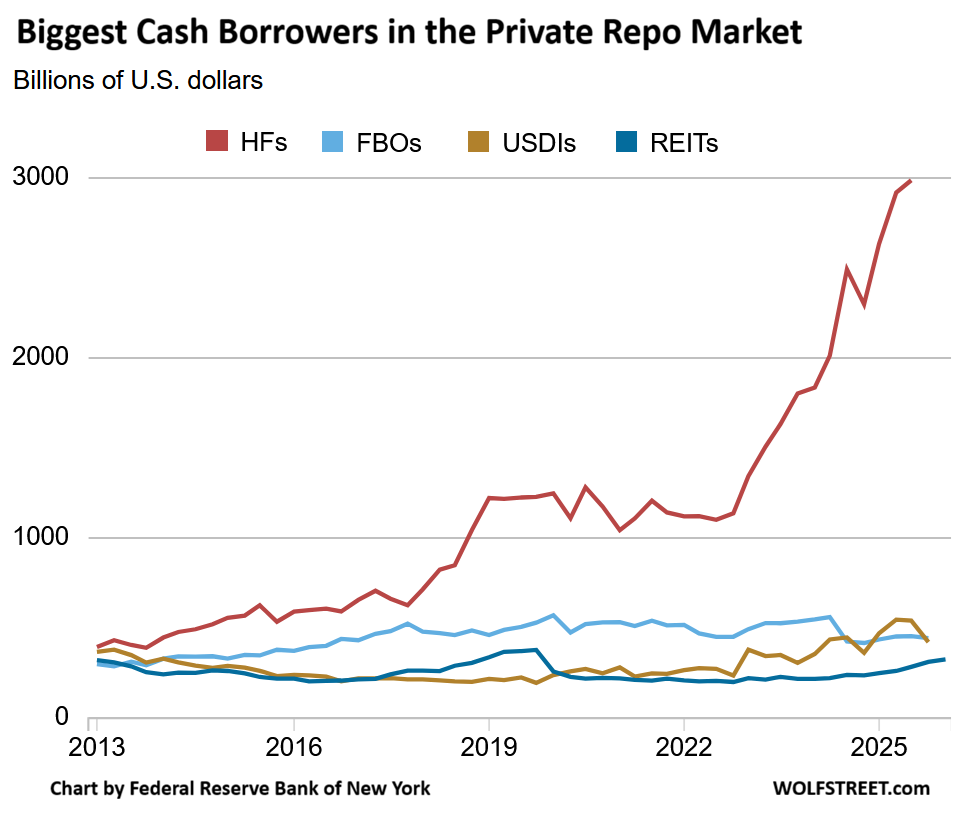
- •Hedgefondsen die de Treasury cash-futures basis trade voeren, leenden in juli 2025 $3,0 biljoen via repo's, op van $2,5 biljoen een jaar eerder.
- •Money market fondsen leenden in januari 2026 $3,0 biljoen aan de repo-markt, ruwweg drie keer hun niveau van juli 2020.
- •Amerikaanse vestigingen vanlandse banken, Amerikaanse depositoinstellingen en REIT's waren de daaropvolgende grootste categorieën geldnemers, met een gezamenlijke lening van $1,2 biljoen per oktober 2025.
- •Hedgefondsen leenden $1,3 biljoen uit terwijl ze $3,0 biljoen leenden, wat resulteert in een netto repo-lening van ongeveer $1,7 biljoen.
- •De Standing Repo Facility van de Federal Reserve werd in 2021 opgericht om liquiditeitsproblemen in te dammen; het gebruik ervan en pieken in repo-rentes duiden op markttress.
De markt voor repurchase agreements (repo's) in de VS is uitgegroeid tot meer dan $13,5 biljoen aan dagelijks uitstaande overeenkomsten, volgens het Office of Financial Research (OFR) van de overheid. Een nieuwe analyse die maandag door de New York Fed werd gepubliceerd, belicht in een rapport van Wolf Richter van Wolf Street, zet uiteen wie de grootste geldnemers en geldschieters van de markt zijn — en hedgefondsen die de Treasury "basis trade" voeren en money market fondsen staan ver bovenaan de twee lijsten.
Via de repo-markt lenen financiële instellingen van en aan elkaar — vooral overnight, maar ook voor langere periodes zoals één week — waarbij elke transactie wordt gedekt door hoogwaardige liquide onderpanden die onderworpen zijn aan een "haircut", een korting op de waarde van het onderpand. Ongeveer 70% van de repo's wordt gedekt door Treasury-effecten. Het grootste deel van de rest wordt gedekt door agency-effecten, zoals MBS's uitgegeven door government-sponsored enterprises (GSE's) Fannie Mae en Freddie Mac, en door hoogwaardige bedrijfsobligaties en asset-backed securities. Bij alle onderpandtypen geldt: hoe groter het risico, hoe groter de haircut.
Sommige instellingen lenen geld aan de repo-markt vanwege het rendement en de liquiditeit, zoals money market fondsen. Anderen lenen geld uit om de Treasury-effecten te kunnen verkrijgen die ze nodig hebben als onderpandvereiste voor andere transacties, zoals hedgefondsen. Weer anderen lenen geld van de repo-markt om financiële posities of transacties op te schroeven, naast andere redenen. Dealers treden op als bemiddelaar tussen geldschieters en geldnemers.
Hedgefondsen, met grote voorsprong, zijn de grootste geldnemers
Hedgefondsen die de " trade" voeren, leenden per juli 2025 $3,0 biljoen op de repo-markt, op van $2,5 biljoen in juli 2024, $1,1 biljoen in juli 2022 en $664 miljard in juli 2017, volgens de analyse van de New York Fed — ruimschoots vóór elke andere categorie geldnemer.
Bij de Treasury cash-futures basis trade kopen hedgefondsen Treasury-effecten en verkopen ze Treasury-futurescontracten, waarmee ze profiteren van de spread tussen beide. Omdat de spread klein is, schroeven ze de strategie op door geld te lenen op de repo-markt en de Treasury-effecten als onderpand te verstrekken, waardoor ze hun rendement vermenigvuldigen via enorme hefboomeffecten — en dat is de reden waarom de groei van deze trade direct doorsijpelt in de repo-leentotalen.
Fondsen die deze trade voeren, bieden liquiditeit op de Treasury-markt als grote geleerde kopers van Treasury-effecten. Maar toen de basis trade in maart 2020 in zwaar weer terechtkwam en hedgefondsen een deel van hun posities moesten afbouwen, raakte de Treasury-markt geblokkeerd. De inspanning om die storing te ontrafelen was een van de redenen die de Fed aanhaalde voor haar massale Treasury-aankopen in maart 2020. De Fed heeft hedgefondsen, vanwege hun enorme hefboomwerking en dichte ondoorzichtigheid, aangemerkt als een primair risico voor de financiële stabiliteit — en in maart 2020 stelden ze niet teleur; ook bij de repo-marktuitbarsting in het najaar van 2019 trokken ze de aandacht van de Fed.
Ver achterop volgden, per oktober 2025, de drie daaropvolgende grootste geldnemers: de Amerikaanse vestigingen en agentschappen van "Foreign Banking Organizations" (FBO's) met $445 miljard; Amerikaanse banken, of Amerikaanse depositoinstellingen (USDIs), met $422 miljard; en real estate investment trusts (REIT's), vooral mortgage REIT's, met $313 miljard — samen $1,2 biljoen.
De gegevens van de New York Fed zijn afkomstig van de OFR, de Federal Financial Institutions Examination Council (FFIEC) en de FRED-database van de St. Louis Fed — een detailniveau dat laat zien wie van kortlopende financiering afhankelijk is, en in welke mate.
Money market fondsen, met grote voorsprong, zijn de grootste geldschieters
Money market fondsen (MMF's) verreweg alle andere geldschieters, met een krediet van $3,0 biljoen aan de repo-markt per januari 2026 — een verdrievoudiging ten opzichte van juli 2020. Het hoogtepunt kwam in april 2023, met $3,3 biljoen.
Krediet verstrekken aan de repo-markt biedt MMF's kortlopende beleggingen, waaronder overnight-repo's met liquiditeit de volgende dag, in hoogwaardige effecten die vooral met Treasury's zijn gedekt. Overnight-repo's stellen money market fondsen in staat hun opvragingen te beheren terwijl hun geld belegd blijft.
De totale MMF-saldi stegen in de afgelopen twaalf maanden met bijna $1 biljoen, naar $8,4 biljoen in het tweede kwartaal van 2026, waaronder een record $5,1 biljoen bij huishoudens — en een aanzienlijk deel van dat geld werd belegd op de repo-markt, zoals Wolf Street al meldde. Die instroom heeft het geld van huishoudens een steeds grotere pijler van de kredietbasis van de markt gemaakt, en koppelt het dagelijkse kasbeheer aan de banken, fondsen en dealers die zich op de repo-markt financieren.
Ver achterop leenden hedgefondsen per juli 2025 $1,3 biljoen aan de repo-markt — deels om anders ongebruikt geld kortlopend te parkeren, en deels voor "collateral transformation" via een dealer, waarbij ze in feite Treasury-effecten van de repo-markt lenen die ze vervolgens als onderpand verstrekken, bijvoorbeeld om te voldoen aan strikte margevereisten voor derivatentransacties. De hefboomwerking van hedgefondsen is meerlagig en complex. Netto zijn hedgefondsen veel grotere geldnemers van de repo-markt ($3,0 biljoen) dan geldschieters aan de markt ($1,3 biljoen), met een netto lening van ongeveer $1,7 biljoen op dat moment.
Verder achterop bij de geldschieters zaten Amerikaanse banken (USDIs) met $689 miljard en Amerikaanse vestigingen van buitenlandse banken (FBO's) met $419 miljard, beide per oktober 2025, en de GSE's met $249 miljard per juli 2025.
Een hecht verweven markt, met een vangnet van de Fed
De repo-markt van $13,5 biljoen verbindt een breed spectrum aan financiële instellingen — dealers, banken, hedgefondsen, money market fondsen en de GSE's — via kortlopende geld- en onderpandtransacties. Het mechanisme werkt uitstekend, tot het plotseling niet meer werkt: gezien de verwevenheid en omvang van de markt kunnen liquiditeitsproblemen in één hoekje van de repo-markt — zichtbaar wanneer repo-rentes zoals de Secured Overnight Financing Rate (SOFR) omhoogschieten — in een oogwenk overslaan naar de rest van het financiële systeem.
Om liquiditeitsproblemen in te dammen voordat ze zich verspreiden, richtte de Fed in juli 2021 de Standing Repo Facility (SRF) op. In het kader van deze faciliteit kunnen goedgekeurde banken tegen de SRF-rente — 4,0% sinds de renteverhoging op 16 september — tegen een haircut bij de Fed lenen en het geld op de repo-markt uitzetten, waarbij ze profiteren van de spread en daarbij de repo-rentes weer omlaag brengen. Dat gebeurde tijdens de schommelingen op de repo-markt van september tot en met december 2025, die Wolf Street documenteerde, spanningen die zich anders mogelijk over het financiële systeem hadden verspreid. Repo-rentes en het gebruik van de SRF zijn de realtime stressmeters van de markt: rentepieken laten zien waar geld tekortschiet, en leningen bij de faciliteit laten zien hoe zwaart deelnemers leunen op het vangnet van de Fed.

