Zilvers onbezongen kracht: veerkracht na de parabolische ineenstorting
Belangrijkste punten
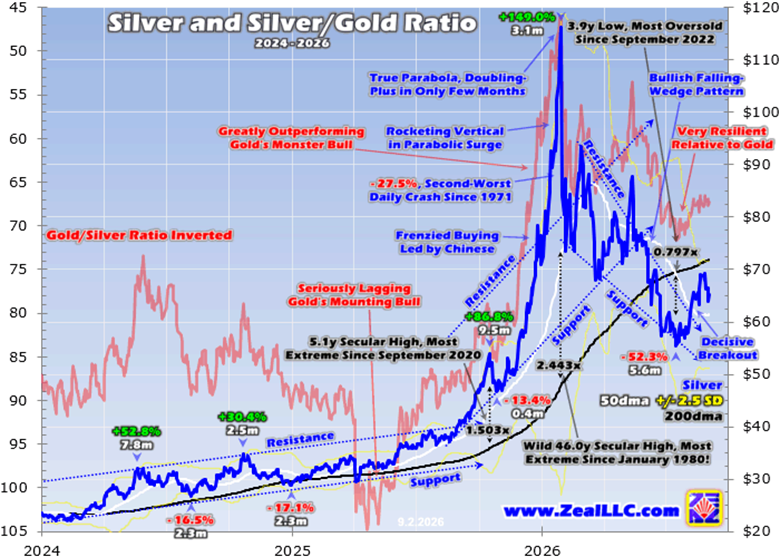
- •Zilver piekte bijna $116 per ounce eind januari 2026 na een bullrun van 455,2% over 27,8 maanden en zakte daarna tot 52,3% over 5,6 maanden naar een bodem boven $55 medio juli.
- •De aanvankelijke crash van 27,5% op één dag na de piek was zilvers op één na slechtste dagelijkse daling ooit, teruggaand tot 1971.
- •Ondanks de verkoopgolf noteerde zilver gemiddeld bijna $74 in 2026 tot begin september, 116,7% hoger dan de vergelijkbare periode van 2025, en stond het op zijn bodem medio juli nog 46,7% hoger jaar-op-jaar.
- •Het zilver/goud-ratio gemiddelde 65,4x sinds mei 2026, zilvers sterkste prestatie ten opzichte van goud in ongeveer een dozijn jaar buiten de parabolische anomalie.
- •De auteur stelt dat bearish sentiment geworteld in recentheidsbias misplaatst is en dat zilvermijnen substantieel winstgevend blijven met aandelen tegen lage waarderingen.
Door Adam Hamilton — 4 september 2026
Het sentiment rond zilver voelde recent sterk apathisch tot bearish, met handelaren die er weinig mee te maken wilden hebben. Die reactie is begrijpelijk nu zilver eerder dit jaar meer dan halveerde. Toch laat zilver ondanks die perceptie aanzienlijke onbezongen kracht zien. Het doorstond een gevaarlijke ineenstorting na een parabolische piek relatief goed en staat nog altijd vrij hoog vergeleken met zijn eigen geschiedenis en zijn primaire motor, goud. Zo'n veerkracht is bullish.
De parabolische piek
Eind januari schoot zilver samen met goud omhoog naar een historisch hoogtepunt van bijna $116 per ounce. Die climax beëindigde een spectaculaire bullrun met winsten van 455,2% over 27,8 maanden, waarmee het de parallelle record-cyclische bullrun van goud overtrof door diens winsten 2,3x te versterken. De prestatie van zilver was echter allesbehalve gelijkmatig: het bleef aanvankelijk achter bij goud voordat het aan het einde parabolisch opliep om in te halen. Die finale raketvlucht was wild — in slechts 3,1 maanden tot de piek eind januari katapulteerde zilver maar liefst 149,0% omhoog.
Zoals de auteur midden januari, ongeveer een week voor zilvers climax waarschuwde, was dat een gevaarlijke extreme parabool — gedefinieerd, na decennia van marktgeschiedenisstudie, als een verdubbeling binnen twee tot drie maanden na massieve bullruns. Zulke eenzijdige, door populair-speculatieve waanzin en hebzucht gedreven bewegingen eindigen altijd slecht.
De beruchte episode van januari 1980 dient als maatstaf. Toen schoot zilver 196,1% omhoog in slechts 2,0 maanden tot zijn piek; die niveaus zouden pas 31,3 jaar later, in april 2011, weer worden gezien. In maart 1980, slechts 2,2 maanden na die climax, was zilver 76,9% gecrasht. Het essay van midden januari 2026 sloot af met nuchtere waarschuwingen:
"Verticale raketvluchten zijn zeer riskant, niets om mee te spotten. ... Handelaren zouden de winsten van zilvers populair-speculatieve waanzin niet moeten najagen, en zich moeten voorbereiden op een dreigende grote en snelle verkoopgolf."
Iets meer dan een week later rekte zilver zich uit tot een oogverblindende 144,3% boven zijn belangrijke baseline van het 200-daags voortschrijdend gemiddelde — een 46,0-jaar hoogtepunt in overkochtheid, de extreemste stand sinds januari 1980.
De ineenstorting
Na zo'n uiterst riskante parabolische raketvlucht was zilver rijp voor een symmetrische ineenstorting zoals na vergelijkbare eerdere blowoffs, en die kwam snel. Direct vanaf de piek eind januari crashte zilver 27,5% op één handelsdag — de op één na slechtste dagelijkse daling ooit, teruggaand tot 1971. De auteur analyseerde de gevolgen in een ander essay in mid-februari.
Het genoegen van januari 2026's wildste extremen in bijna een halve eeuw had veel erger kunnen uitpakken. Zilver had in zijn noodzakelijke post-paraboolcorrectie opnieuw 75%+ kunnen verliezen; een verlies van drie kwarten zou de prijs terug tot nabij $29 hebben geslagen. In plaats daarvan zakte zilver op zijn slechtst, medio juli, 52,3% over 5,6 maanden, met een bodem boven $55. Gezien de situatie komt dat in de buurt van een best-case scenario na een extreme parabool.
Op de bodem medio juli stond zilver 21,9% lager jaar-tot-datum, wat bijdroeg aan het recente bearish kuddesentiment. Dat perspectief is echter kortzichtig, vertekend door de post-paraboolcorrectie: op dat dieptepunt stond zilver nog steeds 46,7% hoger jaar-op-jaar. En ondanks de ravage in het halfjaar tot medio juli heeft zilver dit jaar gemiddeld bijna $74 genoteerd — 116,7% hoger dan de vergelijkbare jaar-tot-datumperiode van 2025 tot begin september.
Blinde vlekken in het sentiment
Het is daarom verrassend, zo niet verwarrend, om handelaren en analisten steeds afwijzend over zilver te horen praten. De auteur, ruim een kwart eeuw actief in de financiële-nieuwsbrievenbranche, meldt veel feedback van abonnees te ontvangen — en kan zich in de afgelopen maanden geen enkele bullish e-mail over zilver herinneren. Iedereen die over zilver schreef was teleurgesteld door de ineenstorting en verwachtte dat de verliezen zouden blijven oplopen.
Enkele weken geleden werd de auteur geïnterviewd in een podcast, en na een lange discussie over goud vroeg de presentator waarom zilver zo slecht presteert. De auteur antwoordde dat zilver het dit jaar goed deed en indrukwekkende veerkracht ten opzichte van goud toonde — een antwoord dat de presentator zichtbaar verraste, waarna deze verder ging.
Perspectief bewaren is alles op de markten, omdat mensen van nature de nieuwste bewegingen tot in het oneindige doortrekken. Psychologen hebben dit uitgebreid bestudeerd onder namen als recentheidsbias, beschikbaarheidsheuristiek en hyperbolische discontering. Het is een groot probleem voor handelaren, omdat emotioneel overwegend het heden het laag kopen en hoog verkopen sterk belemmert. Een paar dagen, weken of zelfs maanden koersactie is onvoldoende context; het minimum is het afgelopen half jaar, en na een extreme parabolische piekanomalie zoals die van zilver moet dat kader tot de afgelopen paar jaar worden uitgebreid.
Het zilver/goud-ratio lezen
Goud is zilvers dominante primaire motor, waarbij de koersactie van goud het zilversentiment en dus de handel overweldigend aanjaagt. Dit hangt deels samen met zilvers dubbele identiteit: anders dan goud is het zowel een op geld gericht edelmetaal als een veelgebruikte industriële grondstof, wat het historisch volatieler maakt dan goud en geneigd om goud grote bewegingen te versterken. Voor de leesbaarheid wordt het goud/zilver-ratio met omgekeerde as gebruikt in plaats van het decimale zilver/goud-ratio (0,015x midden in de week); het stond woensdag op 67,3x.
Was zilver slechts gehalveerd in zes maanden na een normale bullrun, dan zou dat catastrofaal zijn. Maar na een raketvlucht van 149,0% in 3,1 maanden naar zijn meest overkochte niveaus sinds januari 1980 is halveren juist vrij veerkrachtig — post-paraboolverliezen uit extremen van bijna een halve eeuw hadden drie kwart of meer kunnen bedragen.
In juli, rond de post-paraboolbodem, noteerde zilver gemiddeld iets boven $58 — nog altijd 55,0% boven het vergelijkbare gemiddelde van juli 2025. Was handelaren vorig jaar verteld dat zilver op de recente niveaus zou staan, dan waren ze in extase geweest. De prestatie van dit jaar voelt alleen zwak wanneer myopisch wordt gekeken vanaf de parabolische climax eind januari, een extreme die nooit enige kans had duurzaam te zijn.
Tijdens de post-paraboolineenstorting vormde zilver een massief bullish dalend wigpatroon, parallel aan dat van goud. Zulke patronen lossen doorgaans op in sterke opwaartse uitbraken, wat inderdaad gebeurde in goud, de aandelen van zijn mijnbouwbedrijven en zilver. Zilvers beslissende uitbraak, samen met de diepte van zijn bodem medio juli, wijst op het fundament voor een grotere beweging: iets boven $55 was zilver gezakt tot slechts 79,7% van zijn 200dma — een 3,9-jaar laagtepunt en zijn meest verkochte stand sinds september 2022, ruim een jaar voordat zijn monsterlijke bullrun begon. De verkoopgolf van 52,5% over 5,6 maanden roeide de kuddehebzucht van de parabolische climax uit en herstelde het technische en sentimentele toneel.
Zilvers onbezongen kracht blijkt het meest uit het zilver/goud-ratio, dat breed niet wordt gevolgd. Van januari 2020 tot september 2023, vlak voordat zilvers late bullrun begon, gemiddelde het SGR slechts 81,7x — oftewel er gingen 81,7 ounce zilver om om de waarde van één ounce goud te evenaren — tegen langetermijngemiddelden van ongeveer 55x tot 60x. Van oktober 2023 tot oktober 2025, vóór de laatste drie parabolische maanden tot eind januari 2026, gemiddelde het SGR zelfs slechter op 87,3x! Zilver bleef het leeuwendeel van gouds record-bullrun ernstig achterna; zoals de auteur opmerkt, presteerde zilver toen zo slecht dat hij er zelden over schreef.
De drie maanden tot en de drie maanden na de parabolische piek waren een extreme anomalie zoals niet gezien in bijna een halve eeuw: SGR-ststanden gemiddelden 66,5x op weg omhoog en 62,0x op weg omlaag, representatief voor niets duurzaams. Maar wat daarna kwam — beginnend in mei, nadat de anomalie zich omkeerde — onthult zilvers kracht. In de afgelopen vier-plus maanden, terwijl het sentiment in de bearish goot lag en de prijs doormidden werd gehakt, gemiddelde het SGR nog steeds 65,4x! Met de korte uitzondering van de onhoudbare parabool was zilver niet meer zo sterk ten opzichte van goud sinds medio 2014 — zijn beste prestatie versus goud in een dozijn jaar, ondanks de noodzakelijke post-paraboolineenstorting.
Mijnen en een conservatief scenario
Het bedrijf van de auteur voegde 18 nieuwe nieuwsbriefposities toe in fundamenteel superieure kleinere mijnbouwbedrijven toen goud in recente maanden bodemde; eind augustus liepen de ongerealiseerde winsten al op tot +63% in minder dan zes weken. Hoewel het vooral goudmijnen betrof, want die zijn veel talrijker, zat er ook een grote zilvermijn bij. Die publiceert geen all-in sustaining costs, maar die van Branchegenoten liepen in Q2 uiteen van ruwweg $6 tot $37 per ounce — en met zilver gemiddeld boven $73 op slot vorig kwartaal bleef delven wild winstgevend ondanks de post-paraboolbust. Grote en primaire zilverproducenten verdienen momenteel substantiële winsten terwijl hun aandelen nog altijd tegen lage waarderingen ten opzichte van de winsten handelen.
In plaats van koersdoelen te gissen, biedt de auteur een conservatief scenario. Zilver wordt overweldigend gedreven door goud en neigt diens grote bewegingen 2x+ te versterken. Groeit gouds jonge opwaartse been uit tot een nieuwe bull met een bescheiden stijging van 15% per jaar, dan impliceert dat 30%+ jaarlijkse winsten voor zilver vooruit. Stel dat AISC's van grote zilvermijnen dit jaar gemiddeld $25 bedragen en jaarlijks 10% stijgen: begint zilvers volgende bullrun op het juligemiddelde van rond $58, dan zouden de winsten van zilvermijnen binnen twee jaar weer meer dan verdubbelen — en twee jaar van 30% winst zou zilver slechts tot rond $98 per ounce brengen, nog altijd ruim onder de parabolische extreme van januari 2026 boven $116. (Dit zijn illustratieve aannames van de auteur, geen garanties.)
Handelaren die zich laten belasten door recentheidsbias lopen het risico het merendeel van die winsten te missen: ze blijven apathisch of bearish zolang de kudde dat is, kunnen niet relatief laag kopen terwijl zilveraandelen echt uit de gratie zijn — en worden pas bullish als de volgende bullrun al ver gevorderd is. Het middel is voldoende perspectief op de koersactie bewaren.
De kern
Zilver heeft de afgelopen maanden grote onbezongen kracht laten zien. Ja, het werd gehalveerd na zijn parabolische raketvlucht, maar na zulke extremen van bijna een halve eeuw hadden de verliezen volgens historisch precedent drie kwart kunnen overschrijden. De noodzakelijke post-paraboolcorrectie sloeg zilver terug naar zijn meest verkochte niveaus in bijna vier jaar, en sindsdien heeft zilver een beslissende uitbraak genieten uit zijn massieve dalende wigpatroon. Ten opzichte van zijn dominante motor goud handelt zilver op zijn beste niveaus in ruim een dozijn jaar. De recente apathie en bearishheid ten aanzien van zilver, aldus de auteur, waren kortzichtig en misplaatst: zilver presteert veel beter dan de kudde erkent.
Adam Hamilton, CPA, is president van Zeal LLC, dat zich specialiseert in contrair aandelenmarktspeculatie en -investering en financiële-marktnieuwsbrieven publiceert; zijn klanten komen uit alle 50 Amerikaanse staten en meer dan 60 landen.
Bron: GoldSeek
