Het veerkrachtrendement: Filipijns vastgoed herpositioneren voor de toekomst
Belangrijkste punten
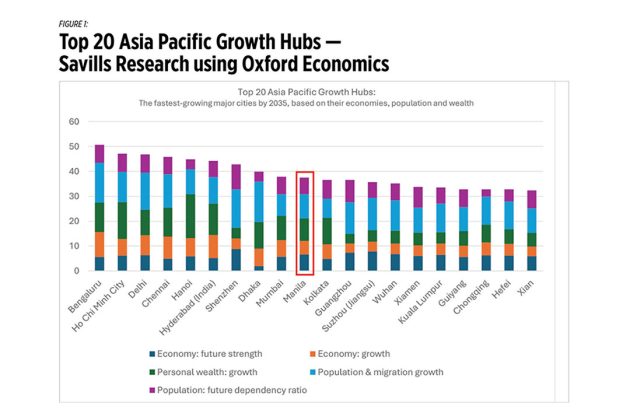
- •Metro Manila zal naar verwachting tegen 2035 de op twee na snelst groeiende grote economie van Zuidoost-Azië zijn, na Ho Chi Minhstad en Hanoi.
- •De Filipijnen staan op de 90e plaats van 130 landen op een samengestelde veerkrachtindex en op de vijfde plaats van zes beoordeelde Zuidoost-Aziatische markten.
- •De capaciteit voor hernieuwbare energie bereikte in 2025 ongeveer 8.7 gigawatt, maar de productie uit hernieuwbare bronnen bleef onder 25% van de elektriciteitsmix.
- •De Filipijnse datacentermarkt zal naar verwachting groeien van ongeveer $0.69 miljard in 2025 naar $2.48 miljard in 2031, waarbij stroomvoorziening een belangrijke beperking vormt.
- •De leegstand van appartementen bereikte in 2025 24.7%, terwijl de leegstand van Grade A-kantoren in de Bay Area in het tweede kwartaal van 2026 36% bedroeg, tegenover sterkere activiteit in industrie en REITs.
Door Cha Carbonell
Tegen 2035 zal Metro Manila naar verwachting behoren tot de 10 snelst groeiende grote economieën in Azië-Pacific en de op twee na snelst groeiende economie in Zuidoost-Azië zijn, na Ho Chi Minhstad en Hanoi, volgens Savills Research, dat gegevens van Oxford Economics gebruikt.
Op papier blijft het groeiverhaal intact, gesteund door een groeiende bevolking, toenemende welvaart en een economie in beweging. Maar groei en veerkracht zijn niet hetzelfde.
Op een samengestelde veerkrachtindex die klimaat-, seismische, macro-economische en bestuursfactoren omvat, staan de Filipijnen op de 90e plaats van 130 landen en op de vijfde plaats van zes opgenomen Zuidoost-Aziatische markten. Het land scoort zwak op klimaat-, seismische en cybersecurityrisico’s, maar sterk op inflatiebeheersing.
De kloof tussen waar het land groeit en waar het kwetsbaar is, bepaalt de opdracht van de vastgoedsector. Vijf prioriteiten kunnen helpen die kloof te dichten.
Infrastructuurontwikkeling
Goede waterbeheersing
Het door de Wereldbank en JICA gesteunde Pasig-Marikina River Channel Improvement Project verminderde de overstromingsgebieden in 2024 met 18% en voorkwam naar schatting P14,3 miljard aan schade. De hervormingen van Marikina na Ondoy leidden tijdens de Habagat-overstromingen van 2012 tot nul dodelijke slachtoffers, terwijl het P4,3 miljard kostende Iloilo Flood Control Project al meer dan tien jaar effectief is.
Het patroon is duidelijk: lange doorlooptijden, multilaterale financiering en verifieerbare resultaten. Dat zijn precies de kenmerken die ontbraken bij de zogenoemde spookprojecten en zouden de norm moeten zijn die ontwikkelaars eisen voordat zij publieke maatregelen tegen overstromingen meenemen in de waardering van een locatie.
Het knelpunt in de zeehaven van Manila ontlasten
De congestie in de haven van Manila is vooral een probleem van het gebruik van de containerterreinen. Alleen al de Manila International Container Terminal verwerkt ongeveer 70% van het containerverkeer van het land en zit daarmee dicht bij de nominale capaciteit.
Batangas helpt de druk te verlichten. De bestaande terminal voegde begin 2026 een capaciteit van 400.000 twenty-foot equivalent units (TEUs) toe. International Container Terminal Services, Inc. (ICTSI) sloeg bovendien de eerste paal voor de Bauan South Luzon Container Terminal, de grootste privaat gefinancierde maritieme terminal in de Filipijnse geschiedenis. De onderbenutte haven van Subic levert extra capaciteit.
Luchthaven- en spoorverbindingen in Bulacan en regio 3
De New Manila International Airport in Bulacan moet de congestie op Ninoy Aquino International Airport (NAIA) verminderen. De luchthaven is via tolwegen en een aftakking van MRT-7 verbonden met Metro Manila, Bulacan en Clark. Clark International Airport voegt een tweede start- en landingsbaan toe en blijft het duidelijkste alternatief dat op korte termijn beschikbaar is.
Davao, Zamboanga, Bohol-Panglao en Kalibo laten elk zien dat regionale toegangspoorten succesvol kunnen zijn zonder iedere bezoeker via NAIA te leiden.
Horeca en vrijetijdsbesteding
Elke verbetering van een regionale toegangspoort is ook een verhaal over horeca en vrijetijdsbesteding. Bohol-Panglao, Kalibo, Davao, Zamboanga en Dumaguete zijn tegelijkertijd verzorgingsgebieden voor luchtvaart en resorts.
Ook het cruisetoerisme maakt vorderingen. Het aantal aankomsten verdubbelde ruimschoots van 88,080 in 2023 naar 226,247 in 2025 en lag daarmee boven het niveau van vóór de pandemie. De groei wordt ondersteund door een thuishaventerminal van P5 miljard in Manila Bay’s Entertainment City, tevens de meest overaanbodrijke kantoor- en woningmarkt van het land.
Spoor- en wegennetwerken
De spoorwegpijplijn, aangevoerd door de North-South Commuter Railway en de Metro Manila Subway, zal naar verwachting de reistijden voldoende verkorten om satellietsteden leefbaarder te maken en tegelijk forenzen naar vervoer met een lagere CO2-uitstoot te verschuiven.
De Cavite-Laguna Expressway (CALAX), de Cavite-Batangas Expressway en de NLEX-SLEX Connector verbinden deze ontwikkelingen tot één systeem dat de overbelaste wegen van Manila omzeilt.
Duurzaamheid en hernieuwbare energie
Prioriteit voor hernieuwbare energie
De capaciteit voor hernieuwbare energie (RE) bleef groeien en bereikte in 2025 ongeveer 8.7 duizend megawatt (MW), tegenover een kolencapaciteit van 11.9 duizend MW — een verschil van 1.4 keer.
Het verschil is groter bij de productie: kolen produceerden 72 duizend gigawattuur (GWh), tegenover 32 duizend GWh voor RE, oftewel meer dan twee keer zoveel. De cijfers laten zien dat de Filipijnen aanzienlijke RE-capaciteit hebben opgebouwd, maar daaruit nog geen evenredige hoeveelheid elektriciteit produceren. Variabele hernieuwbare bronnen draaien naast kolencentrales, die vrijwel de klok rond als basislastvoorziening functioneren.
Het National Renewable Energy Program van het Department of Energy (DoE) streeft naar een aandeel van 35% RE in de elektriciteitsproductie tegen 2030 en 50% tegen 2040. Toch bleef de RE-productie in 2025 onder 25% van de energiemix, ondanks de sterkere groei van de capaciteit.
Het Green Energy Auction-programma koppelt zonne- en windprojecten aan batterijopslag. Zonder opslag verschijnen capaciteitswinsten wel in MW, maar niet noodzakelijk in GWh. Offshorewind, aangevoerd door de 3.3-GW GEA-5-veiling van het DoE, is de grootste potentiële hefboom voor een stabielere productie.
Rapportagestandaarden voor duurzame bedrijven
Er blijft een structurele kloof bestaan tussen verhuurders en huurders. Mechanismen zoals het Green Energy Option Program registreren de verhuurder als afnemer van nutsvoorzieningen, waardoor huurders geen informatie hebben die zij in hun eigen rapportage over milieu, maatschappij en governance (ESG) kunnen opnemen.
Mogelijke oplossingen zijn onder meer submetering op huurder-niveau, het toewijzen van certificaten voor hernieuwbare energie aan iedere huurder en het vastleggen van de doorberekening van kosten in het huurcontract. Nu de rapportageregels van de Securities and Exchange Commission (SEC) vanaf boekjaar 2026 gefaseerd worden ingevoerd, zullen verhuurders die dit probleem als eerste aanpakken beter in staat zijn global capability centers (GCCs) en multinationale ondernemingen (MNCs) te behouden.
Kunstmatige intelligentie en technologische ontwrichting
Datacenters ontstaan als nieuwe activaklasse
De markt voor datacenters wordt in 2025 gewaardeerd op ongeveer $0.69 miljard en zal naar verwachting in 2031 $2.48 miljard bereiken.
Stroom is de belangrijkste beperking. De informatie- en communicatietechnologiesector (ICT) heeft tot en met 2026 300-500 MW aan basislastcapaciteit nodig, terwijl de Filipijnen de hoogste commerciële elektriciteitsprijs van Zuidoost-Azië hebben. De ontwikkeling van hernieuwbare energie is daarom zowel een kwestie van concurrentiekracht als van klimaat.
BPO en IT-diensten: ontwrichting en vernieuwing
Kunstmatige intelligentie (AI) vormt een aanzienlijke bedreiging voor de sector die verantwoordelijk is voor het grootste aandeel van de kantoorabsorptie in Metro Manila. Onderzoek van het Internationaal Monetair Fonds (IMF) schat het risico op automatisering van klantenservice tegen 2025 op maximaal 80%.
Tegelijkertijd verwacht de Information Technology and Business Process Association of the Philippines (IBPAP) nog steeds dat de omzet van de sector in 2026 $42.3 miljard zal bereiken, omdat de meeste functies die aan AI worden blootgesteld aanvullend en niet vervangbaar zijn.
Global Capability Centers zijn nu goed voor 39% van de vraag naar IT-BPM-kantoren, wat wijst op een verschuiving van kostenarbitrage naar activiteiten met een hogere toegevoegde waarde.
Bijscholing en talent in de Filipijnen
De Filipijnen hebben nog altijd een van de jongste bevolkingen van Azië. Ongeveer 67.1% van de bevolking is in de werkende leeftijd en de arbeidsparticipatie ligt op het hoogste niveau sinds 2005.
Het IMF beschouwt 2025-2035 als het kritieke tijdvenster om dat demografische profiel om te zetten in een werkelijk dividend. De blootstelling aan AI is geconcentreerd in administratieve en klantgerichte functies.
De grootste talentpijplijnen van het land zijn Business, Administration and Law en Education. Bijna 2 miljoen ingeschreven studenten en afgestudeerden uit deze richtingen samen stromen rechtstreeks door naar beroepen die volgens de gegevens tot de meest aan AI blootgestelde behoren. Richtingen met een lagere blootstelling, zoals landbouw en ambachten, putten uit veel kleinere groepen.
Bijscholing zou moeten beginnen met Business, Administration and Law en Education, omdat deze richtingen de grootste blootstelling combineren met het grootste volume. De opleiding moet zich richten op complex beoordelingsvermogen en vaardigheden voor AI-ondersteuning.
De ICT-talentpijplijn, die uit ongeveer 590,000 mensen bestaat en gezien haar belang te klein is, moet worden uitgebreid. Richtingen in ambachten, landbouw en technisch en beroepsonderwijs (TVET) vormen de kleinste groepen, hoewel zij het meest bestand zijn tegen AI, en zouden als buffer moeten worden beschermd.
Vastgoedactivaklassen in balans brengen
De woningmarkt van Metro Manila laat de duidelijkste overinvestering zien. De leegstand van appartementen bereikte in 2025 24.7%, wat neerkomt op ongeveer 81,000 onverkochte eenheden, geconcentreerd in Pasay, Parañaque en Muntinlupa. Deze gebieden maken deel uit van dezelfde Bay Area-zone die zwakke klimaatscores en seismische scores heeft.
De kantorenmarkt vertelt een vergelijkbaar verhaal. De leegstand van Grade A-kantoren in de Bay Area bedroeg in het tweede kwartaal van 2026 36%, tegenover minder dan 8% in Bonifacio Global City (BGC).
De industriële voorraad is daarentegen sinds 2015 gestaag gegroeid, van ongeveer 9.8 miljoen vierkante meter naar een verwachte 15.9 miljoen sq.m. in 2025 — een stijging van 63%. De uitbreiding weerspiegelt een aanhoudend tempo van opleveringen in gevestigde en opkomende locaties, terwijl ontwikkelaars blijven inspelen op de vraag vanuit logistiek, productie en distributie.
De grootste stijging in één jaar vond plaats in 2024, toen het nieuwe aanbod meer dan 1 miljoen sq.m. bedroeg. Batangas en Laguna waren verantwoordelijk voor het grootste deel van de toevoegingen, waarmee de dominante positie van South Luzon als belangrijkste industriële corridor van het land opnieuw werd bevestigd.
Real estate investment trusts (REITs) maken het als gediversifieerde activaklasse mogelijk om kapitaal op schaal te verplaatsen. De totale REIT-omzet groeide in 2025 met 24% op jaarbasis, waarbij kapitaal verschoof van appartementen met een overaanbod naar logistiek en datacenters, retail en horeca.
Een portefeuille die is geconcentreerd in één activaklasse met overaanbod en in de geografisch meest kwetsbare regio van het land, is net zo fragiel als een economie die via één haven of luchthaven wordt geleid.
Ontwikkelaars die speculatieve woningbouw afbouwen, zich richten op de vraag naar industrie en datacenters, horeca en retail, en duurzaamheid vanaf het begin integreren, kiezen niet tussen veerkracht en rendement. Zij bouwen het vastgoed dat de Filipijnen aan het worden zijn.
Cha Carbonell is Chief Operating Officer van Savills Philippines.

