Van JPY naar EURC: Wat zou er hierna kunnen komen voor on-chain FX-markten?
Belangrijkste punten
- •edgeX heeft FX-perpetuals aangekondigd beginnend met JPY via Arc's native FX-route, gevolgd door plannen voor meer paren, FX-spot tegen niet-USD stablecoins en niet-USD marge, voorafgaand aan de Arc-mainnetlaunch gepland voor 16 september 2026.
- •Een JPY-perpetual geeft prijsblootstelling aan een yenpaar zonder een yen-banksaldo, een yen-betalingsinstrument of inwisselbaarheid via Japanse bankkanalen te creëren.
- •Circle's EURC is een door euro's gedekte stablecoin die 1:1 inwisselbaar is voor euro's op meerdere publieke blockchains, met circulatie- en reservecijfers en attestatiemateriaal gepubliceerd op de transparantiepagina.
- •Het opschalen van multi-valuta on-chain FX vereist voldoende mint- en redeemcapaciteit, orderboekdiepte over Tokyo-, Londen- en New York-sessies heen, oracle- en merklogica passend bij het cash-instrument, conservatieve collateralregels en reguleringsduidelijkheid per valutazone.
- •De BIS heeft betoogd dat een monetaire systeem van de volgende generatie moet rusten op getokeniseerde centrale-bankreserves, commercieel bankgeld en staatsobligaties, terwijl de ECB suggereerde dat getokeniseerde deposito's voor sommige wholesale-settteltoepassingen de voorkeur kunnen verdienen boven stablecoins.
Kort antwoord
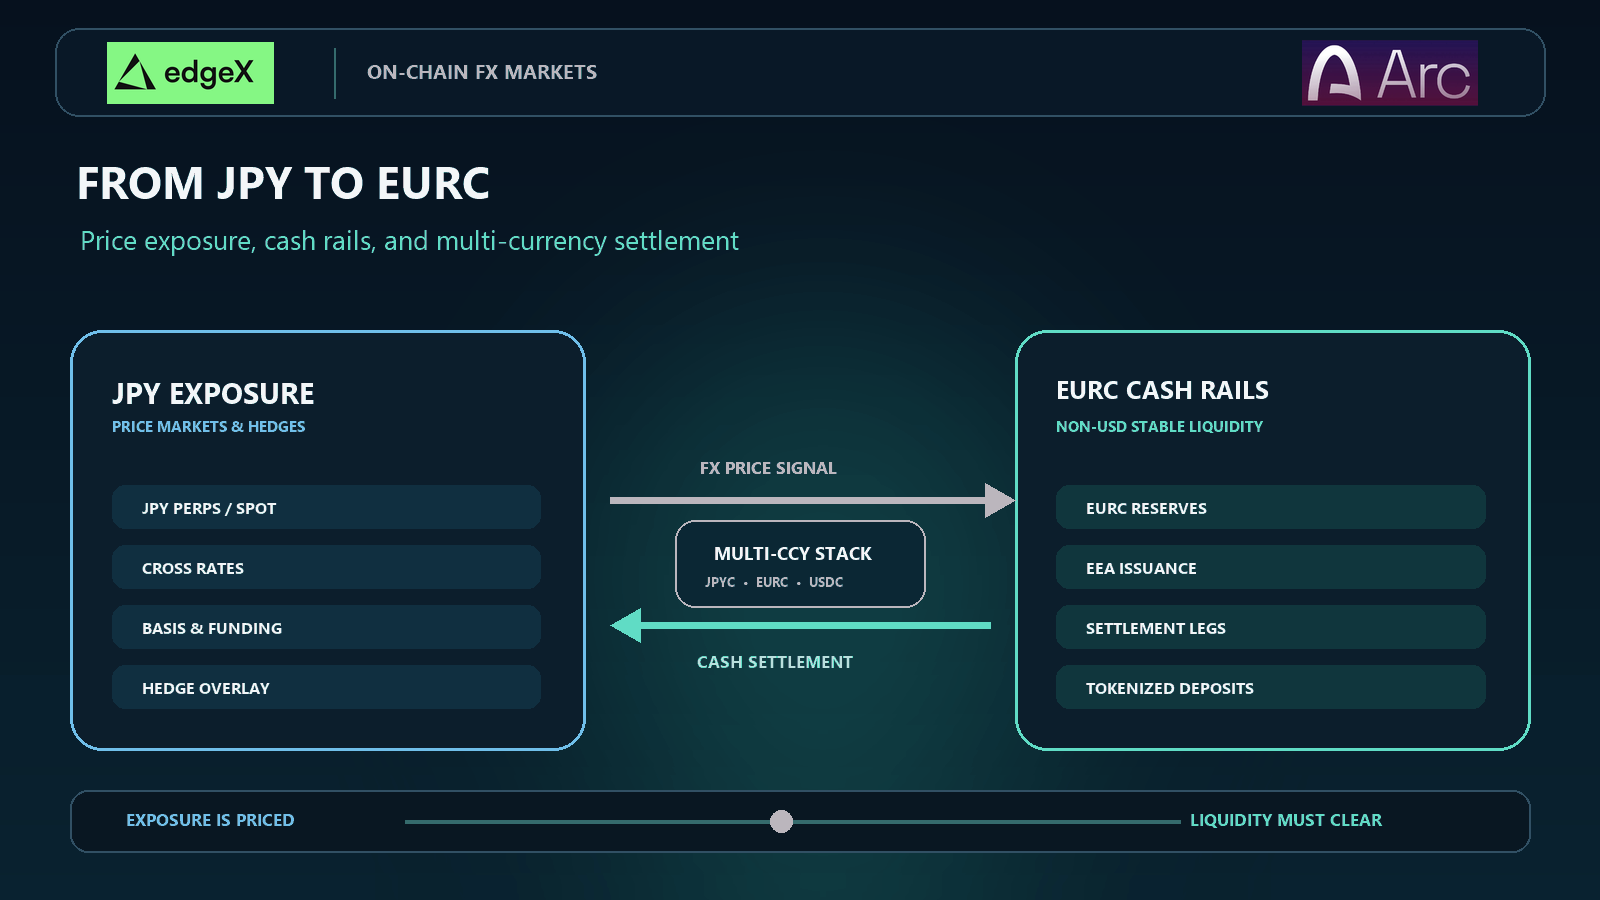
On-chain FX beweegt voorbij een uitsluitend op de dollar gerichte kaart. JPY-markten laten zien hoe crypto-venues eerst valutablootstelling kunnen listen. EURC laat zien hoe een niet-USD cash-instrument op publieke blockchains kan circuleren met transparantie van de uitgever en inwisselbaarheid in euro's. Wat er hierna komt, gaat minder over het verzinnen van nieuwe tickersymbolen en meer over de vraag of markten meerdere valuta's kunnen settelen, hedgen en aanhouden met betrouwbare diepte en duidelijke exitpaden.
De praktische route verloopt in fasen. Venues kunnen beginnen met USDC-gemargeerde FX-perpetuals. Vervolgens kunnen ze spotparen tegen niet-USD stablecoins toevoegen, mits liquiditeit en custodysupport dat toelaten. Op termijn kunnen getokeniseerde deposito's en publieke-geldrails concurreren met of private stablecoins aanvullen als settlement-assets. Traders moeten elke stap beoordelen op basis van het cash-instrument, het marktype en de controles rondom conversie, niet alleen op het label 'on-chain FX'.
On-chain FX is niet één marktype
Valutahandel is de markt voor het uitwisselen van de ene valutaclaim tegen de andere. Het verplaatsen van die activiteit on-chain creëert niet automatisch hetzelfde instrument. Een platform kan aanbieden:
| Marktvorm | Wat de trader aanhoudt of ontvangt | Waarvoor het nuttig is | Wat het niet automatisch biedt |
|---|---|---|---|
| FX-perpetual | Prijsblootstelling aan een valutapaar | Hedgen of een visie uiten zonder |
| Directe inwisselbaarheid in bankgeld | ||
| Spot stablecoin-paar | Eén stablecoin geruild een andere | On-chain conversie en voorraad |
| Gegarandeerde off-chain bankafwikkeling in |
| Niet-USD collateral | Marge gedenomineerd in een stablecoin of |
| Vermindering van gedwongen conversie terug |
| Identieke risicobehandeling over venues |
| Betalingsconversie | Afwikkeling van een grensoverschrijdende |
| Verplaatsen van waarde tussen valutazones | Market-making-diepte voor actieve traders |
Deze vormen kunnen elkaar ondersteunen, maar ze falen op verschillende manieren. Een perpetual kan een goede prijssignaal hebben en dunne exit-liquiditeit. Een stablecoin kan tegen pari worden ingewisseld bij de uitgever en toch met korting verhandeld worden op een venue onder druk. Een betalingsrail kan snel settelen en de ontvanger toch laten zitten met conversie-, compliance- of bankfrictie.
Daarom heeft de term 'on-chain FX' een tweede vraag nodig: blootstelling, cash, collateral of betaling? Het antwoord verandert de risicokaart.
JPY is al een brugvaluta voor crypto-FX-blootstelling
Yenmarkten zijn belangrijk omdat de yen een grote financierings- en handelsvaluta is in traditionele FX, terwijl cryptomarkten het meeste nog in dollars settelen. Een JPY-perpetual laat een trader yenrisico uiten tegen USDC of een andere rekeneenheid zonder een Japanse bankrelatie te openen. Voor veel desks is dat de eerste nuttige stap.
De gearchiveerde launchmaterialen van edgeX beschrijven on-chain FX-perpetuals beginnend met JPY via Arc's native FX-route, met later verkenning van meer paren, FX-spot tegen niet-USD stablecoins en niet-USD marge. Die volgorde is leerzaam, zelfs voordat elk product live is. Het begint met prijsvorming en stelt vervolgens de vraag of cash-instrumenten en collateralregels een vollere FX-stack kunnen ondersteunen.
JPYlootstelling dwingt ook markstructurele vragen af die uitsluitend dollarboeken kunnen verhullen:
- In welke Tokyo-, Londen- of New York-sessie zit de werkelijke diepte?
- Hoe zou funding zich moeten gedragen wanneer traditionele FX-desks rustig zijn?
- Wat gebeurt er als de yengap sneller beweegt dan het crypto-orderboek kan absorberen?
- Is de referentie een spot-FX-index, een futurescurve of een venue-specifieke markering?
Een JPY-markt kan waardevol zijn zonder een compleet yen-cashsysteem te zijn. Traders hebben nog steeds een pad nodig van winst en verlies in accountvaluta terug naar bankgeld, belastingrapportage en lokale betalingsbehoeften. De brug is juist nuttig omdat hij onvolledig is.
EURC laat zien hoe een niet-USD cash-instrument ertoe kan doen
EURC verschilt van een yen-perpetual omdat het een cashclaim is, niet slechts een prijsinzet. Circle omschrijft EURC als een door euro's gedekte stablecoin die 1:1 inwisselbaar is voor euro's, beschikbaar op meerdere publieke blockchains en gebruikt in crypto-kapitaalmarkten, FX-handel, leningen en creditverlening. Circle's transparantiepagina publiceert circulatie- en reservecijfers en attestatiemateriaal voor zowel USDC als EURC.
Die combinatie is belangrijk voor het ontwerp van on-chain FX. Een euro-cashtoken kan ondersteunen:
- Spot-FX tegen USDC of andere stablecoins.
- In euro gedenomineerde saldi voor Europese gebruikers die niet willen dat elke voorraadcyclus via dollars loopt.
- Afwikkeling van getokeniseerde activa of betalingen die een euro-eenheid nodig hebben in plaats van een puur prijssignaal.
- Collateral-experimenten waarbij de marge dichter bij de thuisvaluta van de trader blijft.
Geen van die toepassingen is vanzelfsprekend. EURC blijft afhankelijk van toegang tot de uitgever, chainsupport, beursnoteringen, bankconnectiviteit en lokale regels. Circle's EEA-materialen plaatsen EURC in het regelgevingsdebat van het MiCA-tijdperk. De Europese Centrale Bank heeft betoogd dat stablecoins een monetaire functie combineren met een technologische settelfunctie, en dat Europa het instrument niet moet verwarren met het resultaat dat het wil uit digitale geldinfrastructuur.
V marktdeelnemers is de les praktisch. EURC is bewijs dat niet-USD cash op publieke rails kan bestaan met openbaar gemaakte reserves. Het is geen bewijs dat elk FX-paar tegen EURC al institutionele diepte heeft, noch dat euro-stablecoins de toekomstige afwikkeling vanzelf zullen domineren. Een aan de yen gekoppeld cash-instrument is een apart spoor. JPYC Inc. presenteert zich als uitgever van een aan de yen gekoppelde stablecoin met een track record in publieke chain-uitgiftes, wat relevante context is voor op Japan gerichte rails, maar het maakt yen-cash niet uitwisselbaar met yen-prijsblootstelling.
Wat moet verbeteren voordat multi-valuta FX opschaalt
Een nieuw paar listen is eenvoudig vergeleken met het ondersteunen ervan onder druk. Multi-valuta on-chain FX vereist dat verschillende lagen samen bewegen.
1. Uitgifte- en inlosscapaciteit
Een stablecoin verankert FX alleen als gebruikers met voorspelbare timing en controles tussen bankgeld en het token kunnen bewegen. Dunne mint- en redeemcapaciteit maakt van elke verstoring een grotere basis tussen on-chain prijzen en off-chain FX.
2. Marktdiepte die sessies overleeft
Valutaparen handelen in theorie de klok rond, maar liquiditeit blijft clusteren. Een on-chain boek heeft market makers nodig die voorraad kunnen aanhouden over Tokyo-, Londen- en New York-tijden heen, niet alleen tijdens crypto-native pieken.
3. Oracles en merklogica die bij het cash-instrument passen
Als de cashbeens is EURC en de referentie een traditionele EURUSD-print is, moet de venue definiëren wat er gebeurt wanneer stablecoin-basis, bankvensters of een vastgelopen index ingrijpen. Een mooie grafiek is niet hetzelfde als een schone settelprijs.
4. Collateral- en haircutregels
Niet-USD marge kan conversiefrictie verminderen, maar alleen als het platform het activum conservatief waardeert, concentratie beperkt en uitlegt wanneer het activum stopt met gelden als beschikbare. Gedeelde accounts kunnen stress van één valutasaldo overbrengen naar ongerelateerde posities.
5. Reguleringsduidelijkheid per valutazone
MAS overlegt over wetgeving om een framework voor single-currency stablecoins te implementeren dat de Singaporese dollar of elke G10-valuta kan dekken, met licentie-eisen, waardestabiliteit en gebruikersbescherming. Zo'n regime schept zelf geen liquiditeit. Het schept wel een duidelijker pad voor instellingen die gereguleerde cashtokens moeten onderscheiden van generieke cryptolabels.
| Opschalingsknelpunt | Waarom het belangrijk is voor FX | Hoe "goed" eruitziet |
|---|---|---|
| Mint- en redeemrails | Verankert on-chain prijzen aan bankgeld | Voorspelbare toegangsvensters, openbaar gemaakte |
| Orderboekdiepte | Bepaalt de werkelijke hedge- en exitkwaliteit | Tweezijdige omvang over sessies heen, niet alleen |
| Oracle- en merkontwerp | Stuurt liquidaties en funding | Expliciete behandeling van gaps, verouderde prints, |
| Collateralbeleid | Bepaalt of multi-valuta-saldi |
| Haircuts, concentratielimieten en |
| Lokale licenties | Bepaalt wie cashtokens kan uitgeven, |
| Duidelijke uitgeversstatus en gebruikersbescherming |
Getokeniseerde deposito's en publieke-geldrails kunnen de volgende laag hervormen
Private stablecoins zijn niet de enige kandidaten voor on-chain FX-settlement. De BIS heeft betoogd dat een monetaire systeem van de volgende generatie moet rusten op een getokeniseerde "trilogie" van centrale-bankreserves, commercieel bankgeld en staatsobligaties, terwijl stablecoins worden behandeld als een beperkter of ondergeschikt instrument tenzij goed gereguleerd. De ECB-toespraak een vergelijkbaar architecturaal punt: de settelfunctie heeft een gemeenschappelijk anker nodig, en getokeniseerde deposito's kunnen voor sommige wholesale-toepassingen de voorkeur verdienen boven stablecoins.
Dat debat is relevant voor FX-markten omdat valutahuil uiteindelijk gaat om claims op verschillende monetaire systemen. Als getokeniseerde deposito's bruikbaar worden tussen instellingen, zou FX kunnen settelen als een beweging tussen bankpassiva in plaats van alleen tussen private uitgeverstokens. Geen van dit alles schrapt de huidige rol van USDC en EURC. Stablecoins kunnen de praktische publieke-chain cash van cryptomarkten blijven, terwijl banken en centrale banken parallelle of interoperabele rails bouwen.
Hoe traders en beleggers de volgende FX-paren moeten beoordelen
Begin bij het instrument. Is de notering een perpetual, een spotpaar, een betalingsconversieproduct of een collateralfunctie? Als de venue "JPY" zegt, vraag dan of dat prijsblootstelling, yen-cash of beide betekent.
Onderzoek vervolgens het cashpad. Voor EURC of elk ander niet-USD token: bekijk de openbaarmakingen van de uitgever, chainsupport, toegang tot inlossing en of de werkelijke uitbetaling van de trader direct is of geïnterneerd via een beurs. Een gepubliceerd reserverapport is noodzakelijk bewijs. Het is geen vervanging voor venue-liquiditeit.
Test vervolgens de marktkwaliteit in de uren die ertoe doen. Controleer spread, diepte, fundinggedrag en gap-risico rondom traditionele FX-sessies en weekendomstandigheden in crypto. Een paar dat op één tijdstip efficiënt oogt, kan duur worden wanneer voorraad door dunne boeken moet bewegen.
Breng tot slot het accountontwerp in kaart. Multi-valuta-saldi zijn alleen nuttig als waardering, haircuts, opnames en liquidatieregels expliciet zijn. Het slechtste resultaat is een saldo dat gediversifieerd oogt in valutalabels terwijl het geconcentreerd blijft in één risicomotor en één uitgangscorridor.
Samenvatting voor beleggers
On-chain FX breidt zich uit van dollar-gerichte cryptofrastructuur naar een breder palet aan valutaclaims. JPY-markten laten zien hoe venues valutablootstelling kunnen introduceren voordat volledige lokale cashsystemen bestaan. EURC toont dat een niet-USD cashtoken op publieke blockchains kan opereren met inwisselbaarheid en reservetransparantie. Getokeniseerde deposito's en publieke settelrails kunnen de cashbeens later opnieuw veranderen.
Beleggers moeten drie vragen scheiden. Welke instrumenten zijn live? Welke zijn aangekondigd of verkennend? Welke blijven afhankelijk van bankieren, licenties en market-making-capaciteit die nog niet onder druk is bewezen? De kans is echt, maar deze groeit alleen waar conversie, custody en liquiditeit samen standhouden.
Laatste kernboodschap
Het pad van JPY naar EURC is geen rechte lijn van het ene ticker naar het volgende. Het is een verschuiving van uitsluitend dollar-aannames naar een multi-valuta ontwerpvraagstuk. Prijsblootstelling kan eerst komen. Cash-instrumenten komen wanneer uitgifte, inlossing en distributie werken. Institutionele schaal komt wanneer private tokens, bankpassiva en publieke rails zonder het verbreken van settelfinaliteit kunnen samenwerken.
Traders en beleggers moeten bredere FX-keuze verwelkomen zonder labels te verwarren met infrastructuur. De volgende nuttige markt is degene die betreden, gewaardeerd, gehedged en verlaten kan worden met duidelijke regels wanneer de valutagap echt is.
Handel in perpetuele markten op edgeX met Arc-settlement
Zet je USDC in op een marktlaag gebouwd voor actieve traders. edgeX brengt een orderboek-handelservaring naar perpetuele markten in crypto, Amerikaanse aandelen, grondstoffen en FX, waarbij het whitepaper de executiestack achter het platform beschrijft. Arc is ontworpen om de stablecoin-native settlementomgeving eronder te bieden. De aangekondigde integratie is ontworpen om marge en settlement in native USDC te houden, zodat de handelsworkflow en het settlement-activum samenwerken in plaats van versnipperd over losse systemen.
Klaar om verder te handelen dan één markt? Ontdek edgeX om het platform en beschikbare perpetuele markten te vinden. Voor de Arc-specifieke route, zie edgeX op Arc en volg de aangekondigde uitrol. edgeX heeft plannen aangekondigd voor nieuwe FX-perpetuals naast zijn bestaande markten, met de Arc-mainnetlaunch gepland voor 16 september 2026. Beschikbaarheid, markten en launchdetails kunnen veranderen.
Perpetuele contracten zijn gebouwd voor traders die flexibele, altijd beschikbare markttoegang willen, maar het zijn geen passieve producten. Heelboom, fundingtarieven, oracle-ontwerp, liquiditeit en liquidatie kunnen allemaal de uitkomst beïnvloeden. Bekijk de productvoorwaarden en risicobeheersmaatregelen vóór het handelen.
Veelgestelde vragen
Is een JPY-perpetual hetzelfde als yen aanhouden?
Nee. Een JPY-perpetual geeft prijsblootstelling aan een yenpaar onder de contractregels van de venue. Het creëert op zichzelf geen yen-banksaldo, geen yen-betalingsinstrument en geen claim die via een Japans bankkanaal inwisselbaar is.
Waarom is EURC belangrijk voor on-chain FX?
EURC is een euro-cashtoken met gepubliceerde inwisselbaarheid en reserveopenbaarmakingen. Dat maakt het meer dan een prijsreferentie. Het kan spotconversie, euro-saldi en settlementtoepassingen ondersteunen wanneer venues en bankrails dat toelaten.
Zullen niet-USD stablecoins USDC vervangen?
Niet noodzakelijk. USDC blijft centraal in veel crypto-settlement. Niet-USD instrumenten kunnen conversiefrictie verminderen voor lokale gebruikers en nieuwe FX-paren creëren, maar dollarrails kunnen dominant blijven waar liquiditeit, custody en integraties het diepst zijn.
Wat is het verschil tussen stablecoins en getokeniseerde deposito's?
Stablecoins zijn doorgaans uitgeverstokens gedekt door reserves onder een vastgesteld framework. Getokeniseerde deposito's zijn bankpassiva in tokenvorm. Ze kunnen in sommige workflows vergelijkbare setteltaken vervullen, maar de krediet-, juridische en toegangsmodellen verschillen.
Waar moeten traders op controleren voordat ze een nieuw on-chain FX-paar gebruiken?
Controleer of het product blootstelling of cash is, hoe de merkprijs wordt gevormd, hoe diep het boek over sessies heen is, hoe mint- en redeemtoegang werkt en hoe de venue omgaat met collateral, opnames en liquidaties.

