GTBank's 737-app: eenvoudig in gebruik, maar kan het OPay, PiggyVest, Cowrywise en andere fintechs verslaan op het gebied van sparen?
Belangrijkste punten
- •GTBank's 737-app richt zich op jonge Nigerianen door overschrijvingen, sparen, leningen, virtuele kaarten en dagelijkse betalingen in één applicatie te combineren.
- •Met de app kunnen telefoonnummers als rekeningnummers dienen en bevat hij een gratis virtuele Naira Mastercard die bruikbaar is op platforms zoals Netflix, Spotify, Amazon en AliExpress.
- •De onboarding was snel voor de reviewer, maar de upgrade van een Tier 1- naar een Tier 3-rekening vereiste een National Identification Number, financiële gegevens en een ondersteunend document, met goedkeuring binnen drie dagen.
- •De Flex Savings-optie van de app betaalt 15% per jaar, een tarief dat onder dat van concurrenten ligt, waaronder PiggyVest's SafeLock met tot 18,5% en Ladda's maximum van 20%.
- •De review beoordeelde de app als veelbelovend voor dagelijks bankieren, maar merkte op dat GTBank nog de betrouwbaarheid van overschrijvingen, de snelheid van opnames en responsieve klantenservice moet aantonen om langetermijnspaarders van gevestigde platforms te winnen.
GTBank's nieuwe 737-app heeft een sterke eerste indruk gemaakt. Het openen van een rekening ging snel en eenvoudig, zonder problemen tijdens de installatie. De diepere vraag is echter of de app jonge Nigerianen kan overtuigen om hun geld te verplaatsen van de spaarplatforms die ze al vertrouwen.
De lancering is belangrijk omdat hiermee een traditionele bank in directe concurrentie komt met de spaarapps die jaren hebben besteed aan het opbouwen van loyaliteit onder jongere klanten — en, zoals de onderstaande vergelijkingen laten zien, is een soepele registratie slechts de eerste stap in dat gevecht.
Een gestroomlijnde set functies
De app, beschikbaar op Google Play, is gericht op jonge Nigerianen en combineert overschrijvingen, sparen, virtuele kaarten, leningen en dagelijkse betalingen op één plek.
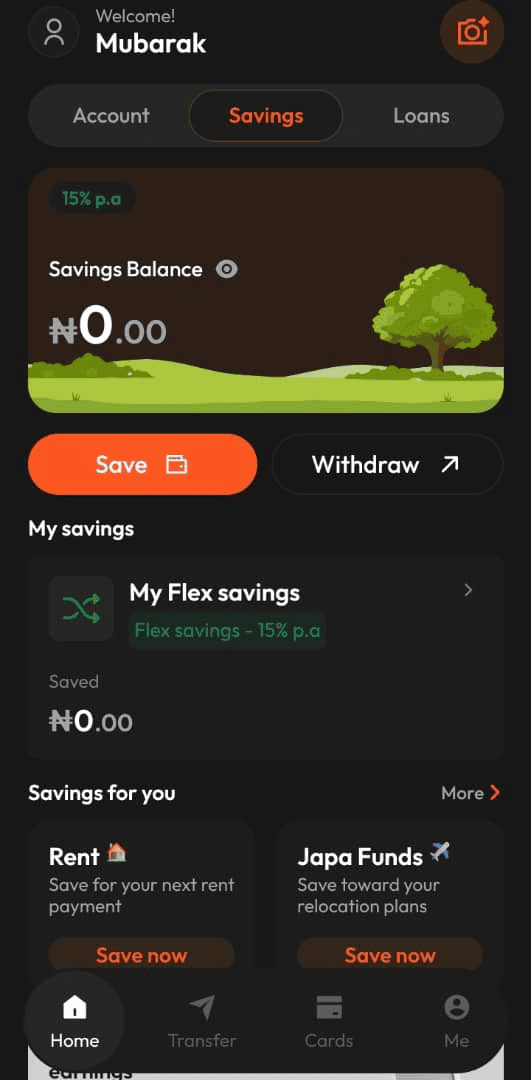
Eén functie viel vooral op: de navigatie. De app ordent zijn belangrijkste diensten in drie secties — Account, Savings en Loans — waardoor het eenvoudig is te vinden wat je nodig hebt zonder door meerdere menu's te hoeven bladeren. Gebruikers kunnen ook hun telefoonnummer als rekeningnummer gebruiken, zodat er geen lang bankrekeningnummer hoeft te worden onthouden of gedeeld wanneer iemand geld wil sturen. Met een Scan to Pay-functie kunnen gebruikers rekeninggegevens scannen in plaats van ze in te typen.
Daarnaast biedt de 737-app een gratis virtuele Naira Mastercard voor online betalingen, die kan worden gebruikt voor abonnementen en aankopen op sites zoals Netflix, Spotify, Amazon en AliExpress. Zoals eerder gemeld, lanceerde GTBank de 737-app om OPay, Kuda, MoMo en anderen te weerstaan met rekeningen op telefoonnummer, gratis virtuele kaarten en directe leningen. Deze functies zijn bijzonder handig voor mensen die vaak online betalen of hun dagelijkse bankzaken op één plek willen afhandelen.
Onboarding en tier-upgrades
De onboarding-ervaring was positief: snel en eenvoudig, zonder het gebruikelijke heen-en-weer dat het openen van een bankrekening vervelend kan maken. Er is echter een verschil tussen het simpelweg openen van een rekening en het ontgrendelen van hogere rekeninglimieten. Ik begon met een Tier 1-rekening en probeerde te upgraden naar Tier 3.
De app gaf aan dat ik mijn National Identification Number (NIN), enkele financiële gegevens en een ondersteunend document moest aanleveren. Mijn Bank Verification Number (BVN) was al bevestigd. Eén voordeel van Tier 3 is onbeperkte storting en een rekeningsaldo zodra aan de eisen is voldaan. Ik heb de benodigde documenten ingediend en wacht nu op goedkeuring binnen de gestelde drie dagen.
Dat is het deel van de ervaring dat nog moet worden beoordeeld. Hoewel het openen van de rekening snel ging, zal het duidelijk belangrijk zijn voor klanten hoe goed de bank verificatie en upgrades afhandelt.
De spaarvraag
De spaarfunctie biedt meer uitdaging. Mijn spaardashboard toonde een rente van 15% per jaar voor de Flex Savings-optie, wat een redelijk startpunt is voor mensen die hun bankieren en sparen bij dezelfde bank willen houden. Bij dat tarief zou ₦100.000 in één maand ongeveer ₦1.250 opleveren, met een totaal van ₦101.250, uitgaande van een gelijkblijvend tarief en vóór eventuele kosten. Met de app kunnen gebruikers ook spaardoelen instellen, zoals Rent en Japa Funds, om geld voor specifieke doeleinden te beheren.
Toch is 15% niet bijzonder concurrerend vergeleken met andere spaarplatforms. PiggyVest biedt 16% voor zijn Piggybank, 14% voor Target Savings, 12% voor Flex Naira en tot 18,5% voor SafeLock, dat is bedoeld voor geld dat gebruikers graag willen vastzetten. Flex Naira biedt meer flexibiliteit maar met lagere rente, en PiggyVest merkt op dat de tarieven kunnen veranderen met marktomstandigheden.
Ladda promoot rentetarieven van tot 20% op naira-besparingen via een reeks opties: Emergency Savings, waarmee gebruikers op elk moment zonder kosten kunnen opnemen; Regular Savings voor vastgezette gelden; en Presto, dat rente vooraf uitkeert over vastgezette gelden. Het percentage van 20% is echter een maximaal tarief en niet gegarandeerd voor elke klant of elk plan.
De vergelijking met de concurrenten
Cowrywise hanteert een andere aanpak. In plaats van een vast tarief voor alle plannen te bieden, baseert het rendementen op beleggingen zoals Treasury bills en staatsobligaties. Klanten zien het beschikbare tarief bij het opzetten van een plan, en Cowrywise belooft dat dit tarief vast blijft tot het plan afloopt, met dagelijkse renteberekening.
Dan is er OPay, dat bekend staat om dagelijkse betalingen en sparen. Het OWealth-product biedt dagelijkse rente terwijl toegang tot het geld mogelijk blijft, en het platform biedt ook Fixed Savings, Target Savings en SafeBox. OPay toont geen actuele rente voor OWealth op zijn website, dus gebruikers moeten in de app controleren wat beschikbaar is.
Samengevat is het beeld duidelijk: GTBank betreedt een markt waarin veel klanten al meerdere opties hebben, waarvan sommige betere tarieven of meer gespecialiseerde spaarplannen bieden. Voor spaarders die die opties afwegen, gaan de verschillen verder dan de koplopers: toegang tot geld, vastzetvereisten en hoe elk platform zijn tarieven vaststelt, bepalen allemaal hoe goed een plan bij een specifiek doel past.
Het oordeel
De 737-app heeft veel voor te zeggen: hij is eenvoudig te gebruiken, het aanmaken van een account ging snel en hij combineert overschrijvingen, virtuele kaarten, sparen en leningen in één applicatie.
Toch zou ik mijn spaargeld nog niet verplaatsen. Er is een groot verschil tussen een app gebruiken om geld te ontvangen en hem gebruiken om geld langdurig te sparen. Ik voel me op mijn gemak bij het gebruik van 737 voor dagelijks bankieren en het ontvangen van overschrijvingen, maar ik geef er de voorkeur aan mijn spaargeld op platforms te houden die ik al ken.
Dat betekent niet dat er iets mis is met de 737-app. Hij is pas recent gelanceerd, en het zal tijd kosten om te zien hoe goed hij presteert naarmate meer klanten hem gaan gebruiken. Belangrijke open vragen zijn onder andere hoe betrouwbaar overschrijvingen zijn tijdens piekperiodes, hoe snel opnames worden verwerkt, hoe spaarrente wordt bijgeschreven en hoe responsief de klantenservice is bij problemen.
Voorlopig toont de 737-app veel potentieel in het digitale bankieren van Nigeria, maar er is meer nodig dan een mooi ontwerp en een rente van 15% om te concurreren met platforms die jarenlang vertrouwen bij spaarders hebben opgebouwd. GTBank heeft een stevige eerste stap gezet. De echte uitdaging zal zijn het blijvende vertrouwen van klanten te winnen.

