Overleven de vertering na de FOMC, duurzame goederen en Chinese prijssignalen in week 39?
Belangrijkste punten
- •Week 39 is ingericht als een bevestigingsweek waarin markten via binnenkomende data moeten verifiëren of de boodschappen van de FOMC- en BOJ-bijeenkomsten van week 38 standhouden.
- •De finale vraag in de PPI van augustus steeg 0,4% maand op maand en 5,4% jaar op jaar, gedreven door een sprong van 4,2% in energiekosten en een piek van 24,1% in diesel, terwijl de CPI bleef op 3,4% jaar op jaar met een kerninflatie van 2,4%.
- • Europese Centrale Bank verhoogde op 10 september de belangrijkste rentes met 25 basispunten, waarmee de inzetfaciliteit naar 2,50% ging en de kans op gesynchroniseerde mondiale beleidsversoepeling afnam.
- •China's activiteitsgegevens van 15 september toonden een versnelling van de industriele productie naar 5,2% jaar op jaar terwijl de detailhandelsverkopen vertraagden naar 0,4% en de vaste-activa-investeringen met 7,2% jaar tot op heden daalden, waardoor fabrieksmarges kwetsbaar blijven voor inputkosten.
- •Het datacluster van 24-25 september — het Chinese rapport over productiemiddelenprijzen, de Amerikaanse Q2 internationale transacties en de voorlopige orders duurzame goederen van augustus — bepaalt of stabiele rentes na de FOMC, veerkrachtige PMI's en stevige kernkapitaalgoederen een ordelijke verteringsfase bevestigen.
Kort antwoord
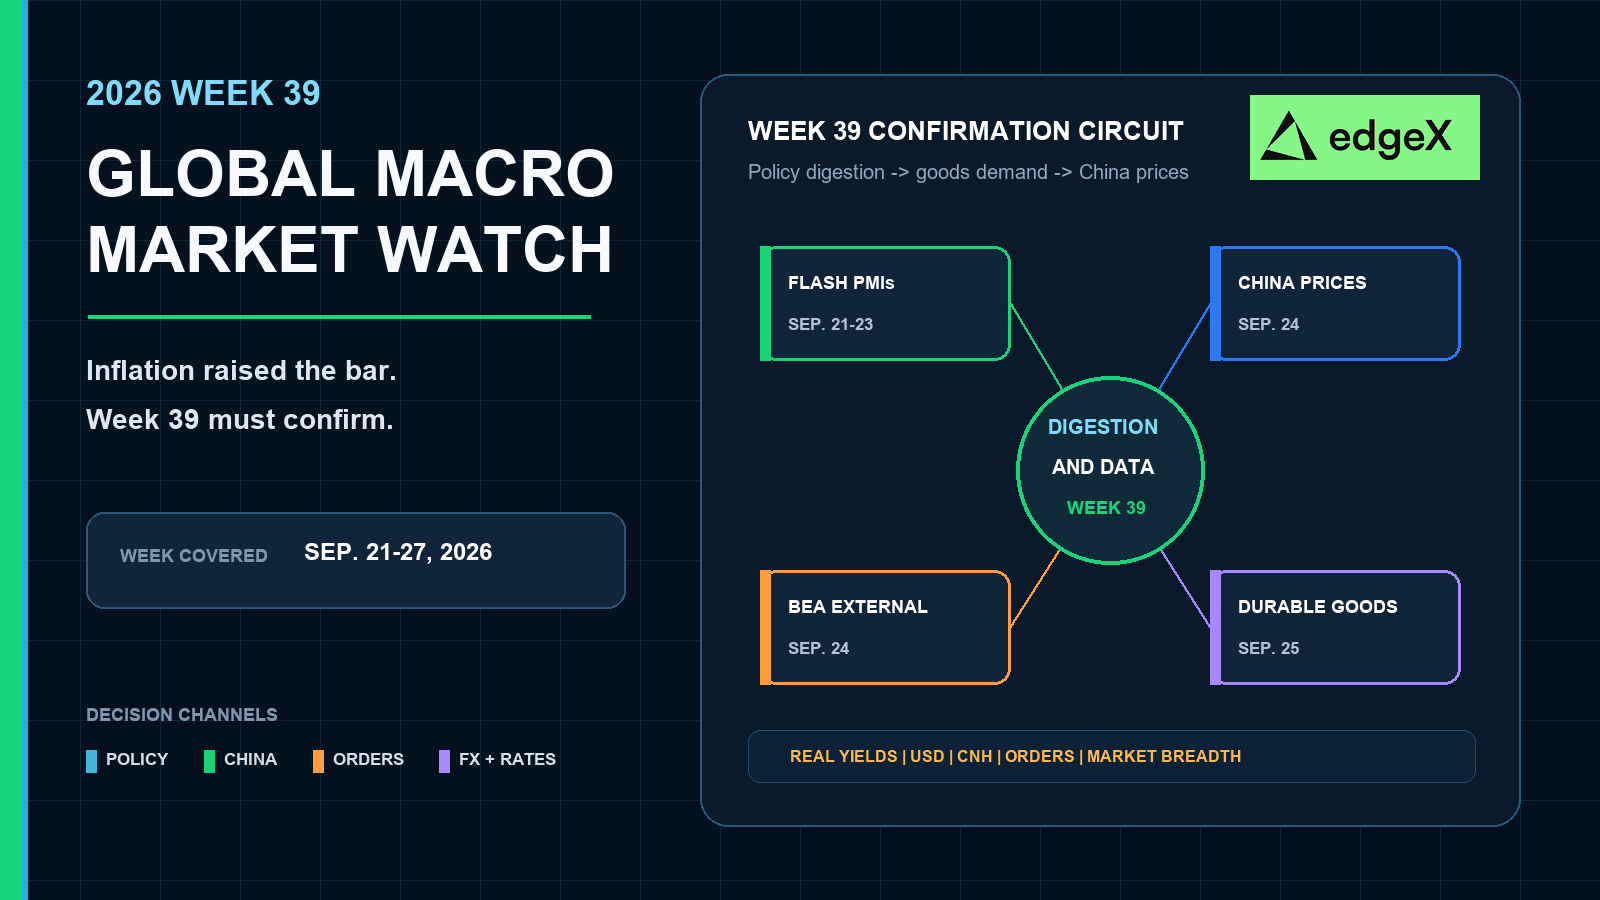
Week 39 is een bevestigingsweek nadat week 37 de inflatiedruk herstelde en week 38 zich concentreerde op mondiaal beleidsrisico. Stabile rentes na de FOMC, flash-PMI's die niet instorten, duurzame goederen die voorkomen dat kernkapitaalgoederen omslaan, en Chinese inputprijzen of industriele marge-signalen die geen nieuwe grondstoffenschok afdwingen, zouden een ordelijke verteringsfase ondersteunen. Een havikse nasleep in reele rentes, zachte Amerikaanse goederenvraag, en een nieuwe Chinese publicatie die sterke fabrieken combineert met zwakke binnenlandse opname, zou de financiele voorwaarden aanscherpen via een sterkere dollar, smallere marktbreedte en zwakkere industriele grondstoffen. De afgeronde data van week 37 waarschuwden al tegen het inprizen van schone disinflatie in het septemberbeleidvenster.
Waarom week 39 een verterings- en bevestigingstest is
Week 38 stapelde China's activiteitspublicatie, de FOMC-bijeenkomst met projecties, de Amerikaanse detailhandelsverkopen en de BOJ-beslissing in een korte reeks. Week 39 herhaalt die dichtheid niet. Het vraagt of de beleidsboodschap contact overleeft met activiteit uit de particuliere sector, handelsbalansinventarisatie en China's volgende prijs- en margecontrolepunten.
Positionering zou die fasen apart moeten behandelen. Een beleidsverrassing kan front-end rentes in een middag herprijzen. Een duur macroregime vereist bevestiging in orders, PMI-momentum, FX-doorwerking en Aziatische vraagopname. Week 39 is gebouwd voor die tweede fase.
Het inflatiebasispad is niet meer zacht genoeg om te negeren
De Producer Price Index van het Bureau of Labor Statistics toonde augustus finale vraag met 0,4% stijgend na een stijging van 0,1% in juli, met een niet-gecorrigeerde jaaropbrengst over twaalf maanden van 5,4%. Goederenprijzen sprongen 1,1% omdat eindvraag-energie met 4,2% steeg en diesel met 24,1% uit de band sprong. Finale vraag exclusief voedsel, energie en handelsdiensten steeg desondanks 0,3% op de maand en 4,7% over het jaar.
De Consumer Price Index bevestigde vervolgens de doorwerking aan de consumentenzijde. De CPI-U van augustus steeg 0,4% seizoensgecorrigeerd en 3,4% over twaalf maanden. Kern-CPI steeg 0,3% en 2,4% jaar op jaar. Benzine steeg 3,9% op de maand, energie 2,1%, en huisvesting versnelde weer naar een maandwinst van 0,3%. Voedsel bleef relatief beheerst met 0,1% maand op maand en 2,7% jaar op jaar. Die combinatie maakte week 39 afhankelijk van de vraag of markten na de bijeenkomst de door energie gedreven inflatie zien als een tijdelijke schok in de pijplijn of als reden om reele rentes verhoogd te houden.
Mondiale macrokalender week 39
| Datum | Regio | Geplande gebeurtenis | Waarom markten erom geven |
|---|---|---|---|
| Venster 21-23 september | Mondiaal | S&P Global flash-industrie- en diensten-PMI's | Vroege indicatie of productie en nieuwe orders in de particuliere sector afkoelen na de inflatie- en beleidsschok. |
| 24 september | China | Marktprijzen van belangrijke productiemiddelen in omloop | Volgt industriele inputkosten, grondstoffentransmissie naar fabrieksmarges, CNH en metalen. |
| 24 september | Verenigde Staten | Internationale transacties en investeringspositie, Q2 2026 | Actualiseert de externe balans, inkomstenstromen en de financiele-accountachtergrond na een volatiel handels- en energiejaar. |
| 25 september | Verenigde Staten | Augustus voorlopige orders duurzame goederen | Test de vraag naar kapitaalgoederen, ruis bij transportmateriaal en kernorders na het loonlijstherstel. |
| 25 september | Verenigde Staten | Werknemersvoorzieningen in deenigde Staten, maart 2026 | Voegt detail toe aan de arbeidskostenstructuur in plaats van een high-frequency marktbeweger te zijn. |
| 28 september | China | Industriele economische resultaten / winstpakket industrie | Aangrenzend begin van week 40 dat test of de fabrieksversnelling van augustus zich vertaalde in marges. |
Vertering na de FOMC bepaalt de toon van het rentepad
De FOMC-kalender van de Federal Reserve plaatst de septemberbijeenkomst op 15-16 september, met de beslissing en de Summary of Economic Projections op 16 september. De planning van het monetair beleidsoverleg van de Bank of Japan vermeldde bij de cutoff nog 17-18 september binnen het onvolledige cluster van week 38. Week 39 begint daarom vanuit proces, niet vanuit een afgesloten beleidsconclusie.
Wat week 39 kan beslechten is de doorwerking. Als de FOMC-boodschap gematigd is, zou bevestiging eruitzien als beheerste pieken in reele rentes, selectieve dollerverzwakking en aandelenbreedte die niet versmalt tot een handjevol defensieven. Als de boodschap haviksachtig is na de inflatiecijfers van week 37 en het loonlijstherstel van augustus, zou bevestiging zichtbaar worden in klevende front-end prijzen, een stevigere dollar en druk op langlopende aandelen en high-betacrypto. Als groeizorgen de marktinterpretatie domineren, zelfs zonder dovish verklaring, kunnen rentecurven draaien terwijl cyclici achterblijven.
Flash-PMI's komen voor de test van goederenorders
S&P Global PMI flash-publicaties vallen doorgaans in het venster van 21-23 september voor de eurozone, de Verenigde Staten en andere grote economieen. Die enquetes herschrijven de Fed-dots niet, maar kunnen het verteringsverhaal wel veranderen. Een zachte industrieflash na sterke PPI-goedereninflatie zou stagflatieachtige zorgen voeden: prijzen nog heet, orders tanen. Een veerkrachtige dienstenflash met koelere inputprijscomponenten zou ondersteunen dat de energieschok van week 37 nog geen brede breuk in de particuliere sector is.
Cross-asset handel zouden de PMI-cijfers moeten koppelen aan de dollar en industriele metalen in plaats van aan een enkele aandelencursusopening. PMI-bevestiging is het sterkst wanneer FX, rentes en cyclici samen bewegen.
Duurzame goederen en de externe accounts testen de kwaliteit van de Amerikaanse vraag
Het M3-schema van het U.S. Census Bureau zet de voorlopige orders duurzame goederen van augustus op 25 september om 8:30 uur Eastern. Die publicatie is het schoonste Amerikaanse controlepunt voor goederenvraag in week 39 na de onvolledige reeks van detailhandelsverkopen en industriele productie in week 38.
De kopcijfers van duurzame goederen kunnen verstoord worden door vliegtuigen en defensie. Markten zullen zwaarder leunen op kernorders en leveringen van kapitaalgoederen voor bewijs dat bedrijfsmatige investeringen de hogere financieringskosten nog opnemen. Een stevige kernpublicatie zou het verhaal van arbeidsveerkracht uit eerder september ondersteunen. Een daling geconcentreerd in machines en niet-defensiekapitaalgoederen zou het groeischrikkanaal heropenen, zelfs als de beleidsboodschap van week 38 niet openlijk dovish was.
BEA internationale transacties herstellen de externe achtergrond
Het Bureau of Economic Analysis plant U.S. International Transactions and Investment Position voor het tweede kwartaal van 2026 op 24 september. De publicatie komt in een jaar dat al getekend is door energieschokken, handelsbalansschommelingen en verschuivende inkomstenstromen. Het is minder een minuut-tot-minuut katalysator dan duurzame goederen, maar het kan de vraag naar USD en Treasuries herkaderen als de detail op de lopende of financiele rekening een grotere externe financieringsbehoefte of scherpere inkomstenverslechtering toont.
Week 39 splitst het Amerikaanse bewijs daarom in twee lagen. Duurzame goederen spreken over het fabrieksen-capexmomentum op korte termijn. Internationale transacties spreken over de voorraad externe aanpassing die markten moeten financieren na de inflatie- en beleidsweken.
Chinese prijs- en margesignalen na een gesplitste activiteitspublicatie
De kalender 2026 van het National Bureau of Statistics van China is het anker voor de vereiste Chinese gebeurtenis van de week. De tienjaarlijkse rapporten over productiemiddelenprijzen staan in principe gepland op de 4e, 14e en 24e, wat het volgende controlepunt voor industriele inputprijzen op 24 september plaatst. Dezelfde kalender zet de industriele economische resultaten op 28 september, net na het einde van week 39, en de officielle PMI op 30 september.
Het activiteitenpakket van 15 september zette de basis op de pagina met laatste publicaties van het NBS. De industriele productie versnelde naar 5,2% jaar op jaar, de detailhandelsverkopen vertraagden naar 0,4%, en de vaste-activavesteringen verdiepten naar -7,2% jaar tot op heden. Die mix verbeterde de fabrieksdoorzet zonder de huishoudelijke of investeringsvraag te herstellen. De Chinese vraag in week 39 is of inputprijzen en nabije winstgegevens die onbalans beheersbaar houden of in een nieuwe margeknijping duwen.
Transmissie loopt nog steeds via CNH, metalen en winsten
Een stabiele publicatie van productiemiddelenprijzen na de olie- en dieselschok van augustus zou een kanaal van geimporteerde kosten in Chinese fabrieken en industriele metaalprijzen verlichten. Een nieuwe stap omhoog in industriele inputkosten, vooral als retail en investeringen zwak blijven, zou de vraag-aanbod-onbalans verergeren: fabrieken produceren, binnenlandse vraag blijft achter, en marges krimpen. Cross-asset bevestiging zou moeten verschijnen in CNH, koper en verwante industriele grondstoffen, Hang Seng en onshore cyclici, en winstverwachtingen van multinationals met China-omzet.
Het aangrenzende winstpakket industrie van 28 september wordt dan de eerste harde test of de productiegroei van 5,2% in augustus zich vertaalde in winsten of alleen in voorraad- en druksignalen. Week 39 hoeft niet te wachten op die publicatie om te beginnen met positioneren, maar zou winsten als het volgende bevestigingsknooppunt moeten zien in plaats van als bijzaak.
Terugblik week 37: inflatie versnelde opnieuw terwijl de ECB verstrakte
Week 37, van 7 tot 13 september, was het laatste afgeronde weekvenster beschikbaar bij de productiecutoff van 15 september. De kernboodschap was dat het disinflatiepad niet meer schoon genoeg was om het septemberbeleiddebat te domineren.
De week begon na Labor Day met pijplijninflatie opnieuw in focus. Op 10 september toonde de PPI-publicatie van de BLS een stijging van 0,4% in de finale vraag, 1,1% bij goederen en 4,2% bij energie, met diesel als opvallende drijver op 24,1%. Dat was geen brede doorbraak in diensten, maar wel een duidelijke heracceleratie van goederen en energie na zachtere midzomermetingen. Diezelfde dag verhoogde de ECB de belangrijkste rentes met 25 basispunten en bracht de inzetfaciliteit naar 2,50%, wat bevestigde dat Europese beleidsmakers nog steeds reageerden op oorlogs- en energiegerelateerde inflatierisico's in plaats van een gemakkelijke omslag voor te bereiden.
Op 11 september volgde de consumentenbevestiging volgens de septemberplanning van de BLS. De CPI steeg 0,4% op de maand en bleef op 3,4% jaar op jaar. De kerninflatie steeg 0,3% en vertraagde slechts bescheiden naar 2,4% jaar op jaar. Benzine, huisvesting, vliegtickets en logies droegen allemaal bij aan het stevigere maandbeeld, terwijl medische zorg en autoverzekeringen afnamen. Reele inkomsten werden naast de CPI gepubliceerd, waardoor het arbeidsinkomstkanaal in beeld bleef na het sterkere loonlijstrapport van augustus uit de voorafgaande afgeronde week.
Chinese prijsgegevens eerder in week 37 stegen ook door grondstofkosten, wat het mondiale energietransmissiethema versterkte zonder de binnenlandse vraag te herstellen. Aan het einde van de week droegen markten drie gelijktijdige boodschappen mee naar het onvolledige beleidscluster van week 38: de Amerikaanse consumenteninflatie was klevend genoeg om te tellen, groothandelsenergiekosten waren opnieuw versneld, en de ECB had al gekozen voor een nieuwe verstrakking.
De implicatie van week 37 voor week 39 is conditioneel. Inflatiebewijs verhoogde de drempel voor elke herstelrally die afhangt van een ongecompliceerde dovish lezing van de FOMC. De ECB-stap verlaagde de kans op gesynchroniseerde mondiale beleidsversoepeling. Week 39 kan de marktbreedte alleen verbeteren als de rentes na de FOMC stabiliseren, de Amerikaanse goederenvraag niet omslaat, en Chinese prijs- of winstsignalen de vraag-aanbod-onbalans niet verder laten verwijden.
Beslissingskaart cross-asset
| Mix week 39 | Crypto | Aandelen | Grondstoffen | FX en rentes |
|---|---|---|---|---|
| Rentes na de FOMC stabiliseren, PMI's houden stand, kern duurzame goederen blijft stevig | Lagere rentevolatiliteit en betere liquiditeit kunnen BTC en ETH steunen als spotvraag het bevestigt. | Breedte kan verbeter als cyclici en Azie-gerelateerde aandelen meedoen. | Industriele metalen profiteren van orderveerkracht; goud hangt af van reele rentes. | USD verzwakt selectief; front-end volatiliteit vervaagt; CNH stabiliseert als Chinese prijzen afkoelen. |
| Havikse nasleep na de inflatie van week 37, zachte Amerikaanse goederenvraag | Hogere reele rentes en krappere liquiditeit drukken op geleeverde cryptoposities. | Langlopende en high-beta aandelen presteren ondermaats; kwaliteits- defensieven leiden. | Goud ondervindt renteweerwind; industriele metalen nemen orderrisico op. | Reele rentes en USD stijgen; curven kunnen bear-flatten; CNH blijft kwetsbaar. |
| Chinese inputkosten stijgen terwijl retail en investeringen zwak blijven | Aziatische risico-aversie kan high-betacrypto raken zelfs als Amerikaanse rentes gemengd zijn. | China-gevoelige multinationals en industriele exporteurs blijven achter. | Koper en verwante metalen verzwakken door opname-onzekerheid; energie blijft tweezijdig. | CNH verzwakt; grondstoffenvaluta's divergeren; safe-haven USD-vraag kan aanhouden. |
| Groei verzacht in de vertering terwijl inflatie klevend blijft | Renteverlaginghopen helpen alleen als deleveraging niet domineert. | Winstherzieningen en magerisico worden centraal; defensieven presteren beter dan cyclici. | Goud kan industriele grondstoffen overtreffen. | Curven kunnen draaien; onzekerheid over het beleidspad blijft hoog voor USD en EUR. |
Wat zou het signaal van week 39 bevestigen?
Het basisscenario is verteringsvolatiliteit in plaats van een schone eenrichtingstrend. Bevestiging in week 39 zou moeten verschijnen in het gezamenlijke gedrag van reele rentes, de dollar, flash-PMI-momentum, kern duurzame goederen, CNH en industriele metalen. Een beleidsboodschap van week 38 die slechts een assetklasse beweegt is minder duurzaam dan een gesynchroniseerde aanpassing die het datacluster van 24-25 september overleeft.
Voor China geldt een eigen checklist. Het rapport over productiemiddelenprijzen van 24 september moet worden gelezen tegen de activiteitensplitsing van 15 september, niet isolatie. Stabiele of koelere industriele inputprijzen zonder nieuwe retailinzinking zouden het insluitingsscenario steunen. Nog een kostenimpuls bij zwakke binnenlandse vraag zou Azie als een selectief risico houden. Het winstpakket industrie van28 september test vervolgens of de fabrieksversnelling winsten werd. Een duurzaam risk-on-resultaat vereist beheerste rentes na de FOMC, particuliere sector enquetes die niet instorten, stevigere Amerikaanse kerngoederenvraag, en Chinese signalen die voorkomen dat de vraag-aanbod-onbalans mondiale cyclici domineert.
Handel met een Edge
In snel bewegende markten is executie net zo belangrijk als richting. Daarom kiezen steeds meer handelaren voor gedecentraliseerde platforms zoals edgeX voor perpetuities en spot trading.
In tegenstelling tot traditionele gecentraliseerde platforms is edgeX gebouwd rond self-custody, wat betekent dat u de controle over uw activa behoudt en fondsbewegingen zelf autoriseert. Voor actieve handelaren biedt dat een aanzienlijk voordeel: markttoegang zonder uw bewaarneming aan een exchange over te dragen.
edgeX combineert ook de kernelementen van DeFi met een handelservaring ontworpen voor serieuze executie. Het platform benadrukt diepe liquiditeit, snel ordermatching en lage slip-page, waardoor handelaren responsief blijven onder volatiele omstandigheden. Met ondersteuning voor hoge hefboomwerking geeft het ervaren marktparticipanten meer flexibiliteit in hoe zij macrovisies uiten en risico's beheren.
Daarnaast kan gedecentraliseerde handelsinfrastructuur structurele voordelen bieden: meer transparantie, on-chain verificatie en verminderde afhankelijkheid van gecentraliseerde tussenpersonen. Voor handelaren die prestaties willen zonder controle op te geven, is dat model steeds aantrekkelijker.
edgeX is gebouwd voor die balans: het samenvoegen van een professionele handelservaring met de kernprincipes van gedecentraliseerde markten.
Handelaren die een kapitaalefficientere, self-custodiale manier van handelen willen verkennen, kunnen een nadere blik werpen op edgeX.
Veelgestelde vragen
Wat is de grootste gebeurtenis in de mondiale macroweek 39?
Week 39 is een bevestigingsweek in plaats van een week met een enkele katalysator. Het cluster met de grootste impact is de periode van 24-25 september: Chinese productiemiddelenprijzen, BEA internationale transacties, en Amerikaanse orders duurzame goederen, gelezen tegen de FOMC- en BOJ-boodschap die week 38 achterlaat.
Waarom week 37 terugblikken in plaats van week 38?
De productie sloot op 15 september, terwijl week 38 nog bezig was. De FOMC-beslissing, de BOJ-bijeenkomst, de detailhandelsverkopen en de industriele productie waren nog niet als afgeronde weekresultaten voltooid. Week 37, van 7 tot 13 september, was het laatste afgeronde weekvenster en wordt expliciet zo gelabeld.
Waarom is het Chinese prijstrapport van 24 september mondiaal belangrijk?
Productiemiddelenprijzen verbinden industriele inputkosten met fabrieksmarges, CNH, industriele grondstoffen en winsten van multinationals. Na een versnelling van de industriele productie in augustus terwijl retail en investeringen verzwakten, test het volgende prijscontrolepunt of de vraag-aanbod-onbalans stabiliseert of verergert.
Hoe kunnen duurzame goederen het verhaal na de FOMC veranderen?
Kernorders van kapitaalgoederen tonen of de bedrijfsvraag de hogere financieringskosten opneemt na het loonlijstherstel en de hernieuwde inflatie. Een zachte kernpublicatie kan de groeischrikprijzen nieuw leven inblazen, zelfs als de beleidsverklaring zelf niet dovish was.
Wat veranderde week 37 voor de vooruitzichten van week 39?
Week 37 herstelde een door energie gedreven inflatieimpuls, hield de CPI op 3,4% jaar op jaar, en bracht een nieuwe ECB-renteverhoging naar een inlegrente van 2,50%. Die mix verhoogde de drempel voor ongecompliceerde beleidsversoepeling en maakte de bevestiging in week 39 afhankelijk van rentes, goederenvraag en Chinese opname in plaats van alleen hoop.
Wat is het constructieve scenario voor week 39?
De constructieve combinatie is beheerste volatiliteit in reele rentes na de FOMC, flash-PMI's die boven een duidelijke contractiebreuk blijven, stevige kern duurzame goederen, koelere of stabiele Chinese industriele inputprijzen, en geen nieuwe inzinking in de Aziatische vraagopname. Bevestiging zou moeten verschijnen in selectieve dollerverzwakking, bredere aandelenbreedte en stabielere industriele grondstoffen.

