Indicatoren van de economische cyclus: reaal bbp en persoonlijk inkomen omhoog bijgesteld
Belangrijkste punten
- •De reale bbp-groei in de VS in het tweede kwartaal werd met 0,7 procentpunt naar boven bijgesteld.
- •Het persoonlijk inkomen exclusief overschrijvingen kwam door een herziene deflator hoger uit en ligt nu 1,6% boven het niveau van januari 2025, terwijl de vorige publicatie aangaf dat dit niveau nog niet was bereikt.
- •Omdat de Business Cycle Dating Committee van het NBER deze reeksen weegt bij het dateren van pieken en dalen, kunnen herzieningen van deze omvang veranderen hoe het recente economische verloop wordt geïnterpreteerd.
- •De nieuwste cijfers scherpen de kloof tussen productie- en inkomensmaten enerzijds en werkgelegenheidsindicatoren anderzijds aan, waardoor komende arbeidsmarktdata de directe focus zijn voor cycluswaarnemers.
- •De consumptie groeide in augustus met een voorlopig geannualiseerd tempo van 6,6%, wat de opvatting versterkt dat enquetegericht consumentenvertrouwen, momenteel op dieptepunten, niet noodzakelijk iets zegt over de werkelijke bestedingen.
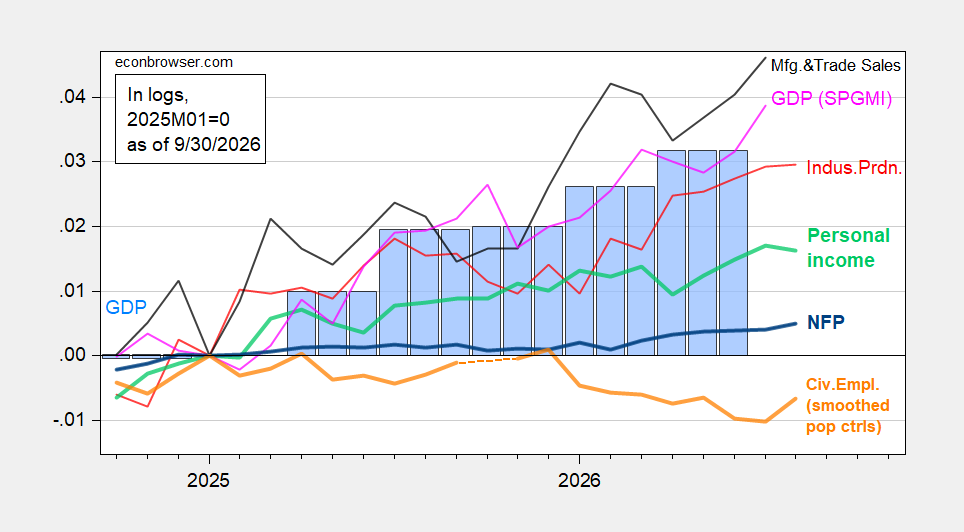
Belangrijke economische indicatoren die de Business Cycle Dating Committee van het National Bureau of Economic Research (NBER) volgt — het orgaan dat de officiële data van pieken en dalen in de Amerikaanse economische cyclus vaststelt — zijn omhoog bijgesteld: de reale bbp-groei in het tweede kwartaal werd met 0,7 procentpunt verhoogd en het traject van het persoonlijk inkomen exclusief overschrijvingen kwam door een herziene deflator hoger uit. Omdat de commissie juist deze reeksen weegt bij het vaststellen van keerpunten, kunnen herzieningen van deze omvang veranderen hoe het recente economische verloop wordt geïnterpreteerd.
Figuur 1: NFP-werkgelegenheid (vet blauw), burgerwerkgelegenheid met afgevlakte populatiecorrecties (vet oranje), industriële productie (rood), persoonlijk inkomen exclusief lopende overschrijvingen in Ch.2017$ (vet lichtgroen), verkoop in industrie en handel in Ch.2017$ (zwart), en maandelijkse bbp in Ch.2017$ (roze), bbp (blauwe balken), alle logaritmisch genormaliseerd naar 2025M01=0. Bron: BLS via FRED, BLS, Federal Reserve, BEA 2026Q2 derde publicatie, S&P Global Market Insights (voorheen Macroeconomic Advisers, IHS Markit) (publicatie 9/2/2026), en berekeningen van de auteur.
Bij de vorige publicatie van het reale persoonlijk inkomen was het niveau van januari 2025 nog niet opnieuw bereikt. Volgens de meest recente publicatie ligt deze maat 1,6% boven het niveau van januari 2025 — een ommekeer die laat zien hoe aanzienlijk latere schattingen het beeld van de economische situatie van huishoudens kunnen bijstellen.
De nieuwste cijfers werpen daarmee de kloof tussen productie- en inkomensmaten enerzijds en werkgelegenheidsindicatoren anderzijds nog scherper in het licht. Voor waarnemers van de cyclus is de directe vraag of komende werkgelegenheidsdata deze uiteenlopende reeksen weer in lijn brengen.
Alternatieve indicatoren ondersteunen eveneens heteld van sterke productiegroei.
Figuur 2: Burgerwerkgelegenheid gecorrigeerd naar het NFP-concept met afgevlakte populatiecorrecties, met experimentele correcties voor 2025 (vet oranje), productie in de industrie (rood), ADP-werkgelegenheid in de particuliere niet-agrarische sector (lichtgroen), reale detailhandelsverkopen, gecorrigeerd met de CPI (zwart), freight services-indexen (bruin), en de coincident index in Ch.2017$ (roze), GDO (blauwe balken), alle logaritmisch genormaliseerd naar 2025M01=0. Bron: BLS, ADP via FRED, Philadelphia Fed, Bureau of Transportation Statistics, Federal Reserve via FRED, BEA 2026Q2 derde publicatie, en berekeningen van de auteur.
De opleving van de consumptie is opvallend. De consumptie groeide in augustus met een geannualiseerd tempo van 6,6%. Hoewel dit een voorlopig cijfer is, en de bbp-bijstelling voor het tweede kwartaal laat zien hoe ver latere schattingen van de eerste kunnen afwijken, versterkt het de opvatting dat enquetegerichte inschattingen van het consumentenvertrouwen — momenteel op dieptepunten — niet noodzakelijk iets zeggen over de werkelijke consumptie.
Bron: Econbrowser

