CashAfrica's uitrol bij Chicken Republic belicht de obstakels voor contactloze betalingen in Nigeria
Belangrijkste punten
- •CashAfrica heeft een samenwerking aangegaan met Food Concepts om mobiel tap-to-pay te introduceren bij meer dan 350 Chicken Republic-vestigingen in heel Nigeria.
- •Eerdere contactloze initiatieven, waaronder Unified Payments' PayAttitude in 2015 en Access Bank's Tap to Phone met Visa in maart 2025, breidden de acceptatie door handelaren uit zonder het betalingsgedrag van consumenten op grote schaal te veranderen.
- •Richtlijnen van de Centrale Bank van Nigeria uit 2023 staan contactloze transacties toe tot ₦15.000 zonder extra verificatie, met een cumulatieve dagelijkse limiet van ₦50.000.
- •Contante transacties in Nigeria daalden met 59% tussen 2014 en 2024, terwijl POS-terminals in 2024 1,38 miljard transacties verwerkten ter waarde van ₦18,32 biljoen ($13,5 miljard).
- •Adoptie van tap-to-pay zou gebruik kunnen maken van Nigeria's 8,3 miljoen geregistre POS-terminals, waarvan sommige al NFC ondersteunen, maar succes hangt af van klanten die tikken verkiezen boven vertrouwde bankoverschrijvingen.
CashAfrica kondigde op 13 oktober een samenwerking aan met Food Concepts, het fastfoodrestaurantbedrijf, om mobiel tap-to-pay te introduceren bij meer dan 350 vestigingen van Chicken Republic, als onderdeel van haar inspanning om de acceptatie van contactloze betalingen in Nigeria te bevorderen.
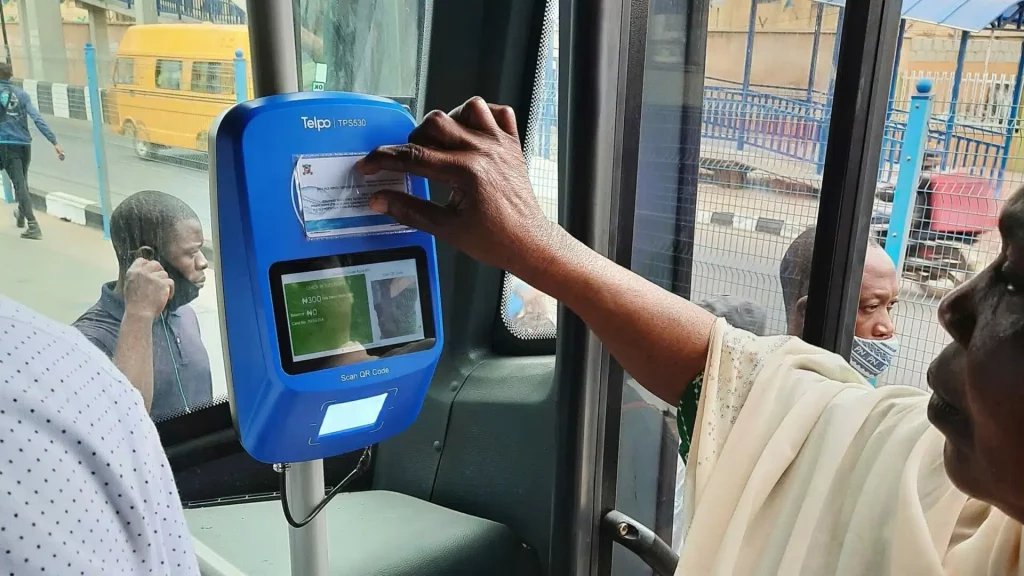
Veel forensen in Lagos zijn de technologie al tegengekomen. De blauwe Cowry-kaart, beheerd door Touch and Pay Technologies (TAP) voor de vervoersautoriteit van Lagos, werkt in het hele weg-, spoor- en veervernetwerk van de stad. TAP zegt meer dan 300.000 actieve gebruikers te hebben en in totaal meer dan 56 miljoen transacties te hebben verwerkt. Het systeem werkt omdat de kaart en de technologie speciaal zijn gebouwd voor het betalen van vervoer, en het contactloze betalingsproces is geïntegreerd in de reis zelf: forensen moeten tikken om te betalen voordat ze de bus instappen.
Die integratie biedt een startpunt om de uitdaging te begrijpen waarmee contactloze betalingen in Nigeria worden geconfronteerd. De technologie is niet nieuw. Een contactloze betaling vereist een klant met een contactloze kaart of een apparaat met near-field communication (NFC), een handelaar met een compatibele terminal en betalingsinfrastructuur die de transactie verbindt met de bank of betaalprovider van de klant.
Gegevens van het Nigeria Inter-Bank Settlement System (NIBSS) tonen aan dat POS-terminals in 2024 1,38 miljard transacties verwerkten ter waarde van ₦18,32 biljoen ($13,5 miljard). Contant geld heeft historisch gezien gedomineerd hoe Nigerianen betalen, maar het aandeel krimpt. Tussen 2014 en 2024 daalden contante transacties in Nigeria met 59%, en elektronische betalingen namen die plaats in. Dit betekent dat Nigerianen niet hoeven te worden overtuigd dat ze digitaal kunnen betalen — dat doen ze al. Waarvan ze nog niet overtuigd zijn, is waarom ze op deze specifieke manier zouden moeten betalen.
Nigeria Is Hier Al Eerder Geweest
De samenwerking tussen CashAfrica en Chicken Republic is niet de eerste poging om contactloze betalen een normaal onderdeel te maken van het betalingsproces in Nigeria. 2015 lanceerde Unified Payments, een Nigeriaans betalingsinfrastructuurbedrijf, PayAttitude met zes banken, waaronder Access Bank, UBA, Zenith Bank, Skye Bank, Diamond Bank enBank. De op NFC gebaseerde dienst stelde klanten in staat te betalen door een NFC-tag tegen een compatibele POS-terminal te tikken. De tag kon aan een telefoon worden bevestigd of afzonderlijk worden gedragen, en transacties waren gekoppeld aan een prepaid-portemonnee.
In maart 2025 lanceerde Access Bank Tap to Phone met Visa, waarmee handelaren contactloze kaart- en apparaatbetalingen konden accepteren direct op NFC-compatibele Android-telefoons zonder traditionele POS-terminal.
Elke poging loste een deel van het aanbodprobleem op, door compatibele apparaten gemakkelijker te verspreiden of acceptatiepunten voor handelaren gemakkelijker in te zetten. Toch gaf geen enkele een overtuigende reden voor consumenten en handelaren om hun betalingsgedrag op grote schaal te veranderen. De Chicken Republic-deal benadert de aanbodkant vanuit een andere richting: één overeenkomst brengt acceptatie tegelijk op meer dan 350 locaties op plaats, waardoor de moeilijkere helft van het probleem — of klanten het daadwerkelijk gebruiken — aan de vraagkant ligt.
Er is ook een vertrouwensprobleem. In een markt met weinig vertrouwen zoals Nigeria, waar consumenten op hun hoede zijn voor betaalfraude, kan het weglaten van de vertrouwde beveiligingsstap van PIN-verificatie wrijving veroorzaken over of tikken veilig is. De contactloze regels van Nigeria leggen nu grenzen aan dat risico. In 2023 vaardigde de Centrale Bank van Nigeria richtlijnen uit over de verificatie- en risicobeheervereisten voor contactloze betalingen. De regels staan transacties toe tot ₦15.000 ($11,28) zonder extra verificatie en een cumulatieve dagelijkse limiet van ₦50.000 ($37,60). Voor een restaurantuitrol definiëren die limieten de praktische zone van de technologie: fastfoodaankopen zijn klein en frequent, dus een tik bij een Chicken Republic-kassa valt doorgaans binnen het verificatievrije bereik in plaats van extra authenticatie te activeren.
Tap-to-pay concurreert ook met overschrijvingen, die in delen van het land een vertrouwde betaalmethode zijn geworden. Begin 2023, als gevolg van het herontwerpbeleid van de naira en de daaruit voortvloeiende geldtekort, daalde het geld in omloop van ₦3,29 biljoen ($2,47 miljard) in oktober 2022 naar ₦982,09 miljard ($738 miljoen). Terwijl Nigerianen moeite hadden om fysiek geld te verkrijgen, stegen elektronische betalingen naar een recordhoogte van ₦600 biljoen ($451 miljard) in 2023, een stijging van 55% ten opzichte van het voorgaande jaar.
Het geldtekort dwong Nigerianen een andere manier van betalen te vinden. De omstandigheden maakten het alternatief noodzakelijk, en herhaald gebruik maakte het vertrouwd. Tap-to-pay heeft geen vergelijkbare dwingende factor. Andere betalingsopties blijven beschikbaar, dus sneller zijn alleen is niet genoeg. De technologie moet een voordeel bieden dat overschrijvingen, kaarten en contant geld niet hebben — en dat verschil duidelijk genoeg maken dat consumenten en handelaren een reden hebben om over te stappen.
Wat Tap-to-Pay Mogelijk Maakt
Tap-to-pay kan terrein winnen binnen het bestaande POS-netwerk. NIBSS telde in maart 2025 8,3 miljoen geregistreerde POS-terminals, waarvan sommige al NFC ondersteunen. NIBSS is ook verantwoordelijk voor het certificeren van betalingsterminals en applicaties die in Nigeria worden ingezet, wat een gemeenschappelijke infrastructuurlaag in de hele sector creëert. De POS-agent die momenteel overschrijvingen afhandelt, kaarttransacties verwerkt of contant geld verstrekt, zou deel kunnen uitmaken van het distributienetwerk voor tap-to-pay. Het punt is dat een terminal tap-to-pay kan accepteren en toch klanten kan hebben die liever overschrijven.
Tap-to-pay past ook in de cashless-beleidsagenda van Nigeria. Toen de Centrale Bank van Nigeria het beleid introduceerde, voerde zij aan dat de zware afhankelijkheid van het land van contant geld kostbaar was om te beheren, het risico op overval en aan geld gerelateerde verliezen vergrootte, geld buiten het formele financiële systeem hield en de effectiviteit van monetair beleid beperkte. Als tap-to-pay elektronische betalingen op het verkooppunt gemakkelijker kan maken, zou het kunnen helpen meer transacties van contant geld naar de formele digitale economie te verschuiven, waardoor de kosten van geldverwerking en inkomstenlekkage worden verminderd.
De betaalmethode zou ook geavanceerdere vormen van authenticatie tijdens betalingen kunnen normaliseren, waaronder biometrische authenticatie. Nigeriaanse bedrijven hebben hier al mee geëxperimenteerd. Access Bank kondigde in 2020 een gezichtsbiometrisch betalingssysteem aan, terwijl Accelerex, een Nigeriaanse fintech, in 2024 Pay with Fingerprint lanceerde op NIBSS-gecertificeerde biometrische POS-apparaten. Echter, net als bij eerdere contactloze pogingen, hadden deze systemen weinig plaatsen waar consumenten ze konden gebruiken. Als tap-to-pay contactloze authenticatie een onderdeel kan maken van alledaagse transacties, zou het het vertrouwen van consumenten in de betaalmethode kunnen helpen opbouwen.
De uitrol bij Chicken Republic is de nieuwste test of contactloze betalingen in Nigeria verder kunnen komen dan pilotprojecten en gedeeltelijke dekking. Op basis van de staat van dienst van eerdere pogingen zal ware schaalvergroting vereisen dat men verder gaat dan oppervlakkige integraties naar robuuste uitvoering. Hoe de test verloopt, zal af te lezen zijn aan gewone indicatoren: of gasten aan de kassa tikken in plaats van naar een overschrijving te grijpen, of het gebruik na de lanceerperiode standhoudt bij de meer dan 350 vestigingen, en of andere handelaren reden zien om de NFC-mogelijkheid in te schakelen die sommige van Nigeria's 8,3 miljoen geregistreerde POS-terminals al dragen.

