FOMC議事録はブームのPMIとAI設備投資を経た第41週に、さらに利上げを確定させるか
重要ポイント
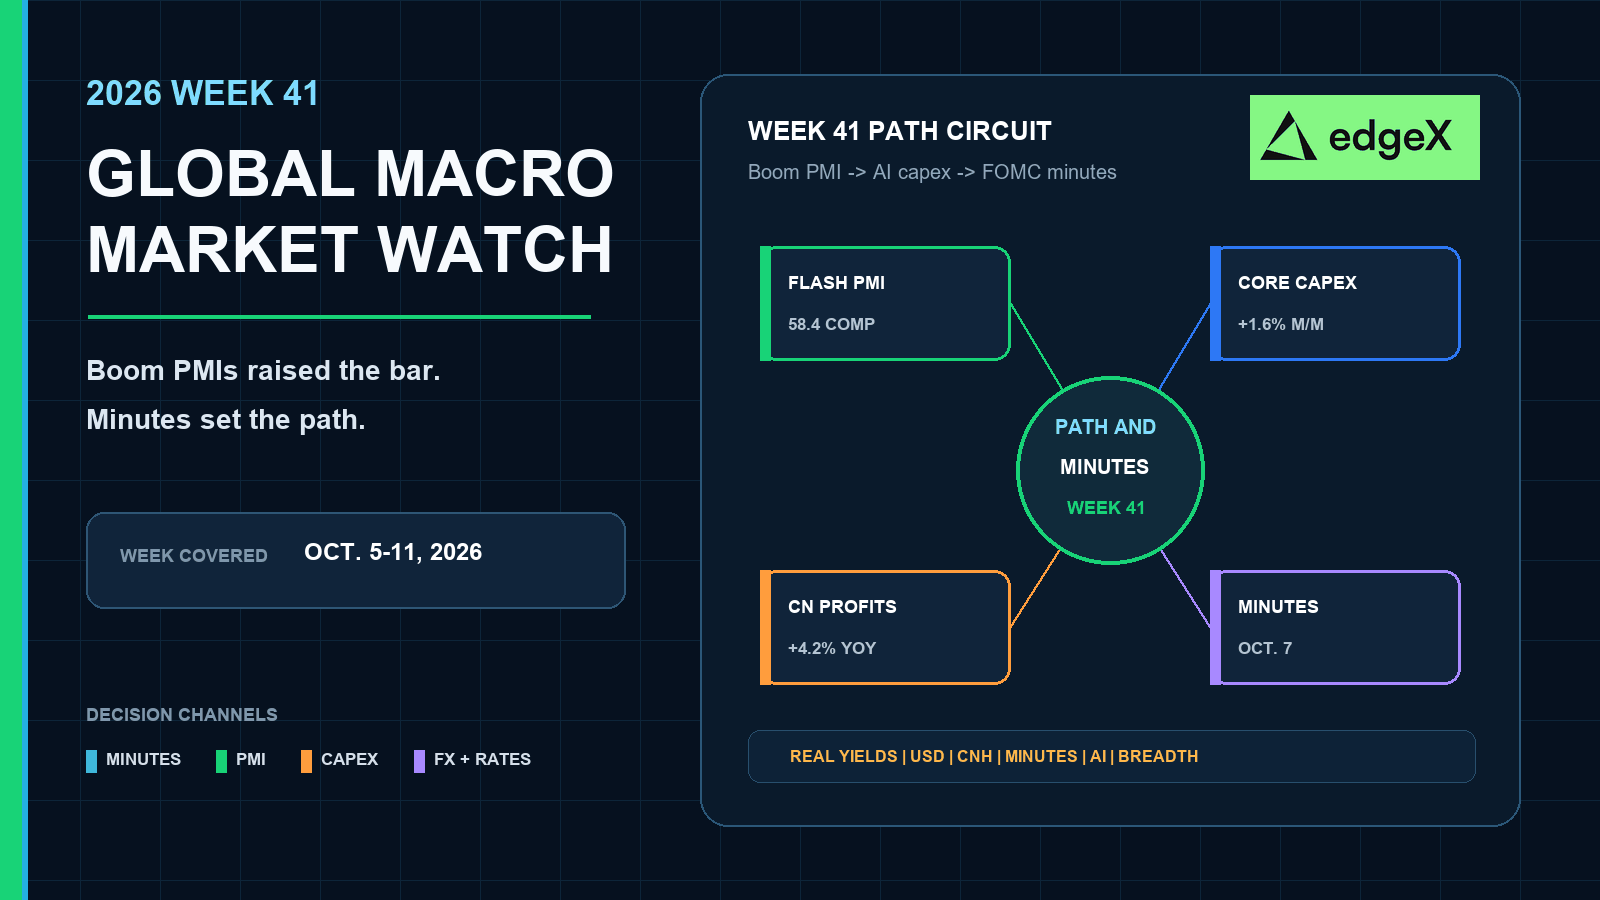
- •S&P Globalの9月23日速報推計は、FRBがすでに3.75%〜4.00%へ利上げした後、米総合PMIを58.4(2021年7月以来の高水準)、製造業を57.0、投入価格を66.4と示した。
- •耐久財受注(ヘッドライン)は約3,386億ドルで横ばいだったが、航空機を除くコア資本財受注は前月比1.6%、前年比10.6%と上昇し、コンピュータ・通信機器が主導した。
- •ミシガン大学の9月最終消費者センチメントは51.7から48.1に低下し、1年先のインフレ期待は4.0%から4.6%へ上昇し、家計は企業よりも不安を強めた。
- •米国の経常収支赤字は第2四半期に334億ドル(15.7%)拡大し2,460億ドルとなった一方、中国の8月鉱工業利益の伸びは7月の11.2%から前年比4.2%へ減速した。
- •第41週には10月5日のユーロ圏小売売上高・輸入物価、10月7〜8日の日銀消費活動指数・地域経済報告、10月9日の中国生産手段価格レポートが含まれ、10月28〜30日のG3政策クラスターを前に控えている。
クイック回答
第41週は米国のみならず、世界の政策パスが問われる週です。第39週では米国の速報PMIが数年ぶりの高水準に達し、ユーロ圏の総合指数も53.1前後で持ち直し、企業の物価圧力が強まる一方、AI関連を軸に資本財が再び回復しました。10月7日の議事録が、この「ブームとボトルネック」の組み合わせを緊縮継続の根拠とみなせば、実質利回り、ドル、10月下旬の利上げ確率は堅調に推移し、EUR、JPY、CNHはその波及を受けて動きます。一方、議事録が横ばいの耐久財受注、拡大した経常収支赤字、減速する中国の鉱工業利益を踏まえ双方向のリスクを強調すれば、第40週で未確定のPCE、雇用統計、中国PMIが過熱しない限り、市場には消化の余裕が生まれます。欧州の10月5日の小売・輸入物価、日本の10月7〜8日の需要関連指標は、米国の議事録と同時に評価すべきです。
第41週が「議事録と政策パス」の試金石である理由
第38週では3年超ぶりの米利上げが実施されました。第39週はその消化を問う厳しい答えを提示しました。民間活動は加速し、サプライチェーンは逼迫し、消費者が不安を強めるなかでもAI関連の設備受注は堅調を維持しました。第40週は本来、初めての物価・雇用の明確な確認となるはずでしたが、9月28日の締め切り時点では依然として未確定でした。第41週は次回の利上げ決定を待ちません。よりシンプルな問いを投げかけます。ブームのPMIデータを受けて、9月の議事録はさらなる利上げの道筋を確定させるのか、という問いです。
各段階を分けて捉えましょう。金利決定はフェイン端利回りを1日で再評価できます。しかし持続的な政策スタンスには議事録が必要です。当局者は需要と供給圧力を一方向的に捉えたのか。それとも中国のマージン圧力、製造業リスク、対外収支に依然として加重を置いたのか。第41週はまさにその第二段階のためにあります。
第39のブームが再びハードルを引き上げた
9月23日の速報PMI一式(KENO経由のReutersまとめをKELO経由のReutersまとめで報道)は、FOMCがすでにファンドレートの誘導範囲を3.75%〜4.00%に引き上げた後に発表されました。総合58.4、製造業57.0、投入価格66.4という結果は、市場に3つの生きたメッセージを残しました。需要は依然として重要であること、供給能力が制約になっていること、そして企業インフレリスクが復活したことです。第41週は、議事録がこの組み合わせを10月下旬への追加利上げの「青信号」と読むかどうかを判断しなければなりません。
第41週 世界のマクロカレンダー
| 日付 | 地域 | 予定イベント | 市場が注目する理由 |
|---|---|---|---|
| 10月5日 | ユーロ圏 | 2026年8月の鉱工業輸入物価および 小売売上高 | 欧州の財・店頭需要が第39週のPMI回復を 依然として下支えしているかを検証。 |
| 10月 5〜11日 | 米国 | 週次新規失業保険申請件数および その他の高頻度指標 | 雇用統計とCPIの間で雇用・需要の 継続的なチェックを維持。 |
| 10月7日 | 米国 | FOMC議事録、9月15〜16日会合 | 3年超ぶりの利上げ後、ブームのPMIとAI設備投資を 受けた最初の完全な書面記録。 |
| 10月7日 | 日本 | 日銀・消費活動指数 | 米国の議事録が利上げパスを再設定する同じ日に 発表される日本の需要情報。 |
| 10月8日 | 日本 | 日銀・地域経済報告 | 日本の地域需要の状況が利上げ後の円 相場を依然として支えているかを確認。 |
| 10月9日 | 中国 | 国家統計局・9月下旬の生産手段価格レポート | 9月28日の鉱工業利益 関連データ後の、中国のパイプライン価格の早期チェック。 |
| 1014日 | 米国 / 中国 | 米CPI、 中国CPI・PPI(2026年9月) | 議事録が政策パスの議論を設定した後の、 隣接する第42週のインフレ確認ポイント。 |
| 10月15日 | 米国 | 小売売上高およびPPI(2026年9月) | 消費者需要とパイプライン価格が第39週のブームを 依然として下支えしているかを検証。 |
| 10月 28〜30日 | 米国 / ユーロ圏 / 日本 | FOMC決定、ECB金融政策会合、日銀金融政策決定会合 | 議事録の期間後に訪れる、次のG3政策の 主要クラスター。 |
FOMC議事録が利上げ後の反応関数を再設定
米連邦準備制度理事会(FRB)のFOMCカレンダー、2026年10月の米国経済指標カレンダー、および議事録発表スケジュールツールによれば、9月15〜16日会合の議事録は10月7日東部時間午後2時に公表されます。これは、第39週の需要急増の後、10月下旬のG3決定クラスターの前に訪れる、第41週で最も明確な政策のトリガーです。この週は米国だけの話ではありません。Eurostatは10月5日にユーロ圏の小売売上高と輸入物価を発表し、日銀のスケジュールでは10月7日に消費活動指数、10月8日に地域経済報告が予定され、中国の国家統計局カレンダーでは9月下旬の生産手段価格レポートが10月9日に組まれています。
議事録が重要なのは、利上げ後にデータがすでに動いたからです。当局者は、第39週がより強い速報PMI、企業物価圧力の上昇、資本財受注(除航空機)の急増を示す前に緊縮に踏み切りました。供給制約と上振れする需要リスクに傾いたタカ派的なトーンは、実質利回りの上昇とドル高を支援します。一方、製造業、対外収支、中国の需要に対する双方向のリスクを引き続き示すよりバランスの取れたトーンは、10月28日の決定をよりデータ次第にします。
議事録は未確定の第40週の確認データと照らしてまれる
議事録の発表までに、市場は第40週の未確定確認データをすでに手にしているはずです。JOLTS、BEA発表スケジュールによる8月PCE、Q2GDPの第3次速報値、中国の公式PMI、そしてBLSカレンダーによる9月雇用統計です。これらは9月28日の締め切り時点では完成した第40週のレビュー事実ではありませんが、トレーダーが議事録を評価する方法を左右します。PCEの上振れや雇用統計の過熱はタカ派的な議事録を織り込みやすくし、雇用の軟化やコアPCEの落ち着きはハードルを引き上げます。議事録は単一の株式オープンではなく、フェイン端利回りとドルと組み合わせて評価すべきです。
ブームのPMIとAI設備投資が需要を維持
第39週の調査・受注データが確定したことで、第41週は単なる技術的な米議事録イベントではありません。S&P Globalの米国速報データは、利上げ後に民間セクターが加速しており、冷え込んでいるわけではないことを示しました。新規受注58.2、投入価格66.4は、利上げ後の議論を「需要+ボトルネック」の問題へと変えました。ユーロ圏の総合PMIも53.1前後まで持ち直しており、米国が引き続き主導したとはいえ、先進国の回復は一国にとどまらない幅広いものでした。
国勢調査局の耐久財レポートは、KELO経由のReuters資本財まとめで報じられたように、製造業の相場を二分しました。耐久財受注(ヘッドライン)は7月の修正済み0.9%増の後、約3,386億ドルで横ばいでした。一方、航空機を除くコア資本財受注は前月比1.6%、前年比10.6%と急増し、コンピュータおよび通信機器が引き続き堅調でした。これは、横ばいのヘッドライン財指標の中でのAI・設備投資ブームであり、広範な製造業の崩壊ではありません。第41週の10月5日のユーロ圏小売売上高と輸入物価は、FOMC議事録がドルのパスを設定するなかで、欧州の需給がPMI回復を依然として支えているかを検証します。
インフレ期待の上昇とともにセンチメントは悪化
ミシガン大学の9月最終消費者センチメントは51.7から48.1に低下しました。1年先のインフレ期待は4.0%から4.6%へ上昇しました。企業が受注の急増を報告するな、家計の不安は強まりました。この乖離は、AI関連投資を堅調に保ちつつ、議事録がタカ派的に傾けば政策をより引き締め側へ再評価させる可能性があります。一方、未確定の第40週の雇用データは、成長懸念の可能性を維持しています。
対外収支と中国のマージンは「クリーンなブーム」の物語に対する逆風であり続ける
BEAの国際取引レポートによれば、米国の経常収支赤字は第2四半期に334億ドル、15.7%拡大し2,460億ドルとなりました。これ自体は第41週のトリガーではありませんが、議事録が利上げパスを再び開いた際には、ドルや双子の赤字の議論にとって重要です。
中国は世界のブーム物語における、もう一つの未完成の部分です。第40週の開始時点で、国家統計局2026年発表カレンダーに基づきタイミングされた国家統計局の鉱工業利益データは、8月の利益が7月の11.2%から前年比4.2%増に減速したことを示しました。1〜8月の伸びは17.6%から15.7%に鈍化しました。ハイテク製造業の利益は極めて強く、消費関連カテゴリは出遅れました。この指標は、確定した第40週のレビューではなく、初期の関連ベースラインとして扱うべきです。9月30日の公式PMIは締め切り時点でまだ不完全でした。後日、同じ製造業・家計の乖離と照らして評価してください。
伝播は依然としてEUR、JPY、CNH、金属、AI景気循環株を通じて進む
中国のマージンが軟調ななかでの議事録主導の利上げ確定は、純粋な米国ブーム相場よりも、CNH、銅、アジア関連株式の選別度を高めます。日本の同じ週の消費活動指数と地域経済報告は、10月29〜30日の日銀会合を前にJPYにとって重要です。欧州の10月5日の小売・輸入物価は、EURにとって、また第39週のユーロ圏PMI回復に実需の財需要が裏付けられていたかを判断するうえで重要です。第41週は、一つの地域がすべての市場を支配する必要はありません。10月7日の米国政策発表を取り巻く生きたリスクフィルターとして、欧州、日本、中国が必要なのです。
第39週のレビュー:活動はブーム、ボトルネックは逼迫、設備投資はAI主導で堅調
第39週(9月21〜27日)は、月28日の本番締め切り時点で入手可能な最新の確定週間ウィンドウでした。核心メッセージはシンプルでした。利上げ後の消化でも需要は冷えなかった。民間活動は加速し、調査上の物価圧力は再構築され、消費者が悲観色を強めるなかでもAI関連の設備受注は堅調を維持しました。
週の中心は9月23日でした。S&P Globalの米国速報総合PMIは56.0から58.4に上昇し、2021年7月以来の高水準となりました。製造業は53.9から57.0に上昇しました。新規受注は58.2に急増しました。供給遅延は2022年7月以来で最も広範になりました。投入価格は66.4に急騰し、2022年10月以来の高水準です。S&P Globalは、供給制約と納期遅延の一因を中東情勢に一部関連づけ、企業調査経路を通じた物価圧力の再構築を示しました。ユーロ圏の総合PMIも53.1前後まで持ち直しており、米国が引き続き主導したとはいえ、先進国の拡大は幅を広げました。
9月24〜25日は対外・製造業の詳細を補完しました。BEAは第2四半期の経常収支赤字が334億ドル拡大し2,460億ドルになったと報告しました。国勢調査局の耐久財受注は横ばいでしたが、航空機を除くコア資本財受注は前月比1.6%、前年比10.6%と急増しました。コンピュータ・通信機器がAI投資ストーリーを牽引し続けました。ミシガン大学のセンチメントは48.1に低下し、1年先のインフレ期待は4.6%に上昇し、家計は企業よりも不安を強めました。短期的な追加利上げの確率が約68.6%という市場の織り込みも、同じ週の政策ムードの一部でした。
9月28日の締め切り時点で、確定した第39週の記録と第40週開始時の中国利益関連データは、4つの生きたメッセージを残しました。米国民間需要はブームにあり、ボトルネックと企業物価圧力が復活し、AI関連の設備投資が引き続き設備投資を牽引し、そして中国のマージン圧力と拡大した米対外赤字が、世界の構図をクリーンに見せない状態を維持したのです。ブームのPMIと堅調なコア資本財は、「単純な利上げ休止」ストーリーを必要とする議事録主導のリリーフラリーのハードルを引き上げます。横ばいのヘッドライン耐久財、弱いセンチメント、減速する中国利益は、未確定の第40週PCEや雇用統計が失望した場合に備えて、双方向リスク経路を開いたままにします。
クロスアセットの意思決定マップ
| 第41週の構図 | 暗号資産 | 株式 | コモディティ | FX・金利 |
|---|---|---|---|---|
| ブームのPMIと堅調なコアPCE・雇用統計後の タカ派的な議事録実質利回りの上昇と流動性の逼迫が レバレッジのかかった暗号資産ポジションを圧迫。 | 長期デュレーション株やハイベータ株は 出遅れ。AI主導株は依然として乖離し得る。 | 金は利回りの逆風に直面。 産業金属は金利リスクを織り込む。 | 実質利回りとUSDが上昇。10月28日までの フェイン端利上げ確率は堅調化。 | |
| 未確定の第40週インフレ・雇用が落ち着きを示すなかでの バランスの取れた議事録 | パスの不確実性低下は、現物需要が確認されれば BTCとETHを支援し得る。 | AIメガキャップ以外の景気循環株が 加われば、市場の幅は改善し得る。 | 産業金属は消化局面で有利。 金は実質利回り次第。 | USDは選択的に軟化。 フェイン端のボラティリティは後退。 |
| 中国のマージン・PMIが悪化するなかで 議事録がタカ派的に推移 | 米国AIが堅調でも、アジアの リスクオフはハイベータの暗号資産を直撃し得る。 | 中国関連の多国籍企業や 産業輸出企業が出遅れ。 | 銅と関連金属は需要吸収リスクで軟化。 エネルギーは双方向。 | CNH軟化、資源国通貨は乖離。 安全資産としてのUSD需要が持続し得る。 |
| ブームのPMI後の軟調な雇用、 双方向的な議事録 | レバレッジ解消が支配しない限り、 金利パスの安堵は有効。 | 決算修正とマージンリスクが中心に。 ディフェンシブ株が景気循環株を上回り得る。 | 金は産業コモディティを 上回り得る。 | イールドカーブはねじれ得る。USDとJPYを横断した 政策パスの不確実性は高水準を維持。 |
何が第41週のシグナルを確証するのか
基本シナリオは、一方向的な明確なトレンドではなく、パスをめぐる不穏な動きです。第41週の確証、10月7日の議事録、ユーロ圏の小売・輸入物価、日本の需要関連指標、フェイン端利回り、ドル、EUR、JPY、未確定の第40週PCEと雇用統計、CNH、産業金属の連動した動きに現れるはずです。米国相場だけを動かす議事録市場は、10月上旬の政策記録に耐えうる世界同時調整よりも持続性が低いでしょう。
中国には独自のチェックリストが必要です。9月28日の利益関連データと10月9日の生産手段価格レポートを、未確定の9月30日公式PMIおよび先行する製造業・家計の乖離と対比して、孤立してではなく読み解いてください。中国の安定または堅調なシグナルは、タカ派的な米国パスを取り巻く抑制を支援します。さらなるマージンやPMIの圧迫は、AI設備投資が強くてもアジアを選別的に保ちます。持続的なリスクオンの結果には、過熱しない米国のインフレ・雇用確認、即座の2回目利上げパニックを強制しない議事録、失速しない欧州需要、10月下旬の日銀会合まで無秩序にならない日本の需要、そして製造業・家計の乖離が世界の景気循環株を支配するのを止める中国シグナルが必要です。第39週はすでにそのハードルを設定しました。
Edgeで取引する
動きの速い市場では、方向性と同じくらい執行が重要です。だからこそ、より多くのトレーダーが永続契約や現物取引のために、edgeXのような分散型取引所に乗り換えています。
従来の中央集権型プラットフォームとは異なり、edgeXはセルフカストディを中心に設計されています。つまり、資産のコントロールを維持し、資金移動を自分で承認します。アクティブなトレーダーにとって、これは取引所にカストディを委ねることなく市場へアクセスできるという、大きな利点です。
edgeXはDeFiの核心的なメリットと、本格的な執行のために設計されたトレーディング体験を兼ね備えています。プラットフォームは深い流動性、高速の注文マッチング、スリッページの少ないパフォーマンスを重視し、変動の激しい市場環境でもトレーダーが機敏に対応できるよう支援します。高いレバレッジにも対応しており、経験豊富な市場参加者にマクロの見解を表現しリスクを管理するための柔軟性を提供します。
執行力に加え、分散型取引インフラは構造的な利点を提供します。より高い透明性、オンチェーン検証、中央集権的な仲介への依存の低減です。コントロールを手放さずにパフォーマンスを求めるトレーダーにとって、このモデルはますます魅力的です。
edgeXは、プロフェッショナルなトレーディング体験と分散型市場の核心原則を融合させる、そのバランスのために設計されています。
より資本効率が高く、セルフカストディ型の取引方法を探しているトレーダーは、edgeXをぜひご覧ください。
よくある質問
世界マクロ第41週の最大のイベントは何ですか?
最も影響の大きいトリガーは、9月15〜16日会合のFOMC議事録が10月7日に公表されることです。市場は引き続き、その議事録をグローバルな一週間と照らして読み解きます。第39週の米国・ユーロ圏PMI回復、AI関連資本財の強さ、未確定の第40週PCE、JOLTS、雇用統計、中国PMIの確認、さらに日本の同じ週の需要関連指標と中国の10月9日のパイプライン価格チェックなどです。
なぜ第40週ではなく第39週をレビューするのですか?
本番作業は9月28日に締め切られ、その時点で第40週はまだ進行中でした。JOLTS、8月PCE、Q2GDP第3次速報値、中国の公式PMI、9月雇用統計は、確定した週次結果としてまだ完了していませんでした。第39週(9月21〜27日)が最新の確定週間ウィンドウであり、明示的にラベル付けされています。
最初の利上げ後にブームのPMIが重要な理由は?
FRBがすでに3.75%〜4.00%へ利上げした後、S&P Globalの米国速報総合PMIは58.4、製造業は57.0に上昇しました。新規受注と投入価格も急増し、利上げ後の議論を単純な冷え込みの物語ではなく、「需要+ボトルネック」の問題へと変えました。
10月7日の議事録は10月28日までのパスをどう変え得るのか?
供給制約と上振れするインフレリスクを強調するタカ派的な議事録は、次回FOMCまで実質利回りと利上げ確率を高水準に維持し得ます。よりバランスの取れた議事録であれば、10月28日の決定は未確定の第40週のインフレ・雇用データにより一層依存することになります。
第39週は第41週の見通しに何を変えたのか?
第39週では、数年ぶりの高水準の米速報PMI、上昇した企業物価圧力、1.6%のコア資本財急増を伴う横ばいの耐久財(ヘッドライン)、弱まった消費者センチメント、拡大したQ2経常収支赤字が示されました。この構図は単純な利上げ休止の織り込みのハードルを引き上げ、第41週の確証を議事録と未確定の第40週データパスに依存するものとしました。
第41週の建設的なシナリオとは?
建設的な組み合わせとは、即座の2回目利上げパニックを強制しない議事録、過熱せず堅調に推移する未確定の第40週インフレ・雇用指標、失速しない欧州需要、無秩序にならない日本の需要、そして製造業・家計の乖離が支配するのを止める中国シグナルです。確証は、抑制されたフェイン端のボラティリティ、選択的なドル/EUR/JPY/CNHの動き、AI主導の株式相場を取り巻く安定した産業コモディティに現れるはずです。

