ウォーシュFRB議長、インフレは依然高すぎると指摘し経済への初見解を示す
重要ポイント
- •ウォーシュ議長は、インフレは依然として高すぎる水準にあり、FRBはインフレが2%の目標に向かって十分な速度で低下していることを確認しなければならないと述べた。
- •幅広い金融環境は必ずしも引き締め的ではない可能性を示唆し、金利が一部の予想ほど経済の重荷になっていない可能性をうかがわせた。
- •米国の成長は堅調と評し、過去4四半期の資本支出が9%増加したことを挙げ、その多くはAI関連投資によるものだと述べた。
- •消費支出は堅調に維持されており、S&P 500の利益率は高水準にあり、労働市場は完全雇用と整合していると述べた。
- •ウォーシュ議長はフォワードガイダンスを提供せず、7月に金利を据え置いた決定は、9月のFOMCを前に追加情報を待ちたいという考えを反映したものだと述べた。
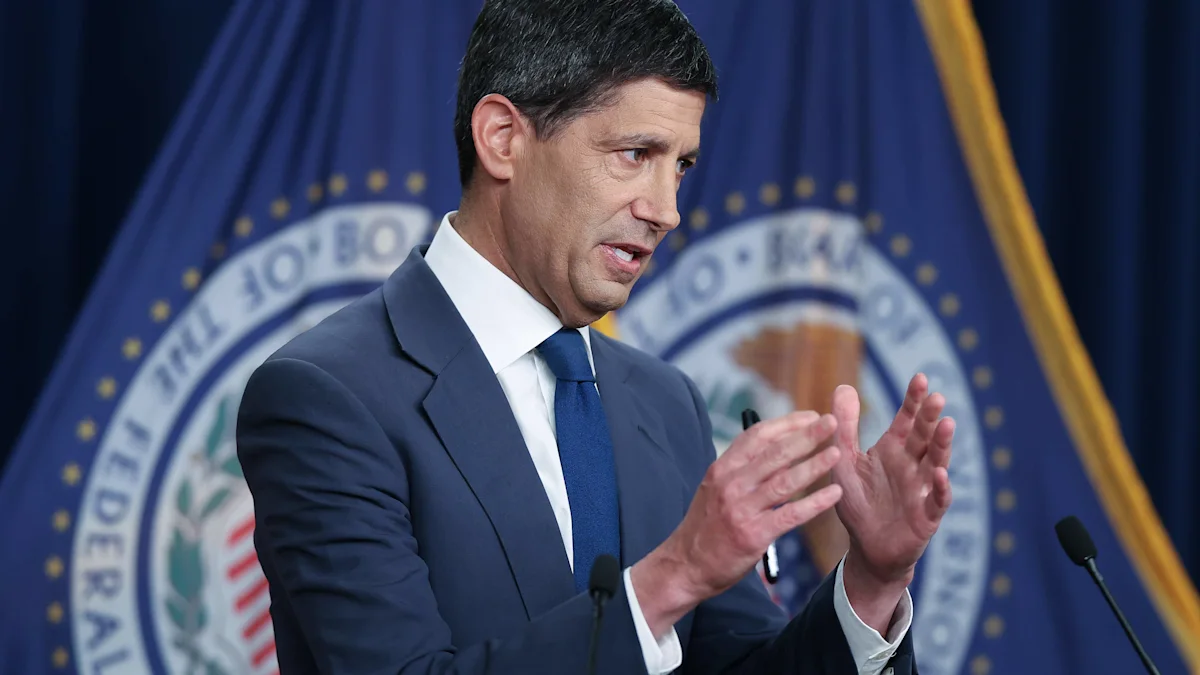
米連邦準備制度理事会(FRB)のケビン・ウォーシュ議長は金曜日、市場が注視する講演で、インフレは依然として高すぎる水準で推移しており、中央銀行の焦点であるべきだと述べるとともに、初めて経済について力強い評価を示した。ただし、フォワードガイダンス(政策の先行き指針)を提供しないという公約は守った。
「基調インフレが明確に、かつ十分な速度でわれわれの目標に向かっていると確信できなければならない。そうでなければ、なすべき仕事が残されている」。ウォーシュ議長は、ワイオミング州ジャクソンホールで行った議長就任後初の講演でこう述べた。「物価の安定を実現することはFRBの職責だ」
ウォーシュ議長はフォワードガイダンスを示さなかったものの、「幅広い金融環境を引き締め的と表現するのは難しい」と述べるなど、金利が経済をそれほど抑制していない可能性を示唆した。
講演の場も状況に重みを加えた。この講演は、カンザスシティ連銀主催の年次経済政策シンポジウム、すなわち歴代FRB議長が最重要な演説のいくつかを行ってきたワイオミング州での会合で行われた。ジェローム・パウエル前議長は2020年にこの場で新たな政策枠組みを発表し、2022年にはインフレとの持続的な闘いを示唆した。市場は、FRBがインフレを抑制する信頼できる戦略を持ち合わせているか、また議長が経済全体の評価を示すかどうかについて明確さを求めていた。議長は後者には応えた。戦略をめぐる問題で市場が満足するかどうかは、講演への反応の中で明らかになるだろう。
インフレは引き続き焦点
ウォーシュ議長は個人消費支出(PCE)指数に言及した上で、「数字はより懸念すべきものだ」と指摘した。また、インフレ期待に関する市場での指標を引用し、そうしたシグナルがFRBに還流することの重要性を強調した。
「市場価格が、われわれが物価の安定を実現するという自信を示していることは、機関としてのFRBの名誉であり、FRBの最良の伝統とも合致する。そして、確信を持って言えるのだが……市場は正しい」と同議長は述べた。
ウォーシュ議長は、幅広いインフレ指標は2022年の高点から大幅に低下したものの、過去2年間の進展は限定的だったと指摘した。今夏のPCEおよび消費者物価指数(CPI)の数値は予想より良好だったものの、「基調的な趨勢が意味のある改善を遂げたとは教えてくれない」と述べた。
PCE指数への言及は、データそのものを超えた重みも持っていた。ウォーシュ議長が7月の記者会見でPCEに疑問を投げかけたため、PCEが中央銀行の基準とするインフレ指標として残るかどうかは不透明なままだった。金曜日のPCEへの言及は、残る見方を示唆するものとみられる。同指標は2012年1月以降、FRBの物価安定目標の基盤となっている。当時FRBは、長期的にPCEベースでインフレ率2%という目標を正式に定義した。これは、最大雇用とともに議会がFRBに課した二重の使命(デュアルマンデート)の一方である。
急増する企業利益、安定した労働市場
ウォーシュ議長は米経済について力強い描像を示し、経済成長は強まっているようだと指摘した。「急速に増加している」資本支出を引用し、過去4四半期で9%増加したと自身は見積もっていると述べた。また、今年の資本支出増加の半分以上は、人工知能(AI)関連の整備投資によるものとみられると指摘した。これは、米国の大手テクノロジー企業によるデータセンターおよびコンピューティングインフラへの支出急増を踏まえた発言だ。
インフレ調整後の消費支出は、原油価格の急騰、関税、その他のショックにもかかわらず堅調であり、過去4四半期で2%超増加したと同議長は述べた。また、S&P 500企業の利益に言及し、利益率は「歴史的に見てかなり高い水準」にあると指摘した。
ウォーシュ議長は、FRBが経済のシグナルを得るために市場を注視していることを重ねて強調した。「われわれは市場の内部動向に鋭く焦点を当て、各セクターのパフォーマンスを注視し続けている」と述べ、企業収益と資本支出の伸び率の変化、ならびに資産価格、企業信頼感、消費者所得・支出への波及効果を引き続き監視すると付け加えた。
雇用については、ウォーシュ議長は労働市場を「非常に安定している」と評し、完全雇用と整合的だと述べた。また、離職が少ないのは、パンデミック後に大規模かつ集中的に生じた雇用主と労働者の間の再マッチングの結果だと指摘した。
「ただ、フォワードガイダンスとは呼ばないでほしい」
ウォーシュ議長は、金融政策の先行きに関する指針を示さないという公約を守った。講演冒頭、取り上げるテーマの概要を説明する場面で、「概要と呼んでも構わない……登山道の地図と呼んでも構わない……ただ、フォワードガイダンスとは呼ばないでほしい」と冗談めかして述べた。
その後、過剰なコミュニケーションに対する長年来の懐疑姿勢に立ち返り、より冷静な口調となった。「将来の政策決定に関するコミュニケーションにおける透明性は、それ自体が美徳ではない」と同議長は述べた。「コミュニケーションは、FRBの最優先の責務である金融政策を正しく運営することに資するものでなければならない」
同議長の立場は、ここ数十年の慣行とは一線を画すものだ。フォワードガイダンスは2008年の金融危機後、金利がゼロに近い状況下で当局者が政策の先行きに関する予想の形成を通じて経済を支えようとする中で、FRBの定番の手法となった。2006年から2011年までFRB理事を務めたウォーシュ氏は、長年このアプローチの価値に疑問を呈してきた。
ただし同議長は、7月に当局者が政策金利を据え置いた理由については、同会合の議事録を引用して説明した。ウォーシュ議長は「同僚の相当多数と私は、金利政策の変更が望ましいかどうかを判断する前に——とりわけサプライチェーン、投資の流れ、地政学における可能性ある展開を踏まえ——会合と会合の間の期間に新たな情報を待つことこそ賢明な道だと考えた」と述べた。
次回の連邦公開市場委員会(FOMC)は9月に予定されており、その前に発表されるインフレおよび雇用統計とともに、ウォーシュ議長によれば7月に追加情報を待つ道を選んだ委員会にとって、次の正式な検証機会となる。
この記事はYahoo Financeのジェニファー・シェンバーガー記者による報道です。

