米国債利回りの急上昇でダウ、S&P500、ナスダックが下落、ミクロンの決算上振れも相殺
重要ポイント
- •10年国債利回りが5.3%近くの数十年ぶり高水準に急上昇したことを受け、米国株は序盤の上昇を失って下落。素材、不動産、金融セクターが主な下落銘柄となった。
- •9月のS&Pグローバル製造業PMIは55.9と事前予想の57を下回り、ISMの報告では工場投入物価が急上昇し、インフレ懸念が高まった。
- •ミクロンは第4四半期決算で売上高542.3億ドル、調整後EPS33.42ドルと予想を上回り、第1四半期売上高は615億ドルを見込むガイダンスを示したが、株価はほぼ横ばいで引けた。
- •新規失業保険申請件数は4週連続で減少、9月に発表された人員削減も減少したが、金曜日の月次雇用統計を控え、採用は依然として緩やか。
- •ナイキは木曜日の引け後に決算発表を控えており、同社株は2014年以来の水準近くで取引されており、投資家は業績回復の兆候に注目している。
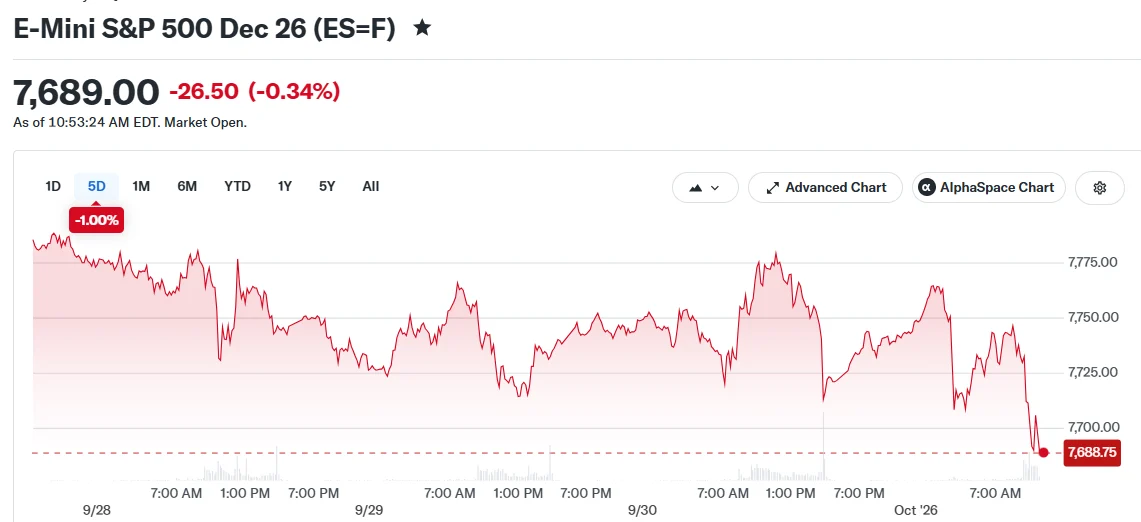
米国株は木曜日、米国債利回りの上昇がミクロンの予想を上回る決算と改善された業績見通しの好感材料を上回り、序盤の上昇を失って下落した。下落となったのは10月の初取引日でのことだった。
ダウ工業株30種平均は約0.5%下落し、S&P500種株価指数とナスダック総合指数はそれぞれ約0.3%下落した。3指数とも、取引開始早々は上昇して取引されていたが、債券市場の売り圧力が強まるにつれて上昇分は失われた。
午前遅くの時点で、ダウは約328ポイント安、S&P500は0.36%安、ナスダックは0.31%安となっていた。10年国債利回りは5.33%、2年国債利回りは4.852%まで低下していた。この2つの年限は異なる要因に反応する。2年利回りは連邦準備制度理事会(FRB)の金融政策に対する市場の見方に特に敏感であり、一方の10年利回りは住宅ローンや幅広い法人・個人向け融資の金利設定の指標となる。
米国債利回りの上昇が続く
10年国債利回りは約5.3%まで上昇し、数十年ぶりの高水準を更新した。この動きは、債券にとって厳しい四半期の後に起こったもので、債券市場は10月を迎えるにあたり、数十年で最悪の四半期成績を記録したばかりだった。
利回りの上昇は借入コストを押し上げ、比較的安全な資産である債券のほうがより高いリターンを得られるため、株式の魅力を相対的に低下させるがある。金利に敏感なセクターが特に売り圧力を受け、素材、不動産、金融株がこの日の主要な下落銘柄となった。
エネルギーとテクノロジーだけが上昇を維持したセクターだった。午前中の一時、S&P500構成銘柄で上昇していたのは3分の1未満だった。
$550 billion has been wiped out from US stocks in the last 45 minutes. Reasons: 1. US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high. 2. US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja — Bull Theory (@BullTheoryio) October 1, 2026
$550 billion has been wiped out from US stocks in the last 45 minutes.
Reasons:
-
US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high.
-
US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja
— Bull Theory (@BullTheoryio) October 1, 2026
製造業指標は成長減速を示す
木曜日に発表された2件の製造業指標は、いずれも予想を下回る成長ペースを示した。S&P500米国製造業購買担当者指数(PMI)の9月値は55.9となり、事前予想の57を下回った。購買担当者指数は50を上回れば工場活動の拡大を示すため、このデータも拡大を示してはいるものの、予想より緩やかなペースだった。
供給管理協会(ISM)の別の報告では、9月に製造業物価が急上昇したことが示された。投入コストの上昇は企業利益を圧迫し、インフレ懸念を高める可能性がある。
これらのデータは、第3四半期の弱い終わり方を受けたものだった。ダウは9月と四半期全体で下落となった一方、ナスダックは同期間で上昇した。
ミクロンは予想上回るも株価はほぼ横ばい
ミクロンは第4四半期決算でウォール街の予想を上回り、第1四半期の業績見通しを引き上げた。しかし、この半導体メモリー大手の株価は木曜日の取引でほとんど動かず、債券市場の動きが引き続き主な関心となっていた。世界最大級のメモリーチップメーカーであるミクロンは半導体需要のバロメーターとして注目されることが多く、債券市場の動きが市場を支配していたこの日でも、同社の決算が注目を集めた理由を説明している。
MICRON $MU Q4’26 EARNINGS HIGHLIGHTS 🔹 Revenue: $54.23B (Est. $51.07B) 🟢; +379% YoY 🔹 Adj. EPS: $33.42 (Est. $31.61) 🟢 🔹 Adj. Gross Margin: 87.0% (Est. 86.1%) 🟢 Q1 FY27 Guide: 🔹 Revenue: $61.5B ± $1.5B (Est. $57.02B) 🟢 🔹 Adj. EPS: $38.15 ± $1.00 (Est. $35.40) 🟢 🔹… pic.twitter.com/DvLalHRPYe — Wall St Engine (@wallstengine) September 30, 2026
MICRON $MU Q4’26 EARNINGS HIGHLIGHTS
🔹 Revenue: $54.23B (Est. $51.07B) 🟢; +379% YoY 🔹 Adj. EPS: $33.42 (Est. $31.61) 🟢 🔹 Adj. Gross Margin: 87.0% (Est. 86.1%) 🟢
Q1 FY27 Guide: 🔹 Revenue: $61.5B ± $1.5B (Est. $57.02B) 🟢 🔹 Adj. EPS: $38.15 ± $1.00 (Est. $35.40) 🟢 🔹… pic.twitter.com/DvLalHRPYe
— Wall St Engine (@wallstengine) September 30, 2026
その他の半導・テクノロジー株の結果はまちまちだった。ある大手チップメーカーは堅調な9月を経て小幅高となった一方、別の半導体株は前月に30%上昇した後、下落した。
月次雇用統計を控えた労働市場データ
直近の労働市場データは安定を示した。新規失業保険申請件数は4週連続で減少した。また、Challenger, Gray & Christmasの別の報告では、9月に企業が発表した人員削減が減少したことが示された。
一方で、企業は新規採用を急いではいない。これらの指標は、金曜日に発表予定の月次雇用統計の前に出たもので、雇用と失業の動向についてより幅広い見通しを提供するとみられている。労働市場データは、米国債利回りの重要な駆動要因であるFRBの金融政策に対する見方への影響という点でも注目されている。
ナイキは木曜日の引け後に決算を発表する予定だ。同社株は2014年以来の低水準近くで取引されており、投資家は業績回復の兆候に注目している。同社の決算は、米国経済の主要構成要素である消費支出のバロメーターとしてもしばしば見られている。
出典:CoinCentral.

