ニューヨーク連銀分析:ヘッジファンドとマネーマーケットファンドが13兆5000億ドルのレポ市場を支配
重要ポイント
- •国債現物先物ベーシス取引を行うヘッジファンドのレポ経由の借入は、2025年7月時点で3兆ドルに達し、1年前の2兆5000億ドルから増加した。
- •マネーマーケットファンドのレポ市場への貸出は、2026年1月時点で3兆ドルとなり、2020年7月時点の約3倍に達した。
- •外国銀行の米国支店、米預金取扱機関、REITが次に借入カテゴリーであり、2025年10月時点での合計借入額は1兆2000億ドルに上る。
- •ヘッジファンドは3兆ドルを借入する一方で1兆3000億ドルを貸し出しており、純借入額は約1兆7000億ドルとなっている。
- •米連邦準備制度の常設レポファシリティは2021年に流動性ストレスを封じ込めるために設置され、その利用状況とレポ金利の急騰が市場のストレスを示す指標となっている。
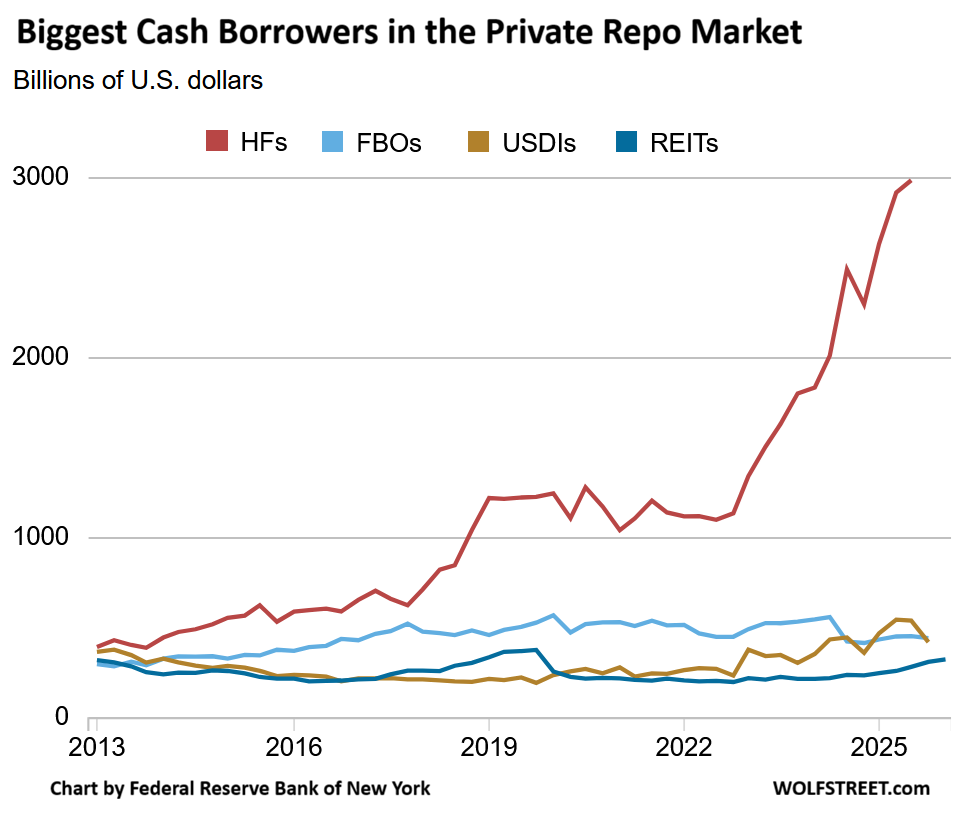
米レポ(現先)市場は、米政府の金融研究局(OFR)によると、1日あたりの未決済契約高が13兆5000億ドルを超える規模に膨れ上がっている。ニューヨーク連銀が月曜日に公表した新しい分析(Wolf StreetのWolf Richterの記事で取り上げられた)は、市場の最大の資金借手と貸手が誰であるかを明らかにしており、国債の「ベーシス取引」を行うヘッジファンドとマネーマーケットファンドが、それぞれのリストで大差をつけて首位に立っている。
レポ市場を通じて、金融機関は主に翌日物、ただし1週間などより長期の取引も含めて、互いに資金を借り入れ・貸し出している。各取引は「ヘアカット」(担保価値に適用される割引)の対象となる高品質な流動性担保によって担保されている。レポの約70%は米国債で担保されており、残りの大部分は、政府支援企業(GSE)であるファニーメイとフレディマックが発行するMBSなどの機関債、ならびに高格付け社債や資産担保証券(ABS)で担保されている。担保の種類を問わず、リスクが大きいほどヘアカットも大きくなる。
一部の機関は、利回りと流動性を求めてレポ市場に資金を貸し出している。たとえばマネーマーケットファンドである。他の機関は、他の取引の証拠金要件のために必要な国債を調達する目的で資金を貸し出している。たとえばヘッジファンドである。さらに他の機関は、ポジションや取引へのレバレッジをかけるなどの理由でレポ市場から資金を借り入れている。ディーラーは貸手と借手の仲介役を務める。
ヘッジファンドが大差をつけて最大の借手
「ベーシス取引」を行うヘッジファンドのレポ市場からの借入は、2025年7月時点で3兆ドルに達し、2024年7月の2兆5000億ル、2022年7月の1兆1000億ドル、2017年7月の6640億ドルから増加した。これはニューヨーク連銀の分析によるもので、他のすべての借入カテゴリーを大きく引き離している。
国債現物先物ベーシス取引では、ヘッジファンドは国債を購入し、国債先物契約を売却することで両者のスプレッドから利益を得る。スプレッドは小さいため、レポ市場で資金を借り入れ、国債を担保として差し出すことで戦略にレバレッジをかけ、膨大なレバレッジによってリターンを拡大している。このため、ベーシス取引の拡大がレポ借入の増加に直接反映されている。
この取引を行うファンドは、国債の大口のレバレッジ付き買い手として、国債市場に流動性を提供している。しかし2020年3月にベーシス取引が苦境に陥り、ヘッジファンドが一部ポジションを解消せざるを得なくなると、国債市場は機能停止に陥った。この機能不全を解消する取り組みは、2020年3月に米連邦準備制度理事会(FRB)が挙げた大規模な国債購入の理由の一つであった。FRBは、膨大なレバレッジと高度な不透明性を持つヘッジファンドを金融安定性への主要なリスクとして挙げてきたが、2020年3月にその懸念が現実となり、2019年秋のレポ市場の混乱における役割でも再びFRBの注意を引くこととなった。
大きく後れを取る次の3つの資金借入カテゴリー(2025年10月時点)は、外国銀行組織(FBO)の米国支店・代理店の4450億ドル、米国の銀行(米預金取扱機関、USDIs)の4220億ドル、そして不動産投資信託(REIT、特に住宅ローンREIT)の3130億ドルで、合計1兆2000億ドルに上る。
ニューヨーク連銀のデータは、OFR、連邦金融機関検査協議会(FFIEC)、セントルイス連銀のFREDデータベースに基づいており、誰がどの程度短期資金調達に依存しているかを示す詳細な内容となっている。
マネーマーケットファンドが大差をつけて最大の貸手
マネーマーケットファンド(MMF)は他のすべての資金貸手を大きく上回っており、2026年1月時点でレポ市場に3兆ドルを貸し出している。これは2020年7月時点の約3倍である。最高水準は2023年4月の3兆3000億ドルだった。
レポ市場への貸出は、MMFに、主に国債を担保とする高品質証券への短期投資(翌日物の翌日流動性レポを含む)を提供している。翌日物レポにより、MMFは資金を運用しながら解約対応を管理することができる。
MMFの残高は過去12か月で約1兆ドル増加し、2026年第2四半期には8兆4000億ドルとなり、そのうち個人保有は記録的な5兆1000億ドルに達した。Wolf Streetが報じたように、その資金の部分がレポ市場に投じられている。この資金流入により、個人資金は市場の貸出基盤の重要な柱となり、日々の資金管理がレポで資金調達を行う銀行、ファンド、ディーラーと結びついている。
大きく後れを取ってはいるものの、ヘッジファンドも2025年7月時点で1兆3000億ドルをレポ市場に貸し出している。その一部は、未運用資金を短期で運用するためであり、また一部はディーラーを通じた「担保の組替え(コラテラルトランスフォーメーション)」のためである。これは事実上、レポ市場から国債を借り入れて担保として差し出すもので、デリバティブ取引の厳格な証拠金要件を満たすためなどに行われる。ヘッジファンドのレバレッジは多層的で複雑である。純ベースでは、ヘッジファンドはレポ市場への貸出(1兆3000億ドル)よりも借入(3兆ドル)がはるかに大きく、純借入額は当時約1兆7000億ドルに上った。
貸手としてさらに後続なのは、米国の銀行(USDIs)の6890億ドル、外国銀行の米国支店(FBO)の4190億ドル(いずれも2025年10月時点)、そしてGSEの2490億ドル(2025年7月時点)である。
緊密に相互接続された市場とFRBのバックストップ
13兆5000億ドル規模のレポ市場は、短期の資金と担保の交換を通じて、ディーラー、銀行、ヘッジファンド、マネーマーケットファンド、GSEといった幅広い金融機関を相互に結びつけている。この仕組みは順調に機能するが、突如機能しなくなることがある。市場の相互接続性と巨大さゆえに、レポ市場の一角における流動性問題――SOFR(担保付翌日物金利)などのレポ金利が急騰することで見える化される――は、瞬く間に金融システムの他の部分へ波及し得る。
流動性問題が金融システムに波及する前に対処するため、FRBは2021年7月に常設レポファシリティ(SRF)を設置した。このファシリティの下で、承認された銀行はSRF金利――9月16日の利上げ以降は4.0%――でヘアカット付きによりFRBから資金を借り入れ、それをレポ市場に貸し出すことでスプレッドから利益を得るとともに、レポ金利を引き下げることができる。2025年9月から12月にかけてのレポ市場の変動の際に実際に行われ、Wolf Streetが記録したように、そうでなければ金融システムに波及しかねなかったストレスであった。レポ金利とSRFの利用状況は市場のリアルタイムのストレス計測器である。金利の急騰は資金の逼迫箇所を示し、ファシリティからの借入は参加者がFRBのバックストップにどれほど依存しているかを示している。

