「地質学的な異例」スマックオーバー層が中国への米国リチウム依存を終わらせる可能性――石油大手はすでに進出済み
重要ポイント
- •世界のリチウム需要はこの十年で400%超上昇し、年間150万メートルトンを超えた。電気自動車、エネルギー貯蔵、ロボティクスに牽引され、2035年までに400万トンに接近する可能性がある。
- •スマックオーバー層の地下かん水帯水層は異例に高いリチウム濃度を含み、スタンダード・リチウムは自社の土地だけで年間15万トン超の生産を支えられると試算している。
- •2億2,500万ドルのエネルギー省補助金、45%の合弁パートナーであるエクイノール、トラフィギューラとLGエナジーソリューションとのオフテイク契約に支えられたスタンダード・リチウムのサウスウェスト・アーカンソー・プロジェクトは、2027年第1四半期に建設開始の予定だ。
- •EnergyXは10月、トラフィギューラと10万トン、生涯価値約20億ドルに及ぶ10年のオフテイク契約を締結し、同社はこれを史上最大の直接リチウム抽出オフテイクと呼んでいる。
- •かん水の90%以上を地下に再注入し、抽出期間を約2年から約2日に短縮する直接リチウム抽出は、商業規模では依然未実証であり、中国の価格操作と米国EV税額控除の廃止というリスクに直面している。
世界のリチウム需要はこの十年だけで400%超上昇し、年間150万メートルトンを超えた。2035年までにその需要は400万トンに接近する可能性がある。電気自動車向け、電力網規模およびデータセンター向けエネルギー貯蔵向けのリチウムイオン電池需要、そして台頭しつつあるロボティクス産業が、この成長を後押ししている。しかし、米国が生産するリチウムは世界供給のわずか1%強で、その大部分はネバダ州のアルベマール社シルバーピーク鉱山によるものだ。そして世界は、他の多くのクリティカルミネラルやレアアースと同様に、精製については主に中国に依存している。
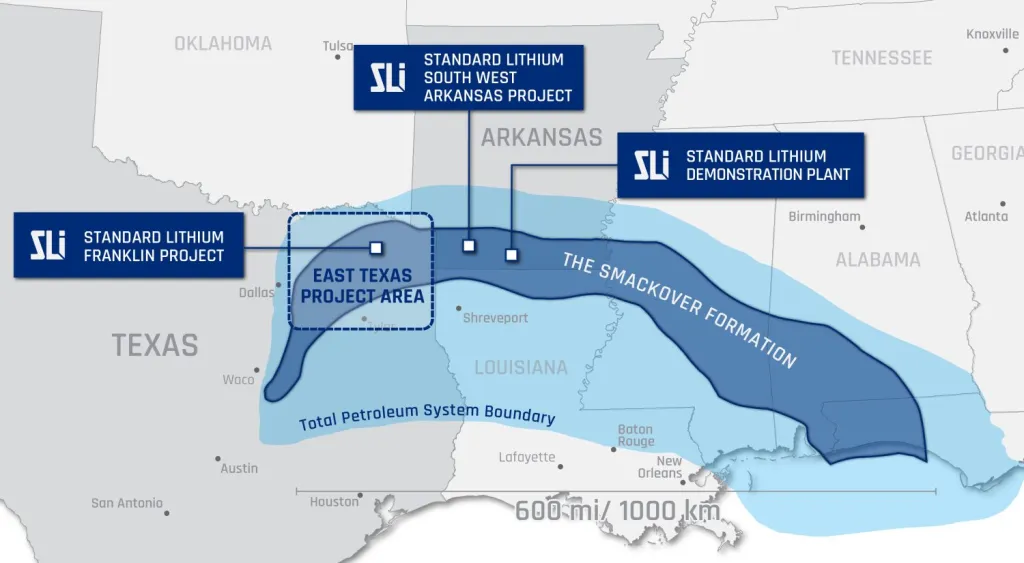
それが変わりつつあるかもしれない。シルバーピークから約2,400キロ離れた場所に、奇妙な名前を持つスマックオーバー層が広がっている。アーカンソー州南部から東テキサスにまたがるこの層では、1世紀前に原油が発見された。現在、業界の関心は、巨大な地下帯水層に含まれる異例に高いリチウム濃度に集中している。初期のフランス人入植者はこの地域を「スマク・クヴェ(Sumac Couvert)」、つまり「ニワウルシ(ズマック)の低木に覆われた」と呼び、その名前がスマックオーバーへと変化した。
「非常に高いリチウム濃度を持つ、地質学的な異例です」と、スタンダード・リチウムのCEOデイヴィッド・パークはFortuneに語った。「私たちの土地だけでも、年間15万トン超の生産潜在力があると考えています」
競合各社
スタンダード・リチウムは、スマックオーバーの先駆者である。米国をリチウムの主要プレーヤーに変える最も大きな潜在力を持つ地域だ。同社は今年遅くにサウスウェスト・アーカンソー・プロジェクト(SWA)を承認し、2027年第1四半期に最初の2万2,500トン規模のフェーズの建設を開始する予定だ。
その大胆な挑戦者となるのが、テキサス州オースティン拠点のEnergyX(Energy Exploration Technologiesの略)だ。イーロン・マスクの信奉者とされる38歳のティーグ・イーガンが率いている。EnergyXは1万5,000トンのProject Lonestar商業施設を2027年末までに着工する可能性がある。実証プラント――商業建設の前に技術を実証するために建設される小規模施設――にあたる250トンのパイロットプラントは、今年早くに稼働を開始した。
石油大手も追随している。エクソンモービルは3年前に権益を確立し、現在では40万ネットエーカー(リース鉱区のうち自社の持分を示す指標)超を保有しており、これはこの地層で最大規模だ。同社は来年、そこでパイロットプロジェクトの建設を開始する計画だ。シェブロンも大量の土地を取得しており、昨年12万5,000エーカーの権益を発表した。
米国には、オーストラリア、チリ、アルゼンチン、中国といった主要生産国が持つ伝統的な資源が欠けている。露天掘り型の硬岩鉱床や、シルバーレークのような経済的に成立する蒸発池がほとんどないのだ。エクソンとシェブロンが参入したのはそのためだ――スマックオーバーでは、より新しい直接リチウム抽出(DLE)技術が必要となる。事業者は石油・ガス生産業者とほぼ同様に井戸を掘り、かん水を汲み上げ、リチウムを処理・精製し、かん水の90%以上を地下に戻す。水圧破砕(フラッキング)は不要なため、地震活動への懸念も限定的だ。
蒸発池でのリチウム抽出には2年かかることがあるが、DLEなら約2日で済む。ただし、コストの大部分は施設と井戸の建設に前もってかかる。
「リチウムを抽出した後、残りのかん水を再注入することで、生態系を以前と同じ状態に保てます」とEnergyXのイーガンはFortuneに語った。「巨大な穴や池は不要です。土地の面積は実に100分の1で済みます」
事業性の検証
BMOキャピタル・マーケッツのクリティカルミネラルアナリスト、マックス・イェリルは、懐疑的であると同時に楽観的だ。DLEは商業規模では未実証――最初の商業プラントはまだ稼働していない――であり、中国の価格操作に脆弱な世界市場で競争しなければならない。トランプ政権は電気自動車税額控除も廃止し、国内市場を弱体化させている。
それでもイェリルは「DLEが唯一の道だと思う。むしろ必要性の問題です。特定の地域の地質は、それがどういうものかは変えられません」と語る。
「理論上、スマックオーバーには膨大なリチウムが存在します。それが経済的に成立するかどうかはまだ実証されていません。しかし、理にかなっていると思います。1年先を計画しているのではない。これらは25年のプロジェクトです。ずっと先を見据えなければなりません」
悪い年であっても、リチウム市場は年率20%前後以上の成長を続けていると彼は付け加えた。
生まれたばかりの自動運転車・ロボタクシー産業は、ほぼ完全に電気自動車の上に構築されている。テスラは今週、高コストのサイバートラックの生産を打ち切り、自動運転のCybercabに道を譲ると発表した。Waymo、Avride、Zooxもいずれもロボタクシーに賭けている。イーガンはそれらを毎日目にしている。「オースティンに住むことは未来を見ることです。それはこれからさらに広がっていくだけです」
イーガンは、リチウムが今や自動車、医療機器、携帯電話などのエレクトロニクスにとどまらず、はるかに幅広い分野に関わるようになったと強調する。電力網規模の電池貯蔵は、現在国内で最大の成長分野だ。
「電池は未来です。リチウム電池は最も堅牢なインフラを持っており、それこそがロボティクスに必要なものです」とイーガンは言う。「電力網貯蔵、エネルギーレジリエンス、データセンターのバックアップと冗長性に必要なものです。あらゆるものに必要なのです」
米国の構築
レアアースと同様に、リチウムは実際には希少ではない。課題は、かん水からほとんど目に見えないイオンを経済的に抽出することだ。リチウムは自然界では輝く金属として存在せず、通常は塩分を含むかん水の帯水層にあるか、オフホワイトやピンクがかった岩石鉱石の中に閉じ込められている。
中国はリチウムの最大採掘国ではないが、最大の精製国かつ電池製造国だ。スマックオーバーの各プロジェクトは現地で精製を構築するため、リチウムを中国に処理のために送る必要がなくなる。米国の電池製造も同時に拡大しつつある。
「中国のボトルネックを迂回することが極めて重要です」とスタンダード・リチウムのパークは言う。「彼らが他のクリティカルミネラルを武器化してきたのは周知の通りです。私たちは戦略的に露出しています。切断したいと思えば、切断できるのです」
課題は、建設開始に必要な資金調達と顧客契約――オフテイク契約として知られる長期購買コミットメント――を構築することだとパークは言う。過去に中国は、潜在的な競合の立ち上がりを防ぐためにダンピングを用いてきた。スタンダード・リチウムのSWAプロジェクトでは、その作業はすでに完了している。
「状況には非常に満足しています」とパークは語る。「思っていたより時間はかかりましたが、道中で説得すべき人がたくさんいましたから」
その対象には、共和党の多くが電気自動車補助金に反対しているにもかかわらず、超党派の支援を受けるリチウム産業をめぐり、バイデン政権とトランプ政権の双方が含まれていた。バイデン政権のエネルギー省はSWAに2億2,500万ドルの補助金を交付し、トランプ政権はプロジェクトの許認可を迅速化した。ノルウェーの石油ガス大手エクイノールも45%の合弁パートナーであり、世界のコモディティトレーダーであるトラフィギューラと、米国事業を拡大している電池メーカーLGエナジーソリューションとの間で主要なオフテイク契約が締結されている。
SWAの第1フェーズ完了後、スタンダード・リチウムは年間容量を4万5,000トンに倍増させる計画だ。また、最大7万トン規模の東テキサスのフランクリン・プロジェクトと、東テキサスのさらなる2施設も推進している。「東テキサスに進むにつれて、リチウム濃度は高くなります」とパークは言う。「技術的にも規制面でも、アーカンソーの方が東テキサスより進んでいますが、東テキサスは急速に追い上げています」
10月、EnergyXはテキサーカナ近郊のProject LonestarとチリのProject Black Giantを対象に、トラフィギューラと10年のオフテイク契約を締結した。米国と南米に成長戦略を集中させるものである。イーガンによれば、この取引は10万トン、生涯価値で約20億ドルに及び、史上最大のDLEオフテイクだと述べている。トラフィギューラはLonestarの生産量の30%を受け取るため、さらなる取引交渉が残されている。
「これによりさらに多くのドミノが倒れていくでしょう。今後3〜6ヶ月が楽しみです」とイーガンは語った。同社は2031年までにProject Lonestarを1万5,000トンから5万トンに拡大する計画だ。
クリティカルミネラルの関心がレアアースとタングステンに集中するなか、イーガンはリチウムが銅のように「地味なコモディティ」になることを望んでいると言う。「私たちは、電池に使われる白い粉を生産するだけの、地味なビジネスに属したいのです」
石油大手と大きな目標
リチウム・アメリカスは、ネバダ州のサッカーパスで米国リチウム産業を牽引する可能性がある。4万トン規模の露天掘り粘土鉱山で、2027年末までに完成し、最終的には16万トンに達する可能性がある――シルバーピークをはるかに上回る規模だ。しかしアナリストは、同様の地質を持つ場所はほとんどないため、スマックオーバーの方がより大きな潜在力を持つと指摘する。
エクソンは2023年、アーカンソー州南部で12万エーカーの権益を発表して大きな波を起こした――現在はさらに拡大している――とイーガンは言い、これがリスク回避的な業界をDLEへと後押ししたと述べる。彼はむしろ石油大手に、もっと速く動いてほしいと考えている。
「彼らはEnergyXかスタンダード・リチウムが最初の商業プラントを建設し、商業的に実証されるのを待っています。それは正直、骨の折れる話です。そうした企業が業界に投資し、イノベーションを前進させ、私たちを支援してくれることを望むでしょうから」
エクソンはFortuneに対し、来年アーカンソーでPineパイロットプロジェクトの建設を開始する計画だと述べた。その鉱区面積はシェブロンやスタンダード・リチウムの少なくとも3倍に上る。同社は探査井と評価井――地下資源の規模と質を確認するために掘削される井戸――を掘削済みで、ヒューストンのパイロットプラントで技術開発を進めている。
「スマックオーバーは国内産リチウムの重要な供給源となる可能性があり、エクソンモービルはそれを解き放つうえで独自の地位にある」とエクソンは声明で述べた。
米国の電気自動車販売の減速は、BYDなど中国のEVメーカーが世界中で急成長している状況を反映したものではないとパークは言う。そして米国は、イラン戦争による記録的な高燃料価格に後押しされ、回復しつつある。「現時点で需要は制約ではありません。本当の問いは、供給がそれに追いつけるかどうかです」とパークは語った。
彼はSWAの開始を後押ししたトランプ政権を評価しつつ、さらなる対応が可能だと述べた。「政権はレアアースに集中し、リチウムをやや後回しにできると考えていたのかもしれません。今彼らが認識しつつあるのは、業界にとってさらなる後押し、もう一つの触媒が役立つということだと思います」
いずれにせよ、スタンダード・リチウムは最初の主要スマックオーバープロジェクトの建設を開始しようとしている。「私たちはフィニッシュライン、いや、正しくはスタートラインの近くにいます」
この記事は元々Fortune.comで公開されたものです。

