米国のシェール技術がオーストラリアのビータルー盆地をガスブームへ導く──テキサスの石油人からトランプ政権のエネルギー長官まで
重要ポイント
- •Tamboran ResourcesとDaly Waters Energyは9月、オーストラリアのビータルー盆地からの初の商業用天然ガス販売を発表し、長年の赤字を経てパートナー初の収益を実現した。
- •このプロジェクトは、Helmerich & Payne、Baker Hughes、Liberty Energy、Halliburtonといった米国の主要油田サービス企業が、米国式のシェール掘削とスリックウォーター破砕の機材と専門技術をオーストラリアに持ち込んだことで実現した。
- •2022年、TamboranはOrigin Energyのビータルー鉱区を4,000万ドル強と将来のロイヤルティの一部で取得し、盆地最大のプレーヤーとなった。
- •同は生産量を日量約4,000万立方フィートから2028年に日量1億立方フィートへ拡大する計画で、2030年までに追加掘削と新パイプラインにより国内市場への供給と、将来的なLNG輸出の支援を目指している。
- •Tamboranはまだ黒字化しておらず、監査人は財務の持続可能性をゴーイングコンサーンとして指摘し続けており、経営陣はさらなる拡大の資金調達のためより大きな戦略的パートナーを探している。
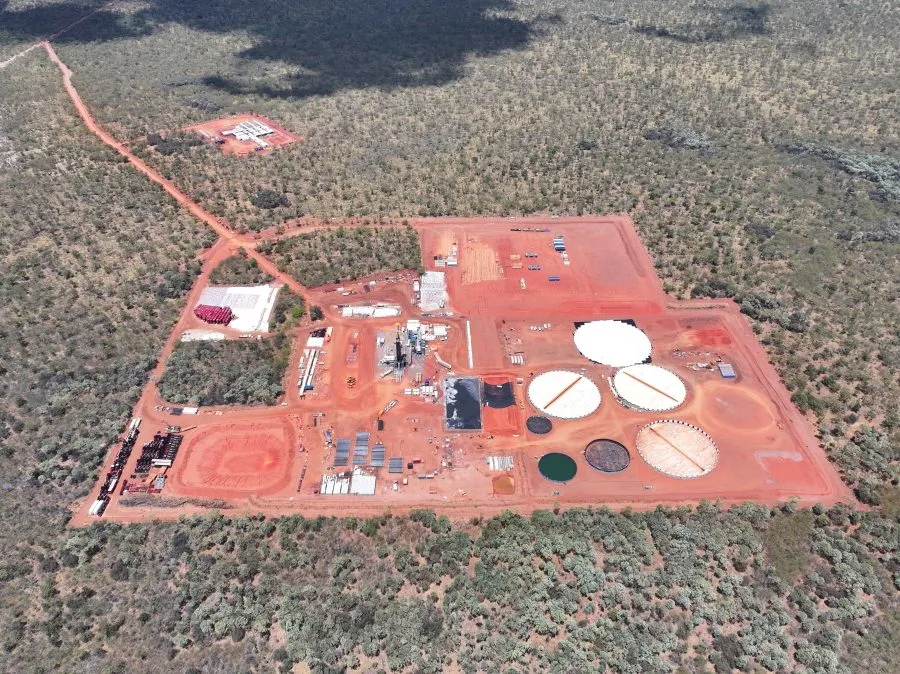
オーストラリアは20年にわたり、米国のシェールオイル・ガス革命を自国の大部分が未開発の鉱区で再現できるかを検討してきた。その取り組みは9月、ビータルー盆地からの初の商業用天然ガス供給が電力需要の高いノーザンテリトリーへの供給を開始し、成果を見せ始めた。
この節目は、長年の挫折を経て、米国の油田技術と資本が大量に流入したことによるものだ。シドニーのスタートアップTamboran Resourcesと、テキサスの投資家ブライアン・シェフィールドが設立したオーストラリア子会社Daly Waters Energyは、この盆地が長期的に経済的に運営できることをまだ示す必要がある。しかし、初の販売はビータルーがガスを生産し供給できることを実証した。
「これは完全なゲームチェンジャーだ」とシェフィールドはFortuneに語った。現在5つの坑井が増産段階にあるという。「収益を生み出した。この5年間、1ドルも戻ってこなかったのに」
このタイミングは、赤字が続く企業にとっても、今後数年で天然ガス不足に直面する可能性があるオーストラリアにとっても重要だ。米国、オーストラリア、カタールはLNGの主要輸出国である。イラン戦争によりカタールの輸出は大部分停止しており、オーストラリアの沖合ガス田の多くも減退しつつある。ビータルーの陸上シェール資源が新たな供給源になり得る。
シェフィールドの関与は、米国のシェール産業が緻密な岩層を開拓する技術をでに確立した後に始まった。Tamboranは2013年、ExxonMobilとChevronの米国人ベテランをCEOとして採用した。2014年にはテキサスの石油幹部スコット・シェフィールドがオーストラリアの天然ガス企業Santosの取締役会に加わり、米国のシェール掘削と水圧破砕の技術を人口希薄なビータルー盆地に応用することに関心を持った。
スコット・シェフィールドはビータルーとアパラチアのマーセラスシェールの類似性に着目し、同じくテキサスの石油幹部だった息子ブライアンにこの機会を持ちかけた。当時ブライアン・シェフィールドは自社のParsley Energyの上場に集中していた。数か月後、シェールの先駆者オーブリー・マクレンドンがビータルーの小規模な鉱区権を取得した。それを読んだブライアン・シェフィールドは、機会を逃したと感じた。
「がっかりしたのを覚えている」とブライアン・シェフィールドはFortuneに語った。「彼は本当に早く、安くビータルーに入った。『自分の周りをぐるぐる回されている』と思ったのを覚えている」
マクレンドンは1年後に自動車事故で亡くなり、盆地はさらなる障害に直面した。水圧破砕への世界的な反対の中、ノーザンテリトリーは2016年から2018年まで掘削禁止措置を課した。Santosなどの企業は限られた成果しか上げられず、米国の手法を再現できなかった。その後、新型コロナウイルス感染症のパンデミックが世界の探鉱予算を縮小させ、ほとんどの企業はビータルーへの関心を失った。
Parsleyもパンデミックの打撃を受け、スコット・シェフィールドの会社Pioneer Natural Resourcesに45億ドルで売却された。2年前にはExxonMobilがPioneerを600億ドルで買収した。今世紀最大の米国石油取引である。
パンデミック後、ブライアン・シェフィールドのParsley時代の部下だった主席地質学者が再びビータルーの話を持ち出した。今度はシェフィールドが自身のプライベートエクイティ企業Formentera Partnersを通じて主導権を取った。
「このプレイは何度も浮上してくる。これで3回目だ」とシェフィールドは語った。彼はその繰り返しを一つの兆しと受け取った。TamboranとBeetaloo Energyに多額の投資をした後、自身のオーストラリア子会社としてDaly Waters Energyを設立した。
4年後、Daly WatersとTamboranは9月、ビータルーからの初の天然ガス販売を発表した。両パートナーの進展は、資本だけでなく、主要な米国油田サービス企業にシェールの技術と機材を持ってオーストラリアに来るよう説得することにも依存していた。
掘削会社のHelmerich & Payne(H&P)、道具・サービス企業のBaker Hughes、そして米国エネルギー長官クリス・ライトが共同創業水圧破砕企業Liberty Energyが、いずれもTamboranの株式を取得した。Beetaloo Energyは最近Halliburtonと契約した。
「米国の(水圧破砕の)処方箋を他国に応用することが前進への道だ」とシェフィールドは語った。
新設されたパイプラインとガス処理プラントが現在ガスを輸送・処理している。「最大の問題はサービス企業とインフラの不足だった。サービス企業にこのプレイに参入するよう説得することが、解鍵となった」とシェフィールドは語った。
「映画『フィールド・オブ・ドリームス』のようなものだ」と彼は付け加えた。「『作れば、必ず来る』」
掘削者たちを長く拒んできた盆地
1979年の鉱物探査プログラムが、ビータルーで偶発的なガス噴出を引き起こした。この事故は、後にBPに買収される米国の石油ガス大手Amocoの注目を集めた。Amocoは1984年に試掘井を掘ったが、乾井だった。地質調査データが盆地の豊富なガス潜在力を示していたにもかかわらず、他社も挑戦して失敗した。
これらの試みは、米国のシェール事業者が水平掘削とスリックウォーター水圧破砕の組み合わせでシェール生産を解明する、おおよそ20年前のことだった。スリックウォーター破砕は、粘性の高いゲルではなく、水、砂、摩擦低減用の薄い薬剤を混ぜて地下深部の緻密なシェール岩を割り、ガスを解放する。
2008年、テキサスで地質学者にしてPetrohawk Energyの共同創業者ディック・ストーンバーナーは、掘削と水圧破砕の技術の発展に貢献し、南テキサスでのイーグルフォードシェールの油生産ブームの発見を主導した。3年後、オーストラリアの鉱業大手BHPが米国シェール参入のためPetrohawkを120億ドルで買収した。ストーンバーナーは契約上、移行を支援することが義務付けられ、オーストラリアに渡った。
BHPでの義務を果たした後、ストーンバーナーは2014年にTamboranの取締役会に招かれた。同じ年、Santosが改良されたシェール技術で初のビータルー試掘井を掘削した。結果は控えめで投資家を引きつけるには至らなかったが、可能性は残っていた。
「興味をそそられた」とストーンバーナーはFortuneに語った。「Santosにはシェールの経験がほとんどなかった。正直言って皆無だった。彼らには大きな学習曲線があった」
ストーンバーナー、そして後にブライアン・シェフィールドは、Santosの坑井にはより大きな口径(広いケーシング)と、ゲル化流体ではなくスリックウォーター破砕が必要だと結論付けた。十分な圧力を維持して大量のガス流量を生み出すにはこれらの変更が必要で、必要な機材は米国にはあったがオーストラリアにはなかった。
「この時、このプレイが成功確信した。彼らはただやり方が間違っていただけだ」とシェフィールドは語った。オーストラリアのリグは小さい口径にしか対応できないことも判明した。「この時、リグ会社を説得して水平掘削リグをオーストラリアに移さなければならないと悟った」
提案は予想より容易だった。パンデミック後、油田サービス企業は余剰設備を抱え、成長機会を探していた。H&Pは高仕様のリグを送り、Libertyは水圧破砕部隊を、Baker Hughesは道具とサービスを提供した。
「既製品ではない。だからすべてが非常にうまくいった」とストーンバーナーは語った。
シェフィールドは当初、元部下の地質学者トム・レイマンが作成したビータルーに関する詳細な報告書に印象を受けた。パンデミック後、レイマンはシェフィールドをストーンバーナーと引き合わせた。二人は互いの存在は知っていたが直接会ったことはなかった。その後シェフィールドは当時のTamboranのCEO、アラバマ出身のジョエル・リドルと会った。
Tamboranだけに投資するのではなく、シェフィールドはBeetaloo EnergyとFalcon Oil & Gasの株式も取得した。Falconは今年初めにTamboranが買収した。さらにDaly Watersも設立した。
「彼はすぐに動く準備ができていた」とストーンバーナーは語り、シェフィールドの速さと積極さに驚いたという。
Origin Energy取引の起点
オーストラリアの公益企業Origin Energyは、ビータルーで最大の鉱区権保有者だった。同社はシェールの専門知識を欠き、この土地について明確な開発計画を持っていなかった。脱炭素化と水圧破砕回避を求める投資家の圧力に直面し、Originは売却を検討した。
2022年、シェフィールドの資本に支えられたTamboranが動いた。同社はOriginのビータルー資産を4,000万ドル強と将来のロイヤルティの一部で取得し、盆地最大のプレーヤーとなった。シェフィールドとストーンバーナーは、取引を成立させたリドルの功績を認めている。
「Originは本当に巨大なドミノが倒れたようなものだった」とストーンバーナーは語った。
「取引を分割したのは、(Tamboran)単独で引き受けるには大きすぎたからだ。私自家のファミリーオフィスから支払ったようなものだ」とシェフィールドは説明した。TamboranとFormentera支援のDaly Watersが鉱区を事実上二分し、シェフィールドはTamboranの事業について合弁事業を形成した。現在、彼はTamboran株式の約10%を保有している。
Formenteraの通常の戦略は、成熟した米国シェール盆地での「シングルとダブル(小刻みな hits)」であり、シェフィールドのオーストラリア企業への当初の投資もそのモデルに沿っていた。Origin取引はその規模を一変させた。
「ビータルーにはリスクが多いと、投資家は好まないと分かっていた」とシェフィールドは語った。「年金基金や寄付基金は投資しなかった。彼らにはリスクが大きすぎた。ビータルーはホームラン型の商品で、ファミリーオフィスに向いている」
Origin取引の成立以降、TamboranとDaly Watersはサービスパートナーをオーストラリアに招き、パイプラインと処理施設を建設し、初期の許認可を完了させ、Shenandoah Southパイロットプロジェクトを開発した。Shenandoah Southは現在稼働し、増産に向かっている。Daly Watersは来年、2基目のH&Pリグを追加する計画だ。
日本のINPEXが今年初めに主要投資家となった。その参加は、日本とアジア市場向けのオーストラリアのLNG施設、特にオーストラリア北西部のINPEXのIchthys LNGハブへの最終的なガス供給を支えるものだ。Tamboranはまた、Santosと合弁パートナーでもあり、Santosはビータルーのガスを受け入れ可能なDarwin LNGとGladstone LNGの2施設を運営している。
昨年、TamboranはリドルをCEOから解任し、ストーンバーナーを暫定CEOに任命した。同時にスコット・シェフィールドが取締役会に加わった。彼はSantosの取締役を3年間務めたのみだった。リドルはTamboranの育成の功績が認められる一方、パートナーと衝突もしていた。
「私は関係修復を助けるためにそこにいた」とストーンバーナーは語った。彼の関与は、TamboranによるFalcon買収につながった。
1月、Tamboranはヒューストンのトッド・アボットを採用した。スコット・シェフィールドのPioneerで15年の経験を持ち、ストーンバーナーの友人でもある。ブライアン・シェフィールドもこの人事を支持した。
「私はスコット・シェフィールドと彼のチームの下で石油人として訓練を受けた。トッド・アボットも全く同じだ」とブライアン・シェフィールドは語った。「同じ学習曲線を辿ってきた」
アボットは前年、ストーンバーナーの暫定就任の報に接し、メッセージを送った。「彼は『話すべきだ』と返信してきた」とアボットはFortuneに語った。
生産はスタートラインにすぎない
アボットにとって最も楽しい時代は、Pioneerがパーミアン盆地で「成長、成長、成長」を掲げた初期シェールオイル拡大期だった。今の米国シェールは、毎日「既存の操業からもう1セント絞り出すにはどうするか」に集中していると彼は語る。Tamboranは再び盆地で開拓者的な地位を築く機会を提供するもので、彼はそれを「一生に一度の機会」と呼んだ。
「初生産は本当に大きな節目だ」とアボットはビータルーについて語った。「しかし、間違いなくゴールラインではない。むしろスタートラインだ」
ビータルーの岩層はペンシルベニア州とウェストバージニア州のマーセラスシェールに類似している。ただし、ビータルーは約13億年前のもので、マーセラスの約4億年と比べはるかに古い。
初期の坑井結果は有望だが、新しい投資家やパートナーを引きつけるには、今後数週間から数か月でさらなる結果が必要だとアボは語った。Tamboranは、拡大を続けるにはより大きなパートナーが必要であることを認めている。同社の株価は今年25%以上上昇しているが、新たな監査報告書は引き続き財務の持続可能性を「ゴーイングコンサーン(継続企業の前提)」として指摘している。同社はまだ黒字化しておらず、初の収益を計上したばかりだ。「長期的に適切な戦略的パートナーを探しているところだ」とアボットは語った。
生産量は日量4,000万立方フィートに向けて増強中だ。ガス処理設備の拡張完了後、2028年に日量1億立方フィートへの増産を計画している。その後は、追加の掘削と2030年までのもう一本のパイプラインが目標だ。この拡張により、ノーザンテリトリーを超えた国内ガス供給が増え、LNG輸出も支えられる可能性がある。
現在まで、ノーザンテリトリーはガス火力発電のためLNG輸出企業との緊急契約に依存してきた。
「完全に接続されれば、ビータルーはオーストラリアの国内市場を供給できる何倍もの規模がある。予想される不足には十分対応できる」とアボットは語った。「しかし、この盆地を真に規模拡大するには、LNG輸出へのアクセスが必要だ」
オーストラリアの起業家パトリック・エリオットは2009年にTamboranを設立し、現在も取締役を務めている。しかし、ビータルーはすぐに米豪共同の事業となった。「17年は長い時間だが、やるべき仕事は多く、今は加速している」とアボットは語った。「指数関数的な曲線で、実際の牵引力が見え始めている」
今年、ビータルーの潜在力を最も際立たせたのは、カタールのLNG輸出を大部分停止させたイラン戦争だった。この混乱により、特にアジア太平洋地域で世界の米国・オーストラリアLNGへの依存が高まり、オーストラリアには輸出用の追加ガスが必要になる可能性がある。
「これにより、調達先の多様化の必要性に皆が意識を向けることになった」とアボットは語った。「サプライチェーンは極めて重要であり、エネルギー安全保障は国家安全保障だ」。さらに彼は、輸送距離が短いため、オーストラリアは米国よりも安価にアジアへ供給できると付け加えた。
オーストラリアの天然ガス生産の約75%は沖合で、これは成長を制限している。残りは陸上の炭層メタン(コールシームガス)だが、これらの資源も拡大局面にはない。
「この規模で対応できる他の供給源は、アジア太平洋には実はほとんどない」とアボットは語った。「私たちにとって非常に重要な瞬間に、世界の注目がオーストラリアとビータルーに集まったと思う」
本記事は最初にFortuneで公開されました: https://fortune.com/2026/10/10/us-fracking-australia-gas-boom-texas-trump-energy/

