米国の債務利払いは1日30億ドルに達し、2026会計年度には8%増加——連邦支出・歳入・GDP成長を上回るスピードで
重要ポイント
- •2026会計年度の連邦財政赤字は1兆9,900億ドルに達し、2025会計年度から12%拡大した。支出は6%増の7兆4,000億ドルとなった一方、歳入は3%増の5兆4,000億ドルにとどまった。
- •2026会計年度の純利払いは8%増の1兆500億ドルに上昇し、1日あたり約29億ドル、GDPの3.2%に相当し、1991年に設定された過去最高の割合を更新した。
- •国債の利息は現在、社会保障とメディケアに次ぐ第3位の連邦支出となり、国防費とメディケイドの両方を上回っている。
- •市場流通債務の約3分の1にあたる10兆ドル超が今後12カ月以内に満期を迎え、議会予算事務所の予測を上回る金利で借り換えが必要であり、10年国債利回りは現在5%を超えている。
- •CBOのフィリップ・スワーゲル所長は、債務を安定させるには名目GDP成長率7%〜8%または実質成長率5%〜6%が必要と推計しており、現在の2.2%のペースの2倍以上であるため、成長だけでの解決は非現実的としている。
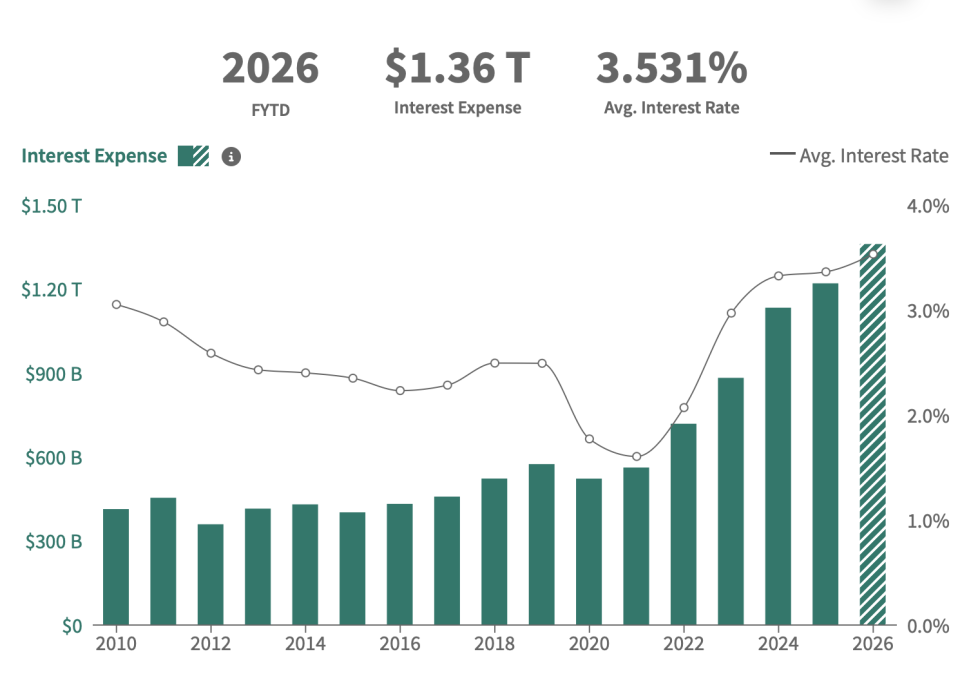
先月閉幕した米連邦政府の2026会計年度は、国の債務軌道に関する厳しい警告をもって終わった。国債の利払いは1日あたり約29億ドルに達し、現在は連邦支出、歳入、経済成長のいずれよりも速いペースで増加している。
金曜日に発表された財務省のデータによると、2026会計年度の連邦財政赤字は1兆9,900億ドルに拡大し、2025会計年度の1兆7,800億ドルから12%増加した。歳入は3%増の5兆4,000億ドルにとどまり、7兆4,000億ドル(6%増)となった支出の伸びを下回った。
社会保障とメディケアが政府の最大の支出項目であり続けたが、国債の利払いは第3位となり、国防費とメディケイドの両方を上回った。
経済成長を上回る利息費用
2026会計年度の総利息費用は、平均金利3.53%で1兆3,600億ドルに達した。財務省のデータによれば、これは連邦準備制度がインフレ抑制のための積極的な利上げ局面に入る直前の2021年の水準の2倍以上である。連邦信託基金などの政府口座に計上される利息を除く純利払いは8%増の1兆500億ドルに達し、総支出、歳入、GDPの伸びを上回った。この増加は、実質GDP成長率約2%と名目GDP成長率約6%のいずれをも超えている。規模でいえば、純利息は現在、2026会計年度の赤字の半分を超えている。
2026会計年度の純利息費用は1日あたり約29億ドルに相当し、ピーター・G・ピーターソン財団はGDPの3.2%に達すると推計しており、1991年に設定された過去最高記録を更新した。
米国の債務残高が40兆ドル、市場流通債務はGDPの100%に達し、調達コストが上昇するなか、利払いは今後数年間で連邦予算の中で最も速く増加する部分になると予測されている。同時に、債務負担は市場の変動性にますます晒されており、利息費用をさらに膨らる恐れがある。
高金利での債務の借り換え
スコット・ベッセント財務長官は、赤字を賄うために短期債の発行を増やし、長期債務を償還してきた。現在、市場流通債務の約3分の1にあたる10兆ドル超が今後12カ月以内に満期を迎えるため、連邦政府は現在の高金利で借り換えを行わなければならない。財務省が短期証券・中期債・長期債の発行計画を示す四半期ごとの国債借り換え発表は、短期債重点戦略の調整が公表される予定のチェックポイントである。
利息負担は公式の予測をも上回りつつある。2月、議会予算事務所(CBO)は年間の債務利息費用が2036年までに2兆1,000億ドルに達すると予測していた。しかし、その後、ドナルド・トランプ大統領がイラン戦争を開始し、原油価格と債券利回りが急騰した。10年国債利回りは現在5%を超え、CBOの予測(今年4.1%、2027年4.2%、2028〜2031年4.3%、2032〜2036年4.4%)を大きく上回っている。CBOの次回の長期予測で、これらの金利前提が現在の市場水準に向けて改定されるかが明らかになる。
責任ある連邦予算委員会(CRFB)によると、債券利回りがCBOの推計を約1ポイント上回る水準に留まれば、今世紀末までに利息費用は2兆8,000億ドル、GDPの5.9%に急増するという。
「高い利息はより多くの債務を生み、より大きな債務はより高い金利とより高い利息を生む。最終的には、この仕組み全体が崩壊する可能性がある」と、CRFBのマヤ・マクガイナス会長は先月述べた。「だからこそ、手遅れになる前に、今すぐワシントンには財政介入が必要だ。大統領、財務長官、そして議会指導部はこの問題の深刻さを理解しなければならない。簡単な解決策はなく、この問題を願って消し去ることはできない。」
成長をめぐる論争
これまでのところ、ワシントンで歳出や歳入に取り組む意思がある様子はほとんど見えない。トランプ氏は、共和党が中間選挙に勝利した場合に米国民へ5,000ドルの「配当」小切手を支給すると呼びかけており、すでにメディケアとアフォーダブル・ケア法の加入者数百万人に「還付金」を支給している。
一方、ベッセント氏は、経済をさらに加熱させることで債務を管理可能な状態にできると主張している。「3%の成長があれば、我々は成長によってこの問題から脱する」と同氏は先月、サザン・メソジスト大学で述べた。「このイラン紛争の向こう側にたどり着き、基調経済は非常に非常に強く、再加速していると思う。」
しかし、CBOのフィリップ・スワーゲル所長は先週、より速い経済成長が米国の債務を抑制できる可能性は低いと述べた。より強い成長は連邦政府の歳入増をもたらすことで助けになるが、そう単ではないと同氏は指摘する。連邦支出も成長を押し上げ、賃金を引き上げ、それが今度は社会保障給付支出に影響を及ぼす。好調な経済はまた、金利を上昇させる傾向があり、債務利息費用を増やす。
金利を4%〜5%と仮定した場合、債務を安定させるには名目GDP成長率が7%〜8%、実質GDP成長率が5%〜6%に達する必要があるとスワーゲル氏は推計した。これは第2四半期の実質GDP成長率2.2%の2倍以上であり、強気のウォール街の予測でさえ年間のGDP成長率は2.5%としている。
「成長は助けになるが、成長だけ我々の財政軌道を安定させるのは非現実的だろう」と同氏は述べた。「そうなると、残されるのは歳入の変更と歳出の変更であり、それらは政治的選択だ。」
この記事はもともとFortune.comに掲載されたものです。

