スティーブ・カミン:「解放デー」関税発表後、ドルのイールドカーブ感応度がマイナスに転化
重要ポイント
- •トランプ大統領の第2次政権初期までは、米国と海外のイールドカーブ差に対するドルの感応度は主にプラスであり、相対的に高い米10年利回りは通常、ドルを押し上げていた。
- •2025年4月2日の「解放デー」相互関税発表の直後、ドルの利回り感応度はマイナスに転じ、より低い水準をベースラインとして大きく変動するようになった。
- •米国債利回りはドルが伴って上昇しないまま上昇を続けており、利回りの動きを金利見通しのシグナルとして読み解くアナリストが用いてきた歴史的パターンが崩れている。
- •実質金利差の枠組みにおいて、カミン氏は、ドルが上昇しないままの利回り上昇は、短中期金利の上昇経路ではなくリスクの高まりを示唆していると論じている。
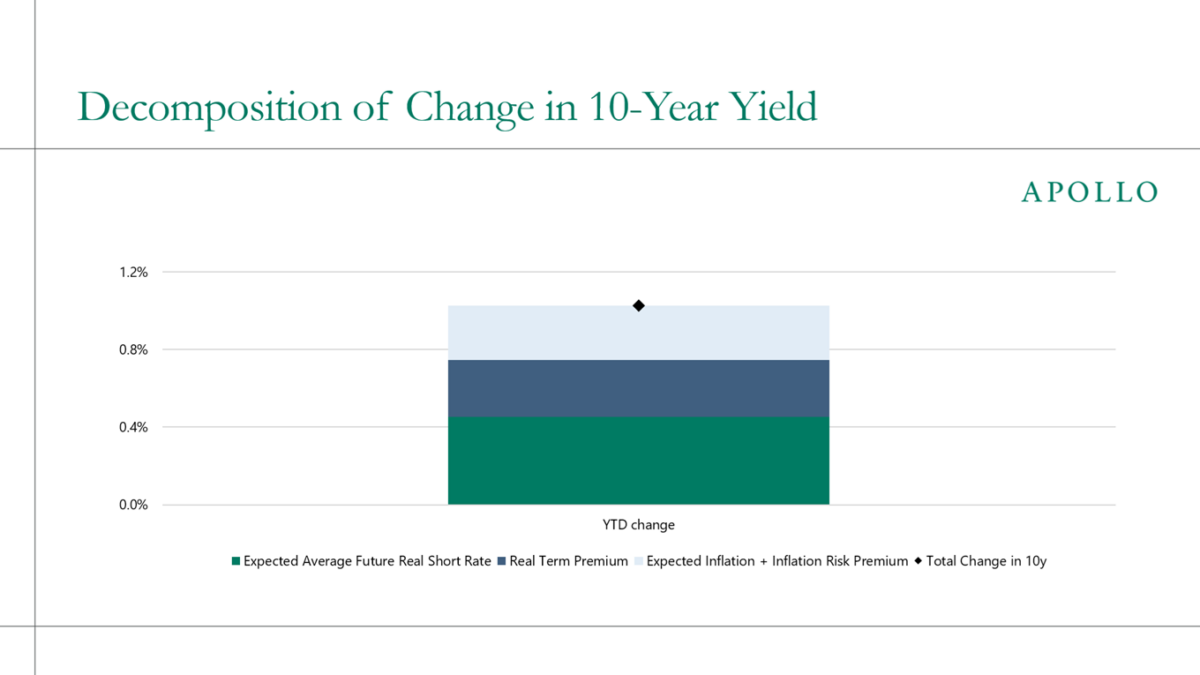
- •アポロ・グローバル・マネジメントのトーション・スローク氏は、10年利回りが今年約1ポイント上昇したと推計しており、その内訳は実質短期金利の上昇と、実質リスクプレミアム、インフレ期待、インフレリスクとがほぼ半々である。
エコノミストのスティーブ・カミン(スティーブ・カミン)氏は、米企業研究所(AEI)がコメントを公開している元連邦準備制度理事会(FRB)国際金融局長であり、ドナルド・トランプ大統領の第2次政権開始以降、ドルが米国の利回り動向に対して示す反応に顕著な変化が生じていると報告している。これは、為替市場における最も確立された関係の一つに影を落とす変化である。
トランプ氏の第2次政権の初期までは、米国のイールドカーブの傾きと海外のイールドカーブの差に対するドルの感応度は、期待通り主にプラスだった。つまり、海外に比べた米10年利回りの上昇はドルを押し上げていた。これは標準的な為替分析が想定するパターンであり、相対的に高い利回りは通常、資本を米国資産へと呼び込み、通貨を支えるためである。
しかしカミン氏によれば、トランプ氏が「相互」関税の発表で世界に衝撃を与えた2025年4月2日の「解放デー(Liberation Day)」の直後、その感応度はマイナスに転じ、より低い水準をベースラインとして大きく変動するようになったという。この感応度の変化は、「解放デー」前の期間の平均値と「解放デー」後の期間の平均値を比較すると、さらに顕著になる。実際のところ、米国債利回りは上昇を続けているにもかかわらず、ドルはそれに伴って強含んでおらず、これは利回りの動きを金利見通しのシグナルとして読み解く際にアナリストが用いてきた歴史的なシナリオからの逸脱である。
コメント全文はAEIによる「Treasury yields keep climbing. The dollar might tell us why,」として公開されており、抜粋はEconbrowserに掲載されている。
カミン氏はその含意を次のように整理している。実質金利差モデル——各国間のインフレ調整済み金利差と通貨価値を結び付ける標準的な枠組み——がドルの動きを考える上での主要な駆動要因を捉える適切なレンズであるならば、利回りの上昇とドルの非上昇は、短中期金利の上昇経路ではなく、リスクの高まりを示唆という。
この解釈を裏付けるものとして、カミン氏はアポロ・グローバル・マネジメントのチーフエコノミスト、トーション・スローク(Torsten Slok)氏が報告した数値を引用している。それによれば、年初来の10年利回りの変化は約1ポイントであり、その約半分は実質短期金利の上昇によるもので、残りの半分は実質リスクプレミアム、インフレ期待、インフレリスクによるものである。この内訳が解釈の鍵となる。カミン氏の枠組みでは、利回りの動きのうちどれだけが短期金利の期待を、どれだけがリスクを反映しているかを切り分けることが、利回り上昇を「高金利」の話として読むべきか「リスク」の話として読むべきかを決めるからである。
出典:スティーブ・カミン氏、Econbrowser経由。利回り分解はトーション・スローク氏による。

