今日の株式市場:トランプ・習近平首脳会談、イラン情勢、FRB政策に注目が集まり、米株先物は上昇
重要ポイント
- •米国株先物は月曜日、ウォール街の堅調な寄り付きを示し、Nasdaq 100先物は約0.7%、S&P 500先物はおよそ0.5%、ダウ先物は約0.4%上昇した。
- •ドナルド・トランプ大統領と中国の習近平国家主席は木曜日にワシントンで会談する予定で、通商、関税、人工知能、重要鉱物が主要議題となる見通しだ。
- •スコット・ベッセント財務長官は首脳会談に先立ちニューヨークで何立峰中国副首相と会談し、両国間の貿易とAI安全通知システムの可能性について協議した。
- •FRBは先週、政策金利を25ベーシスポイント引き上げ、誘導目標レンジを3.75%から4.00%とした。2023年7月以来初の利上げとなり、10年物米国債利回りは5%近辺で推移している。
- •イランの支援を受けるフーシ派がリヤドへのミサイルおよびドローン攻撃を行ったと主張したにもかかわらず、湾岸地域からの原油供給増加やサウジアラビアの供給インフラ復旧の可能性を市場が見極める中、ブレント原油は月曜日に約2%下落した。
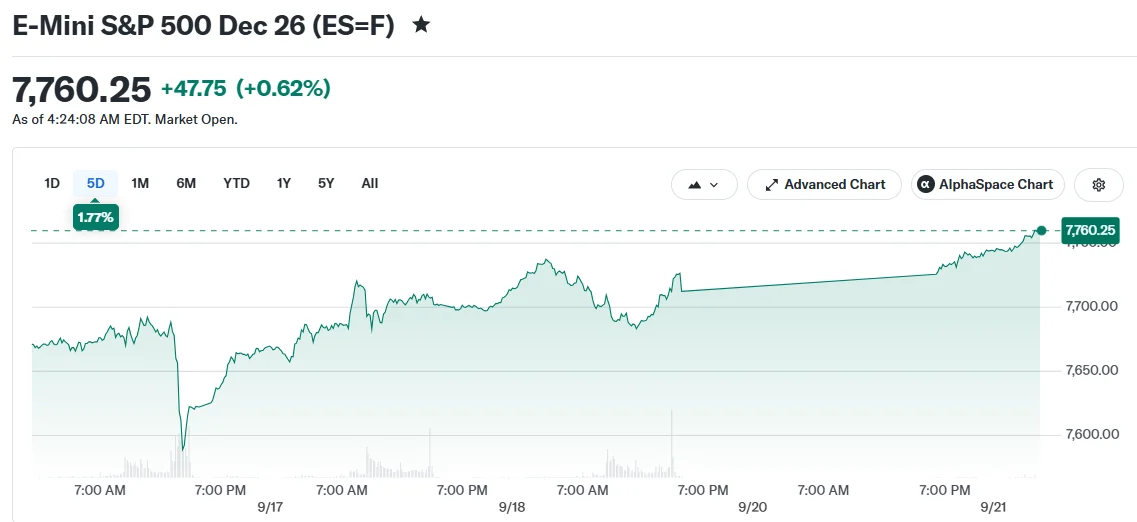
米国株先物は月曜日、新たな取引週の開始にあたり、投資家が米中通商協議、再燃した中東情勢、金利見通しに注目を移したことで上昇した。S&P 500先物は約0.5%上昇し、Nasdaq 100先物はおよそ0.7%、ダウ先物は約0.4%上昇しており、ウォール街の堅調な寄り付きが示唆されている。先物は現物市場の取引開始前に市場心理を早期に示す指標となる。
この上昇は、ダウ工業株30種平均にとって厳しい局面の後に続いた。同指数は先週約1.7%下落し、3週連続の週間下落を記録した。S&P 500は同期間に約0.1%下落した一方、ナスダック総合指数は約0.7%上昇し、テクノロジー株が引き続き注目の中心となった。
トランプ・習近平首脳会談に注目が集まる
市場は、木曜日にワシントンで予定されているドナルド・トランプ米大統領と中国の習近平国家主席の会談を注視している。中国外務省は、習主席が9月23日から9月25日まで米国を訪問すると確認した。今回の首脳会談には世界2大経済大国の首脳が参加し、その議題は世界のサプライチェーンを形作る関税・テクノロジー政策に直接関わる。
関税、人工知能、重要鉱物、その他の経済問題が協議の対象となる見通しだ。Reutersは、現在の貿易休戦の延長が主要議題の一つになる可能性が高いと報じた。レアアースなどの重要鉱物は、半導体、電気自動車、防衛用途に不可欠な原材料であり、その供給はワシントンと北京の間で繰り返し摩擦の原因となっている。
首脳会談に向けた動きとして、スコット・ベッセント財務長官は9月20日にXへ次のように投稿した。
"In New York City, Vice Premier He Lifeng and I are continuing our discussions on the U.S.-China economic and trade relationship ahead of @POTUS' historic summit with President Xi in Washington. These talks help lay the groundwork for President Trump to advance America's economic… pic.twitter.com/phmF11Aoxi"
— Treasury Secretary Scott Bessent (@SecScottBessent), September 20, 2026
ベッセント氏は首脳会談に先立ち、ニューヨークで中国の何立峰副首相と会談した。両氏は貿易に加え、米中間でAIの安全性に関する通知システムを構築する可能性についても協議した。これは、関税や鉱物資源と並んで人工知能が二国間議題の中心に移ったことを示している。
アジア市場も月曜日に上昇した。MSCIアジア太平洋(日本を除く)指数は約0.9%上昇し、韓国と台湾のテクノロジー株が上昇を主導した。両国は世界の半導体サプライチェーンの中核を担っており、その株価動向は米国のテクノロジー株と併せて捉えられることが多い。
中東情勢で原油に注目
投資家は、イランの支援を受けるイエメンのフーシ派が週末にリヤドへのミサイルおよびドローン攻撃を行ったと主張したことを受け、中東情勢も監視している。攻撃を受け、サウジアラビアなど湾岸諸国の市場は日曜日に下落した。この地域は世界の原油生産および輸出能力の大きな割合を占めているため、トレーダーは現地での緊張激化リスクを注視している。
地政学的な緊張が高まっているにもかかわらず、原油価格は月曜日に下落した。ブレント原油は約2%下落し、湾岸地域からの原油供給量増加や、サウジアラビアの供給インフラが復旧する可能性に関する報道を市場が見極める中、最近の下落が続いた。
原油価格の下落は株式市場に一定の安心感をもたらした。エネルギーコストがインフレ懸念の一因となっているためだ。米連邦準備制度の政策見通しは、インフレと原油価格の方向性に引き続き密接に結び付いている。
FRB政策と米国債利回りが引き続き重要
米連邦準備制度は先週、政策金利を25ベーシスポイント引き上げ、誘導目標レンジを3.75%から4.00%とした。中央銀行による利上げは2023年7月以来初めてだった。利上げは家計や企業の借入コストを押し上げることで経済に波及する。
利上げ後も米国債利回りは高水準にある。10年物米国債利回りは5%近辺で推移しており、市場では今年後半にFRBがさらに金融引き締めを進める可能性が織り込まれ続けている。10年物国債利回りは住宅ローンから企業向け融資まで幅広い借入コストの基準となり、利回りの上昇は将来の利益の比重が大きい成長企業のバリュエーションに特に重しとなる傾向がある。
テクノロジー株は市場全体を上回って推移しており、先週前半に弱含んだ半導体株も回復した。月曜日の先物上昇もこの傾向を継続し、取引開始前にはナスダック先物がダウ先物を上回った。半導体メーカーは今週の主要テーマの交差点に位置し、金利見通しとワシントンで協議されている通商議題の双方に敏感に反応する。
市場が取引週を開始する中、投資家は中東情勢の進展、FRB当局者の発言、木曜日のトランプ・習近平首脳会談を注視することになる。
出典:CoinCentral

