ステーブルコイン供給量が30日間で142億ドル減少、2022年6月以来の最速ペース
重要ポイント
- •ステーブルコイン供給量は30日間で142億ドル減少し、2022年6月以来の最速の縮小ペースとなった。ただし、これは2022年にビットコインが15,500ドル近くで安値をつける約5か月前に記録された約300億ドルの減少の約半分である。
- •TetherとCircleは11月7日までの1週間で合計44億ドルを償還し、週次の縮小の約3分の2を占めた。一方、EthenaのUSDeとRippleのRLUSDは拡大した例外となった。
- •ビットコインは11月11日に74,300ドル近くで取引され、75,600ドルの短期保有者コストベースと77,800ドルの投票日終値を下回っており、73,000ドルが下値の基準とされている。
- •ビットコインETFは11月9日までの20取引日で約16億ドルの純流出を記録したが、SECが認める現物償還(in-kind)のため、そのビットコインの一部は売却されずにファンドを離れた。
- •100〜1,000 BTCおよび1,000〜10,000 BTCを保有するウォレットのみが積み増しを行っており、Glassnodeは、同じ2つのグループが9月下旬に一時的に買いへ転じたものの、その動きが薄れたと指摘している。
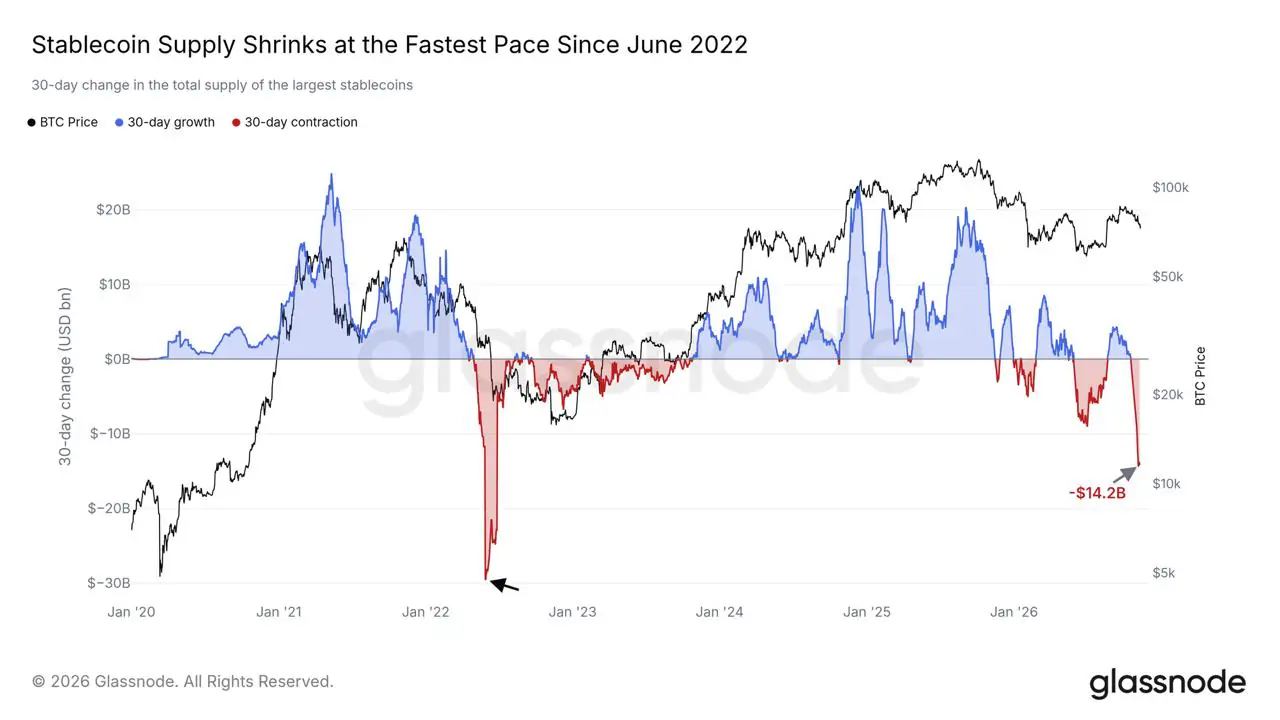
ドル連動型ステーブルコインの供給量は、Glassnodeの11月11日付レポート「Running on Empty」によると、過去30日間で142億ドル縮小した。これは2022年6月以来の最速の縮小ペースである。この比較の参照先は、Terraの崩壊やCelsius、Three Arrows Capitalの破綻後、暗号資産市場がまだデレバレッジを続けていた時期である。The Blockによる同じデータの分析によると、2022年のこの局面では30日間の減少幅が約300億ドルに達し、その約5か月後にビットコインは同年11月に15,500ドル近くで安値をつけた。現在の減少幅はその約半分であり、これが見出しの比較に必要な文脈である。
ビットコインは11月11日の17:33 UTCにCoinbaseで74,300ドル近くで取引されていた。これは、Glassnodeが155日以内に取得されたコインの推定取得価格として用いる75,600ドルの短期保有者コストベースを下回り、また、この水準を回復すればビットコインが米国株式に再び歩調を合わせるとレポートが位置づける77,800ドルの投票日終値も下回っている。
償還の大半を担うのはTetherとCircle
Glassnodeの数値は、11のドルトークンからなる固定バスケットを1トークンあたり1ドルで評価したものであり、流通から離れた単位数を測定するものであって、価格効果を測るものではない。より多くのトークンを追跡するDefiLlamaのシリーズは、11月7日までの30日間で、3,070億ドルから2,920億ドルへと、やや大きな150億ドルの減少を示している。ステーブルコインの総供給量は5月17日に約3,160億ドルでピークを迎え、11月9日には約2,950億ドルとなった。減少幅が最も大きかった3つの単日は10月29日、11月3日、11月7日で、いずれも14億ドルを超えた。
週次の縮小の約3分の2は2つの発行者によるものである。TetherとCircleは11月7日までの1週間で合計44億ドルを償還し、上位10トークンのうち8つが縮小した。例外は利回り付きのシンセティックで、EthenaのUSDeとRippleのRLUSDはいずれも拡大した。
USDeの拡大には触れておく価値がある。なぜなら、総供給量を法廷通貨流出の台帳として読み解くことの限界を示しているからだ。Ethenaのドキュメントは、償還時に銀行ドルではなくUSDTまたはUSDCが返却されると説明しており、そのため裏付けとなるトークンが縮小している間でもシンセティックドルは拡大しうる。Glassnodeはまた、Tetherが1ドルをやや下回って取引されていることにも言及しており、これは償還需要が発行を上回っている2つ目の兆候である。
ETFが第2の流出先
GlassnodeのETFデータは、11月9日までの20取引日で約16億ドルの純流出を示している。Farside Investorsの日次データによると、そのうち15.8億ドルは11月2日以降の7取引日でのものであり、流入日となったのは11月4日のみで、11月9日に2億100万ドル、さらにGlassnodeの集計期限後の11月10日に9,500万ドルが流出した。Coindooによる以前のこれらの資金流出入の分析は、引き出しのどれほどが単一の発行者によるものかを示していた。
ETFの流出は現物売却と同じではない。SECは現物による償還(in-kind)を認めており、そのビットコインの一部は売却されずにファンドを離れた。両方の流出に共通するのは方向性である。ドルトークンと、規制された主要なビットコインへのアクセス経路が、同じ月に双方とも残高を減らしている。
では誰が買っているのか
こうした背景の中で、Glassnodeの累積モデルは、100〜1,000 BTCおよび1,000〜10,000 BTCを保有するウォレットという2つのグループがコインを積み増していることを示している。10,000 BTCを超える最大のグループを含む、他のすべての規模区分は分配側にある。レポートはさらに、下落によって現在の価格近くの長期ポジションのレバレッジの大半が解消され、現物の注文板では買い注文が売り注文を上回っていると付け加えており、これが同レポートの見方の支えとなる部分である。
同じ2つのグループは以前にもこの行動をとったことがある。Glassnodeによると、両グループは9月下旬に一時的に積み増しへと転じたが、その買いは薄れ、その後ビットコインは短期保有者コストベースを下回った。他のグループが加わらないまま、同じグループによる2度目の試みというパターンは、慎重に読む必要がある。
この仕組みは、累積とステーブルコイン供給の縮小が共存しうる理由も説明している。買い手が10,000 USDCでビットコインを購入したとする。売り手がUSDCを保有し、ビットコインは持ち主が変わったが、新しいステーブルコインは発行されていない。売り手がその後償還すれば、供給は減り、累積スコアは上昇する。Glassnodeのスコアは、取引所とマイナーを除外したうえでエンティティの残高とその変化を重み付けしたものであり、誰がコインを積み増しているかを測るものであって、新規のドルがいくら流入して支払われたかを測るものではない。
買い圧力が試される水準
最も近い上値の目安は75,600ドルの短期保有者コストベースであり、Coindooによる以前の含み損を抱えた最近の買い手の分析が、過去5か月以内に購入した保有者の損益分岐点として特定した水準である。その上には、Glassnodeのアクティブ投資家コスト基準である77,500ドルのTrue Market Meanがあり、レポートによればこれを回復すれば短期保有者供給の約半分が利益に転換するという。さらに77,800ドルの投票日終値がある。
下値については、Glassnodeの73,000ドルの基準が下値のチェックポイントとなる。数取引日にわたってETFの資金流入がプラスに転じるなかで75,600ドルを回復すれば、2つの積み増しグループに仲間が加わりつつあるという見方を支えることになる。一方、供給が縮小を続けるなかで73,000ドルを明確に下抜けすれば、そうではないことを示唆する。しかし、薄い取引日のうちにいずれかの水準を通過したとしても、価格だけではどちらの問いにも決着をつけられない。
見通しを変えうる要因
Glassnode自身の検証はシンプルである。レポートは、ステーブルコイン供給の増加への回帰が新規資金流入の最初の兆候になると述べている。この検証を適用する際、30日移動の数値には一つの調整が必要である。10月29日と11月3日の減少(いずれも14億ドル超)は11月下旬から12月上旬にかけてウィンドウから外れるため、その時点では1ドルも新しい資金が流入していなくても月次の合計は改善しうる。償還が実際に止まったかどうかを示すのは、移動合計ではなくDefiLlamaの日次・週次のシリーズである。
それが起こるまでの間、下値場の買いはシステム内に既にある流動性によって行われており、その担い手は9月に同じことを試みた2つのグループである。それで反発は起こりうる。しかし、回復を運ぶには至っていない。
データに関する注記:Glassnodeのステーブルコイン、ETF、コストベース、累積の各データは2026年11月9日まで。DefiLlamaの供給データは11月7日および11月9日時点。Farsideの追加の資金流出入データは11月10日をカバーする。Coinbaseの価格は11月11日17:33 UTC時点のタイムスタンプ付きである。

