Pivotal、Starlink Mobileの成長potentialを背景にSpaceX(SPCX)の目標株価を230ドルに引き上げ
重要ポイント
- •Pivotal Researchは、Grain Managementからの80億ドルのスペクトル購入後、Starlink Mobileの拡大potentialを理由に、SpaceXの目標株価を220ドルから230ドルに引き上げた。
- •Pivotalは、Starlink Mobileが2036年までに米国無線市場の13%のシェアを獲得し、うち米国で5,000万人を含む約1億6,000万人の加入者に達すると予測している。
- •このスペクトル取得は、Verizon、Comcast、AT&T、T-Mobileなどの米国主要通信株や、BT Group、ボーダフォン、ドイツテレコムなどの欧州通信事業者の下落を引き起こした。
- •モルガン・スタンレーは11月8日に予定されるStarship Flight 15のテストを挙げてSPCXの300ドルの目標を維持し、William Blairはアウトパフォーマーの格付けを再確認、バークレイズは254ドルの目標を設定した。
- •Pivotalは、全国規模の基地局ベースのネットワークには500億ドルから1,000億ドルの投資が必要と見ており、400億ドルの資金調達後の債券利回りの上昇は、SpaceXの信用に対する圧力の高まりを示している。
重要ポイント
- Pivotal Researchは、Starlink Mobileの拡大potentialを理由に、SpaceXの目標株価を220ドルから230ドルに引き上げた。
- Pivotalは、Starlink Mobileが2036年までに米国無線市場の13%のシェアを獲得し、約1億6,000万人の加入者に達すると予測している。
- モルガン・スタンレーは300ドルの目標を維持した一方、SPCXは直近の高値176.42ドルを下回って取引された。
SpaceX(SPCX)の株価予測は、10月12日、Pivotal ResearchがStarlink Mobileの拡大potentialを理由に同社の目標株価を引き上げたことで、改めて注目を集めた。この上方修正は、SpaceXがGrain Managementから無線スペクトルを取得することで合意したことに続くものであり、この80億ドルの取引は米国内外の通信事業者に動揺を与えている。
SPCXは月曜日、前週金曜の終値162.57ドルから小幅に反発し、163.46ドルで引けた。それでも、株価は10月6日のザラ場高値176.42ドルを約7.4%下回ったままだった。モルガン・スタンレーは別途、長期的な成長への期待を反映して300ドルの目標株価を維持した。
スペクトル取引後、Pivotalが目標を230ドルに引き上げ
SpaceXがStarlink Mobileの構想を支える80億ドルの取引でGrain Managementからローバンドスペクトルを取得すると発表して以来、アナリストは強気の見方を維持している。ローバンドスペクトルは通信業界で最も希少なリソースの一つであり、その電波は高周波の電波よりも遠くまで届き、建物内への浸透力にも優れている、全国規模のモバイルサービスにおけるカバレッジの基盤であり、既存事業者が厳重に守る理由ともなっている。この動きは株式市場に衝撃を与え、Verizon(V)、Comcast(CMCSA)、AT&T(T)、T-Mobileなど、米国の主要通信会社が下落した。これらの銘柄は、SpaceXがより低コストでより良いサービスを提供することで事業を破壊するのではないかという懸念から売られた。
下落は米国の通信株にとどまらず、BT Group、ボーダフォン、ドイツテレコムなど、世界的にも広がった。
アナリストは現在、潜在市場の規模を考慮し、SpaceXの無線業界参入を前向きな展開と見ている。最近のレポートでPivotal Researchは、SpaceXが2036年までに13%の市場シェアを獲得すると予測している。同社は、Starlinkがそれまでに約1億6,000万人の加入者に達し、うち5,000万人が米国になると見込んでいる。Pivotalはまた、目標株価を220ドルから230ドルに引き上げており、現在の水準から約55%の上昇potentialを示唆している。
ただし、課題は、展開に莫大な支出が必要になることだ。Pivotalは、全国規模の基地局ベースのネットワークを構築するために、SpaceXは500億ドルから1,000億ドルを投資する必要があると見ている。
他のアナリストもSPCXの予測を上方修正
Pivotal Researchに加え、他のアナリストもSpaceX株の見通しを引き上げている。モルガン・スタンレーのアナリスト、アダム・ジョナス氏は、株価が現在の水準から約85%上昇する300ドルにジャンプすると予想している。ジョナス氏は、同社の次世代ロケットを完全に再利用可能にするための重要な一歩となる、今後のStarship Flight 15に言及した。11月8日に予定されているこのテストでは、SpaceXが打ち上げタワーの機械アームで帰還する宇宙船を捕獲することを試みる。
William Blairはアウトパフォーマーの格付けを再確認し、バークレイズは254ドルの目標株価を設定している。
こうした一連の上方修正にもかかわらず、同社は重大な課題に直面している。金利の継続的な上昇に伴い、SpaceXの信用に圧力がかかり始めている兆候がある。同社が銀行ローンと投資適格級の政府債を通じて400億ドルを調達すると発表した後、金利はさらに上昇した。この資金は、データセンタービジネスを強化するためのNvidiaチップの購入に充てられる予定だ。調達環境は、数百億ドル規模の資本計画にとって金利の上昇がより高コストな負債を意味するため、構築そのものと並んで注視すべき変数である。
テクニカル分析
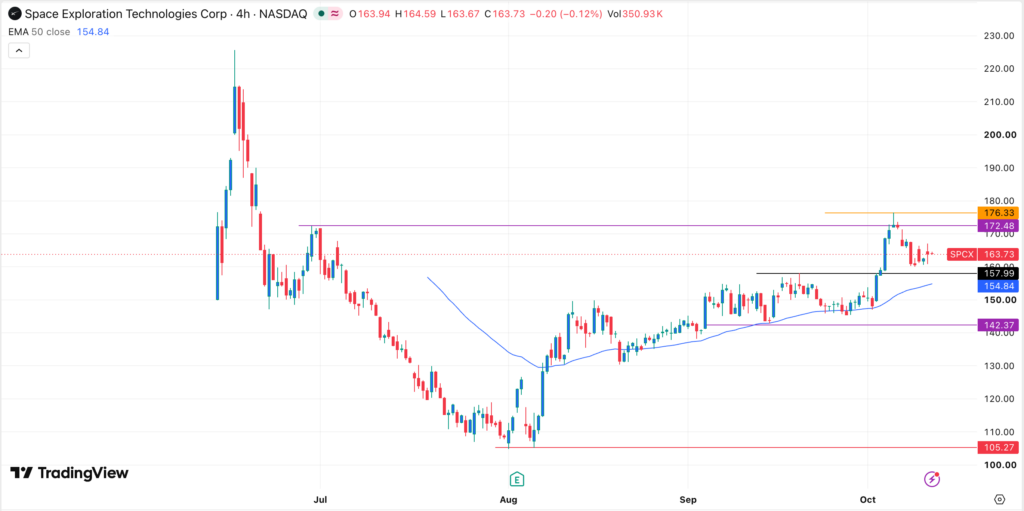
日足チャートを見ると、SPCXは過去数ヶ月で反発しており、8月の安値105.27ドルから高値176.33ドルまで急昇した。株価は最近、157.99ドルの重要な抵抗ライン——9月21日の高値——を上回り、そのブレイクアウトが強気の見通しを確認した。
その後、SPCXはその水準を再テストしており、これはブレイク・アンド・リテスト・パターンを確認する動きであり、50日指数移動平均(EMA)を上回り続けている。この分析は、今後数日から数週間で株価が反発する可能性があることを示唆している。そうなった場合、最初に注目すべき目標は176.33ドルである。
この記事は情報提供のみを目的としており、金融または投資に関するアドバイスを構成するものではありません。

