S&P500、5%超の米国債利回りに反しAI主導の上昇で史上最高値を更新
重要ポイント
- •S&P500とナスダックは火曜日に史上最高値で引け、S&P500は7,844に達し、時価総額は前例のない71.3兆ドルに達した。
- •10年物米国債利回りは約5.34%に上昇し、約24年ぶりの高水準を記録。インフレ懸念、拡大する政府債務、強靭な経済を反映している。
- •ウォール街のアナリストは、第3四半期決算シーズンの開始に伴い、S&P500構成企業が前年比30%超の利益成長を達成すると予測しており、高水準の借入コストに対する株式のクッションとなっている。
- •AIデータセンター向けプロセッサへの持続的な需要により、エヌビディアは時価総額6兆ドルに迫り、火曜日にはS&P500の全11セクターが上昇した。
- •ストラテジストの見解は大きく分かれており、一部は2020年代中に指数が10,000に達すると予測する一方、Panmure Liberumはインフレと金利が高止まりした場合、2027年末までに約5,000への下落の可能性を示している。
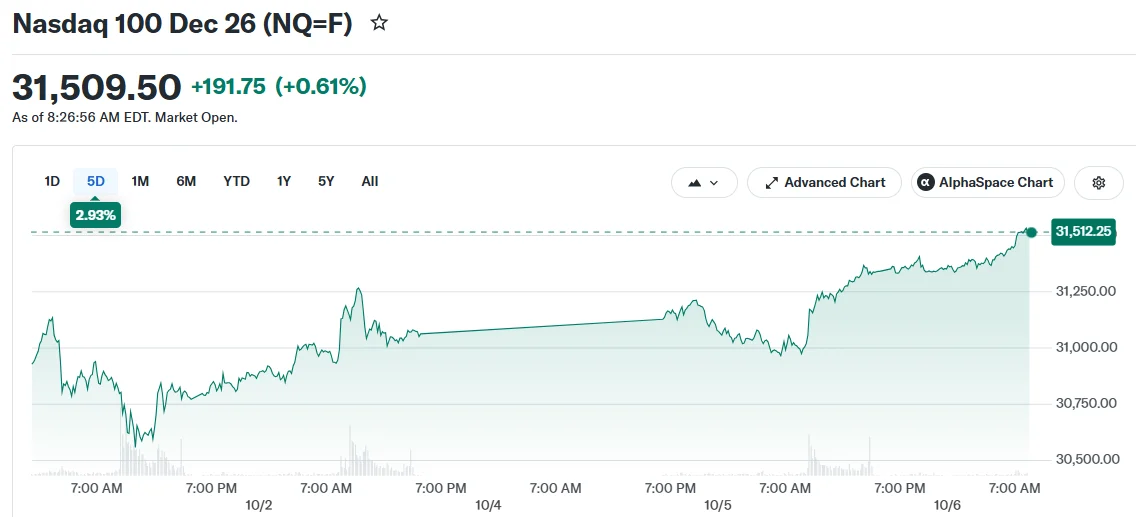
金融市場は、政府債利回りが20年以上で最高水準近辺に高止まりする中、今週新たな節目を迎えた。投資家が市場全体の代理指標とみなす、米国の大型株約500社で構成されるベンチマーク指数であるS&P500とナスダックは火曜日に史上最高値で引け、ダウ工業株平均も上昇した。一方、指標となる10年物米国債利回りは5%の水準を上回って取引が続いており、最近では2002年以来の水準に達した。
通常の市場環境では、債券利回りの上昇は株式評価の逆風となる。米国債が魅力的な無リターンを提供する場合、投資家は変動の大きい株式に資金を配分するインセンティブが低下し、成長志向のテクノロジー企業が一般的にこの圧力を最も強く受ける。しかし現在の環境は異なっており、力強い利益成長が通常であれば株価を下押しする圧力を吸収している。
力強い利益成長が市場を支える
株価上昇を持続させている主な要因は、企業決算の勢いだ。ウォール街のアナリストは、第3四半期決算発表が始まる中、S&P500構成企業が前年比30%超の利益成長を達成すると予測り、高水準の借入コストにもかかわらずファンダメンタルズの下支えとなっている。企業が業績を発表し見通しを更新する四半期決算シーズンは、投資家がこれらの予測が維持されるかどうかを直接確認できる時期だ。
BULLISH: S&P 500 hits a NEW ALL-TIME HIGH at 7,844. SPX is up 0.8% as Wall Street bets on a huge AI-driven Q3 earnings season The index is now worth a record $71.3 TRILLION, up 24% from its March 30 low, helping push the total US stock market above $82 TRILLION. That's… pic.twitter.com/ZfiRr6V59C
— Coin Bureau (@coinbureau) October 6, 2026 (リンク)
この拡大を牽引しているのはAI企業だ。エヌビディアの株価は火曜日の取引でも上昇し、半導体大手の時価総額は6兆ドルの大台に迫った。同チップメーカーのプロセッサはAIデータセンターの動力として広く使用されており、AIインフラへの継続的な支出の波における主要な受益者の一つとなっている。データセンター容量とAIコンピューティングリソースへの持続的な投資に対する期待が続く中、その他の半導体企業も上昇した。
市場の強さは、一部のテクノロジー巨人をはるかに超えて広がっている。火曜日にはS&P500の11セクターすべてが上昇し、米国債利回りが直近の高水準から小幅に低下する中、公益事業株と不動産株が特に好調だった。この幅広い上昇は、上昇がメガキャップテクノロジー株をはるかに超えて広がっていることを示している。
米国債利回り上昇の意義
10年物米国債利回り——投資家が米国政府に10年間資金を貸すことに対して求めるリターンであり、住宅ローンや企業の借入コストを左右するベンチマーク——は、最近約5.34%に達し、約24年ぶりの高水準を記録した。この上昇は、持続的なインフレ懸念、拡大する政府債務、そして多くの予想以上に強靭な経済を反映している。
S&P 500 just hit its 28th record high of 2026, crossing $71 trillion in market cap for the first time in history. This is happening despite: 1. 10-year, 20-year and 30-year Treasury yields at 24-year highs 2. Inflation at 3.4%, above expectations 3. Mortgage rates at 7.28%,… pic.twitter.com/84aJu4GJNk
— Bull Theory (@BullTheoryio) October 6, 2026 (リンク)
高水準の利回りは株式市場にとって構造的な課題となる。投資家が政府保証証券から5%を超えるリターンを確保できる場合、株式の相対的な魅力は低下する。金利上昇は、企業、家計、政府を問わず、経済全体の資金調達コストも押し上げる。
この力学は、数年先の利益予測に評価を大きく依存する成長株に最も重くのしかかる。金利が上昇すると、期待される将来の現在価値は低下する。これまでのところ、力強い利益成長がこの評価圧力を相殺するのに十分だった。市場の一部の観察者は、現在の5%ではなく6%の利回りこそが、株式が本格的な逆風に直面する本当の転換点となるのではないかと疑問を呈し始めている。
ストラテジストの見通しは大きく分岐
市場の軌道に関する専門家の見解は劇的に分かれている。S&P500が8,000近辺で取引される中、一部のストラテジストは2020年代が終わる前に指数が10,000に達する可能性があると予測している。一方、より慎重な見方を示すアナリストもいる。証券会社・調査会社のPanmure Liberumは最近、インフレが高止まりし金利が高水準を維持した場合、S&P500は2027年末までに約5,000まで後退する可能性があるとする調査を発表した。専門家予測のこの乖離は、現在の市場環境を特徴付ける微妙なバランスを浮き彫りにしている。
市場参加者は、今後数週間、第3四半期決算発表、連邦準備制度理事会(FRB)の政策シグナル——中央銀行の金利決定は借入コストに反映され、長期金利に織り込まれた期待を形成する——、インフレ指標、そして米国債市場の動向を注視する。これらの力の相互作用が、指数の短期的な方向性を決める可能性が高い。力強い決算が続き、利回りが落ち着けば、S&P500は8,000を大きく超える可能性もある。より大きなリスクシナリオは、企業業績の失望と利回りのさらなる上昇が重なる場合だ。
現時点で、史上最高水準の株式評価は、企業の利益成長が高まる資金調達コストの負担を引き続き上回るという投資家の信頼が維持されていることを示しており、この確信はこれまでのところ、20年以上で最も厳しい債券市場の環境を上回るのに十分な強さを証明している。
本記事は最初に Blockonomi に掲載されました。

