スイス国立銀行理事が大型ステーブルコインを金融政策の負担と見なす
重要ポイント
- •SNB経営委員会委員のペトラ・チューディンは2026年9月下旬、二層金融システムから切り離された大型ステーブルコインが金融政策の伝達を妨げ、中央銀行の負担を高めると述べた。
- •メカニズムは銀行預金を通じて機能する。ステーブルコインへの移行は商業銀行の資金調達と貸出を減少させ、SNBの政策金利による借入コスト調節の効果を弱める。
- •チューディンは、ステーブルコインフランは実際のフランと自動的に同等の価値を持つわけではないと論じた。その価値は中央銀行ではなく発行者に依存するためである。
- •SNBの2026年金融安定化報告書は、スイスのステーブルコインを現時点で金融安定へのリスクをもたらさないニッチな現象と位置付ける一方、変動的な裏付けと預金流出の可能性を弱点として指摘している。
- •スイスにはフラン建てステーブルコインの枠組みがまだない。FINIG改正草案では、FINMAライセンスを持つ決済手段機関のみが発行でき、連邦参事会のメッセージは早くて2026年後半と予想される。
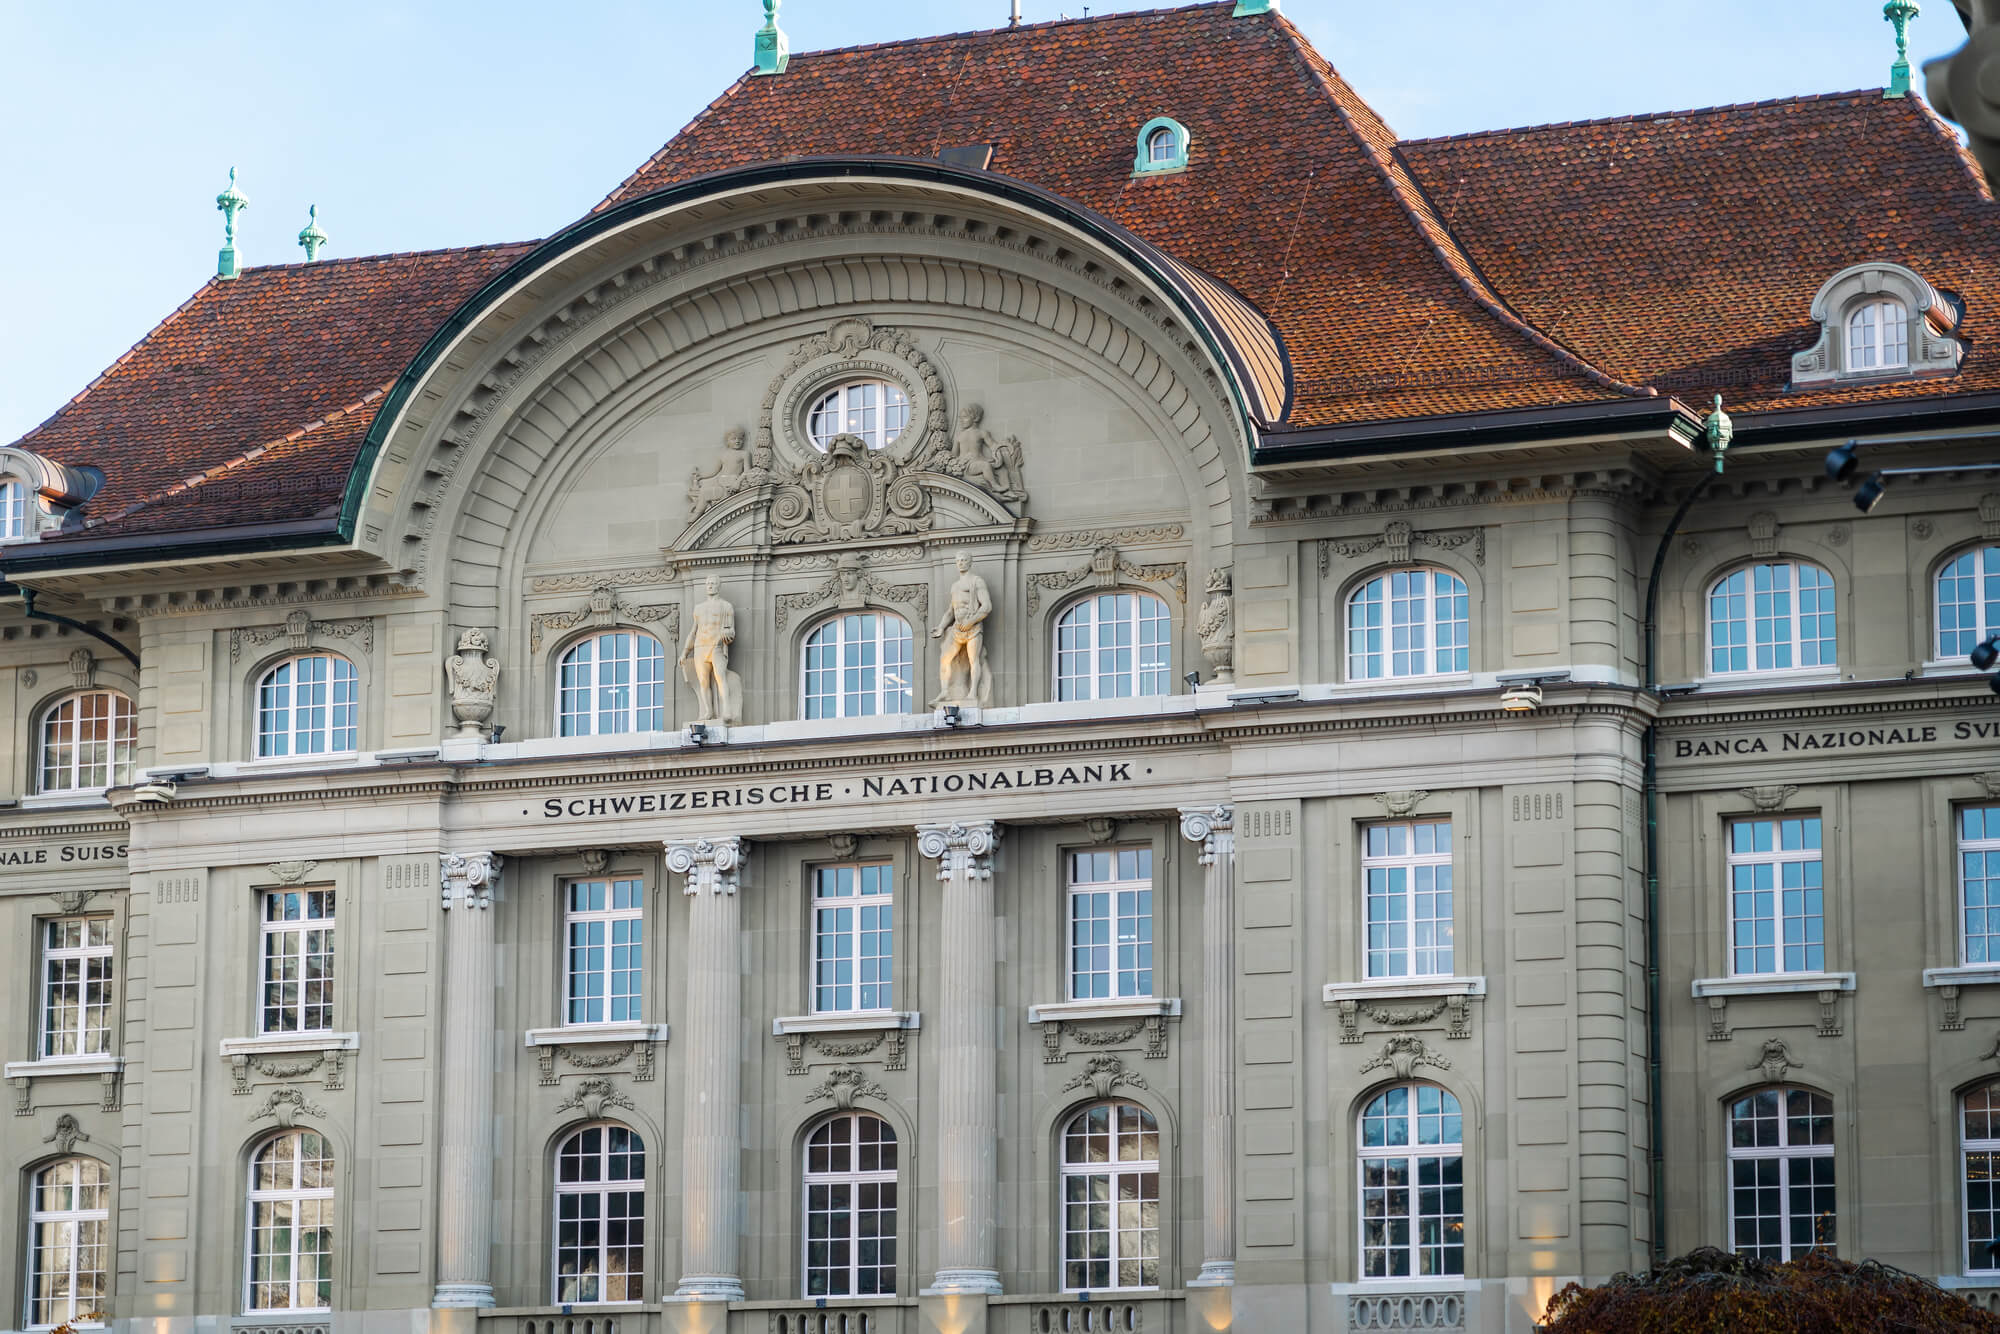
スイス国立銀行(SNB)経営委員会委員のペトラ・チューディンは、大型ステーブルコインを金融政策の負担と見なしている。彼女の評価によれば、二層金融システムとの連携を持たないステーブルコインは金融政策の伝達を困難にし、中央銀行の負担を増大させる。
SNBはスイスの中央銀行であり、その使命は物価安定の確保である。そのために、政策金利を通じてマネーマーケットを調節し、その影響は銀行融資や金利を通じて経済に到達する。経済学者はこの経路を「伝達」と呼ぶ。二層システムでは、中央銀行がまず中央銀行マネーを発行し、次に商業銀行がそれを家計や企業に提供する。対照的に、ステーブルコインは米ドルやスイスフランに通常連動する私的なトークンであり、このシステムの外部で流通する。
チューディンは2026年9月下旬、ETHチューリッヒの経済研究所であるKOFの景気予測会議でこの分析を発表した。この講演に先立ち、中央銀行は2026年金融安定化報告書においてステーブルコイン特集項目として取り上げていた。
ステーブルコインがSNBの金利チャネルを弱める仕組み
この警告の背後にあるメカニズムは銀行預金から始まる。家計や企業が銀行口座からステーブルコインへ資金を移すと、商業銀行は資金調達の一部を失う。その結果、銀行の貸出量が減少し、金利にも影響が及ぶ。その後、中央銀行が政策金利を変更しても、その動きはより間接的にしか機能せず、借入コストの調節効果が弱まる。したがって、金融政策の強さは銀行システム内に残る預金にかかっている。だからこそSNBの警告は規模を標的としている。ステーブルコインそのものではなく、二層システムから遠く離れて流通する大型のステーブルコインである。
チューディンの発表スライドは、大型ステーブルコインと二層金融システムへの連携の欠如を取り上げている。スライドによれば、両者は「とりわけ金融政策の伝達」を妨げるという。
ただし、この理事は現在の混乱ではなく、シナリオを描写している。彼女の説明では、既存のシステムから遠く離れた大型ステーブルコインが登場した場合にのみ、中央銀行の負担が増す。同時に、SNBは新しい動きを拒否しているわけではない。決済の革新がより安全かつ効率的なものにするなら歓迎し、二層システムの近代化も妥当と見なしている。「革新を導入する際には、どのような影響があるのか、どのように規制されるべきなのかを本当に問う必要があります」とチューディンは述べた。彼女の見解では、設計と規制が決定的であり、私的なデジタルマネーの形態がSNBの使命遂行能力を損なってはならない。
ステーブルコインフランが自動的にフランではない理由
SNBの2番目の異論は通貨の均一性に関するものである。ステーブルコインは中央銀行システムの外部で運用されるため、チューディンの論理に従えば、ステーブルコインフランが実際のフランと自動的に同等の価値を持つわけではない。これは通貨がどこでも均一であるという原則に圧力をかける。つまり、こうしたトークンの価値は中央銀行ではなく発行者に依存することになる。
「既存の二層金融システムから本当に遠く離れた大型ステーブルコインが登場することになれば、それは中央銀行が使命を果たす上での負担を増大させる状況です」と、SNB経営委員会委員のペトラ・チューディンは述べた。
この発言は既存のシステムから遠く離れて動くトークンを指しており、チューディンは狭い条件を設定している。さらに、SNBは銀行間の決済も懸念している。商業銀行は相互の債権を無リスクの中央銀行マネーで決済しており、大型ステーブルコインはこの基盤に影響を及ぼし得る。注目すべきは、中央銀行が批判を統合と規制の観点から述べており、禁止を求めていないことである。今後のフラン建てステーブルコインに対して、これは明確な基準を設定する。二層システムとの緊密な統合と実効的な規制である。
SNB自身の報告書はステーブルコインをニッチな現象と位置付ける
中央銀行の現状に対する評価は比較的冷静である。夏に発表された2026年金融安定化報告書において、SNBはスイスのステーブルコインを、現時点で金融安定へのリスクをもたらさない「ニッチな現象」と記述している。報告書によれば、これらのトークンは「通常、米ドルやスイスフランなどの主要通貨に連動しており」、これまでのところスイスの決済においてはわずかな役割しか果たしていない。複数の銀行や金融企業がデジタルフランのプロジェクトに取り組んでいるが、通信社AWPによれば、まだ試験段階にある。
それでも、報告書の第5.1章は具体的な弱点を挙げている。これには、額面での償還を困難にし得る変動的な裏付けや、金融システムの他の部分との相互接続が含まれる。さらに、銀行預金がステーブルコインへ大量に流出すれば、危機の際に銀行セクターの不安定性を増幅させる可能性がある。この流出こそがチューディンの伝達の連鎖の出発点を形成している。つまり、報告書は現状を記述し、講演はより広い採用というシナリオを描いているのである。
さらに、SNBは規制の国際的調整を重要と見なしている。発行者が規制の緩い管轄域でステーブルコインを発行し、それがスイスで広く使用される可能性があるためである。米国は時間軸がいかに異なり得るかを示している。米大統領は2025年7月に、米国ステーブルコインの国家的イノベーションの指針と確立に関する法律(GENIUS Act)に署名した。しかし、この法律は最終実施規則の後120日経過後に発効し、遅くとも2027年1月18日までとされている。2026年春時点で、これらの規則は依然として草案の段階にとどまっていた。
ヘルヴェティア・プロジェクトとFINIG改正がスイスの枠組みを定める
中央銀行は私的トークンに対する独自の代替案を提供している。2023年12月以降、プロジェクト・ヘルヴェティア第IIIフェーズで中央銀行デジタル通貨(CBDC)の試験を実施している。この試験は金融機関を対象とし、SIX Digital Exchange(SDX)上で実行されている。当初参加したのは6行。コメルツ銀行、BCV、バーゼル州立銀行、レンツブルク質屋銀行(Hypothekarbank Lenzburg)、UBS、ZKBである。2025年月末にSNBはプロジェクトを延長し、少なくとも2027年半ばまでとして、RTGS(リアルタイムグロス決済)リンクを追加した。このリンクにより、トークン化された資産がスイスの銀行間決済システムであるSIC決済システムを通じてSNBマネーで決済可能となる。BX DigitalもSICとの本番接続を進めている。ただし、SNBによれば、この延長は卸売CBDCを恒久的に導入するコミットメントではない。
一方、連邦政府は法的枠組みに取り組んでいる。2025年10月、連邦参事会は金融機関法(FINIG)改正に関する諮問を開始し、2026年2月初旬に終了した。草案では、決済手段機関と暗号資産機関という2つの新しいライセンス区分が設けられる。決済手段機関は既存のフィンテック・ライセンスを置き換える。新規則の下では、破産時に顧客資金を分別管理でき、1億CHFの上限は適用されなくなる。将来は、FINMA(スイス金融市場監督局)からライセンスを取得した決済手段機関のみがスイスのステーブルコインを発行できる。
しかし、この枠組みが適用されるまでには時間がかかる。連邦参事会のメッセージは早くても2026年後半の公表であり、現時点で公表は確認されていない。その後、議会が法案を審議し、さらに国民投票の期間が続く可能性がある。SNB理事の警告は、スイスが依然としてフラン建てステーブルコインの枠組みを持たない時期に出されたものである。注目すべき日程はすでに明らかになっている。早くても2026年後半予定の連邦参事会のメッセージ。2027年1月18日遅くとも法が発効する、GENIUS Actの発効カウントを開始する米国の最終実施規則。そして少なくとも2027年半ばまで延長されたプロジェクト・ヘルヴェティアである。

