銀の知られざる強さ:放物線的暴落後の回復力
重要ポイント
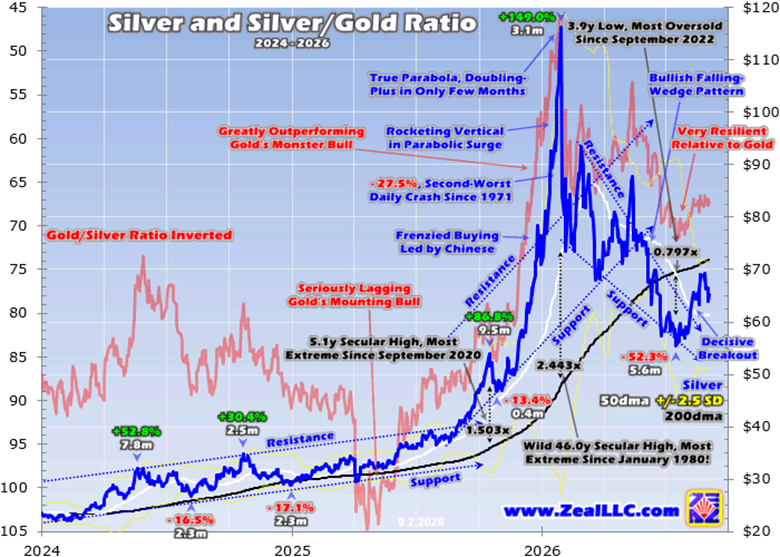
- •銀は2026年1月下旬、3.1カ月で149.0%急騰し1トロイオンス約116ドルでピークに達した後、単一の取引日で27.5%暴落した。これは1971年以来2番目に悪い日次下落である。
- •2026年7月中旬の安値時点で銀は5.6カ月で52.3%下落し55ドル超で底打ちした。筆者はこれを、76.9%の暴落に終わった1980年の事例のような極端な放物線の後としては、ほぼ最良のシナリオに近いとみている。
- •銀の2026年の平均価格は年初来で約74ドルと2025年同期比116.7%高く、7月中旬の安値時点でも前年比46.7%上昇していた。
- •銀/ゴールド比率は2026年5月以降平均65.4xで、持続不可能だった放物線期間を除けば約12年ぶりとなる対ゴールド最良の水準を示している。
- •筆者の保守的シナリオでは、ゴールドが年15%上昇すれば銀は年30%以上の上昇が見込まれ、大手銀鉱山企業の収益は2年以内に倍増以上になる可能性がある。
Adam Hamilton執筆 | SilverSeek | 2026年9月4日
銀に対する相場観は最近、無関心から強気見方の後退へと感じられ、トレーダーは銀にあまり関心を示していない。今年初めに銀が半値以下になったことを考えれば理解できることだ。しかし、そのような認識にもかかわらず、銀は相当な「知られざる強さ」を示している。危険なポスト・パラボラ(放物線後)の暴落を比較的うまく乗り切り、自身の歴史および主なドライバーであるゴールドと比べても依然として高い水準を維持している。こうした回復力は強気のサインであると筆者は主張する。
1月下旬、銀はゴールドとともに急騰し、1トロイオンスあたり約116ドルの史上最高値をつけた。このピークは、27.8カ月で455.2%の上昇という圧巻のブル(強気)相場の頂点であり、ゴールドの並行する記録的な循環性ブル相場を2.3倍のレバレッジで上回る成果だった。ただし銀のパフォーマンスは一様ではなく、序盤はゴールドに出遅れ、終盤に放物線的に急騰して追いついた。その最終段階の急騰は極端で、1月下旬のピークまでのわずか3.1カ月で銀は149.0%も跳ね上がった。ゴールドの動きを双方向に増幅する銀の性質は、その二面性を反映している。ゴールドと同様に通貨的価値保蔵として取引される一方、相当な産業需要も抱えており、この組み合わせが歴史的に貴金属より高いボラティリティを生んできた。
筆者が銀のピークの約1週間前に1月中旬で警告したように、これは危険な極端な放物線であり、数十年にわたる市場史の研究に基づけば「巨大なブル相場に続く2〜3カ月以内の価格倍増」と定義される。こうした一方的で、グリード(強欲)に燃料を供給される投機狂熱的な動きは、必ず悪い結末を迎える。
1980年1月の悪名高い事例がそのリスクを物語る。当時、銀はわずか2.0カ月で196.1%急騰してピークに達し、その水準が再び見られるのは31.3年後の2011年4月までなかった。1980年3月、ピークのわずか2.2カ月後には銀は76.9%暴落していた。2026年1月中旬のエッセイは、次のような厳しい警告で締めくくられた。「垂直的な急騰は極めてリスクが高く、軽視すべきではない。……トレーダーは銀の大衆的投機狂熱による上昇を追いかけることを避け、差し迫った大幅かつ急速な売りに備えるべきだ」
その約1週間後、銀は主要な200日移動平均基準線から144.3%も上方に乖離した。これは46.0年ぶりの過熱高水準であり、1980年1月以来で最も極端な数値だった。対称的な暴落は実際に猛烈な勢いで訪れた。1月下旬のピークからまさに、銀は単一の取引日で27.5%暴落した。これは1971年まで遡って2番目に悪い日次下落である。筆者は2月中旬の別のエッセイでその深刻な意味を分析した。
半世紀近くぶりという2026年1月の最も極端な水準の余波は、はるかに悪くなる可能性があった。ポスト・パラボラの調整で銀は再び75%超下落していた可能性があり、それは価格を約29ドル近くまで押し戻しただろう。しかし実際には、7月中旬の最悪時点で銀は5.6カ月で52.3%下落し、55ドルを超えて底打ちしたにとどまった。半値は深刻な売りではあるが、極端な放物線の後としては最良シナリオに近い領域にあり、筆者によれば真の回復力の証拠である。
7月中旬のポスト・パラボラ安値時点で、銀は年初来21.9%下落しており、これは弱気の群衆心理に寄与した。しかしその見方は近視眼的であり、ポスト・パラボラ調整によって歪められている。直近の安値ですら、銀は前年比で46.7%上昇していた。7月中旬までの半年間の惨状にもかかわらず、銀の2026年の平均価格は年初来で約74ドルに達しており、9月上旬までの2025年同期比で116.7%高い。
四半世紀以上にわたり金融ニュースレターを発行する筆者が目にする読者からのフィードバックは、この弱気観を反映している。ここ数カ月、銀に対して強気のメールは一通もなく、寄せられた声の多くは今年の暴落に失望し、損失がさらに拡大すると予想していた。数週間前、ゴールドについて長く議論した後、ポッドキャストのホストが「なぜ銀はこんなにパフォーマンスが悪いのか」と尋ねた。筆者は、銀は今年好調であり、ゴールドに対して印象的な回復力を示していると回答し、ホストを驚かせたという。
市場では視点の維持がすべてである。人間には、直近の動きを無限に外挿する自然な傾向があるからだ。心理学者はこれを深く研究し、リカンシー・バイアス(新近性バイアス)、可用性ヒューリスティック、双曲割引などの名前を付けている。現在を感情的に過大評価することは、安く買って高く売る能力を大きく損なう。数日、数週間、あるいは数カ月の直近の値動きだけで取引見通しを形成するのは不十分であり、最低限必要な視点は過去半年の文脈である。さらに銀の極端な放物線スパイクの異常の後では、その枠組みを直近数年程度まで拡張する必要がある。
ゴールドは銀の支配的な主要ドライバーであり、ゴールドの直近の値動きが銀の相場観と取引を圧倒的に左右している。実際の銀/ゴールド比率は解析しづらい小数(週中は0.015x)であるため、同一のゴールド/銀比率を反転軸で示す方が読み取りやすく、水曜日時点で67.3xであった。
通常のブル相場の後に6カ月で半値になっていたなら、それは破滅的だっただろう。しかし、1980年1月以来で最も過熱した水準へ3.1カ月で149.0%急騰した後の半値は、比較すれば回復的である。半世紀近くぶりの極端な水準からのポスト・パラボラの下落は、再び4分の3を超える可能性もあった。
7月、ポスト・パラボラの底打ち前後で銀は58ドル強の平均となり、これは2025年7月の同期比平均をまだ55.0%上回っていた。今年の銀のパフォーマンスが弱く感じられるのは、1月下旬の放物線的ピークだけを近視眼的に評価した場合のみであり、その極端な水準が持続可能である可能性はまったくなかった。
ポスト・パラボラの下落の中でも、銀はゴールドの並行するパターンと同様に、巨大な強気の下降ウェッジ・チャートパターンを形成した。こうしたパターンは強力な上放れで解消される傾向があり、実際にゴールド、その鉱山株、そして銀で起こった。銀の決定的な上放れは、7月中旬の底打ちの深さに続くものだった。55ドル強の水準で、銀は200日移動平均のわずか79.7%まで下落していた。これは3.9年ぶりの安水準であり、2022年9月以来で最も売られ過ぎた状態で、巨大なブル相場開始の1年以上前の水準だった。5.6カ月で52.5%の下落は、放物線的ピーク時の過剰な群衆のグリードを一掃し、技術的・心理的な舞台をリセットし、筆者によれば次の大型ブル相場への道を開いた。
銀の知られざる強さは、広く注目されていない銀/ゴールド比率(SGR)に最も顕著に表れている。銀の弱さについて語りたいのであれば、2020年1月から2023年9月まで、銀の後発ブル開始直前までのSGRは平均わずか81.7xだった。つまり、1トロイオンスのゴールドと同等の価値を得るには81.7トロイオンスの銀が必要だったことで、長期平均が55x〜60x程度であるのと比べ、歴史的に見て非常に弱い水準だった。2023年10月から2025年10月まで、2026年1月下旬に向けた最後の3カ月の放物線以前の銀のブル期間中、SGRはさらに悪く平均87.3xだった。SGRラインが示したように、銀は記録的なゴールドのブル相場の大部分の期間で大きく出遅れており、筆者は当時、貴金属の厄介者であり続ける銀についてほとんど執筆しなかったと振り返る。
銀の放物線的ピークに向けた3カ月とその後の対称的な3カ月は極端な異常値であり、SGRは上昇過程で平均66.5x、下落過程で平均62.0xだったが、持続可能な水準を代表するものではない。その後に起きたことが強さを物語る。5月に異常が反転してから、銀の相場観が弱気の中で低迷し価格が半値に切り刻まれた直近4カ月超の間も、SGRは平均65.4xを維持した。持続不可能だった放物線期間を短く除けば、銀がゴールドに対してこれほど強いのは2014年半ば以来であり、ポスト・パラボラの暴落にもかかわらず12年ぶりの対ゴールド最良の水準である。この指標に初めて接する読者のために補足すると、この比率は歴史的に、銀が最も極端に強かった1980年初頭の約30xから、銀が大きく見限られた時期の100x超までの範囲で推移しており、60x台半ばの数値は銀の長期歴史レンジの中で強い側の半分にしっかり位置している。
筆者は実際の利害にも言及する。ゴールドが底を打ったここ数カ月、同氏のニュースレターは小型鉱山株への新規トレードを積極的に追加し、8月下旬には6週間足らずで最大+63%の含み益が発生していた。追加された18件の新規トレードのうち、大部分はゴールド鉱山株だが、大手銀鉱山株も1件含まれていた。同社はオールイン維持コスト(AISC)を開示していないが、同業他社の第2四半期AISCはおよそ1トロイオンスあたり6〜37ドルの範囲だった。銀が直近四半期の終値ベースで平均73ドル超だったことを考えれば、ポスト・パラボラの暴落にもかかわらず採掘は極めて高い利益を生んでいた。大手および主要な銀鉱山企業は大幅な利益を稼いでいる一方、その株価は基礎的な収益に対して依然として低いバリュエーションで取引されている。
筆者は価格目標を推測するのではなく、保守的なシナリオを提示する。銀は圧倒的にゴールド主導であり、ゴールドの主要な動きを2倍以上に増幅する傾向がある。ゴールドの若い上昇局面が年15%という穏やかな上昇率で新たなブル相場に発展すれば、銀は年30%超の上昇が示唆され、鉱山企業の利益はさらに増幅される。大手銀鉱山のAISCが今年平均25ドルで年10%上昇し、次の銀のブル相場が7月の平均約58ドルから始まると仮定すれば、銀鉱山の収益はわずか2年で再び倍増以上になる。また、2年間の30%上昇でも銀は1トロイオンス約98ドル程度にしか達せず、2026年1月の116ドル超という放物線的極値をなお大きく下回る。この枠組みを評価する読者は、筆者自身が依拠するいくつかの具体的な指標、すなわちゴールドの上昇局面が続くか、SGRが直近平均65.4xに対してどこに落ち着くか、鉱山企業の収益報告がAISCと実現銀価格の大きな開きを引き続き反映するかを注視できる。
筆者によれば、リカンシー・バイアスにとらわれたトレーダーはこうした利益の大半を逃すリスクがある。群衆がそうしている限り無関心または弱気のままであり、銀株が本当に見限られている間に相対的に安く買うことができず、大きな利益の大半がすでに獲得された後にようやく強気へ転じるだろう。その処方箋は、値動きに対して十分な視点を維持することである。
結論として、銀はここ数カ月、大きな「知られざる強さ」を示してきた。放物線的な急騰の後に確かに半値になったが、半世紀近くぶりの極端な水準の後では、歴史的先例に基づけば損失は4分の3超に拡大していた可能性があった。ポスト・パラボラの調整は銀をほぼ4年ぶりの最も売られ過ぎた水準まで叩き、良い買い機会をもたらした。それ以降、銀はポスト・パラボラ暴落中に形成した巨大な下降ウェッジ・パターンから決定的な上放れを実現し、主なドライバーであるゴールドに対して高い回復力を維持し、12年超で最良の相対水準で取引されている。筆者の結論では、最近の銀への無関心と弱気は近視眼的で見当違いであり、銀は群衆が認めるよりはるかに良いパフォーマンスを示している。
Adam Hamilton、CPA、2026年9月4日。Copyright 2000–2026 Zeal LLC。Zeal LLCは逆張りの視点から株式市場の投機と投資を専門とし、割安で人気のないセクターでの低位買い機会を探るため世界市場を研究しており、その研究成果は全米各州および60カ国以上の顧客に向けた金融市場ニュースレターとして発行されている。
出典:SilverSeek
